
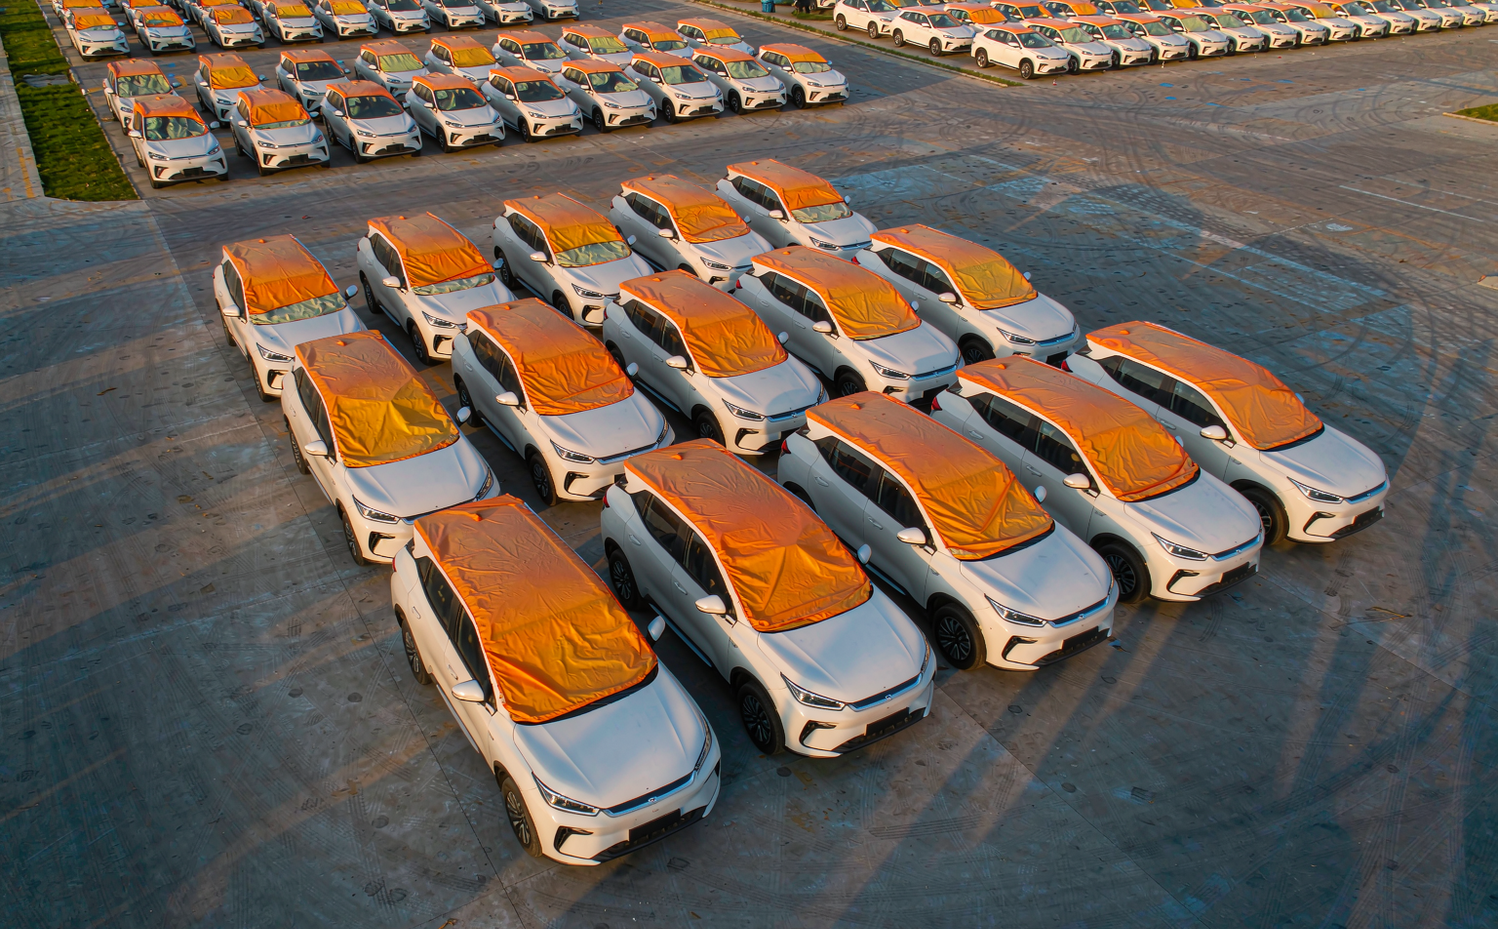
9月2日,乘联分会发布8月新能源乘用车市场预判,厂商批发销量预估达151.0万辆,同比增长16%,环比增长4%,实现同比环比双增长。这一数字是在7月淡季基数之上取得的,被业内解读为新能源板块经历调整后进入强势筑底复苏通道。
支撑151万辆的结构来自新势力与自主双线。9月1日披露的8月交付数据中,零跑全球交付10.31万辆继续领跑,鸿蒙智行交付4.21万辆,小鹏3.91万辆、理想3.77万辆、极氪3.70万辆、蔚来3.58万辆,小米汽车连续5个月维持在3万辆以上。
分化同样清晰。零跑与极氪分别以80.7%和109.8%的同比增速继续冲高,鸿蒙智行则出现同比、环比双双下滑,8月交付4.21万辆,同比下降5.6%、环比下降6.5%。增程与纯电路线的此消彼长,正在改写每月刷新的榜单排序。
乘联分会秘书长崔东树判断,8月车市处于底部蓄力修复阶段,随着各项稳消费政策逐步落地,叠加基数逐步改善,乘用车市场降幅将稳步收窄,行业正式进入价值驱动、结构优化的成熟发展阶段。
9月的工作日安排给旺季增添了不确定性。当月共20个工作日,比去年同期少1天,中秋与国庆组成8天长假,工作日减少压缩成交窗口,长假前的购车需求又会提前释放,两个因素叠加使9月去库成效的判断难度上升。
供给端则在同步加码。成都车展亮相的多款重磅车型集中在9月上市,20万至35万元家庭新能源SUV赛道的供给骤增。批发端的151万辆能否顺畅转化为终端零售,取决于渠道让利节奏与新车交付爬坡的匹配程度。
新能源批发数据的另一面,是价格战尚未降温。8月乘用车整体批发215.4万辆,同比下降3.9%,环比增长9.6%;零售190.5万辆,同比下降1.0%,环比增长10.8%。新能源单月的高增长尚未能对冲传统燃油车板块的下滑。
渠道端的库存压力与价格让利节奏,决定了终端成交的实际成色。金九银十的窗口期,被多家车企视为年内完成销量目标的关键冲刺阶段。
(汽车责编:拓荒牛
 )


 晋ICP备17002471号-6