
周鸿祎称再豪华的燃油车也会被电车取代,替代逻辑再起争论
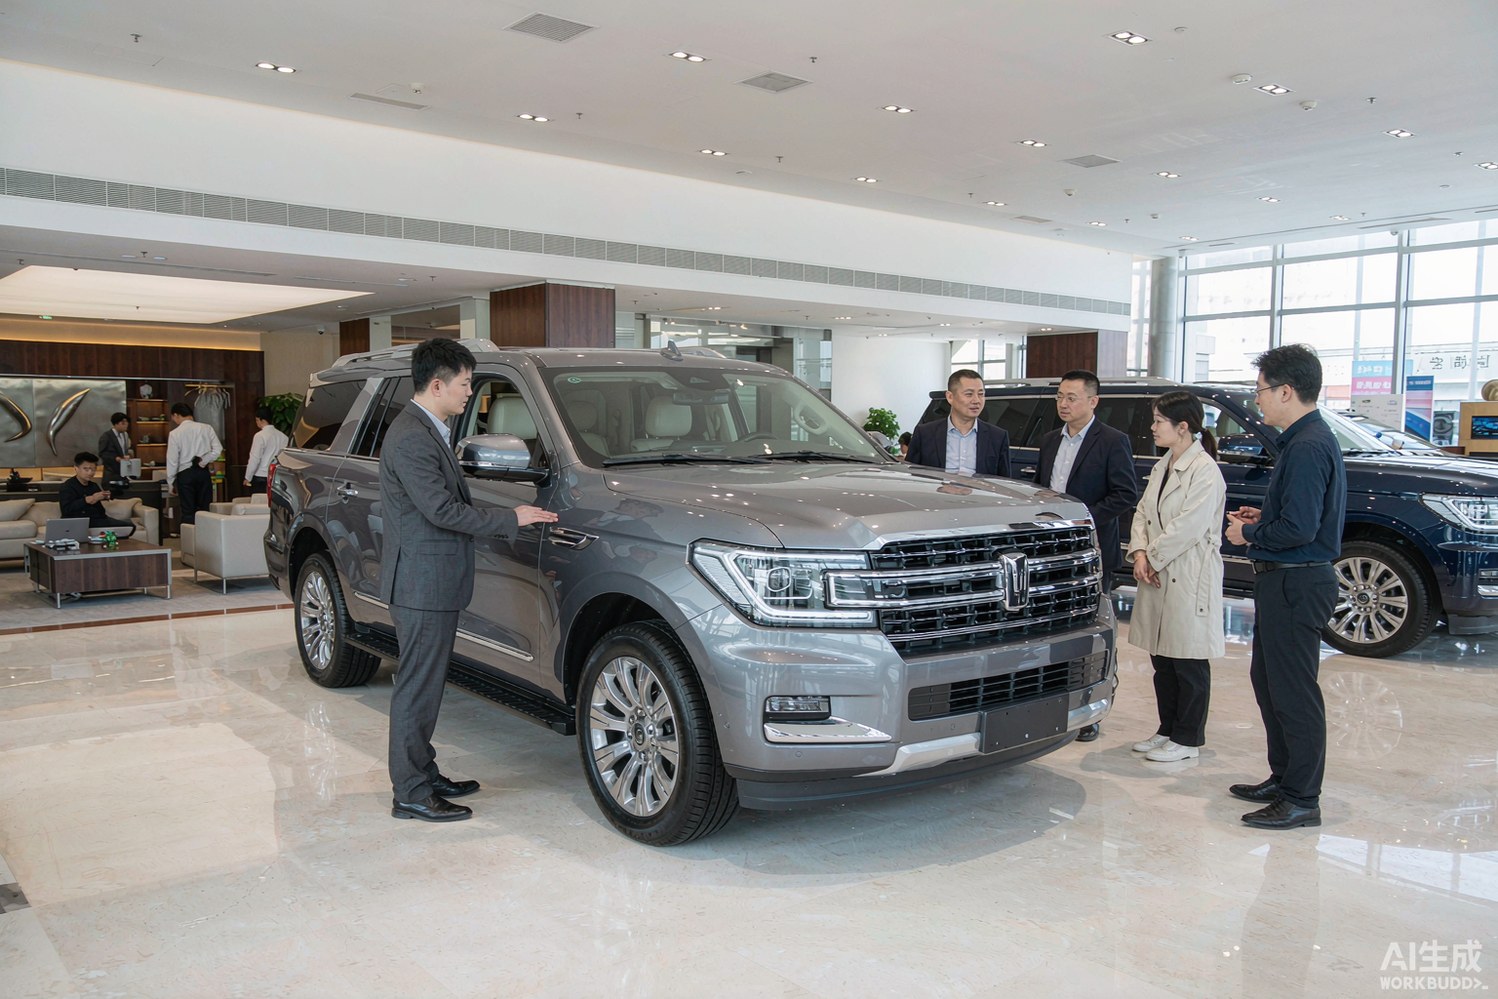
360创始人周鸿祎在9月6日的公开表态中表示,无论多豪华的燃油车最终都将被电动汽车取代。这一表述延续了他近年一贯看好新能源与智能化趋势的立场,也在车圈引发了新一轮关于替代节奏的讨论。
支撑替代判断的最直接证据来自新车供给端。2020年新发布燃油车还有59款,占当年全新车的近一半;2023年降至27款,占比18.2%;2024年全新燃油车占比已不足7%;2025年国产全新燃油车上市数量基本清零。2026年第一季度,中国市场只有1款全新燃油车发布。
供给端的收缩与研发周期有关。一款全新整车从立项到量产落地普遍需要40至50个月,2026年发布的新车对应的是2021至2022年的立项窗口。那个时间点全行业几乎没有车企再为燃油车启动全新研发项目,2022年3月比亚迪停产燃油车是这一转向的标志性事件。
需求端的数据同样在收缩。7月进口车零售仅2.7万辆,同比暴跌40%;从2014年143万辆的历史峰值到如今全年规模不足40万辆,进口车市场已连续八年负增长。宾利、劳斯莱斯、法拉利销量下降三成,玛莎拉蒂腰斩,进口车中唯一保持增长的是少量高端新能源车型。
燃油车的利润结构也在恶化。燃油车利润率从2021年的6.1%降至2025年的3.8%至4.2%,已低于行业整体利润率,燃油车利润占全行业比例从2022年的超80%降至2025年的不足50%。价格战持续压缩终端优惠空间,2026年燃油车已无太多降价余地。
替代并非在同等价格带上均匀发生。20万元以上的豪华燃油车仍有稳定的用户群体,越野与长途场景对补能便利性的要求也尚未被完全满足。周鸿祎的表述指向的是长期方向,而中短期内的市场形态更可能是多种动力形式并存、比例持续调整。
(汽车责编:拓荒牛
 )
2026年09月09日 09:22[查看原文]


 晋ICP备17002471号-6