
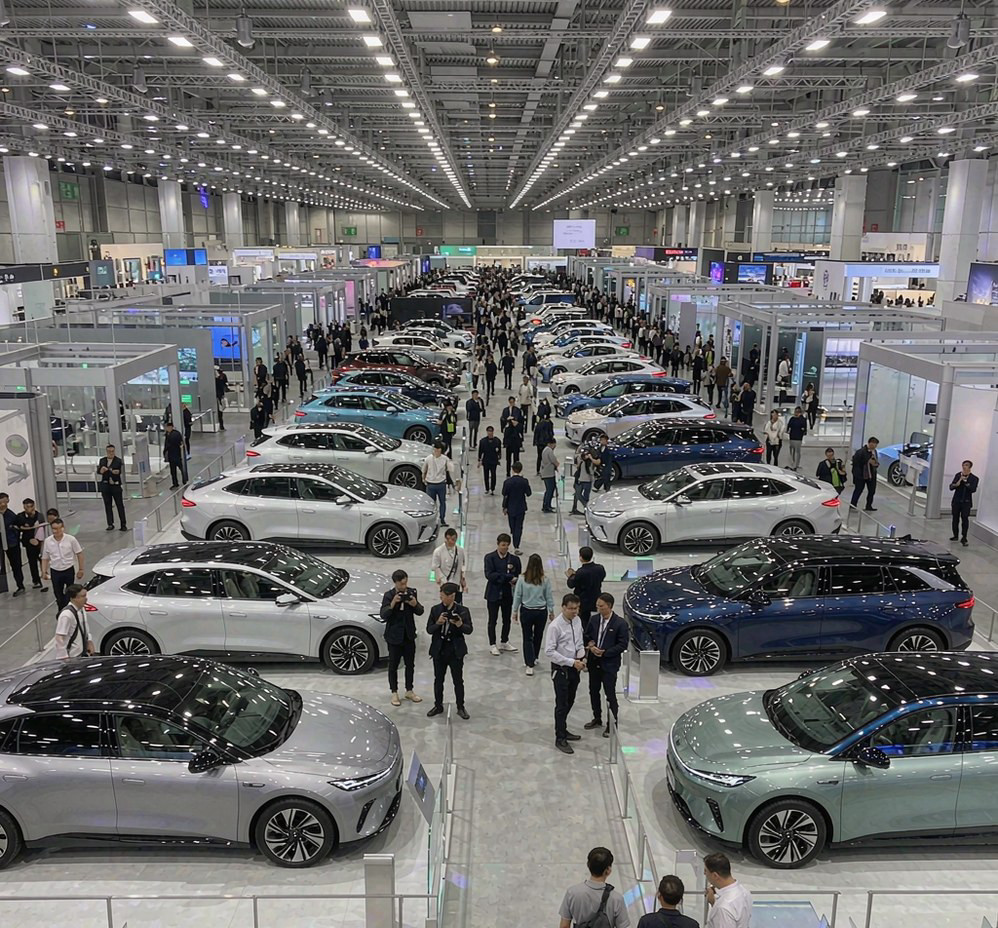
9月22日在海口开幕的2026世界新能源汽车大会披露了一组总量数据。截至2026年,全球新能源汽车累计销量已达9400万辆,其中中国市场贡献超过6400万辆,约占全球三分之二份额。这个比例意味着全球每卖出三辆新能源汽车,就有两辆流向中国市场,产业重心已经完成实质性转移。
增量层面的分化更为明显。2026年上半年全球新能源汽车销量1123.4万辆,同比增长14%,渗透率约24%。同期中国市场销量744.6万辆,同比增长7.3%,渗透率达到49.6%,新车销售中接近一半为新能源。欧洲市场上半年销量249.9万辆,同比增长32.1%,增速在三大主要市场中最高,但基数仍然偏小。
美国市场走出了一条相反的曲线。上半年销量55.4万辆,同比下滑30.1%,是全球主要市场中唯一出现大幅萎缩的区域。7月美国电动汽车注册量同比下降31%,电动车注册份额降至6.2%,而混合动力车型份额达到16.4%。政策激励退出之后,消费需求向混动迁移的趋势在北美市场表现得相当直接。
欧洲与美国的背离,本质上是政策节奏与产业准备的差异。欧洲在碳排放法规约束下持续加码电动化补贴与基础设施建设,中国则依靠完整供应链把新能源车的价格与智能化水平推到全球领先位置。美国市场的补贴退坡叠加车企产能调整,让电动车在短期内失去了价格竞争力,混动成为过渡阶段的现实选择。
本届大会以转型升级·韧性增长为主题,议题重心从卖了多少辆转向下一个技术拐点在哪里。舍弗勒中国区总裁陈相滨在会上提到,车企与供应商的关系已从单纯供货转变为深度合作,共同定义产品、协同解决问题。供应链共创正在取代传统的层层发包模式,这也是中国新能源产业链能够快速迭代的底层原因。
渗透率数值背后的市场成熟度差异同样明显。中国49.6%的渗透率意味着新能源车已经进入主流家庭的首购清单,竞争逻辑从政策驱动转向体验驱动。欧洲区域内部分化并存,部分国家依靠补贴维持高增长,补贴退坡后能否延续仍是未知数。美国市场6.2%的电动车份额则说明,在缺乏持续政策支持的环境下,电动化推进速度会被显著拉长。
三大市场走势背离,对中国车企的全球化布局提出了新要求。单一区域押注的风险正在上升,欧洲、东南亚、拉美与中东的组合式布局成为更多企业的选择。产品形态也需要适配,插混与增程在充电基础设施薄弱的市场具备现实优势,纯电则更适合政策明确、补能网络完善的区域。
海南作为主场提供了另一个观察样本。全省新能源汽车渗透率已超过66%,并在持续推进2030年全岛禁售燃油车的目标。本次大会是海南自贸港封关运作后举办的首个全球新能源汽车产业顶级峰会,20余家头部企业携整车、三电系统与智能驾驶技术参展,政策红利正在转化为产业落地的具体场景。
(汽车责编:未找到用户
 )


 晋ICP备17002471号-6