
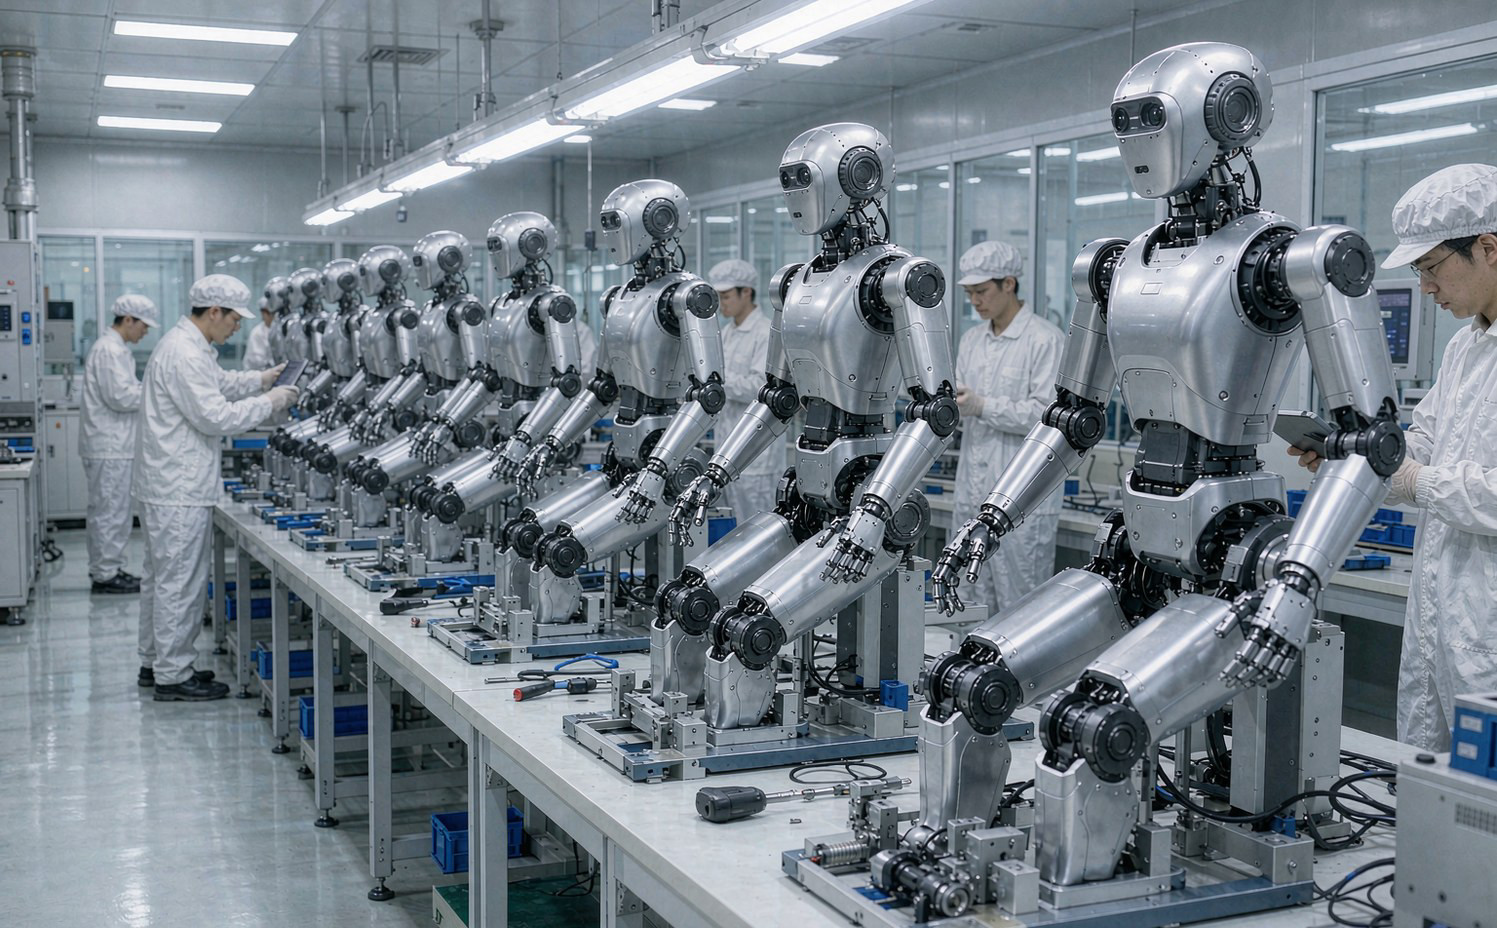
9月25日晚间有报道称,特斯拉近几个月已将Optimus人形机器人的产量扩大到原来的约10倍,但稳定规模化生产的难题仍未解决。多名熟悉项目的人士透露,当前生产线面临的障碍包括结构复杂的手部、自动化设备以及供应商方面的限制。
产能数据呈现出一条陡峭的爬坡曲线。两名熟悉生产工作的人士称,特斯拉上个月每周可生产数百台机器人,而在第二季度进行量产前小批量测试时,每周产量只有几十台。管理人员已告知员工,公司希望在年底前建成一条可连续运行的自动化产线,将每周产能提升至1000台以上。
从几十台到几百台再到目标1000台,中间隔着的不是简单的设备堆叠。手部是人形机器人公认的技术难点,单手通常需要20个以上的自由度,腱绳驱动方案对装配精度与材料耐久性的要求极高,且现有供应商大多不具备车规级的量产能力,特斯拉不得不自行开发关键环节。
Optimus项目与汽车业务的技术复用关系清晰。感知算法、计算平台、电池管理与精密制造能力都可以从整车业务直接迁移,这也是特斯拉在机器人赛道上相对初创企业的核心优势。但复用并不等于复制,汽车零部件的公差标准与机器人关节的装配要求并不完全通用。
产量扩张的节奏,也与特斯拉近期的整体业务调整相呼应。Semi电动卡车在同一周宣布进入规模化量产交付,乘用车端则在中国市场推出限时促销,三条战线同步推进反映出公司正在多个方向寻找新的增长支点。资源分散带来的执行风险,是外界最为关注的问题。
人形机器人行业目前普遍处在从样机走向小批量试产的阶段,能够稳定交付数百台的企业屈指可数。特斯拉的产能爬坡速度在行业内属于领先位置,但几百台距离真正的商业化规模仍有数量级差距,工厂内部自用是目前最现实的落地场景。
行业层面的技术瓶颈并不在特斯拉一家。AI模型的输入输出与真实物理世界精准匹配度不足,导致机器人在执行精细作业时会出现几毫米级的误差。这个误差在非结构化环境里会被放大,也正是人形机器人难以直接进入家庭与商业服务场景的根本原因。
对汽车产业而言,Optimus的进展具有风向标意义。车企密集布局具身智能的逻辑在于技术栈相通,而特斯拉的探索路径可能决定这条赛道的推进节奏。若年底千台周产能的目标能够兑现,机器人从产线试工走向规模化商用的时间表将被明显提前;若再次延后,行业对具身智能的预期也会相应调整。
(汽车责编:未找到用户
 )


 晋ICP备17002471号-6