
10月12日中国汽车工业协会公布的月度数据,把2026年前三季度的运行轮廓勾勒得十分清楚。汽车产销分别完成2324.6万辆和2327.1万辆,同比均下降4.5%,整体降幅看似温和,但拆开国内与海外两个市场,差距之大已经不能用同一套逻辑去解释。
国内市场的压力集中在销量与价格两端。前三季度汽车国内销量1506.6万辆,同比下降22.4%,传统燃料汽车国内销量659.9万辆,同比下降33.6%。国内乘用车累计销量1279.4万辆,同比下降24.9%,其中新能源乘用车销量766.7万辆,同比下降13.9%,新能源乘用车占乘用车国内销量比重达到59.9%。
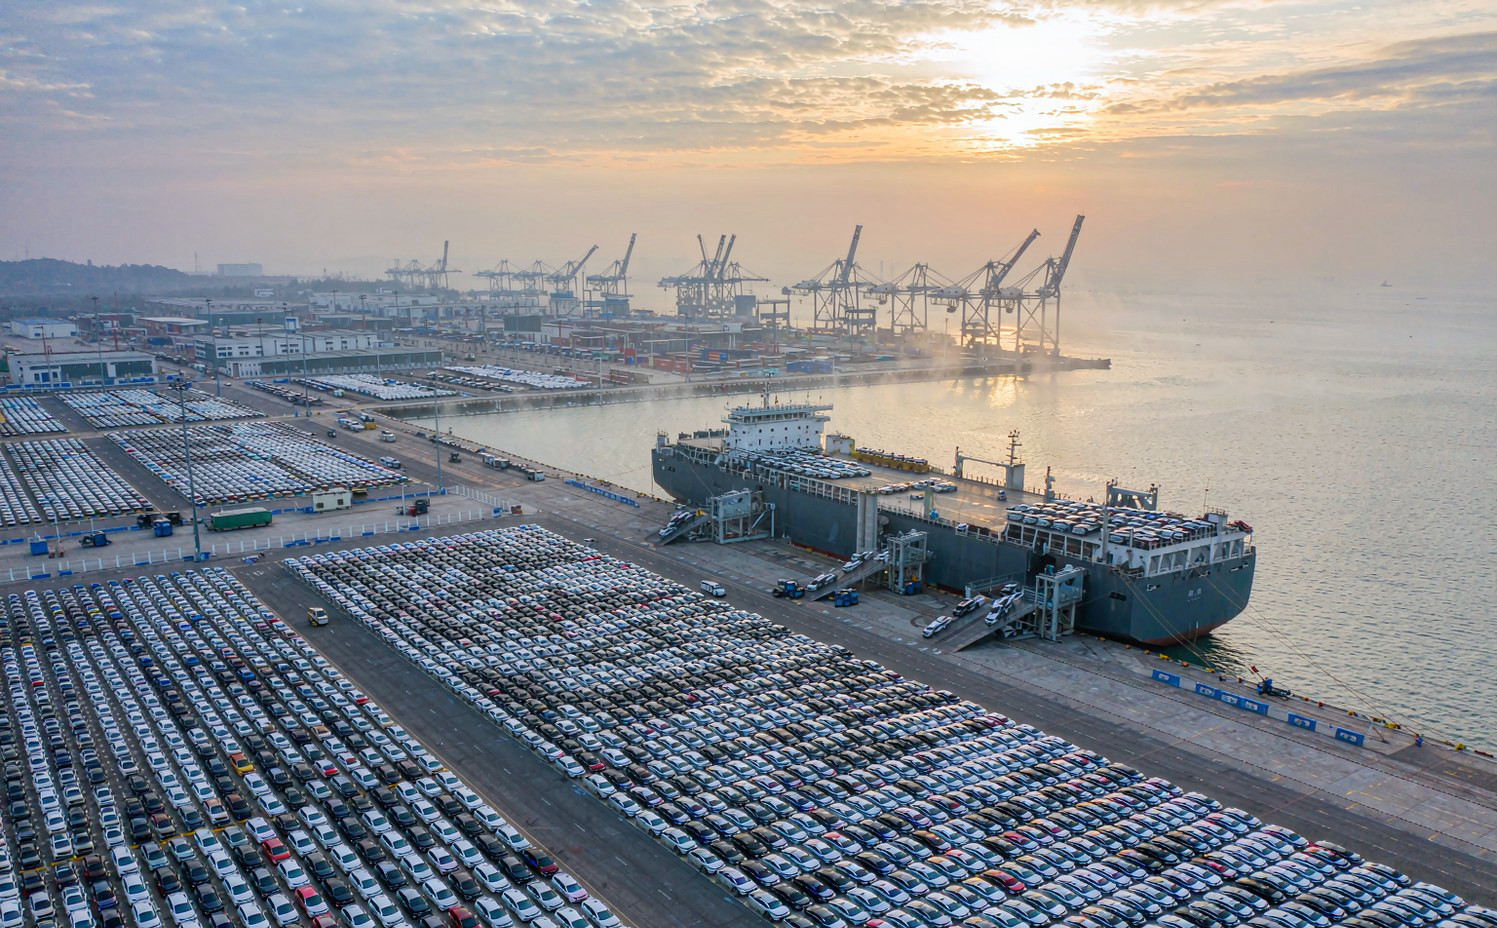
海外市场则是另一番景象。前三季度汽车出口820.5万辆,同比增长65.8%,其中乘用车出口716.7万辆,同比增长70.6%,商用车出口103.9万辆,同比增长38.8%。按这个节奏推算,全年出口量有望超过1000万辆,陈士华在发布会上也给出了这一判断。出口已经从补充渠道变成支撑总量的重要一极。
内冷外热的格局并非今年才出现,但今年的落差被拉到了前所未有的幅度。国内销量下降超过两成的同时,出口增长接近七成,两者之间的剪刀差接近90个百分点。这种分化意味着单纯以国内零售数据判断行业景气度,已经会得出明显偏悲观的结论。
造成内冷的原因并不复杂。补贴与税收政策在去年集中释放了部分需求,透支效应在今年上半年持续显现;终端价格竞争又让不少消费者形成观望预期,等待进一步降价。多重因素叠加之下,国内汽车市场持续承压,至今尚未看到有效改善的信号。
外热的支撑则来自产品竞争力与渠道建设的双重积累。中国品牌在插混、纯电与智能化上形成的代差优势,在海外市场仍能维持溢价空间;同时越来越多的企业开始在本地建厂、铺设服务网络,把出口从单纯贸易升级为属地经营。这也是出口能够连续多个月保持高速增长的根本原因。
两个市场的冷热差异,正在重塑企业的资源配置逻辑。研发、产能与营销预算加速向海外倾斜,国内业务则更多转向保份额与保利润。对经销商体系而言,这种调整的体感最为直接,部分依赖国内燃油车售后的门店,正面临客流与产值同步下滑的双重压力。
展望四季度,2500亿元消费品以旧换新资金已全部下达,存量政策的实施效能有望进一步增强,叠加地方与企业层面的促消费活动,国内市场销量降幅存在收窄空间。而《智能网联新能源汽车产业发展十五五规划》正式发布,为产业从规模增长转向质量提升提供了顶层指引。内冷外热短期内不会逆转,但两端的差距有望逐步收敛。
(汽车责编:未找到用户
 )


 晋ICP备17002471号-6