
广汽因湃电池第30万套下线,冯煜称自研须从材料电芯做到PACK
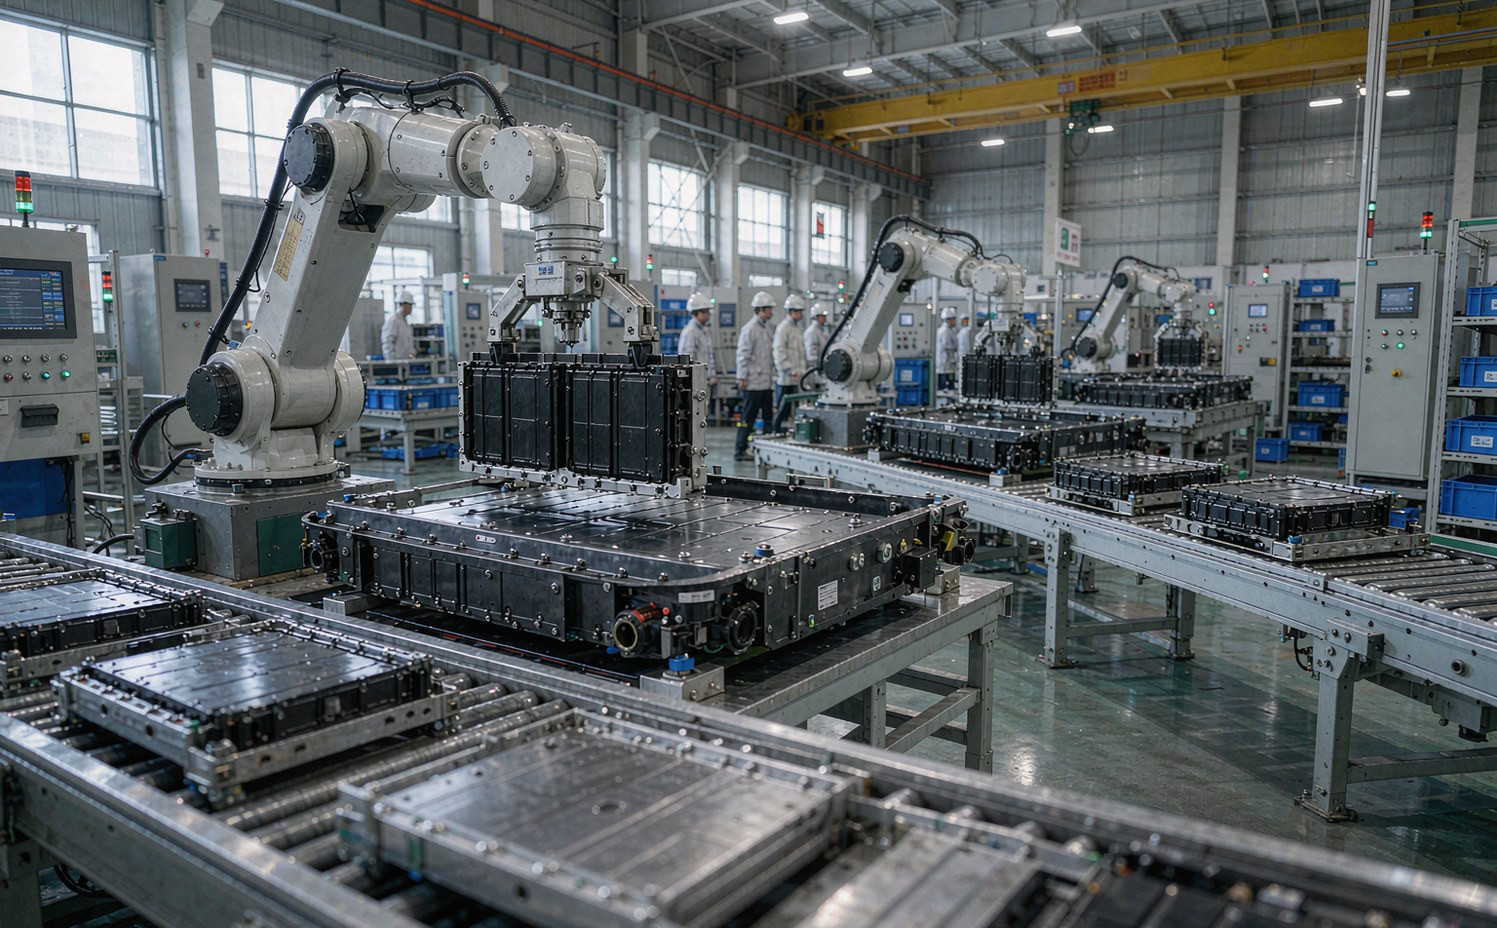
10月16日,广汽集团旗下因湃电池第30万套电池正式下线。30万套对一家整车集团自研自产的电池企业而言,是从试产走向规模化的一个分水岭,也意味着广汽在电池环节的自主供给能力已经能够支撑起相当规模的整车装机需求。,电池自供比例的提升会直接改变整车成本结构。
同一天,广汽集团昊铂埃安BU副总裁冯煜回应了车企自研电池的行业讨论。他的判断是,不少车企的自研集中在PACK集成和BMS应用层,电芯核心技术仍然依赖外采,而广汽走的是从材料、电芯到PACK全栈自研自产的路径。,这一表态把行业里关于自研深浅的争论摆到了台面上。
这一区分指向的是自研的含金量。PACK集成与BMS应用层开发的技术门槛相对较低,多数具备整车集成能力的车企都可以完成;而电芯涉及材料体系、配方工艺与制造一致性,投入周期长、资本开支大,也是决定成本与性能上限的环节。,两条路径在投入规模与技术积累上的差距会随时间放大。
冯煜进一步表示,掌握电池核心技术与产品定义权才能更健康地发展。产品定义权的含义在于,整车企业可以根据车型定位反向确定电池的能量密度、倍率性能与成本目标,而不是在外部供应商的标准品目录中做选择。,产品定义权的边界决定了整车企业在供应链中的话语权。
广汽的电池布局并非孤立动作。近年来自研电池成为车企的普遍趋势,理想此前以26.5亿元增资欣旺达动力拿下11.17%股份以锁定产能与排期,蔚来、吉利等也在自建或合资电池产能。路径各不相同,目标都指向供应链的主动权。,不同的资本开支强度对应不同的风险敞口。
自研电池的商业逻辑建立在规模之上。电池是整车成本中占比最高的部件,规模化自产可以在采购环节节省成本,并在产品迭代上获得更快的响应速度。前提是自产量足以覆盖固定成本,30万套正是检验这一门槛的刻度。,自产规模与整车销量之间的匹配关系需要持续校准。
风险同样存在。电池技术路线的更替速度快,固态电池等新体系正在推进产业化,重资产投入的电芯产线面临技术迭代的压力。产能规划一旦与技术节奏错配,自产反而会成为负担,这也是行业对自研电池始终存在分歧的原因。,产线柔性因此成为新建产能时的重要考量。
第30万套下线是一个结果,也是一个起点。广汽把电池作为核心技术与产品定义权的载体,意味着后续车型在三电层面的差异化将更多来自自研体系。这条路能否走通,取决于成本优势与技术迭代速度能否同时兑现。,供应链的自主可控与成本竞争力并不总是同向,这也是观察自研电池模式是否成立的关键指标。
(汽车责编:未找到用户
 )


 晋ICP备17002471号-6