
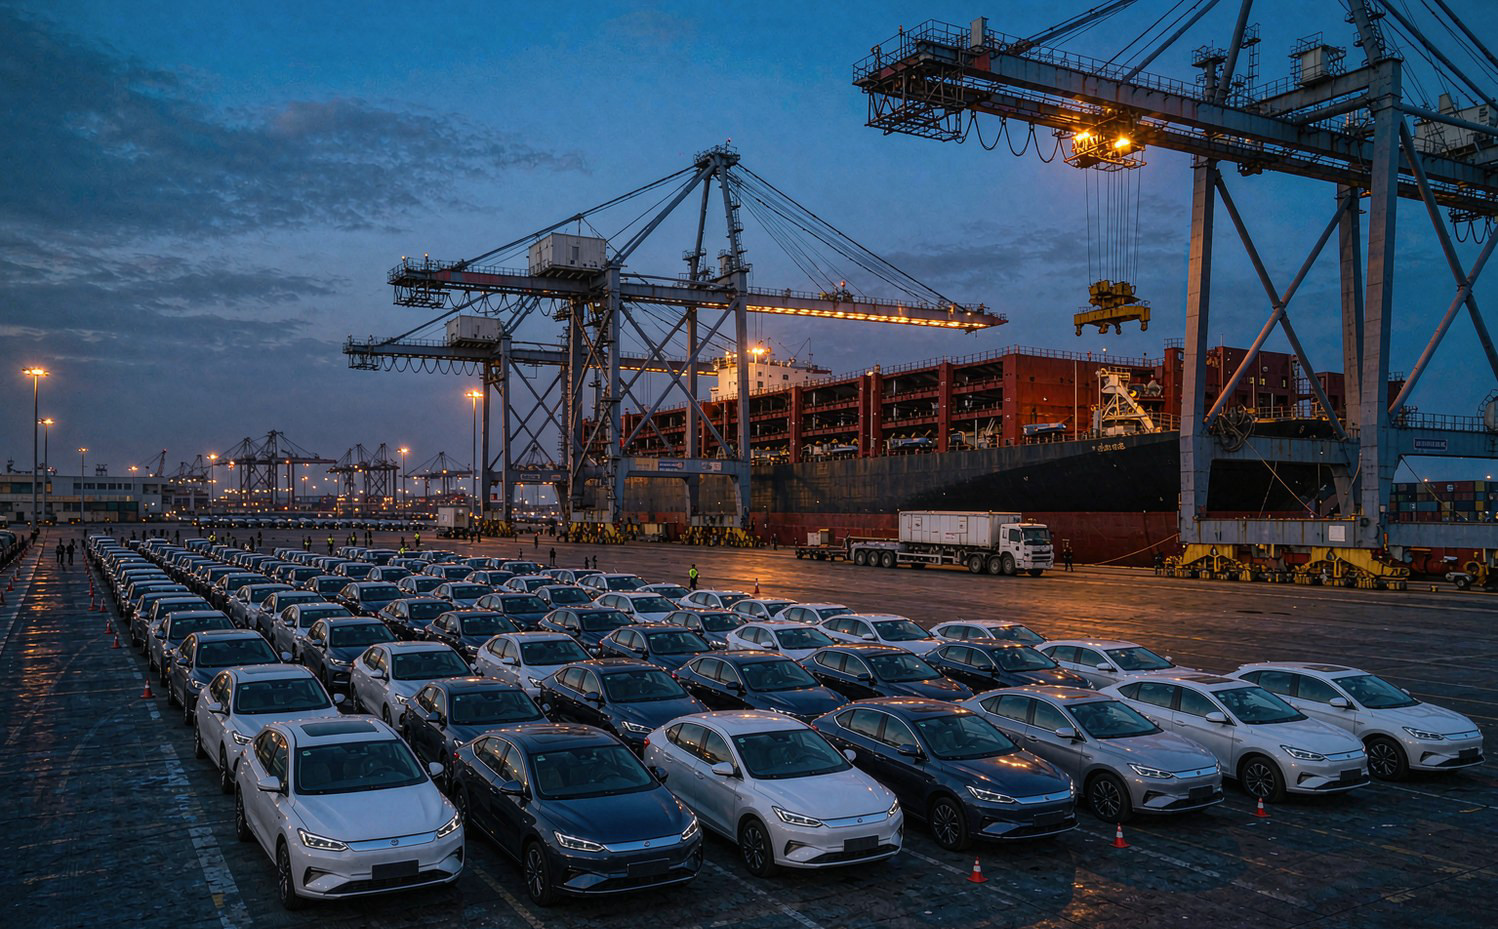
10月19日国新办新闻发布会上,国家统计局新闻发言人、副局长毛盛勇披露,1至8月中国新能源乘用车在全球市场占比超过60%。乘联分会同期统计给出了更精确的位置,2026年1至8月世界新能源乘用车销量达到1570万辆,同比增长15%,其中中国占比达到62%。
分月数据看,1月单月份额为62.8%,1至4月为61%,1至7月为62%,份额曲线在窄幅区间内波动,并未出现方向性变化。中国市场的体量优势已经从规模快速扩张阶段转入稳定占优阶段,月度份额的波动更多来自国内外销售节奏差异,而非竞争力本身起伏。全球每卖出5辆新能源乘用车就有3辆来自中国市场,这一比例在过去三年里提高了近20个百分点。
产量端的增速仍在向上。国家统计局数据显示,9月新能源汽车产量187万辆,同比增长16.9%。中汽协口径下,9月新能源汽车产销分别完成181.4万辆和182.3万辆,同比分别增长12.2%和13.6%,两个口径都指向新能源板块仍在整体车市中逆势扩张。产量增速高于销量增速,说明车企在为四季度与出口订单提前备货,库存水位需要持续跟踪。
出口是另一条支撑线。乘联分会数据显示,1至8月新能源乘用车厂商出口343.5万辆,同比增长124.3%。2026年6月中国汽车单月出口量突破100万辆,其中新能源汽车出口52.3万辆;上半年汽车累计出口509.6万辆,新能源汽车出口235.5万辆。上半年新能源汽车出口235.5万辆,占同期汽车出口总量的46.2%,结构占比仍在逐年抬高。
中汽协的统计进一步印证了内外分化的格局。1至9月汽车产销分别完成2324.6万辆和2327.1万辆,同比均下降4.5%;其中汽车国内销量1506.6万辆,同比下降22.4%,出口820.5万辆,同比增长65.8%。总量小幅下滑的同时,结构变化幅度远超总量。9月汽车销量295.6万辆,环比增长9%,同比下降8.4%;其中汽车国内销量190.4万辆,环比增长11.9%,同比下降26%。
新能源在出口中的比重持续抬高。1至9月新能源汽车出口400.6万辆,同比增长约1.3倍,从6月起新能源汽车出口占汽车出口总量的比例已连续4个月超过50%,9月单月出口57.1万辆。新能源不再是出口的补充品类,而成为主要增量来源。9月汽车出口105.3万辆,环比增长4.2%,同比增长61.4%,单月出口规模继续维持在百万辆上方。
乘用车板块的分化更为明显。1至9月乘用车销量1996万辆,同比下降6.1%,其中国内销量1279.4万辆,同比下降24.9%,出口716.7万辆,同比增长70.6%。出口增长实际上接住了国内需求收缩留下的缺口,也改变了车企排产与渠道资源的分配逻辑。中汽协预计四季度汽车出口仍将保持增长,全年汽车出口有望超过1000万辆。
把两组数据放在一起看,国内需求修复与海外市场开拓已经不是此消彼长的关系,而是同一套产能的两条出口通道。全球份额站稳60%之后,规模红利仍在,但边际递减已经开始显现,品牌溢价与服务网络本地化深度将决定下一阶段的位次。
(汽车责编:未找到用户
 )


 晋ICP备17002471号-6