
翻开9月的销量榜单,一个非常明显的信号出现了:10万级纯电SUV已经抱团冲进了主流消费市场。当月车型销量前十中,这类车型直接拿下三个席位—比亚迪元UP以22767辆排第4,零跑A10以21772辆排第5,长安启源Q05以18043辆排第6。三款车加起来月销量超过6.2万辆,放在几年前,这几乎就是整个微型纯电市场的体量。10万级纯电SUV,不再是边缘补位,而是真真切切站到了舞台中央。
要理解这件事的分量,得先回看小微电当年有多风光。巅峰期的微型车是真正的销量霸主:五菱宏光MINIEV 2021年卖出42.6万辆,直接问鼎中国新能源汽车年度销冠;2022年更冲到55.4万辆,单月最高销量一度突破5万辆。吉利熊猫、五菱缤果、比亚迪海鸥也都在这条赛道里各领风骚,五菱更是靠宏光MINIEV一款车,撑起了品牌近三分之一的销量。
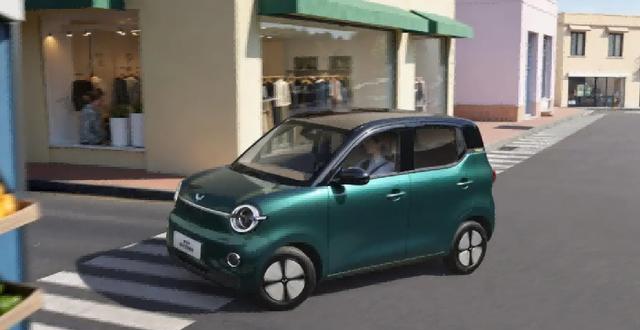
然而如今,这个神话已经悄然崩塌。宏光MINIEV 2026年上半年只卖了约8万辆,去年同期还有17.11万辆;1到9月累计约10.8万辆,去年同期是28.8万辆,近乎腰斩再腰斩,9月单月只剩13630辆。吉利熊猫9月份销量约为3500辆,同比大跌超过70%;即便强悍如比亚迪,海鸥在9月份的销量也不足万辆,与巅峰时期的月销量超5万辆相比,简直是天上地下。曾经的霸榜车型,如今集体掉到月销几千台,集体进入了尴尬期。
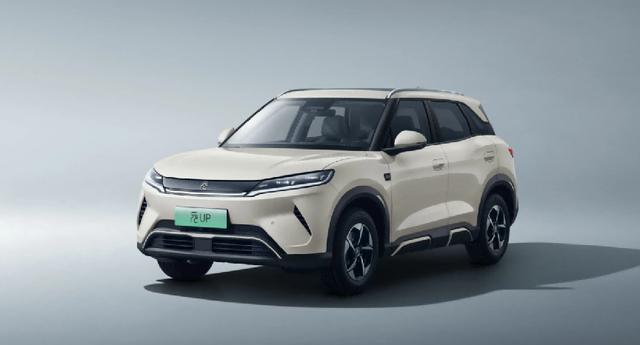
小微电式微跟10万级纯电SUV的崛起有没有关系?肯定是有的,这本质上就是一轮全面的"消费升级"。先说空间:这一批SUV的车长普遍在4.2米以上,轴距基本上都超过了2.6米,后排能坐人、后备箱能装物,而小微电的轴距基本在2.5米以下,后排基本是应急,买菜接娃尚可,家用就捉襟见肘。
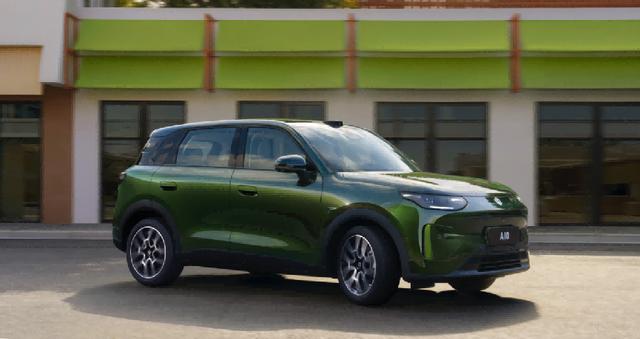
再说配置和科技:10万级车型普遍给了大屏车机、倒车影像,部分还带L2级辅助驾驶,更卷的是这些10万级的纯电SUV的高配车型都配置了激光雷达。而小微电车型连气囊配置都常被诟病。续航和补能的差距更直观:这些SUV的CLTC续航普遍到了500公里级,还带快充;微型车普遍300公里上下,多数不支持快充。多花三四万换来个"一步到位",再加上以旧换新补贴和电池成本下行,"加钱上SUV"越来越划算,微型车的生存空间自然被急速挤压。
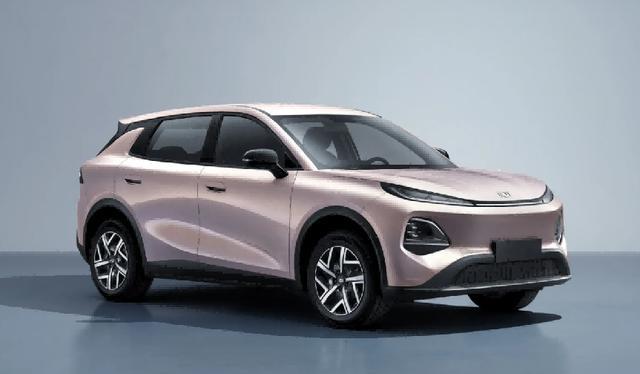
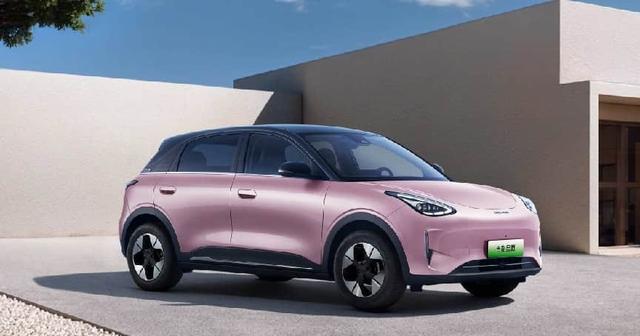
那么,面对迅速崛起的10万级纯电SUV,星愿的市场会被逐渐抢占吗?可能性确实存在:星愿顶配10.18万,正好撞上元UP、启源Q05等车型的入门价位,但凡用户的需求从"代步"往"空间、通过性、家用"挪一步,SUV就是更优解,这部分订单会被分流,而且10万级的激光雷达辅助驾驶,对于消费者来说将是一个致命的诱惑。不过,这种可能性不会突然出现也不会进行得太彻底,毕竟星愿(包括其他小型纯电车)的用户买的是灵巧好停车、省心省钱的城市通勤工具,加上6.48万的起售价更低,覆盖的人群比10万级SUV更入门。两种需求错位,大概率是分流而非迅速吞并。
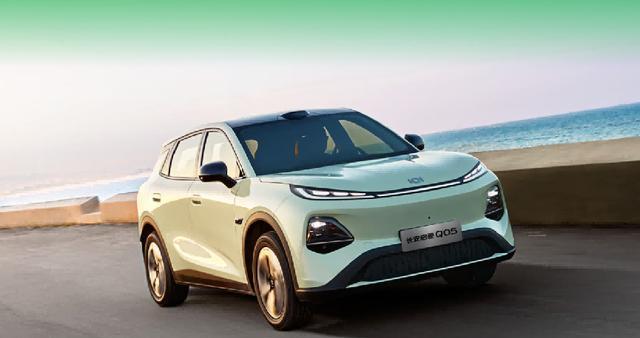
总的来看,10万级纯电SUV的抱团崛起,是这一轮车市最确定的主线。它挤垮的不是"小车"这个品类,而是把"3万到5万将就代步"的蛋糕,整个上移到了"6万到10万体面用车"。可以预见,未来小微电市场还会进一步收缩,10万级纯电SUV与A0级小车将分层共存、各守基本盘。至于星愿能不能一直站着,就看它能否在守住代步灵巧的同时,把质感和价格优势延续下去。
校对 任盈
(汽车责编:李主编
 )


 晋ICP备17002471号-6