
11月4日,乘联分会发布10月全国乘用车市场初步统计。10月1日至31日,全国乘用车市场零售169.3万辆,同比下降25%,环比增长5%;厂商批发263.5万辆,同比下降10%,环比增长3%。今年以来累计零售1502.7万辆,同比下降22%,累计批发2237.2万辆,同比下降6%。
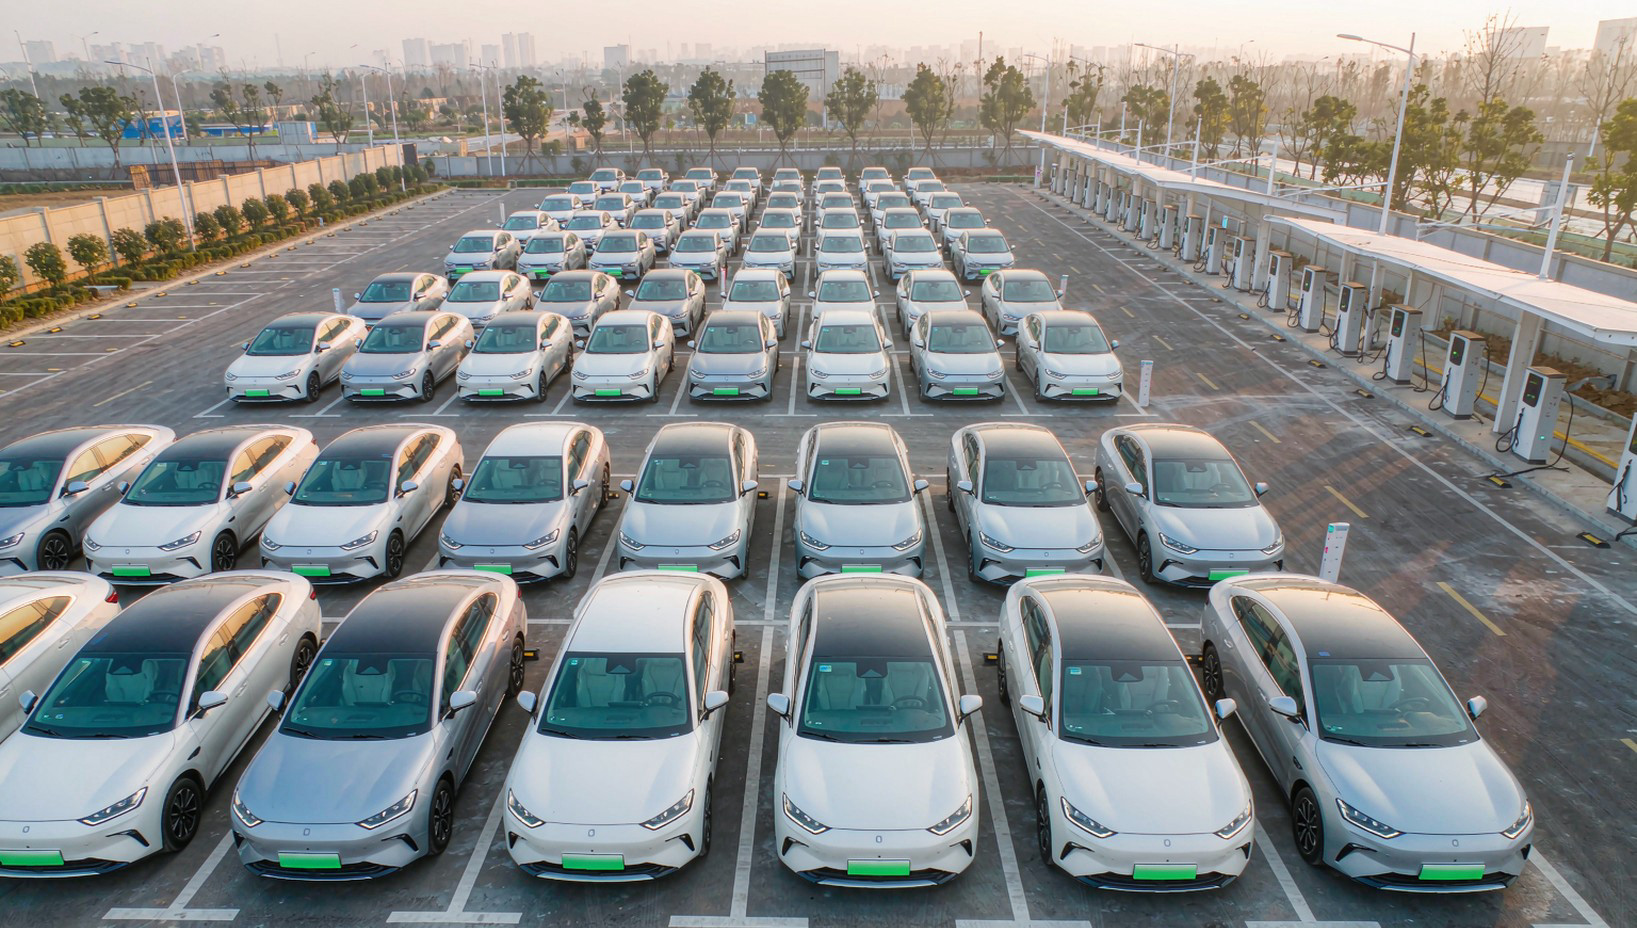
新能源板块的月度表现延续强势。10月新能源零售114.8万辆,同比下降10%,环比增长6%;厂商新能源批发180.7万辆,同比增长12%,环比增长8%。今年以来新能源累计零售890.7万辆,同比下降12%,累计批发1325.6万辆,同比增长10%。
渗透率指标刷新了历史纪录。10月厂商新能源批发渗透率达到68.6%,零售渗透率67.8%,两个口径均处历史高位区间,其中批发口径创下历史新高。乘联分会将10月批发端概括为总量温和增长、结构剧烈分化,外部环境成为主导销量走势的关键变量。
厂商批发榜的头部格局相对稳定。10月新能源批发前五依次为比亚迪48.31万辆、吉利汽车21.32万辆、奇瑞汽车13.45万辆、长安汽车12.24万辆、零跑汽车10.30万辆,吉利、奇瑞、上汽乘用车、小鹏与长城的单月新能源批发均刷新自身历史纪录,特斯拉中国交付量预估67829辆,同比增长10.3%。
纯电与插混的动能转换在头部企业表现明显。比亚迪10月纯电动批发30.57万辆,同比增长5.86%,插混约17.74万辆,同比下降11.02%,纯电对插混的超越自5月开始后差距继续拉大,超充网络的铺开与5C级别电池向6万至10万元车型普及,正在改变两类动力形式的相对吸引力。
合资阵营的新能源爬坡呈现低基数高增速特征。10月上汽大众新能源批发17975辆,一汽大众14933辆,两家同比增速均实现翻倍,广汽丰田新能源批发11058辆,合资品牌在新能源批发端的份额虽然仍很有限,但增速曲线开始抬头。
终端渠道的压力并未随批发数据同步缓解。10月经销商库存预警指数62.2%,同比上升9.6个百分点,91.1%的经销商预计全年销量同比下降,零售与批发之间的温差提醒市场,车企披露的交付数据多为批发至经销商的口径,终端真实成色需结合零售与库存综合判断。
68.6%的批发渗透率意味着新能源已经从市场增量变量转变为乘用车基盘本身,燃油与新能源在批发端的攻守基本完成换位。四季度的走势将取决于以旧换新资金的接续节奏与年底冲量的力度,行业竞争的重心正从油电之争转向新能源内部的结构分层。
(汽车责编:李主编
 )


 晋ICP备17002471号-6