
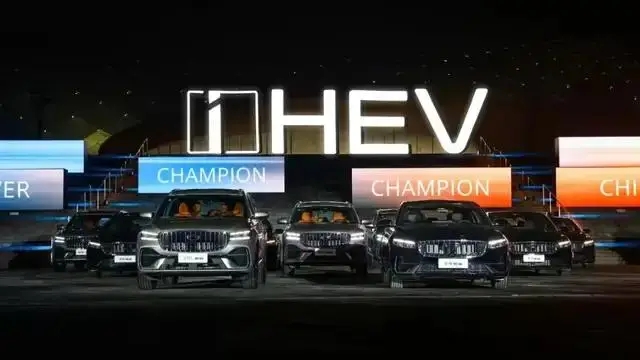
过去几年,国内新能源市场的目光一直集中在插混和增程身上,大家默认大电池、可充电的混动形态,才是自主品牌追赶和超越海外车企的突破口。但最近一段时间,市场风向已经悄悄发生变化,插混、增程的国内零售数据持续承压,HEV车型的交付量却在稳步走高。这么说,我们绕了一大圈,最后怎么又回到日系车企深耕多年的HEV赛道上了?这个问题问得有点扎心,但数据摆在那里,不得不认真看看。
先看数据。从最新的零售数据来看,插混和增程的国内终端都出现了明显的同比下滑,两条路线的承压程度并不相同。9月插混零售23.2万辆,同比下滑35.7%;增程当月零售8.8万辆,同比下滑17.3%。插混的下跌幅度更大一些。插混的盘子原本更大,主力车型集中在10万到20万的家用区间,过去依靠绿牌、购置税优惠和可充电的优势,吸引了大量燃油车置换用户。现在政策红利逐步收紧,加上纯电车型价格持续下探,很多预算有限的买家会直接转向纯电,直接压缩了插混的生存空间。政策的潮水退了,谁在裸泳,数据一目了然。
增程的情况略有不同。增程的总量更小,用户群体也更集中,大多是预算20万以上、看重座舱舒适和接近纯电行驶质感的家庭。赛道的马太效应很强,只有少数几款头部车型能够稳定走量。增程的问题不在于产品不好,而在于市场容量有限:高端家用SUV和MPV的盘子就那么大,头部车型吃掉了大部分份额,后来者很难分到羹。它不会消失,但也很难再复制前几年那种全面爆发的行情。一个赛道如果只能容纳两三个赢家,那它注定不是所有人的机会。
和它们形成反差的就是HEV。虽然它的绝对销量暂时比不上插混,但是同比增速长期维持在50%上下,在所有混动路线里表现最为亮眼。实际上,HEV的增长主要来自很多燃油车主力车型新增HEV版本之后,慢慢拿到的订单。它的受众基本集中在没有固定充电桩、不方便频繁补能的区域,县城和地级市的用户占比很高。所以可以说,HEV的增长是存量市场里的置换增量,它正在承接原本打算购买燃油车、又想要更低油耗的那一部分客户。这批用户的需求很朴素:不想改变用车习惯,不想装充电桩,只想加油的时候少花点钱。
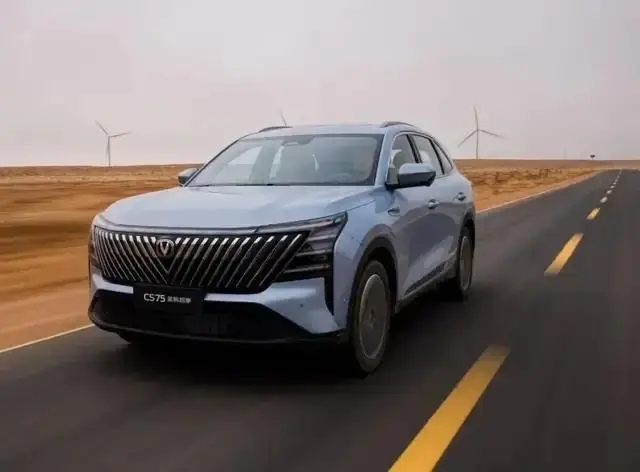
车企集中加码HEV,并不是主动放弃插混和增程,而是在市场、法规、海外需求多重因素影响下,做出的平衡选择。国内的双积分和油耗法规一直处在收紧的状态,车企需要更多低油耗车型来拉低整个产品矩阵的平均油耗。HEV搭载的电池容量很小,整车增重不多,节油效果稳定,能以可控的成本帮车企完成积分目标。另一方面,如今大电池已经成为插混和增程车型的主流趋势,大家不断卷大电池使得整车成本不断抬高,对中高端车型来说尚可接受,但对于走量家用车型来说,价格优势会被削弱,反而得不偿失。电池越大,车越贵,最后买单的还是消费者,这笔账车企算得清楚。
还有一个技术层面的便利:自主品牌在过去几年做插混的时候,已经把DHT混动架构、电机、电控的供应链打磨成熟,这套技术体系经过简化之后,就能直接适配HEV车型,研发投入可以分摊到多条动力版本上,不用从零开始搭建一套全新的技术平台。做插混攒下的家底,做HEV时直接能用,这叫技术复用。再加上海外很多市场并不支持插混的绿牌补贴,当地的充电基础设施也不完善,相反HEV在东南亚、北美这些区域接受度很高。布局HEV,也能帮助自主品牌打开海外市场,对冲国内市场的波动。国内卖得动的,海外不一定认;海外认的,国内也得跟上,两条腿走路才稳。
当然,这并不代表插混和增程会没落。插混依然有很强的出口潜力,大量订单支撑着这条路线的基本盘;增程在高端家用SUV、MPV细分市场里,依旧拥有稳定的受众,只是它们很难再复制前几年那种全面爆发的行情。事实上,多条混动路线并行,已经成为车企的常规布局,而不是单一赛道押注。氢燃料电池路线、甲醇混动路线等等新技术,也同样受到不少车企重视。市场本来就不存在唯一正确的混动方案,不同的补能条件、不同的用车场景,都会催生不一样的需求。把鸡蛋放在一个篮子里,风险太大;多放几个篮子,才叫成熟。
跟日系HEV比,自主HEV的优势和短板都很明显。现在市面上的自主HEV,大多是从自家成熟的插混DHT架构演变而来,和丰田THS、本田i-MMD这套发展了几十年的HEV,底层逻辑有相似的地方,但是产品取向存在明显差别。日系HEV的核心追求是极致稳定和均衡耐用,经过几十年海量市场数据的打磨,它的标定逻辑偏向保守,不管是堵车还是高速巡航,油耗表现都不会出现大幅度波动,长期使用的故障率控制得很好。很多老车几十万公里依旧稳定运转,这也是日系双擎长期积累下来的口碑根基。稳定耐用这件事,说起来简单,做起来需要几十年数据堆出来。
不过日系HEV的短板也很突出:车机和智驾配置普遍偏弱,动力调校偏温和,高速再加速的时候,动力储备会显得比较克制。自主HEV恰恰在这些方面补了课。吉利i-HEV、长安蓝鲸超擎这类自主HEV车型,在油耗层面已经和日系双擎站到同一水平线,部分城市工况下的油耗表现甚至会更好。它们最明显的优势集中在动力和智能化上,自主的DHT架构可以在高速工况下维持更强的动力输出,超车的时候动力响应会更轻快。同时,自主车型原生就搭载了更高规格的车机、辅助驾驶硬件,座舱交互、语音控制、智驾功能,都比同价位日系HEV丰富很多。更关键的是在定价上,同配置的自主HEV,通常也会比日系双擎更有性价比。油耗追平、动力更强、智能更多、价格更低,这套组合拳打下来,消费者很难不心动。
但不可否认的是,日系HEV经过多年发展已经积累了海量的耐久标定数据,在长期可靠性、不同极端环境下的系统稳定性上,有着先发优势。自主HEV的上市时间还比较短,长期使用的口碑,还需要更长时间的市场验证。买车不是买参数,是买未来几年的省心。日系HEV的“开不坏”口碑,是几十年攒下来的;自主HEV要证明自己同样可靠,需要时间,也需要真实车主的里程数来背书。这场竞争不是短跑,是马拉松,起跑快不代表终点近。
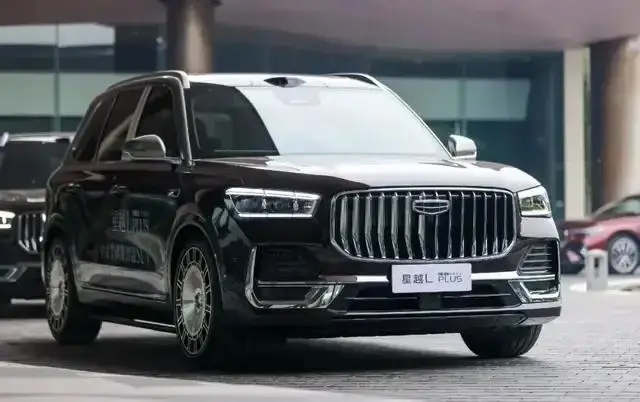
说到底,自主品牌布局HEV,并不是简单复刻日系的老路,而是在已经掌握电驱技术之后,补上一块适配全球市场的拼图。HEV的崛起,只是证明了节油省心、不用充电的车型,永远都有稳定的用户,而不是自主品牌的技术探索又重新走回原点。绕了一大圈,看似回到HEV,实则是在插混、增程、纯电、HEV多条路线之间,找到了更务实的平衡点。用户的需求从来不是单一的,有人能充电,有人不能;有人在乎绿牌,有人只在乎油耗;有人追求纯电质感,有人只想少跑加油站。谁能把这些需求都接住,谁就能在市场上站得更稳。至于是不是“日系路线真香”,答案不重要,重要的是,消费者终于有了更多不用妥协的选择。
文/KMM
图片来源:网络
(汽车责编:李主编
 )


 晋ICP备17002471号-6