
老公司成了“非正常户”,为什么新公司开票直接被判D级?
某地方河东区税务局2026年8月的一批非正常户公告里,不少是老板眼中“早就没管了”的小公司。但2026年真正的变化不在于这些公司被公示,而在于一张看不见的关联网络,正在把“过去的事”追到“现在的生意”上。
一位企业负责人的经历很典型:他在外地有一条非正常户记录,自己几乎忘了。等他在新公司登录电子税务局准备开票时,系统直接将新公司的纳税缴费信用判为D级——依据是“非正常户直接责任人员注册登记或负责经营的其他纳税户”,直接判D。他想不通:新公司按时申报、正常经营,凭什么替老公司背信用污点?
答案藏在规则里。
连续三个月“没申报”,系统不会先打电话
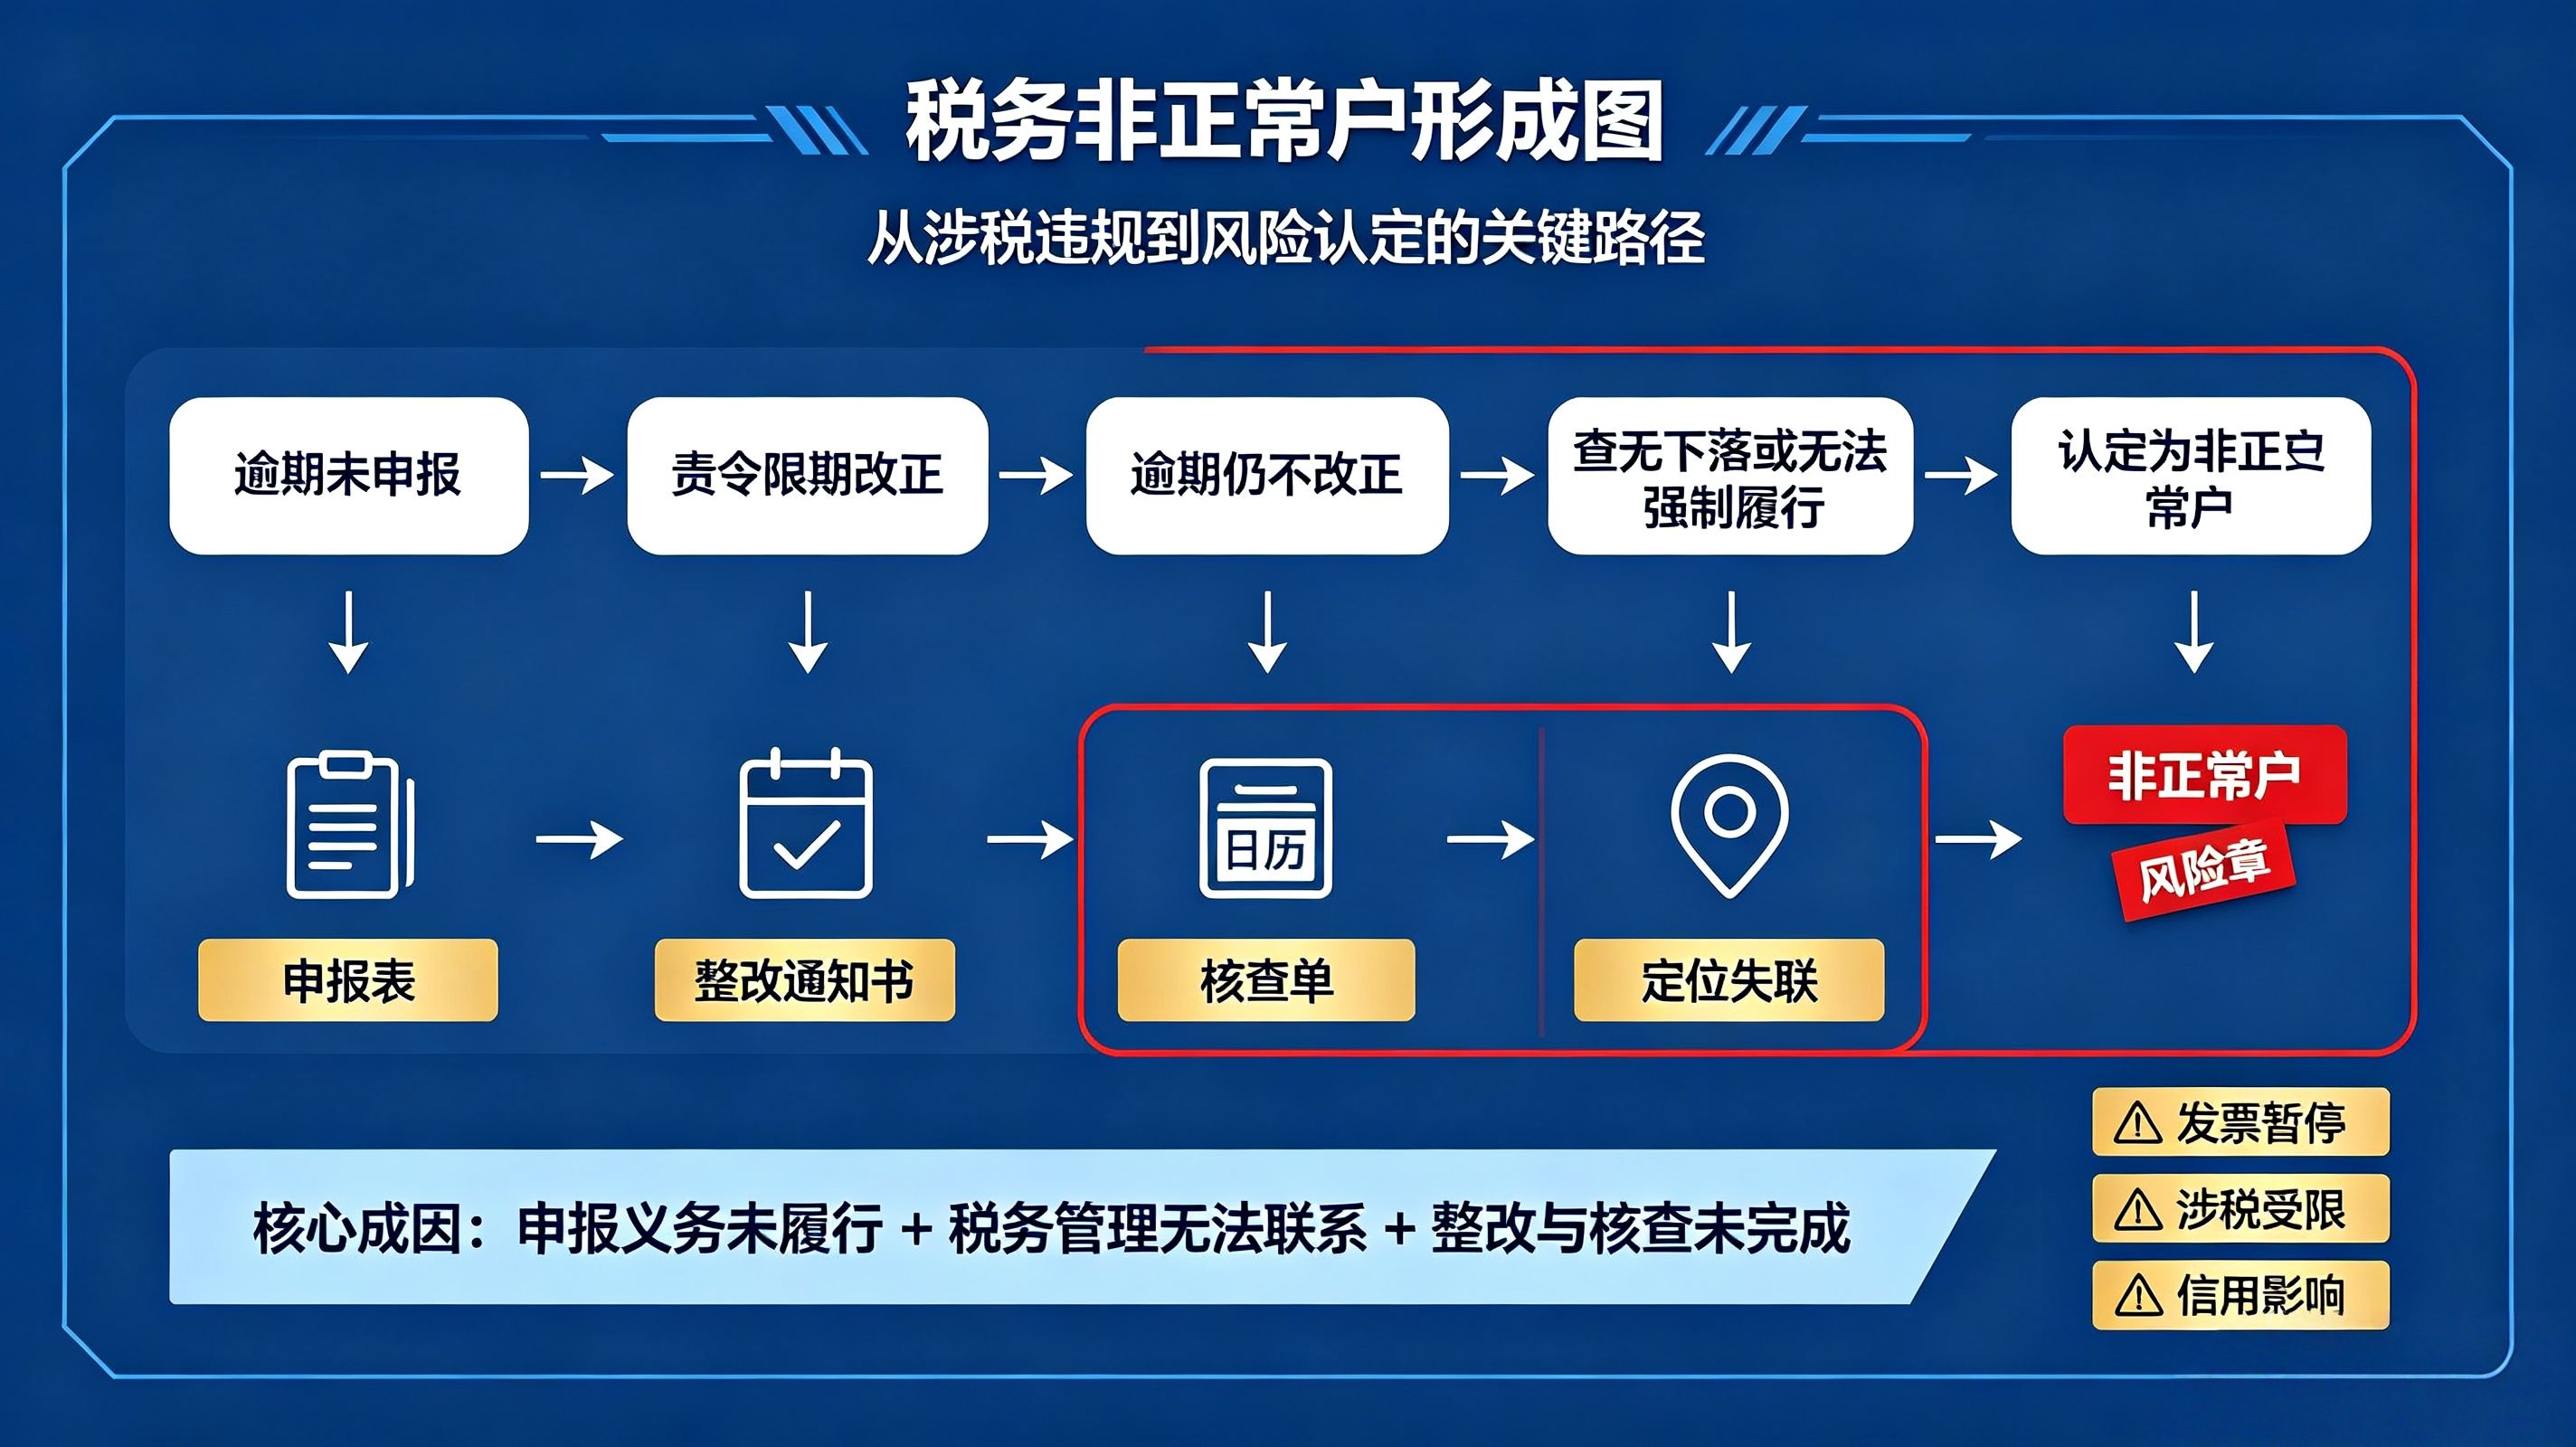
很多老板对“非正常户”的理解停留在“欠税不缴”。但认定标准的第一触发点,恰恰不是欠税,是连续三个月所有税种均未进行纳税申报。没有收入、没有开票、觉得“不用报”,但零申报本身也是申报义务。财务人员离职交接遗漏、小规模企业觉得“没业务就不管”,三个月一过,税收征管系统自动认定,发票领用和开具权限同步停止。
第二类触发是“失联”:注册地址变更了没有在税务同步,登记电话打不通,税务机关实地核查找不到人。第三类才是欠税长期不处理,以及营业执照被吊销后未及时办理税务注销。
也就是说,大量非正常户的起点,不是“恶意”,是“疏忽”。但后果并不因为起点是疏忽而减轻。
后果不止“开不了票”,有三层会依次传导
第一层,企业本身停摆。 发票停用,出口退税暂停,税务变更、注销办不了,纳税信用直接判D级。如果非正常状态持续,税务登记证件还可能被宣布失效。
第二层,责任人员被“留痕”。 法定代表人、财务负责人、办税人员会在税务系统留下关联记录,名下其他企业被重点监控;后续新设企业时,税务登记和发票审批都会受限。
第三层,也是最容易被低估的:新公司被“关联判D”。 根据《纳税缴费信用管理办法》及相关补充规定,非正常户的“直接责任人员”在认定之后注册登记、负责经营的新公司,纳税缴费信用直接判为D级,无论新公司是否开展业务、是否依法纳税。政策对“直接责任人员”的界定包括认定时的法定代表人、实际经营负责人、经法院生效裁判确定的实际控制人等,“换个法定代表人”并不能切断这条关联。
更隐蔽的一条线是“六员关联穿透”。金税四期系统锁定法定代表人、股东投资人、财务负责人、办税人、领票人、开票人六类实名人员,六人中任意一人曾经或现在在非正常户、走逃户、欠税企业挂名,哪怕你公司业务本身干净,发票额度也可能被系统同步调降甚至归零。老会计离职后没有在电子税务局解绑,旧公司后期出问题,连带现在任职企业被预警,这类“躺着中招”在实务中并不少见。
解除流程没有想象中复杂,但有三个关键动作
现行规则下,非正常户解除不需要单独写申请。核心逻辑是:把欠的“动作”补齐,系统自动解除。
线上路径已经比较清晰。登录电子税务局,进入“非正常状态解除”模块,系统会展示全部待办事项:逾期未申报记录、违法违章处罚、欠税和滞纳金。逐项补报所有漏报税种,零申报也必须如实提交,增值税、附加税费、企业所得税、个人所得税不能遗漏;接受处罚并缴纳罚款;有欠税和滞纳金的,一并清缴。全部待办清零后,系统自动取消非正常状态,可以下载《税务事项通知书(取消非正常户通知)》留存。
需要留意的是,认定时间较早(如2022年12月20日之前)的非正常户、地址失联类、存在特殊涉税事项的,线上可能无法办结,需要到主管税务机关办税服务厅现场处理。地址失联导致的,还要先完成经营地址信息更正备案,保证登记地址和联系电话能够正常联络。
还有一个容易被忽略的善后动作:如果六员中有离职人员曾经挂名,解除非正常户之后,一定要在电子税务局办理解绑和变更,否则历史关联记录会继续影响其他企业。
信用修复有一个硬上限:不得评为A级
解除非正常状态不等于信用记录自动“清零”。非正常户履行法律义务、由税务机关解除状态后,可以申请纳税信用修复,但修复结果不得评价为A级。这意味着即使彻底纠正,下一次评价周期内也拿不到最高信用等级。
对正在参与招投标、申请银行贷款、或者计划新设主体的某地方企业来说,这条限制的实际影响,往往比罚款本身更大。罚款金额可能不高,但D级信用的传导周期和关联范围,才是真正需要提前算清楚的账。
某地方老板可以马上做的一件事
税务局2026年8月的非正常户公告仍在持续更新,说明这件事不是“过去式”。与其等到开票被停、新公司被判D级再去补救,不如现在花十分钟做一次自查:打开电子税务局,查看“非正常户信息查询”和“六员”配置,确认登记电话能打通、注册地址与实际一致、离职人员已经解绑。
非正常户的本质,是企业在税务系统里“失联”或“失责”的状态。解除它需要的不是关系,是把该补的申报补上、该缴的款项缴清、该切断的关联切断。越早处理,关联的链条越短;拖得越久,被牵连的主体就越多。
(企服责编:未找到用户
 )


 晋ICP备17002471号-6