
金税四期下,还在“卡金额”的老板,可能连预警通知都看不懂
金税四期下,还在“卡金额”的老板,可能连预警通知都看不懂
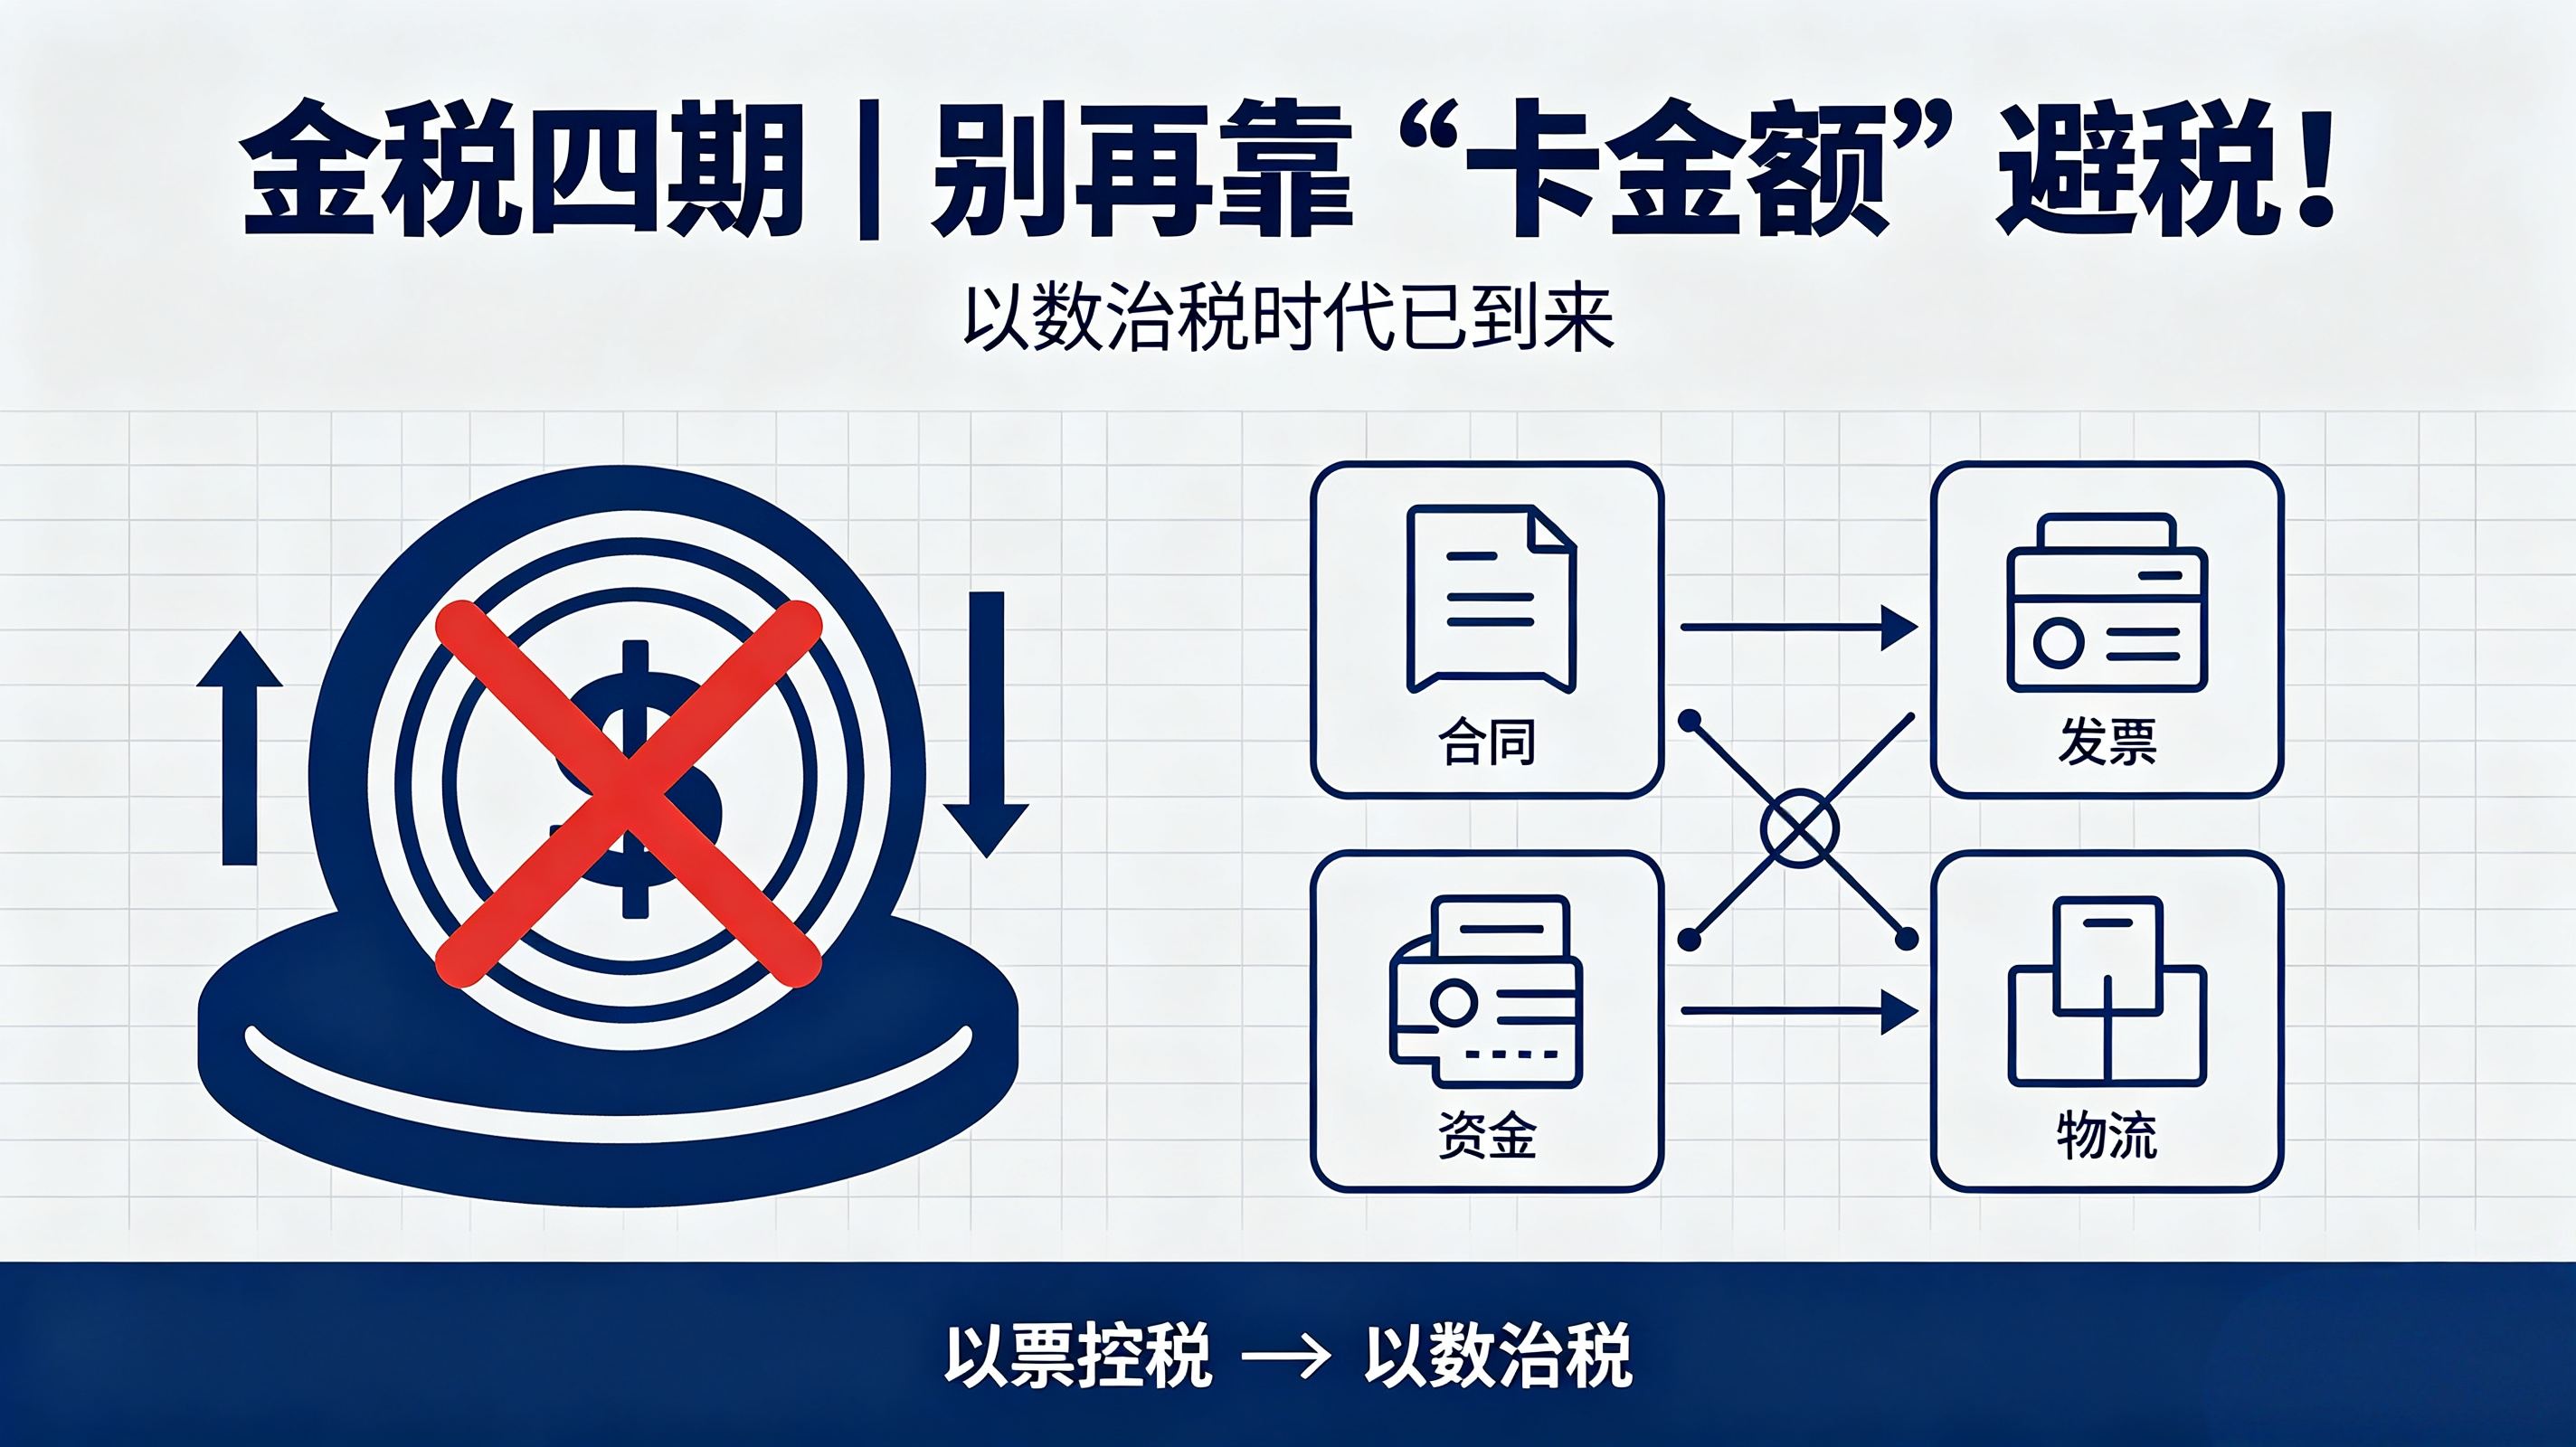
“单笔不超过50万,就没大事。”
这句话在不少老板的饭局上还能听到。但2026年的税务稽查现实是:一个加油站三年通过法定代表人私户收了超过800万元加油款,单笔流水普遍只有几百到几千元,没有任何一笔触及自然人转账的大额报告标准,依然被精准锁定、全额追缴。被查的原因不是“转了多少”,而是申报收入只有同区域同行的六成,系统和同行一比,账就对不上了。
金税四期全面运行之后,“控金额”这条旧经验已经基本作废。真正决定一家企业安不安稳的,不再是某一笔转账的大小,而是业务、资金、发票、合同之间能不能相互印证。
监管逻辑已经换了三层底座
第一层,从“看发票”变成“看数据逻辑”。 金税三期的核心是以票控税,发票是主要抓手。金税四期推动的是“以数治税”,系统做的是全量数据的穿透式比对,覆盖全税种、全流程,甚至把社保费、非税收入也纳入同一套数据视野。发票只是数据之一,银行流水、平台订单、物流记录、水电能耗、社保人数,都在同一个池子里交叉校验。
第二层,跨部门数据不再是“偶尔调取”,而是常态化共享。 金融端对公对私账户交易、第三方支付经营流水持续接入;经营端电商订单、收银系统、物流收发、水电燃气数据被实时采集;政务端市场监管、社保、公安、海关信息互联互通。宝安区一场财税分享会上,讲师用了一个很准确的比喻:“监管X光” ——业务流、资金流、发票流、合同流四流联动,系统自动比对,逻辑断裂的地方就是风险标记点。
第三层,稽查从“单户抽查”转向“沿产业链穿透”。 一旦某个环节被识别为虚开或异常,上下游相关企业会被一并纳入协查范围。2025年全国检查涉嫌虚开骗税企业6.96万户,查处高风险加油站3904户,1818名“双高”人员被查处,涉税中介、加油站、直播行业位列通报前三。数字本身说明的是覆盖面,不是“抓大放小”。
中小企业不再是“安全区”,三个场景最容易出事
2025年全国税务稽查查补总额1927亿元,中小微企业案件占比73.6%,面向消费者的零售、餐饮、电商行业案件占比41.2%。这个数据直接打破了“小企业没人查”的惯性判断。
场景一:私户收款,但申报数据“太干净”。 嘉峪关某商贸公司通过员工个人账户收取成品油、液化天然气货款,三年未开票收入占比平均42.6%,增值税税负仅0.56%,远低于同行。系统不需要上门翻账,银行流水和申报数据的自动比对就足以锁定异常,最终追缴加处罚合计两百多万元。铁岭一家财税服务公司同样如此:对公账户收款与申报基本吻合,但按客户规模和最低收费标准测算,真实收入至少是申报数的三倍,差额最终被查明流向了实际控制人的个人银行卡。
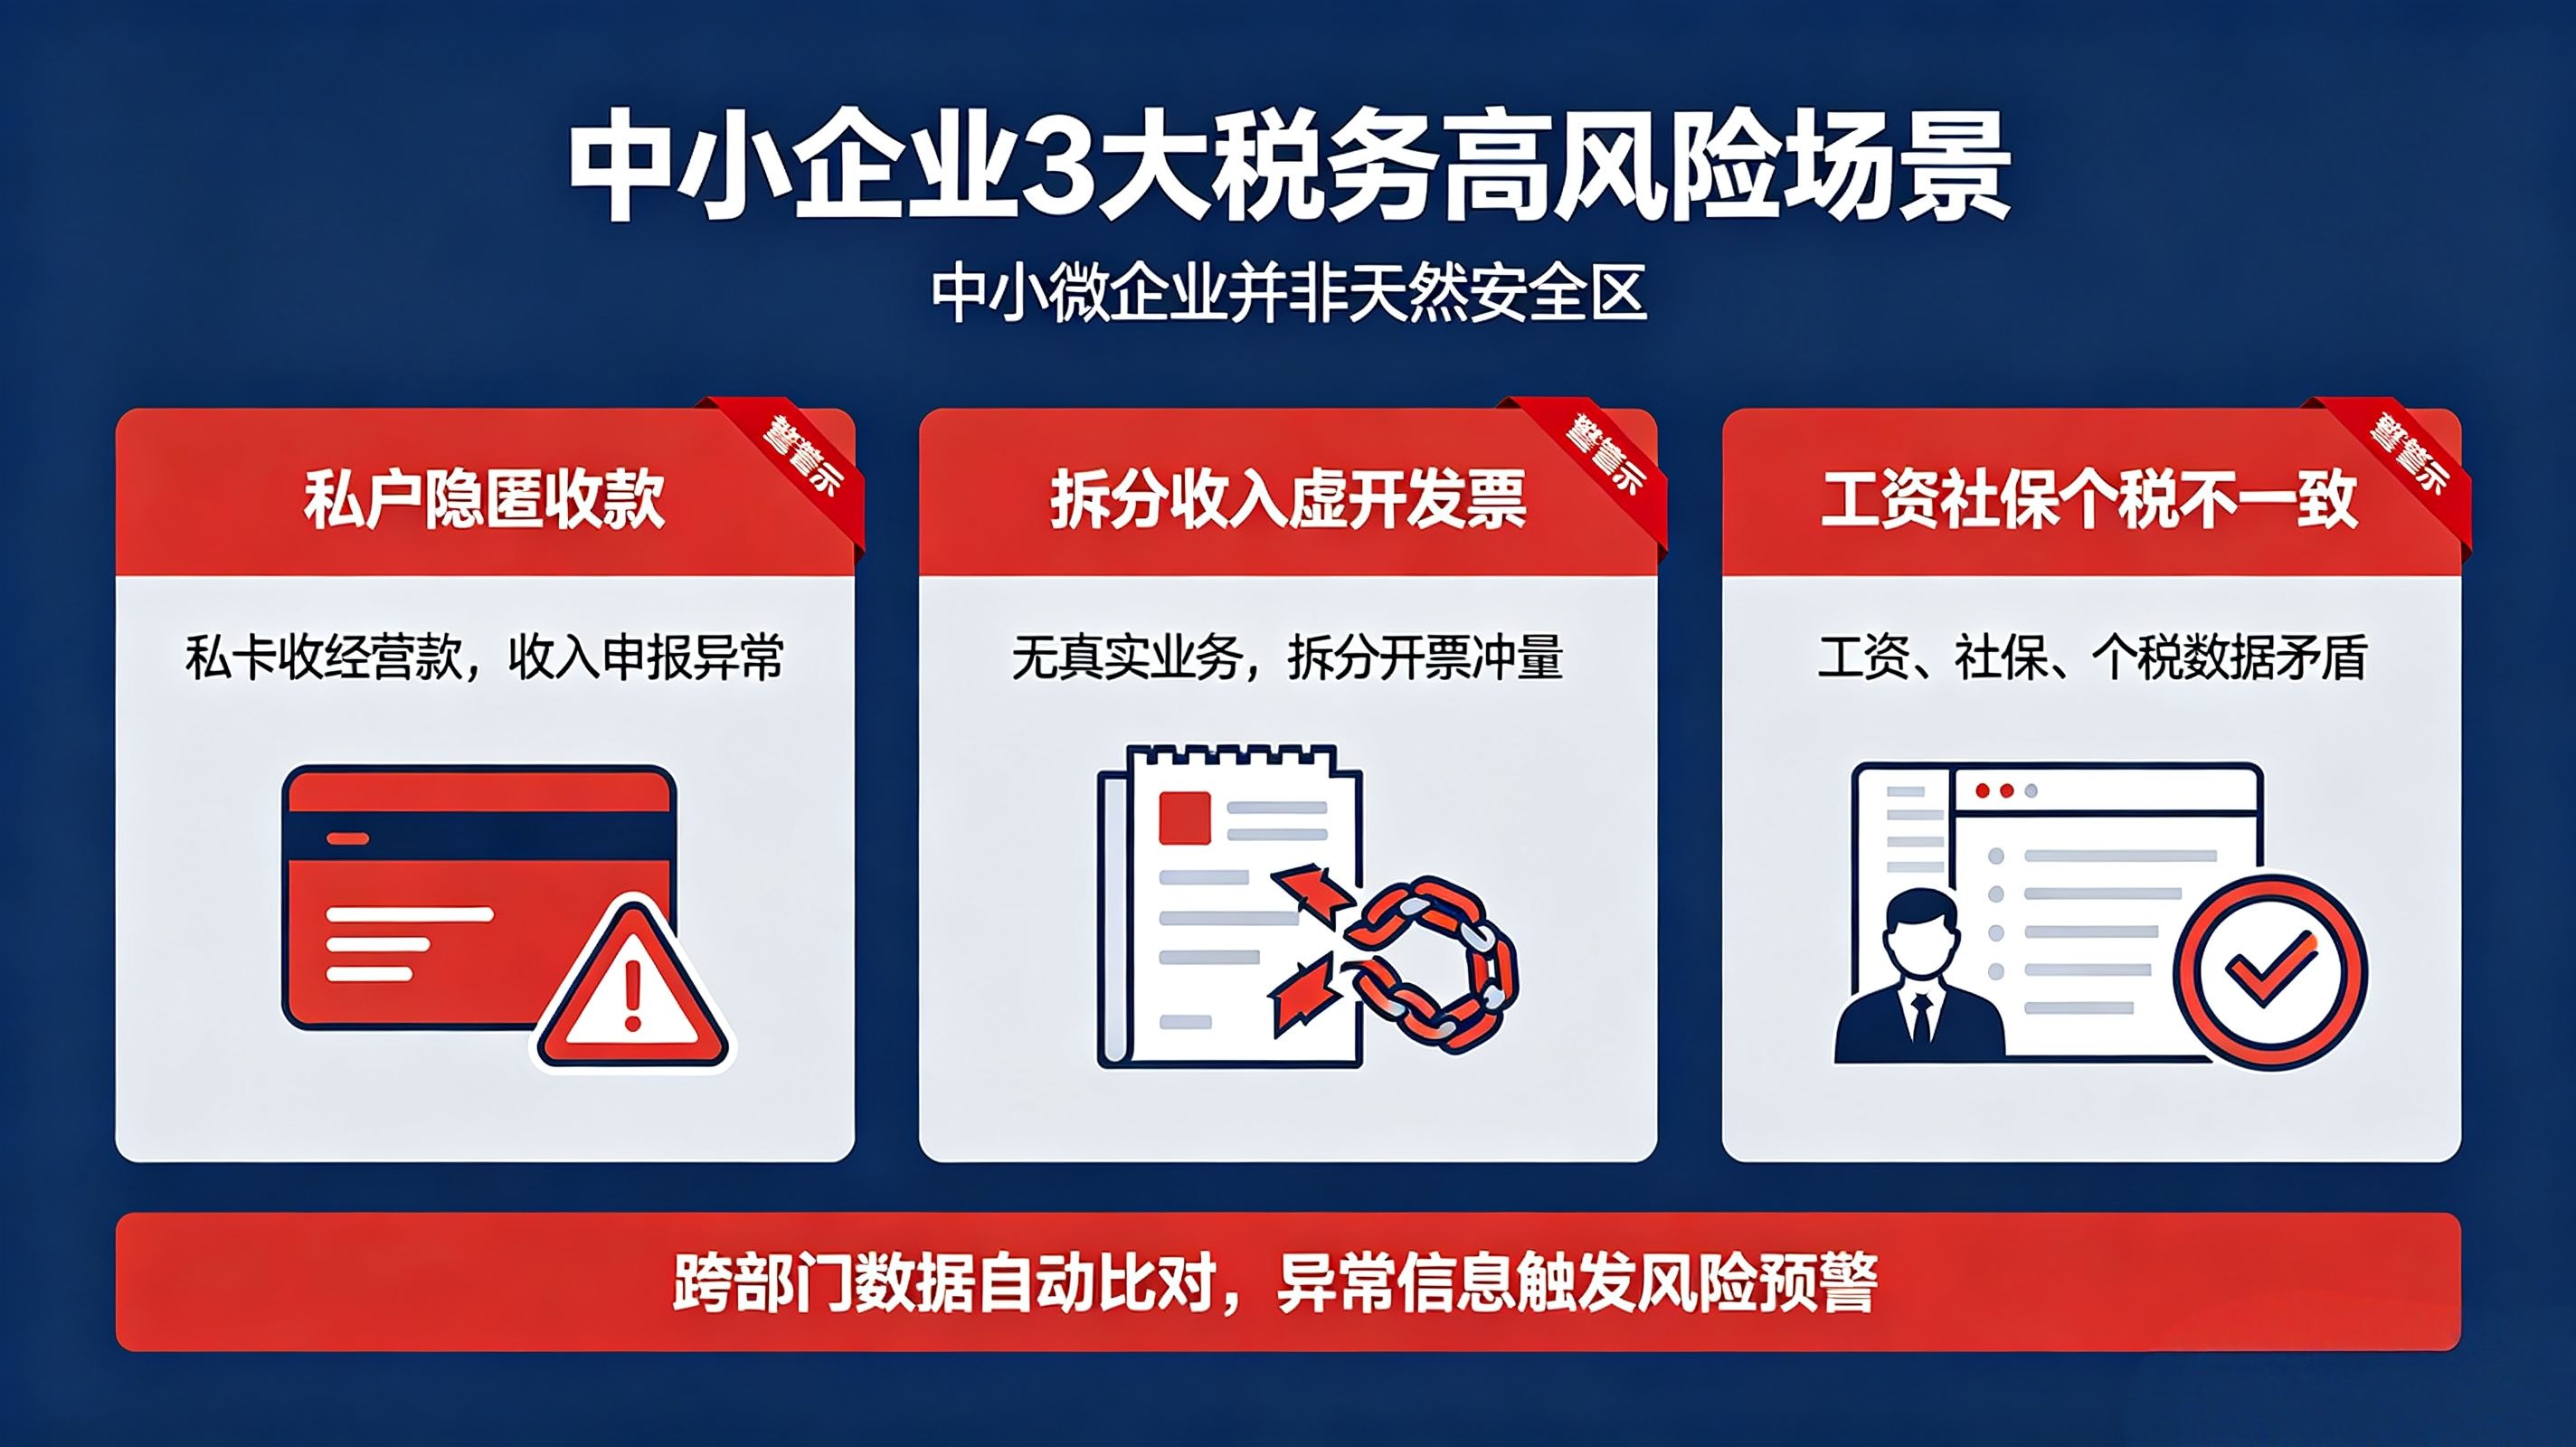
场景二:用“个体户”“咨询费”给收入换身份。 将本应按劳务报酬申报的收入拆到多个个体户或空壳主体,利用核定征收压低税负,这条路径在2026年处于风控模型的高敏感区。系统可以识别同一操作主体、资金回流路径、注册地与实际经营地分离等特征,无真实业务支撑的“身份转换”会被直接定性为偷税。虚开“咨询费”“推广费”冲抵成本同理,供应商没有对应出库记录、物流信息对不上,发票就只是一张纸,撑不起一笔业务。
场景三:社保、个税、工资三本账各说各话。 2026年一个新的监管着力点是社保与个税数据的联动比对:申报了多少员工、发了多少工资、缴了多少社保、报了多少个税,四个数字之间出现明显背离,系统就会标记。这不是“社保合规”单独的问题,而是整个人力成本链条在数据层面的自洽性问题。
合规动作不需要多,但要做到“可验证”
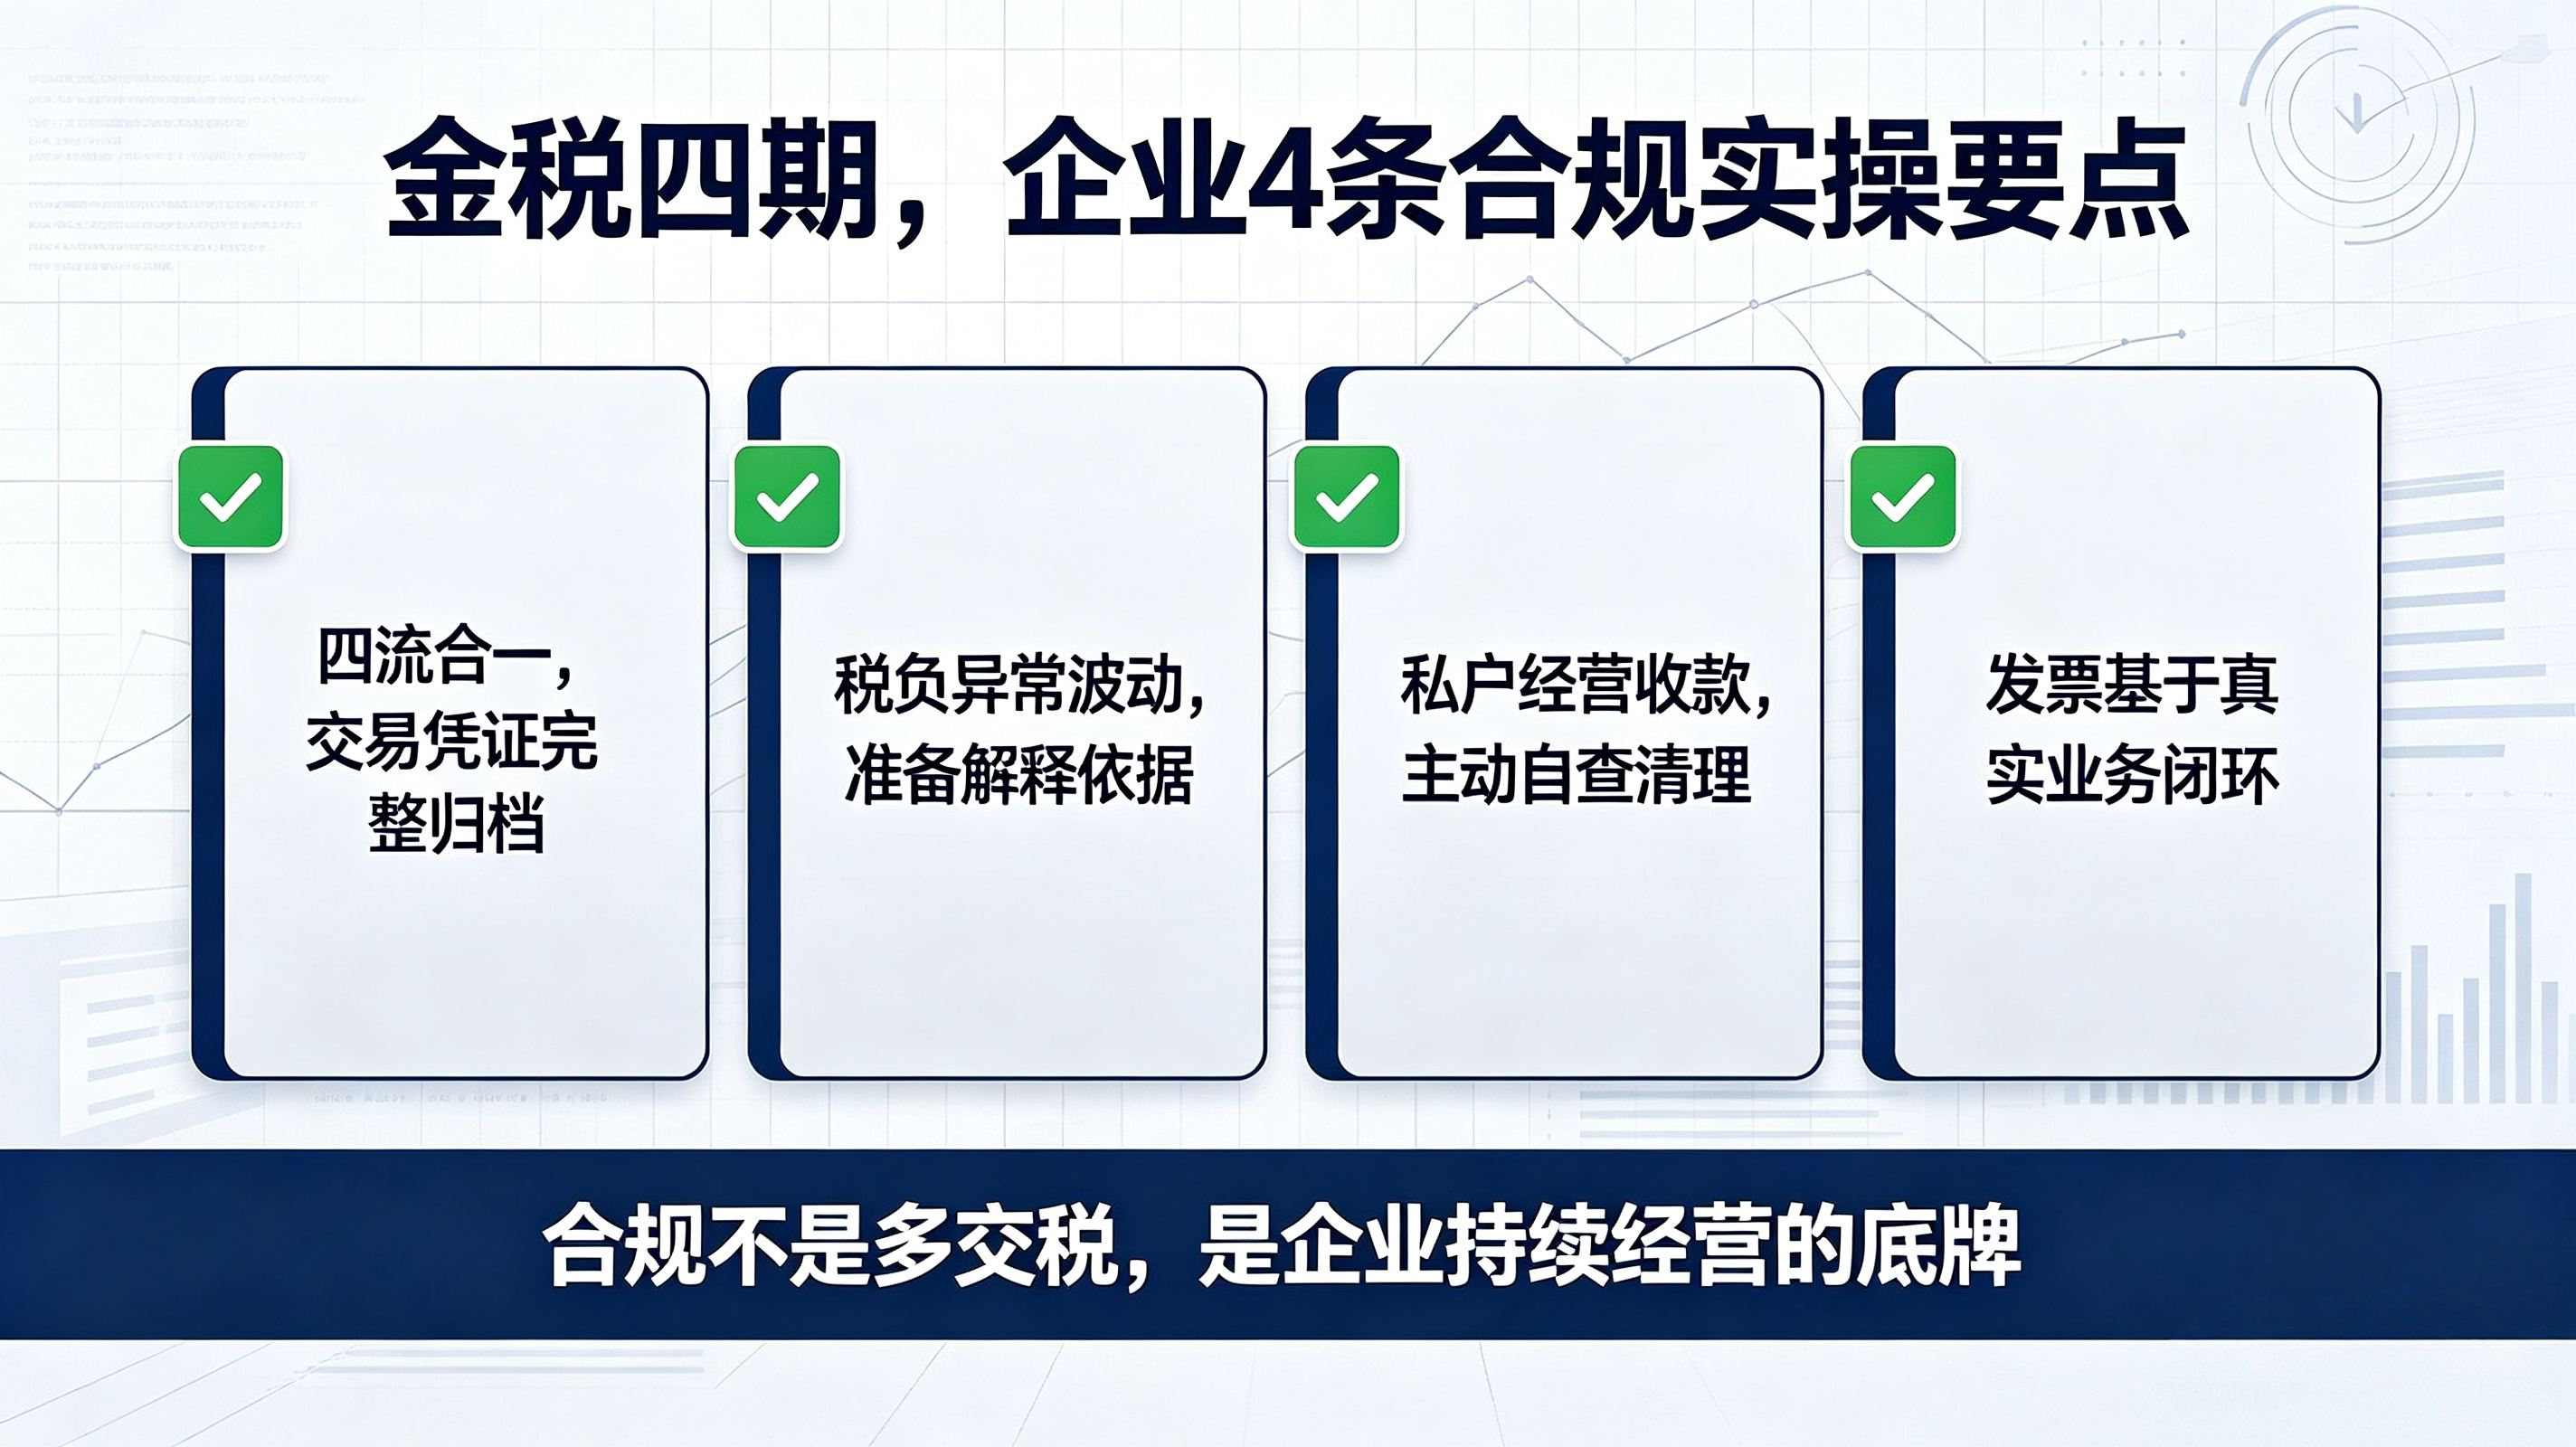
第一,把“四流合一”从口号变成逐笔可查的习惯。 合同签约主体、开票主体、收款主体、货物或服务提供方,必须指向同一笔真实交易。四流不一致本身就是预警信号,不需要等到稽查环节才被追问。超过一定金额的业务,合同、发票、付款凭证、物流或服务交付记录要能按单匹配、归档留存。
第二,盯住税负率的“横向坐标”。 增值税税负率显著低于行业均值(实务中常以低于均值70%作为参考阈值)、税负同比波动超过±30%,是系统自动推送风险任务的常见触发条件。不是说税负低就一定有問題,但低得没有合理商业理由,就需要提前准备解释材料:产品结构变化、原材料价格波动、阶段性让利,都要有账可查、有据可依。
第三,私户收款的历史问题,主动处理的成本远低于被动发现。 所有经营类收款进入对公账户,未开票收入建立台账、按日或按周核对平台流水与申报收入的差异,差异率控制在合理范围内,对历史个人卡收款做一次自查并主动补申报。被动稽查和主动纠正,在处罚裁量和信用后果上不在同一个量级。
第四,发票合规的标准已经收窄到“业务闭环”。 2026年税务部门推动的开票正负面清单明确,开票主体要具备相应经营能力,发票、货物、资金、合同的对应主体保持一致,发票在确认营业收入时开具,并留存合同、履约凭证、收付款单据形成完整佐证。发票不再是一张孤立的凭证,而是业务链条上的一个节点。
合规不是“多交钱”,是让企业还能正常做生意
金税四期最根本的变化,不是让税务稽查变得更“凶”,而是让违规的隐蔽成本变得极高。过去靠信息不对称藏起来的东西,现在在系统里只是一组可以对冲的数据。一次私户隐匿收入被查,追缴、滞纳金、罚款叠加,纳税信用降级,发票额度受限,银行贷款和招投标资格跟着受影响——这笔账算下来,远不是“省下来的那点税”能覆盖的。
对绝大多数中小企业来说,合规的起点不需要一步到位建一套庞大的税务体系。先把对公账户收干净、把四流凭证留完整、把税负率解释清楚、把历史问题主动处理掉,这四件事做到位,就已经跑赢了大多数还在“卡金额”的同行。金税四期之下,合规不是可选项,是继续留在牌桌上的前提。
(企服责编:未找到用户
 )


 晋ICP备17002471号-6