
一个做财务的朋友讲过一个场景:合同签了,发票开了,货款公对公转了,物流单也留着。四流一致,教科书级别的规范。结果税务系统弹出一条预警——“收入与成本变动逻辑不匹配”,要求自查说明。
 这不是段子,是金税四期落地后正在发生的事。
问题出在哪里?四流一致证明的是“这一笔交易的单据齐不齐”,但系统现在看的是另一件事:“你这家公司全年的经营故事,能不能讲圆”。
四流是底线,但底线正在变成起点
“四流一致”——合同流、发票流、资金流、货物流/服务流——是税务合规的法定基础,这一点没有变。税法层面明确的,仍然是四流。它解决的是单笔交易的纸面合规问题:合同对得上发票,发票对得上收款,收款对得上发货。
但金税四期的底层逻辑已经换了。税务、银行、社保、工商、物流等11个部委、70余个数据接口被打通,系统不再依赖人工翻凭证,而是用算法对全量经营数据做交叉比对。单据可以事后补,流水可以走一圈再回来,但人员体量、成本结构、收入节奏这些东西,很难长期伪装。
一个账面收入几千万的公司,社保只交了两三个人,系统一眼就能标出来;一个贸易公司毛利率长期远低于行业均值,不需要看任何一张发票,预警就已经生成了。
四流一致管的是“单笔真不真”,七流一致管的是“整家公司对不对”。
七流到底多了哪三流
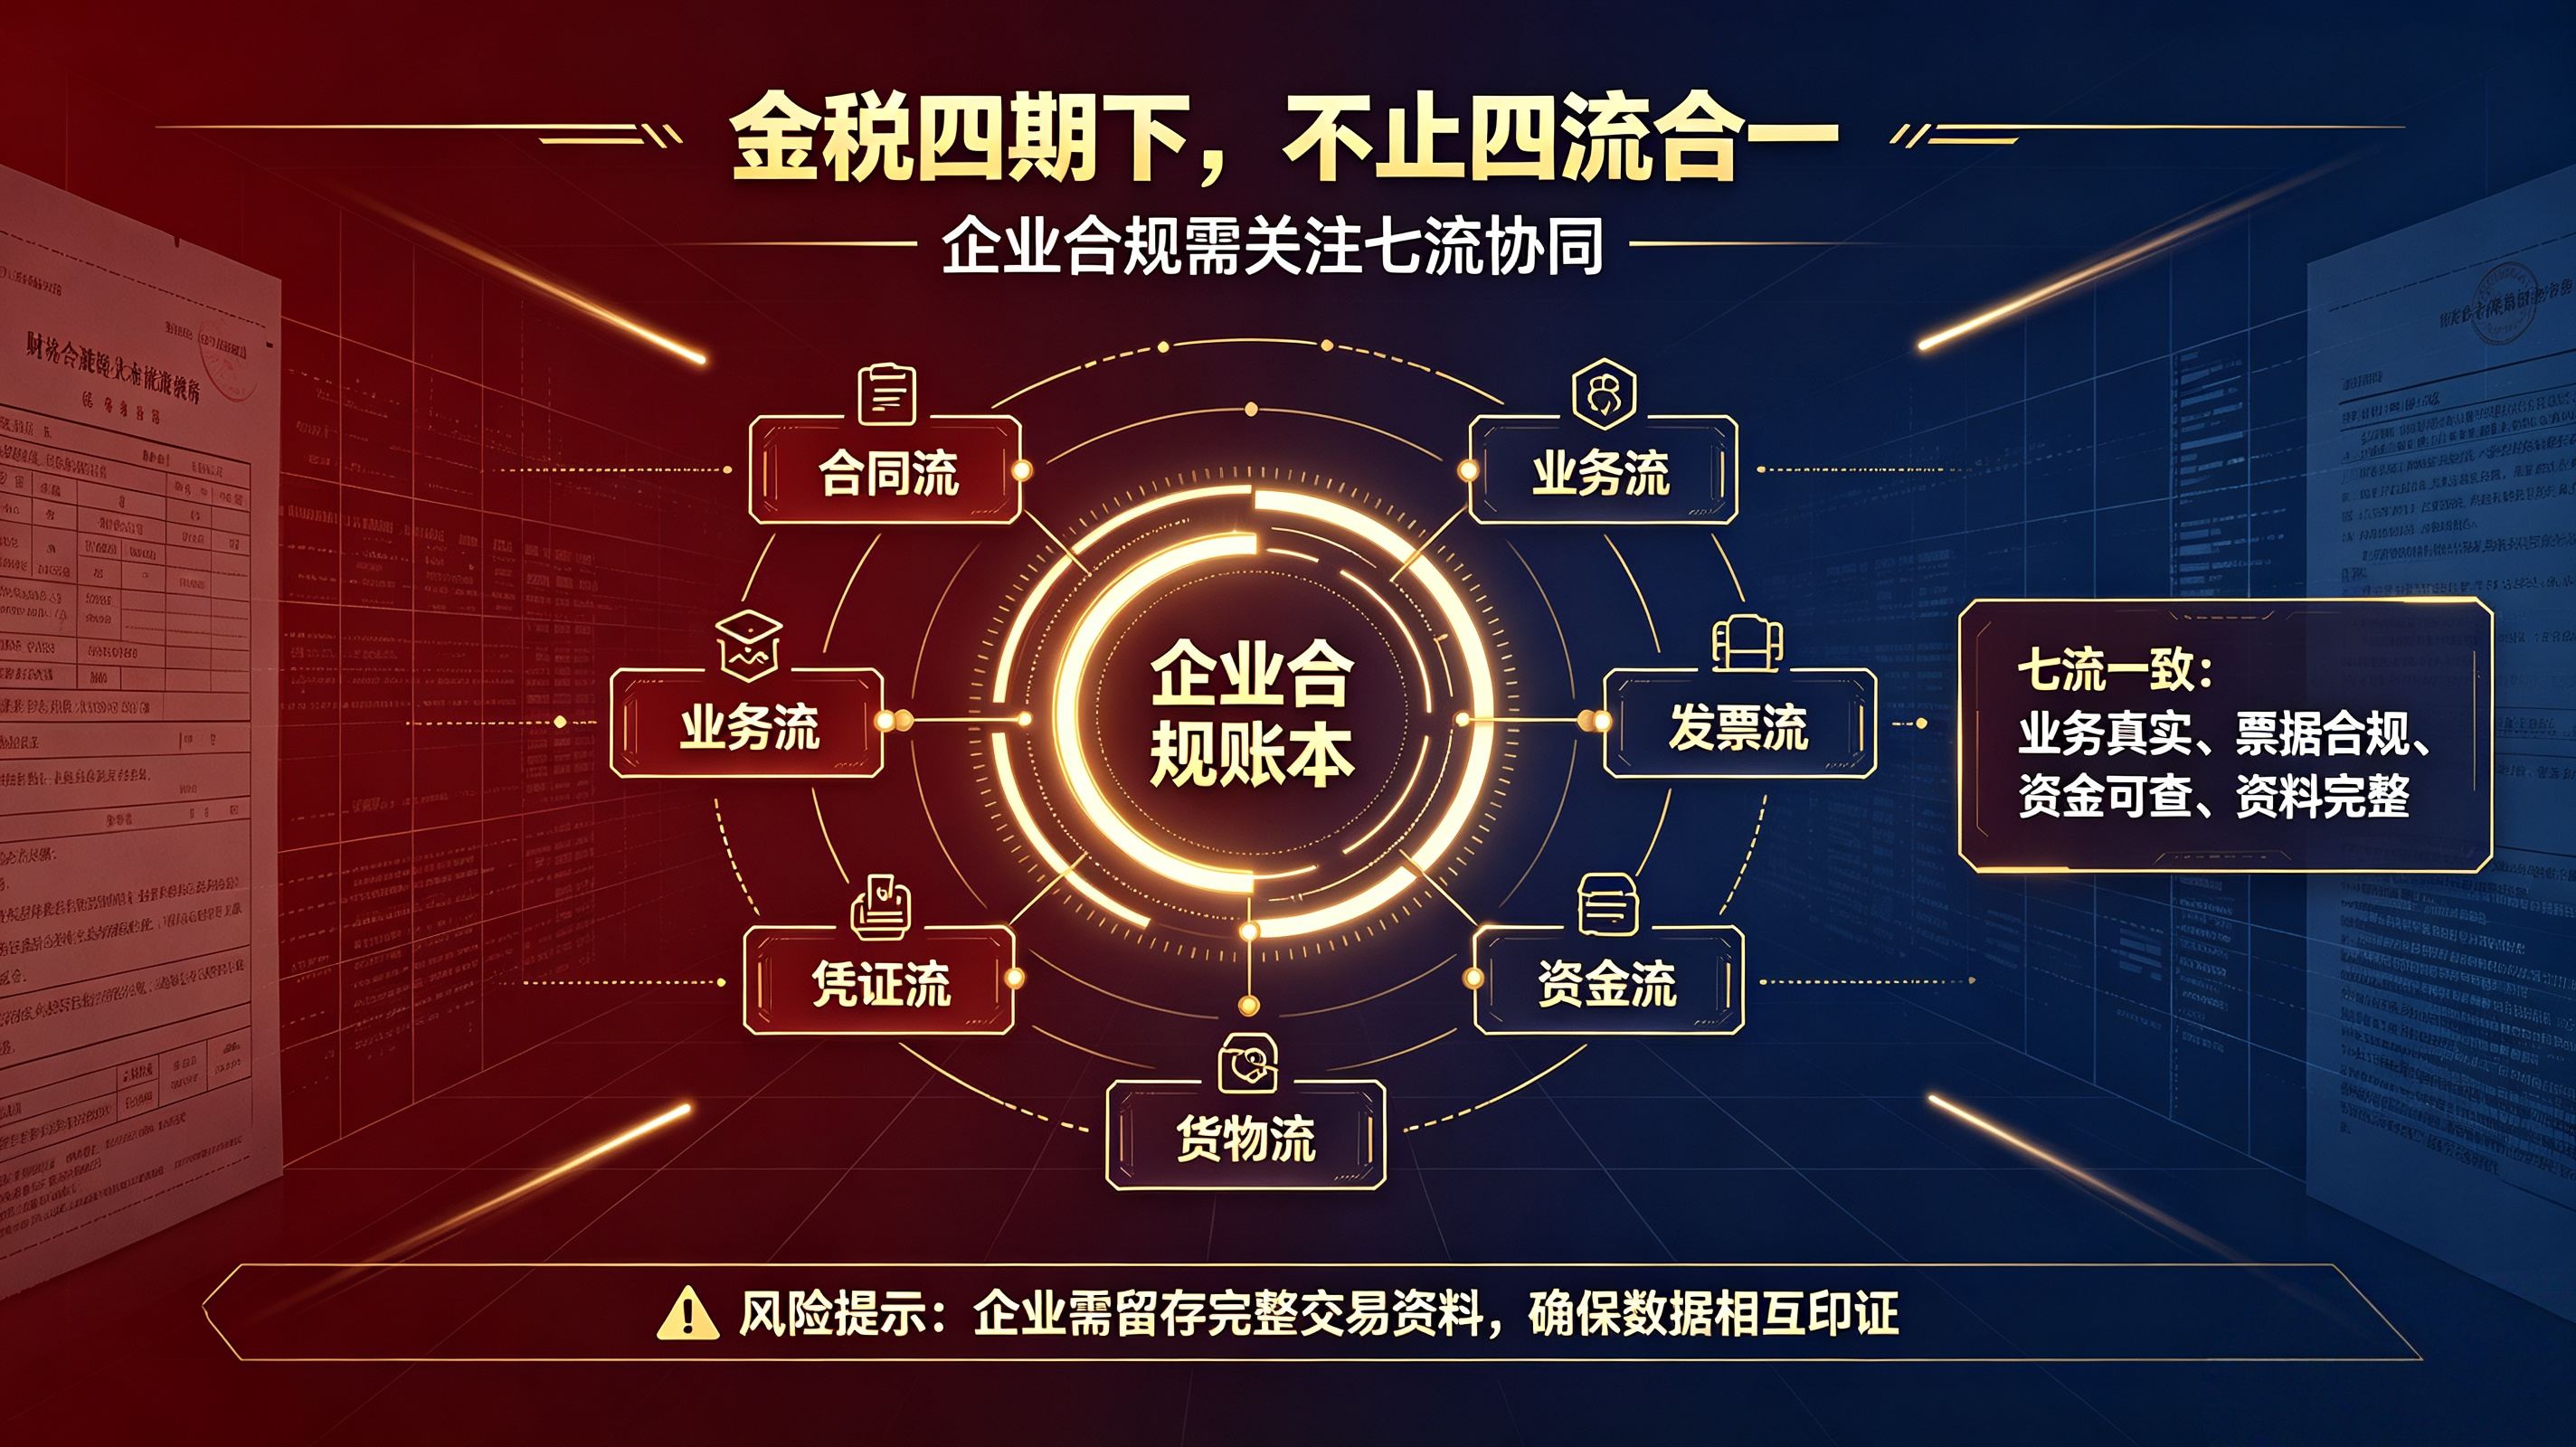
七流,就是在传统四流的基础上,加上收入流、成本流、人员流。
收入流盯的是入账节奏。开票收入、未开票申报收入、银行流水、增值税申报表、财报营业收入,五类数据必须互相勾稽。人为延迟确认收入、私户收款体外循环,在银行—税务数据打通的条件下,已经很难藏住。
成本流盯的是收支配比的逻辑。收入涨了,成本纹丝不动,或者成本占比常年卡在一个不合常理的区间,系统会自动怀疑利润去了哪里。成本不是“有票就能进”,它要和收入的变化趋势、行业利润水平放在一起看。
人员流盯的是组织真实性。个税申报人数、社保缴纳基数、工资发放流水,三者之间如果长期存在明显缺口,本身就是一条独立的预警线。深圳就有一家电商公司,因为个税申报金额和社保基数差了将近一倍,加上公户与灵活用工平台的资金往来频率异常,两道红线同时触发,直接被约谈。
这三流加上去之后,合规证据链的覆盖范围就从“一笔业务”扩展到了“一家公司全年的经营逻辑”。
一个需要说清楚的边界
七流一致不是税法明文强制条款。官方文件中明确的仍然是四流一致,七流是实务财税圈在金税四期数据穿透能力下衍生出的高阶风控框架。但“不是明文强制”不等于“可以不管”。它的逻辑基础是真实的:当系统已经具备跨部门、全维度交叉比对的能力时,只守住四流,等于只守住了稽查的入口,没有守住出口。
合同流管源头,发票流管载体,资金流管收付,货物流管交付,收入流管节奏,成本流管配比,人员流管组织。七条线相互印证、逻辑自洽,才构成一套完整的证据链,证明业务不只是“纸面上发生过”,而是“在真实世界里发生着”。
一句话收束:四流一致让你进得了门,七流一致让你经得起看。金税四期之下,合规的终点不是“单据齐了”,而是“故事圆了”。
(企服责编:未找到用户
 )
2026年10月20日 15:19[查看原文]


 晋ICP备17002471号-6