
2026税务稽查:环境变了,破局的方向也得变
很多老板对税务稽查的印象,还停留在“查发票、翻凭证、看账本”。2026年真正需要正视的变化,不是稽查“更严了”,而是稽查的看的方式彻底变了。过去能靠单据补齐、事后解释过关的逻辑,正在快速失效。理解这一点,比记住几条“注意事项”更重要。
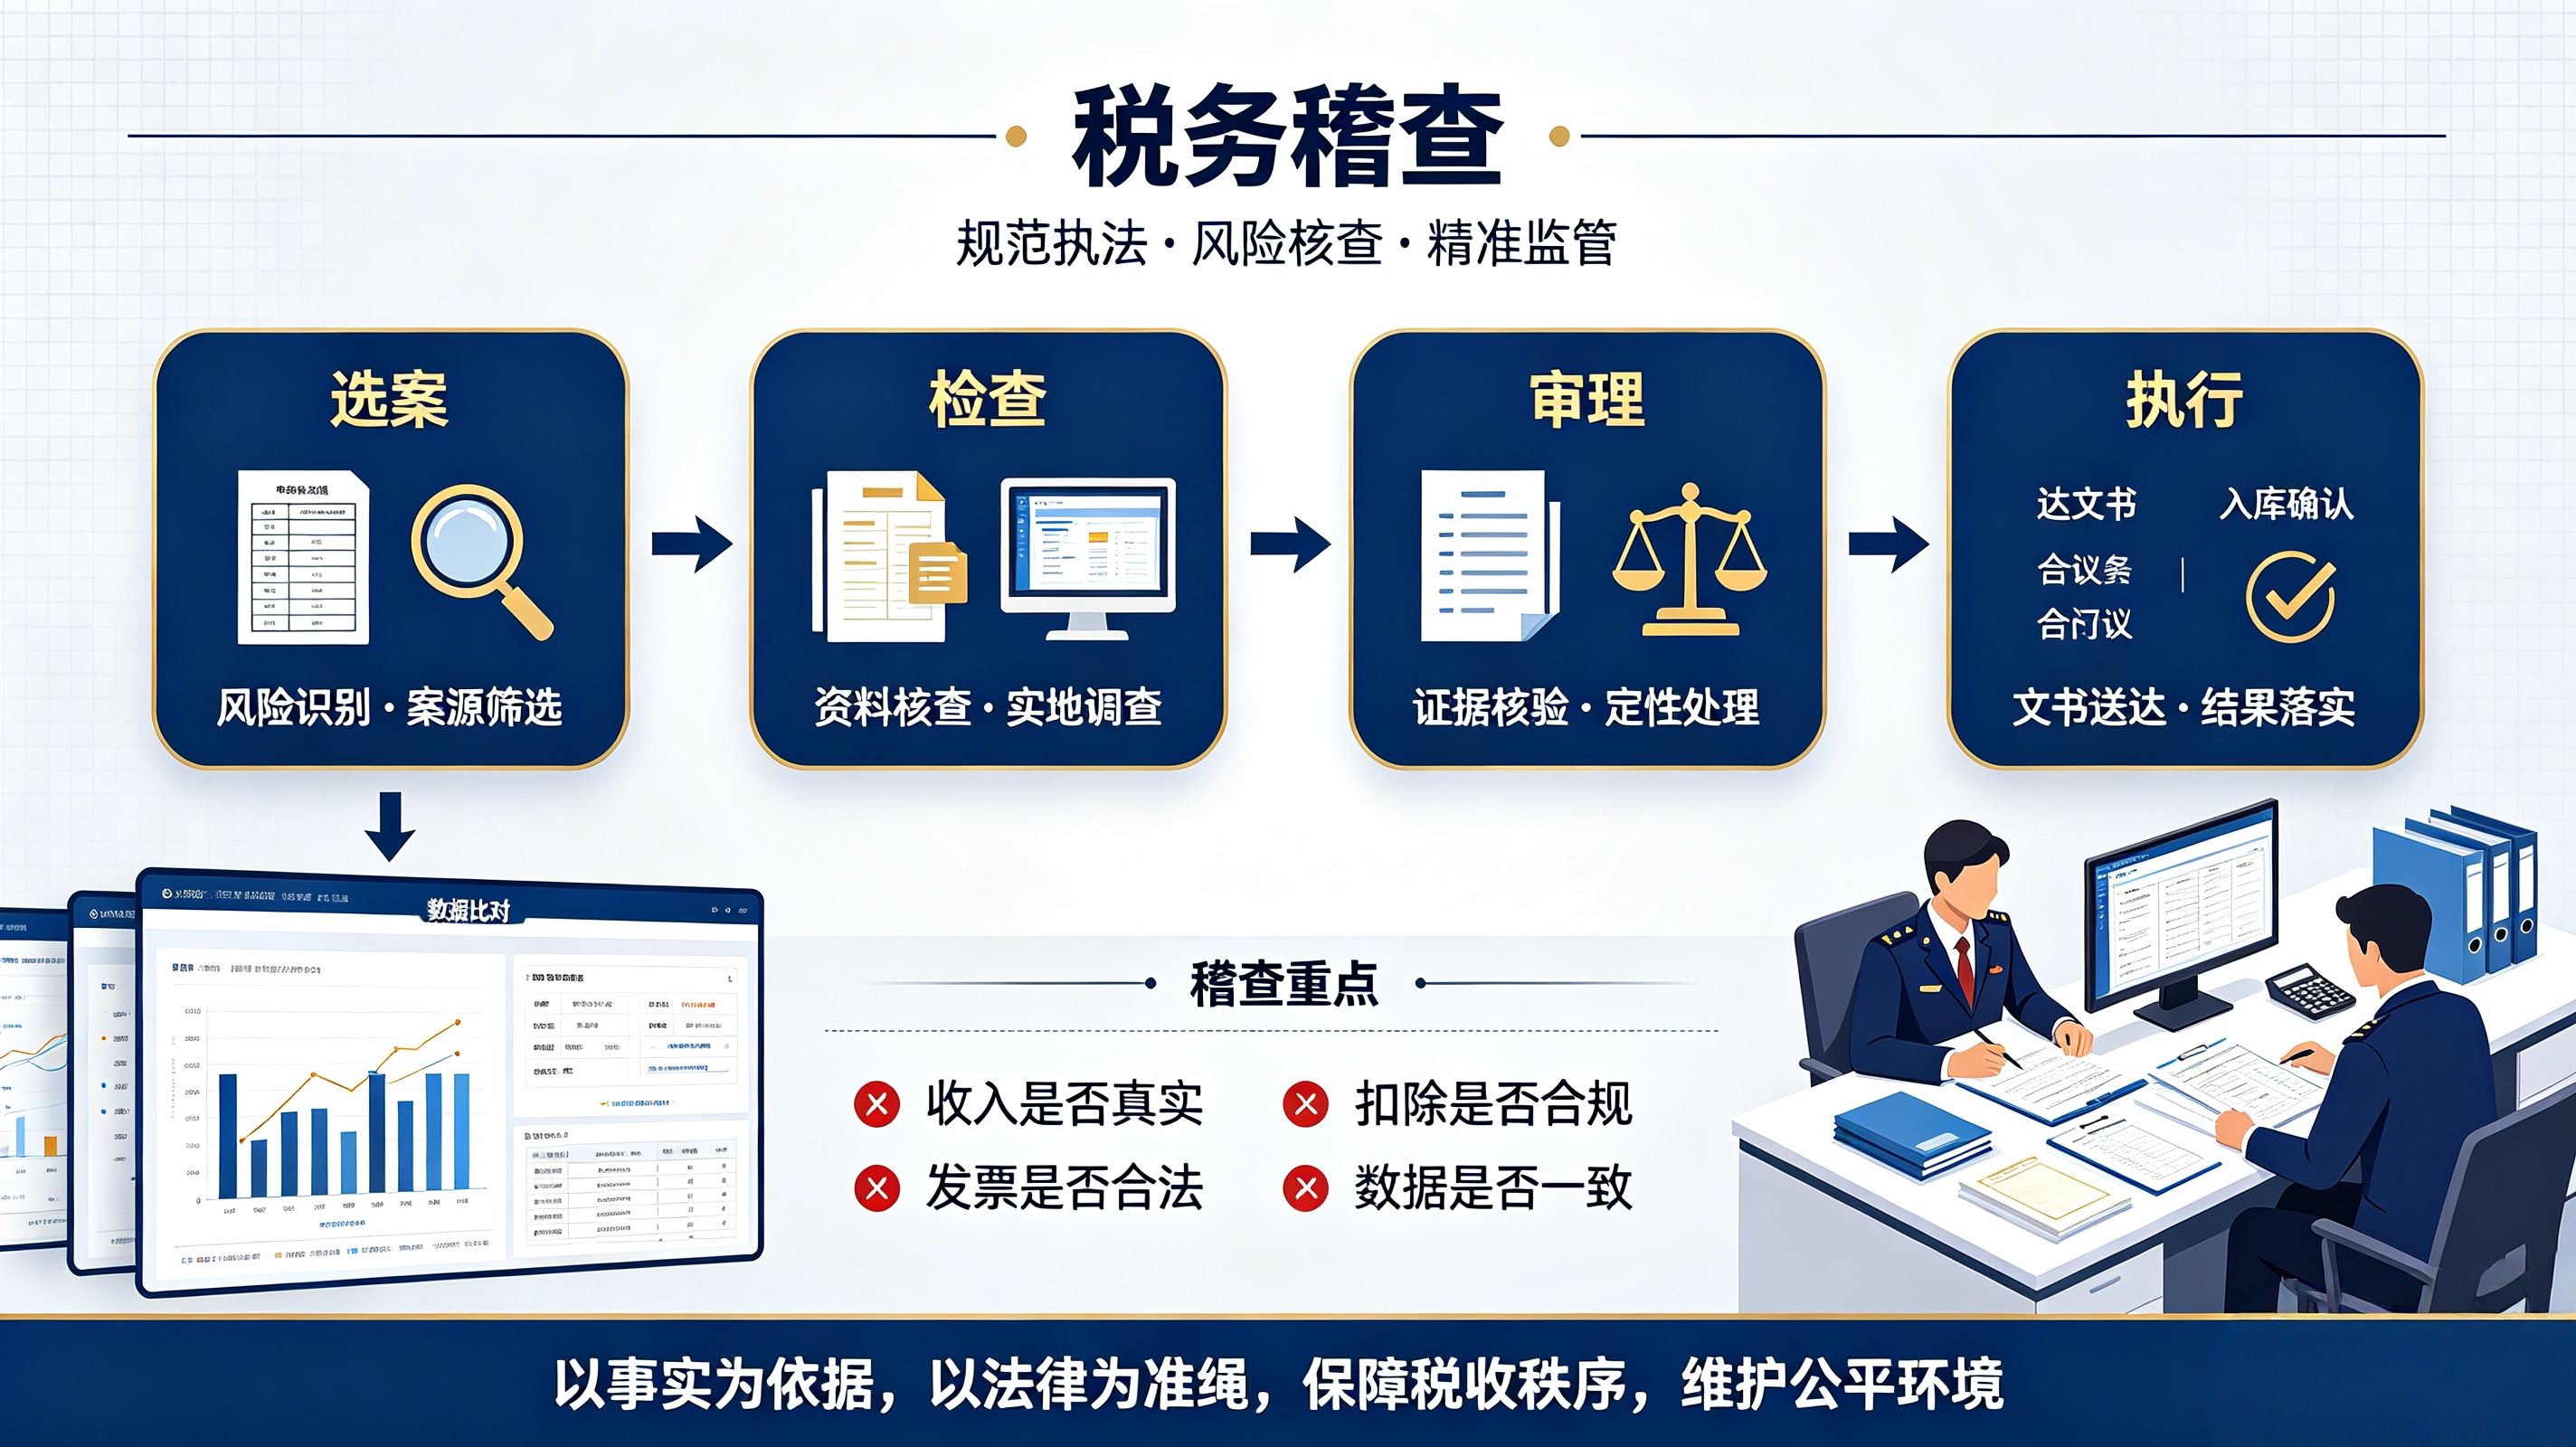 2026年的稽查,已经不是在“查账”
最根本的转折发生在监管底层。金税四期已实现多部门数据打通与全量扫描,监管逻辑从“以票控税”转向“以数治税”,四流数据实时比对,异常情况秒级预警。稽查不再依赖人工翻账,而是系统先跑数据,风险先被标记,人再介入。
穿透能力也在升级。稽查不再局限于单一企业,而是沿着产业链和供应链上下游延伸,一个环节出现异常,链条上的相关企业都可能被纳入协查范围。2026年,税务机关预计将进一步运用人工智能模型识别隐蔽风险,例如结合用电量、物流数据推算实际产能,再与申报数据比对校验。
换句话说,企业面对的不是一双“更仔细的眼睛”,而是一套不依赖主观判断、持续运转的数据系统。
2026年稽查盯的是什么
从全国税务工作会议的部署和已曝光的案件来看,今年的重心可以归为三条线。
第一条线:虚假交易与“开票经济”。 2026年明确将纠治“开票经济”作为重点,针对的是开票明显异常、基本无利润、无税收、无员工、无场所的“空壳企业”,以及虚假注册、“空转走单”等行为。虚开发票、骗取出口退税、骗享税费优惠仍在严查之列,同时首次将高净值人群纳入重点监管,覆盖跨境收入申报和股权交易税务处理。
第二条线:收入与成本的“逻辑断裂”。 隐匿收入的手段在升级,从私户收款延伸到借助第三方支付平台实现公私账户混同,但系统对银行、支付机构、电商平台数据的交叉比对能力同步提升。成本端的风险则集中在“有票但无实质”,研发费用加计扣除等优惠领域成为稽查重点,重点查处虚构条件套取优惠的行为。
第三条线:重点行业的高频抽查。 电商与直播带货、医美与黄金珠宝、高新技术与研发、出口退税与跨境电商、建筑与劳务服务、农产品与网络货运,是当前风险集中的六个方向。需要留意的是,监管范围正在从“重点行业”向更广的领域延伸,以往被认为“不会被查到”的角落,正在被数据覆盖。
破局的关键词,是“前置”
面对这套系统,事后补材料、找关系的空间已经很小。真正有效的方向,是把合规动作从“被查之后”挪到“发生之前”。
第一件事:把证据链从“单笔”扩展到“全貌”。 四流一致仍然是底线,但系统看的不再只是单笔交易的纸面完整性,而是收入、成本、人员、资金之间的整体逻辑能否自洽。合同、发票、资金、物流之外,收入节奏、成本配比、人员体量需要能相互印证。德勤的调研也指向同一个方向:交易安排缺乏经济实质和缺乏支持性文件,合计构成了税务争议风险的大头。
第二件事:把自查变成常态,而不是迎检动作。 常态化税务合规自查机制的价值,在于在风险被系统标记之前就发现并修正政策适用偏差、证据链缺口和流程漏洞。有条件的企业可以把风险预警指标嵌入ERP或业务系统,推动涉税风险由人工排查转向系统识别、即时提示。宝安区税务合规活动的建议也很直接:建立四流合一的业务档案,每季度做一次税务健康自查,所有经营收入走公户如实申报。
第三件事:交易架构的合规考量要往前挪。 很多风险不是在申报环节产生的,而是在交易结构设计的那一刻就埋下了。在架构设计阶段就整合合规判断,系统性地搭建证据链,比事后解释成本低得多。对于有跨境架构或关联交易的企业,关联定价的独立交易原则、境外利润留存是否具有合理商业理由,都需要提前审视,而不是等系统弹出预警再回应。
一句话收束:2026年税务合规的破局点,不在于“更小心地藏”,而在于“更早地正”。系统已经跑在数据前面,企业能做的,是让自己的经营逻辑在数据面前站得住。
(企服责编:未找到用户
 )
2026年10月21日 10:24[查看原文]


 晋ICP备17002471号-6