
注册公司最容易出问题的地方,往往在于“第一步”就走反了。
注册公司最容易出问题的地方,往往在于“第一步”就走反了。
很多人把精力花在比较代办价格、琢磨经营范围怎么写,却忽略了一个更前置的问题:有些动作必须在另一些动作之前完成,顺序一错,后面要么要花几倍的成本去纠正,要么直接卡死在某个环节。 下面按注册前、注册中、注册后三个阶段,把“正确顺序”和“搞反的代价”并列出来,注册之前对着过一遍,比刷十篇攻略都管用。
注册前:这两件事的顺序,决定了后面顺不顺
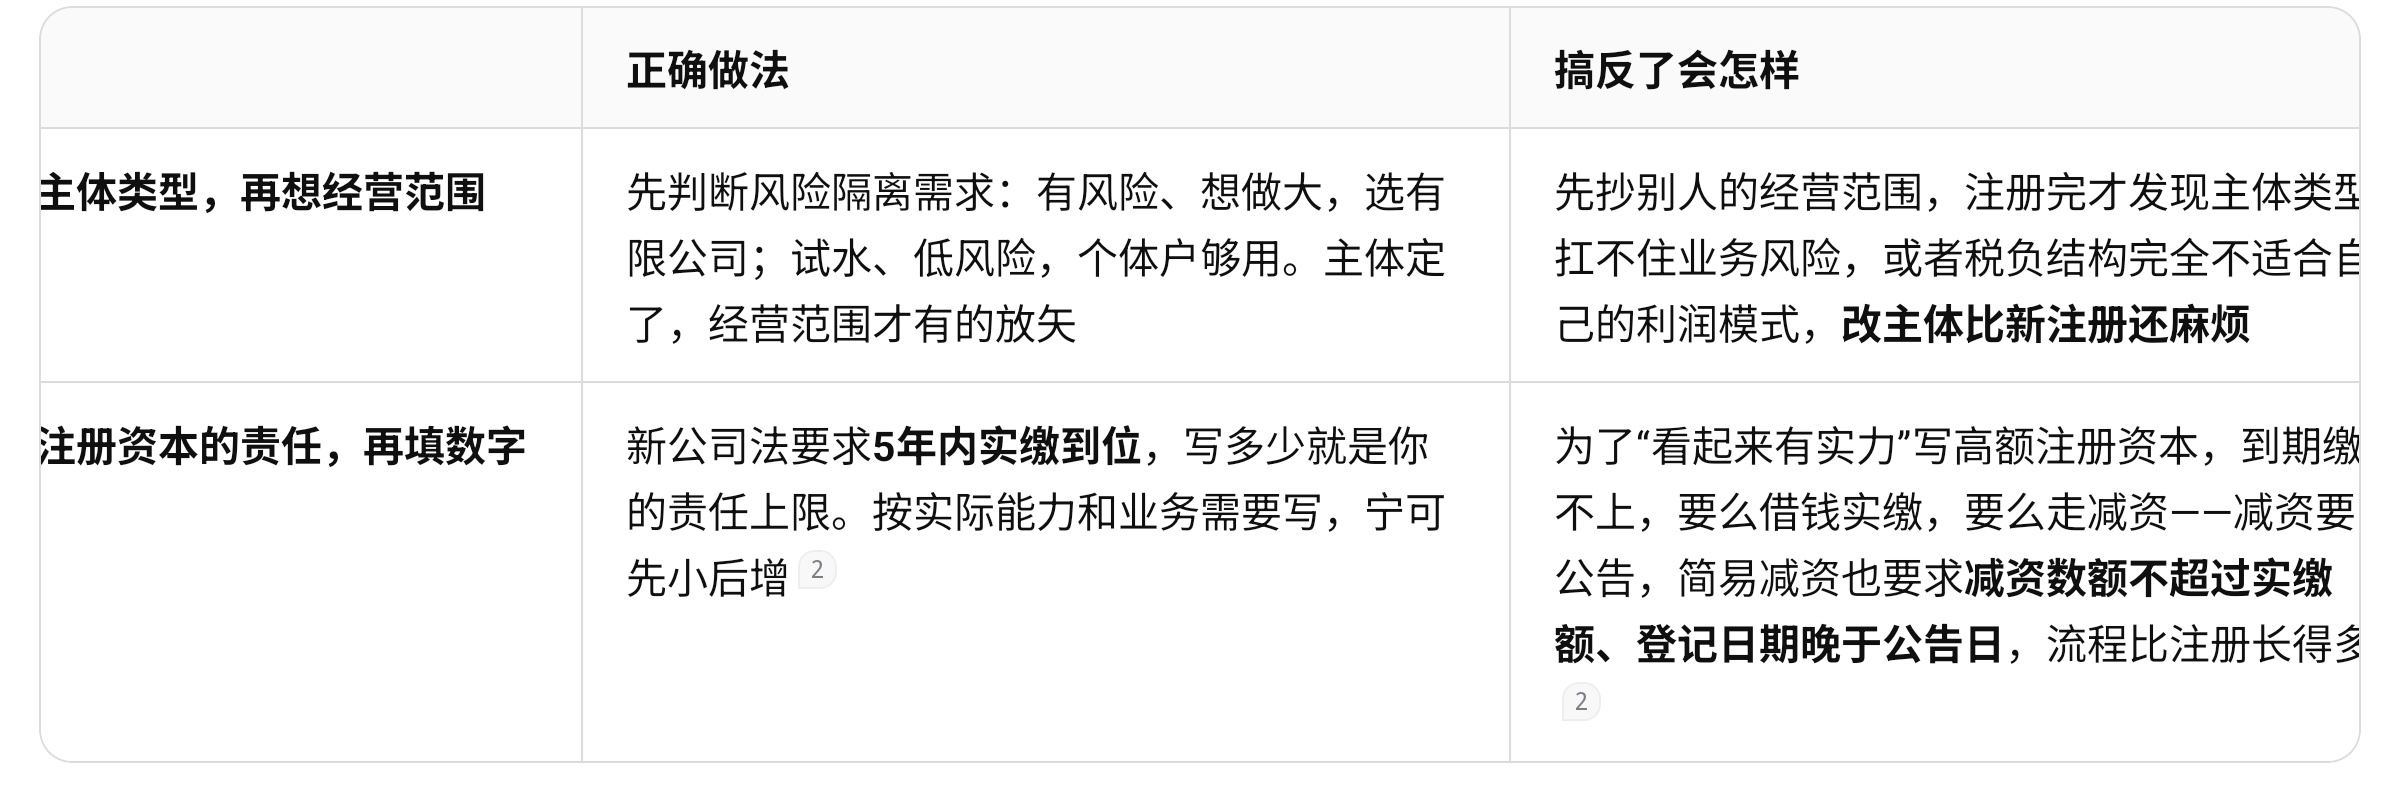
顺序 正确做法 搞反了会怎样
先定主体类型,再想经营范围 先判断风险隔离需求:有风险、想做大,选有限公司;试水、低风险,个体户够用。主体定了,经营范围才有的放矢 先抄别人的经营范围,注册完才发现主体类型扛不住业务风险,或者税负结构完全不适合自己的利润模式,改主体比新注册还麻烦
先算注册资本的责任,再填数字 新公司法要求5年内实缴到位,写多少就是你的责任上限。按实际能力和业务需要写,宁可先小后增 为了“看起来有实力”写高额注册资本,到期缴不上,要么借钱实缴,要么走减资——减资要公告,简易减资也要求减资数额不超过实缴额、登记日期晚于公告日,流程比注册长得多
注册中:三个动作的先后,直接影响能不能顺利办完
环节 正确顺序 搞反的代价
刻章 → 银行开户 先刻章(公章、财务章、法人章等),再去银行开基本户 印章未备案或防伪核验不通过,银行开户当场卡住;印章必须是在公安系统备案的正规渠道刻制,路边摊刻的章在银行核验系统里通不过
税务报到(30日内)→ 银行开户 / 或并行 领执照之日起30个自然日内必须完成税务登记建档,这是法定义务,节假日不顺延。银行开户可与税务报到并行推进,但税务报到绝不能拖到开户之后才想起来 超30天未报到,可处2000元以下罚款,情节严重的2000—1万元;未建档就无法开票、无法正常申报,银行开户也可能被卡
税务报到 → 税种核定 → 开始申报 报到后确认税种、票种核定,然后进入按期申报节奏 以为“报到完就没事了”,漏掉核定和申报,零申报也是申报,逾期直接产生罚款和信用记录
一个容易被忽略的细节:法规层面税务报到和银行开户没有绝对的“谁先谁后”,但实际操作中,税务登记表往往需要填写银行账户信息,部分地区把开户作为税务登记的隐形前置。稳妥的做法是:执照到手后立刻启动税务报到,同时预约银行开户,两条线并行,不要串行等待。
注册后:顺序错了,前面省的钱后面加倍还
事项 正确时间节点 搞反/漏掉的后果
记账 税务报到后即建账,不管有没有收入 “等有业务再记账”——逾期未申报,罚款和异常记录不会等你
零申报 每个申报期如实申报,金额填零也是申报 不申报≠零申报,连续不申报会被列入非正常户,后续开票、贷款、变更全部受限
工商年报 每年1月1日—6月30日报送上一年度年报 逾期列入经营异常名录,满三年未移出可被列入严重违法失信名单
地址真实 注册地址与实际经营地址保持一致,或使用合规挂靠地址 虚假地址是税务稽查的重点指标之一。2026年多地税务机关以“注册地址虚假、长期零申报、无实际经营业务”为指标开展拉网式排查,查实后标记异常甚至认定为非正常户
一张“顺序红线”速查表
把上面最关键的先后关系压缩成一张表,注册前扫一眼:
必须在前 必须在后 为什么不能反
确定主体类型 确定经营范围 主体决定责任形式和税种结构,经营范围跟着主体走
算清5年实缴能力 填写注册资本 写多少就是5年内要缴多少的责任上限
刻章(正规备案) 银行开户 印章核验通不过,开户直接卡住
税务报到(30日内) 从容安排后续经营 逾期罚款+无法开票+开户受阻,连锁反应
地址真实合规 长期稳定经营 虚假地址一旦触发稽查,异常记录跟着公司走
建账+按期申报(含零申报) “等有业务再说” 零申报≠不申报,逾期记录不可逆
顺序的本质,是让每一个动作都成为下一个动作的“合法前提”,而不是“补救对象”。 把上面这几组先后关系在提交注册之前对一遍,比纠结代办报价差几百块重要得多。
(企服责编:未找到用户
 )
2026年10月22日 15:37[查看原文]


 晋ICP备17002471号-6