
平台流水与申报数据不一致时电商主体注销操作说明
平台流水与申报数据不一致时电商主体注销操作说明
一、目的
电商主体在办理注销时,若平台交易流水与纳税申报收入不一致,容易触发税务系统风险预警,导致线上即办注销被拦截。本说明用于明确:
1. 平台流水与申报数据为什么会不一致;
2. 哪些差异属于可解释差异,哪些属于真实少报;
3. 注销前应如何自查、比对、补正;
4. 风险消除后如何重新提交注销;
5. 注销过程中需要防范哪些责任风险。
二、背景与核心逻辑
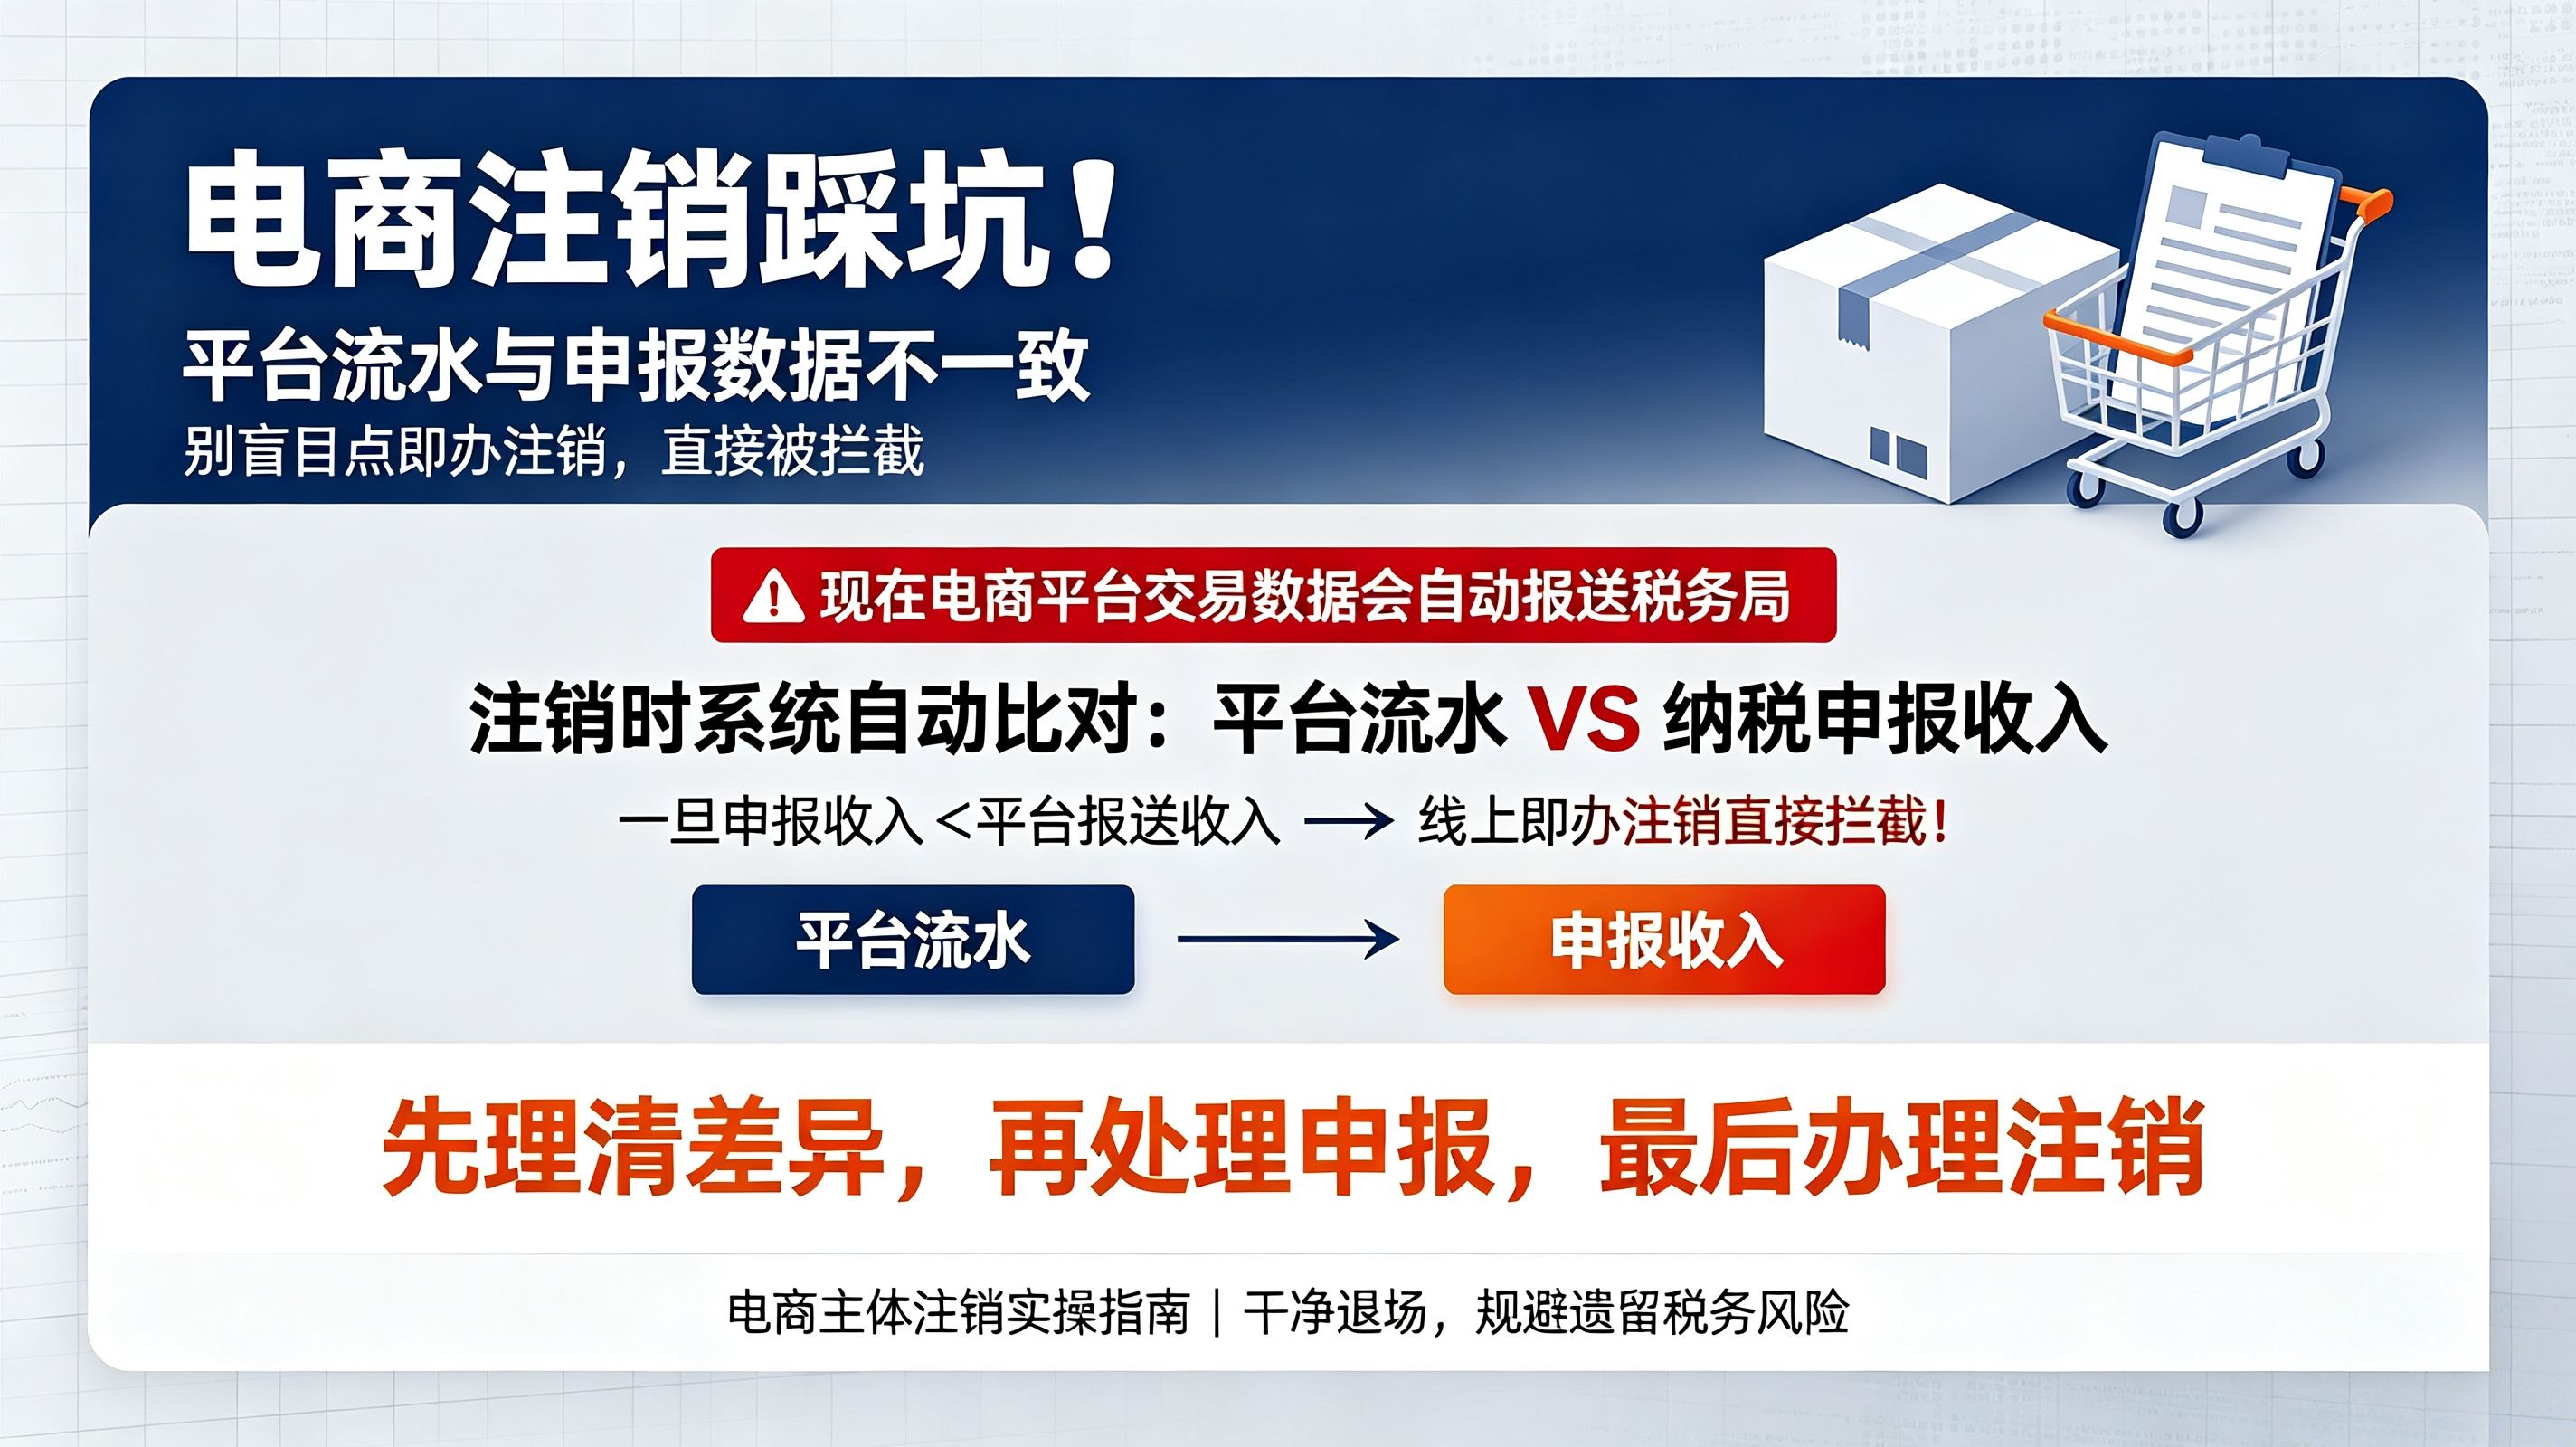
随着平台涉税信息报送和税务端数据比对能力增强,电商平台交易流水、结算数据与纳税人申报数据之间的比对更加频繁。纳税人在提交注销申请时,系统可能自动校验“申报收入”与“平台报送收入”的差异。
一旦系统提示存在“申报收入小于平台报送收入”等风险,线上即办注销可能被当场拦截。此时不能简单重复提交,而应先完成差异核对和风险处理。
核心原则:先理清差异,再处理申报,最后办理注销。
三、差异类型判断
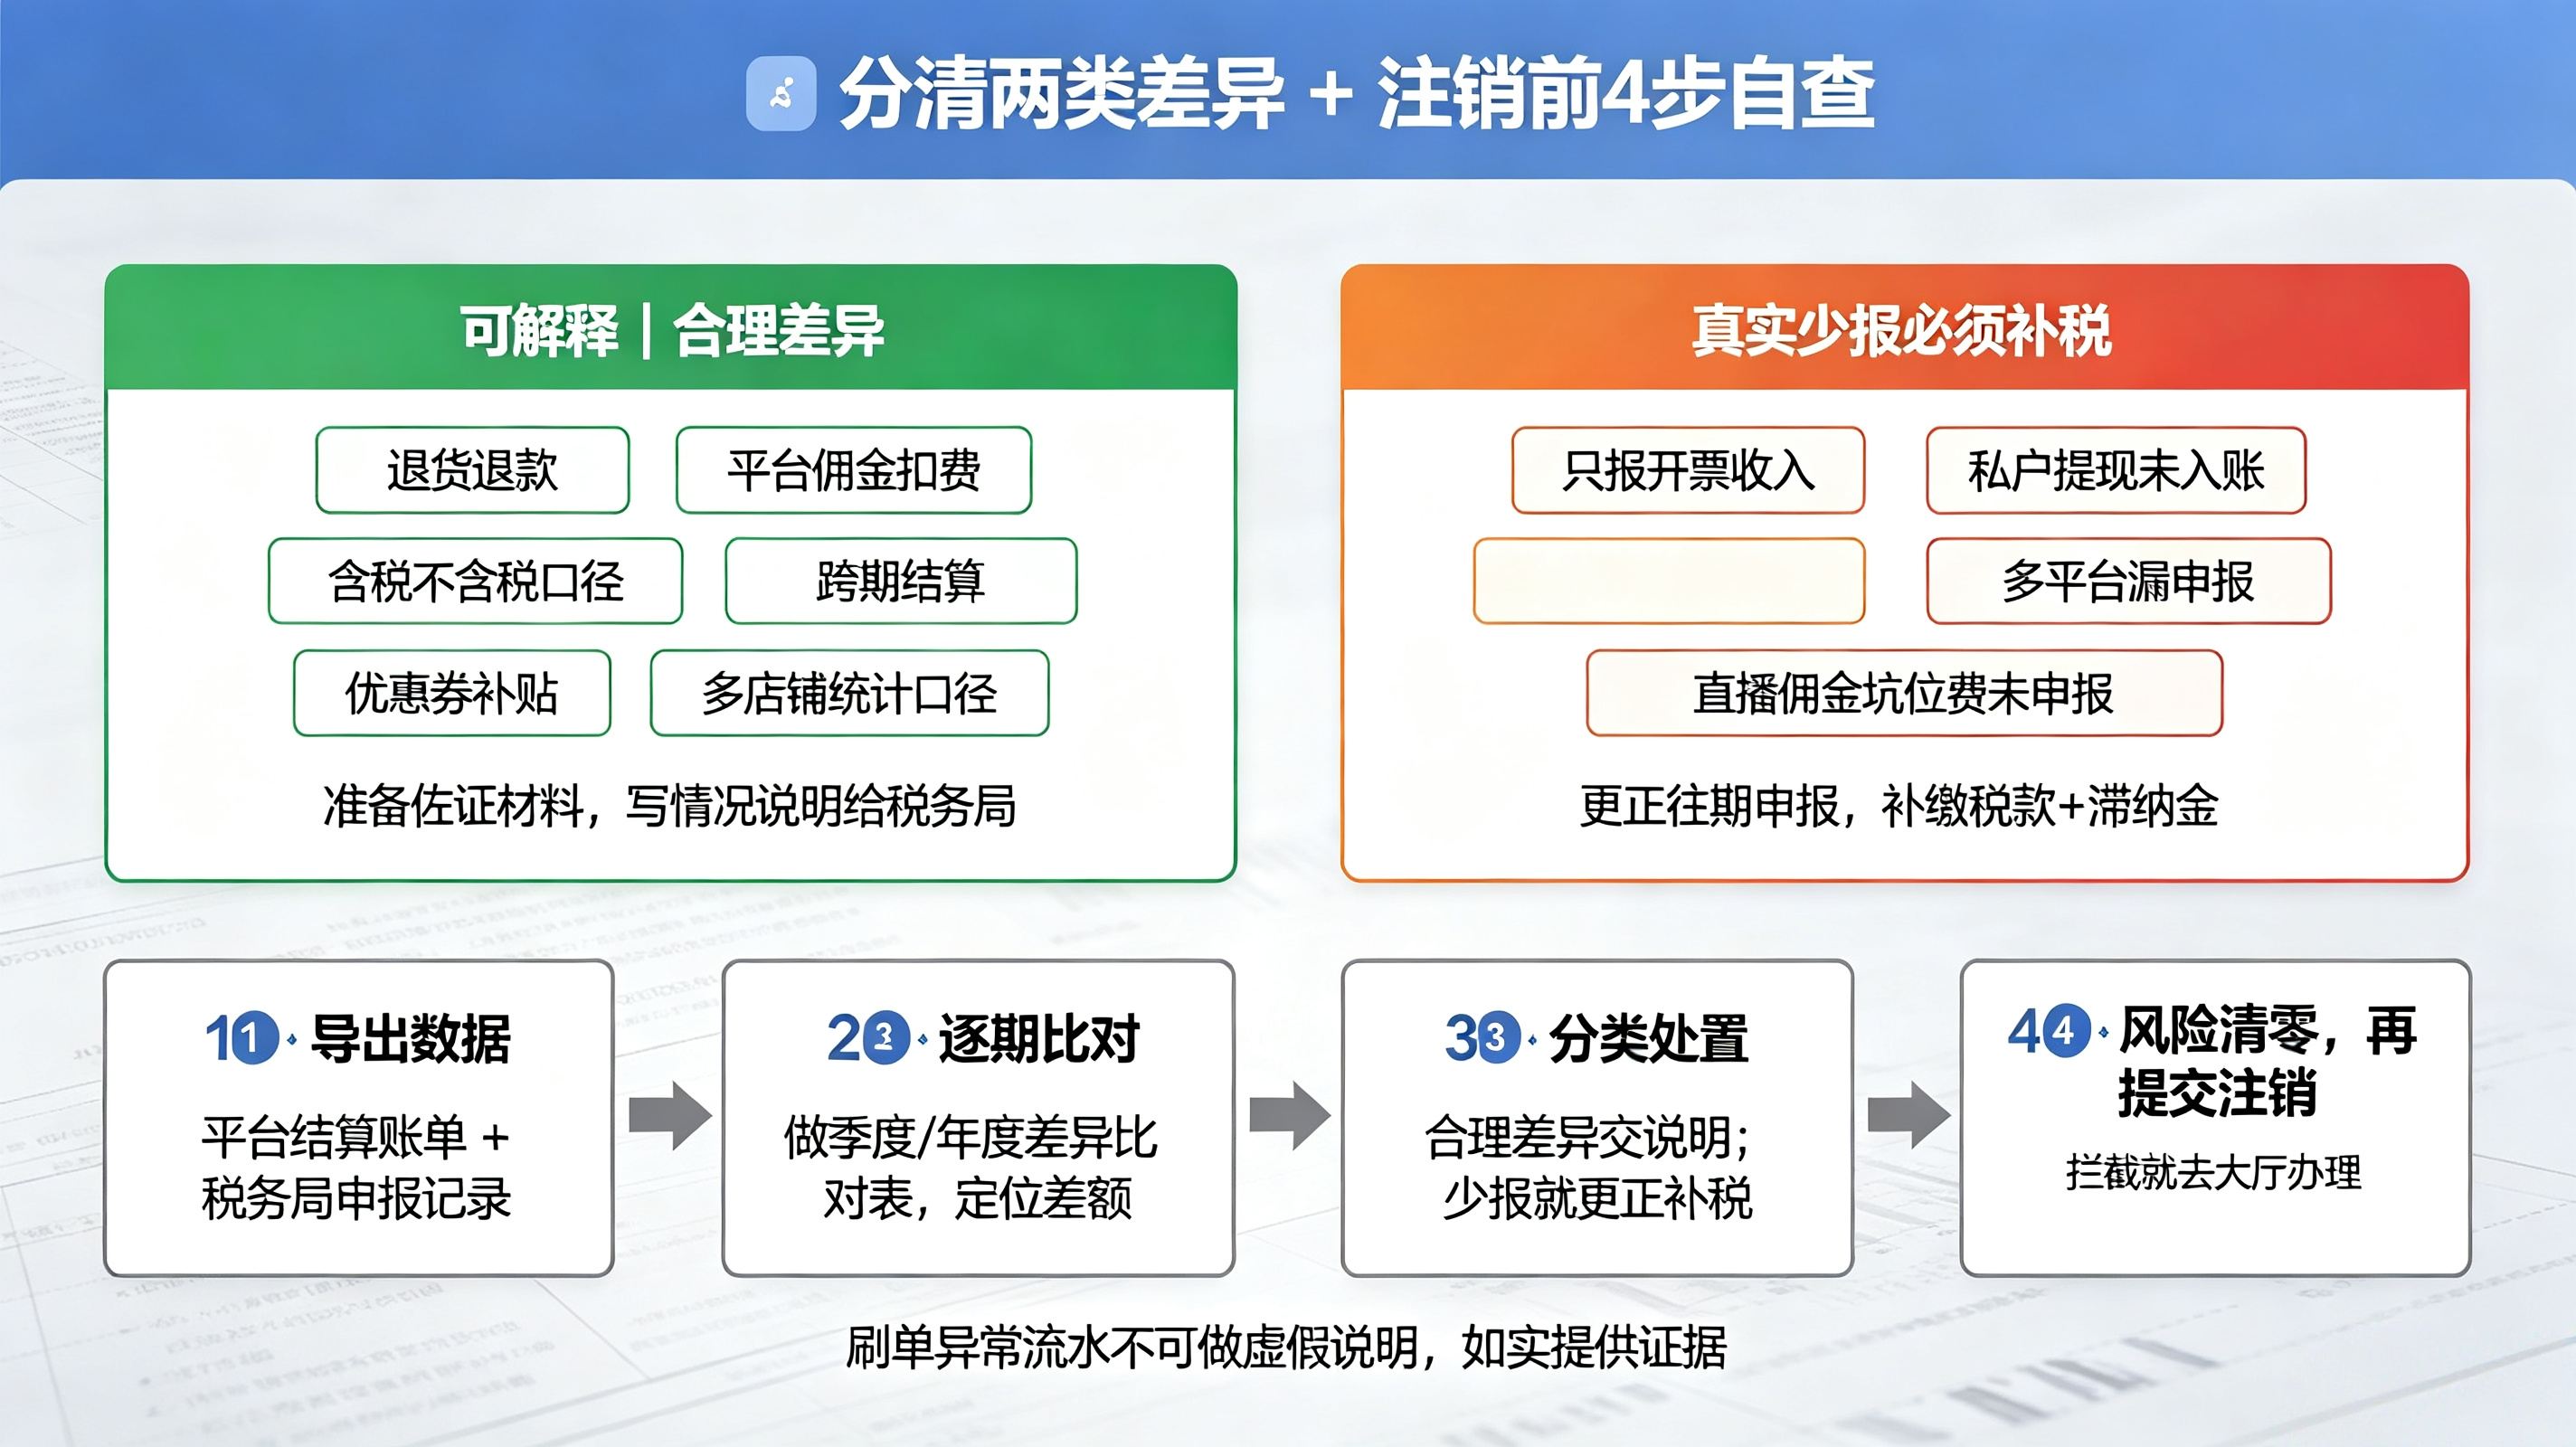
(一)合理差异:可以解释并提供佐证
常见情形包括:
· 退款、退货导致平台流水高于实际收入;
· 平台佣金、服务费、推广费在结算前扣除;
· 含税收入与不含税申报口径不同;
· 跨期结算,订单发生期与提现/结算期不一致;
· 平台补贴、优惠券等金额口径差异;
· 多店铺汇总口径不同。
处理方式:准备订单明细、退款记录、平台结算单、佣金扣费记录等材料,形成《情况说明》,向主管税务机关说明差异原因,申请解除风险预警。
(二)真实少报:必须更正申报并补税
常见情形包括:
· 只申报了开票收入,未申报未开票收入;
· 平台经营流水提现至个人账户后未入账;
· 多平台经营但只申报了部分平台收入;
· 直播带货佣金、坑位费、服务费等未完整申报;
· 长期以“平台未开票”为由不申报收入。
处理方式:对相关所属期更正申报,补缴税款及滞纳金。风险消除后,再重新提交注销预检。
注意:刷单、异常流水等情形不应通过虚假说明处理,应如实向税务机关说明并按要求提供证据。虚假说明本身会带来新的风险。
四、注销前自查步骤
第一步:导出两类数据
1. 从电子税务局调取平台推送收入数据、申报记录和风险提示;
2. 从各电商平台后台导出历史结算账单、订单明细、退款记录、佣金扣费记录。
第二步:建立逐期比对表
按年度、季度或申报期,列明:
项目 平台流水 申报收入 差额 差异原因 佐证材料
2023年Q1
2023年Q2
2024年Q1
重点确认差额落在哪一年、哪一期、哪个平台、哪个店铺。
第三步:分类处理差额
· 合理差异:整理佐证材料,撰写情况说明;
· 真实少报:计算应补税款和滞纳金,更正申报;
· 无法判断的差异:先向主管税务机关咨询,不要盲目提交注销。
第四步:风险解除后再提交注销
系统数据同步可能存在延迟。补正完成后,留出合理等待时间,再提交注销预检。若仍被拦截,携带材料到办税服务厅处理。
五、注销办理路径
1. 税务注销预检:提交前先做预检,查看是否存在未申报、欠税、风险预警;
2. 差异处理:合理差异提交说明及佐证;真实少报更正申报、补税;
3. 取得清税证明:税务事项结清后,按流程取得清税证明;
4. 市场监管注销:凭清税证明等材料办理市场主体注销;
5. 后续资料留存:注销材料、更正申报记录、补税凭证、情况说明及佐证材料应长期留存。
若系统不允许即办注销,应转一般注销或风险应对流程,不要反复提交同一申请。
六、材料清单
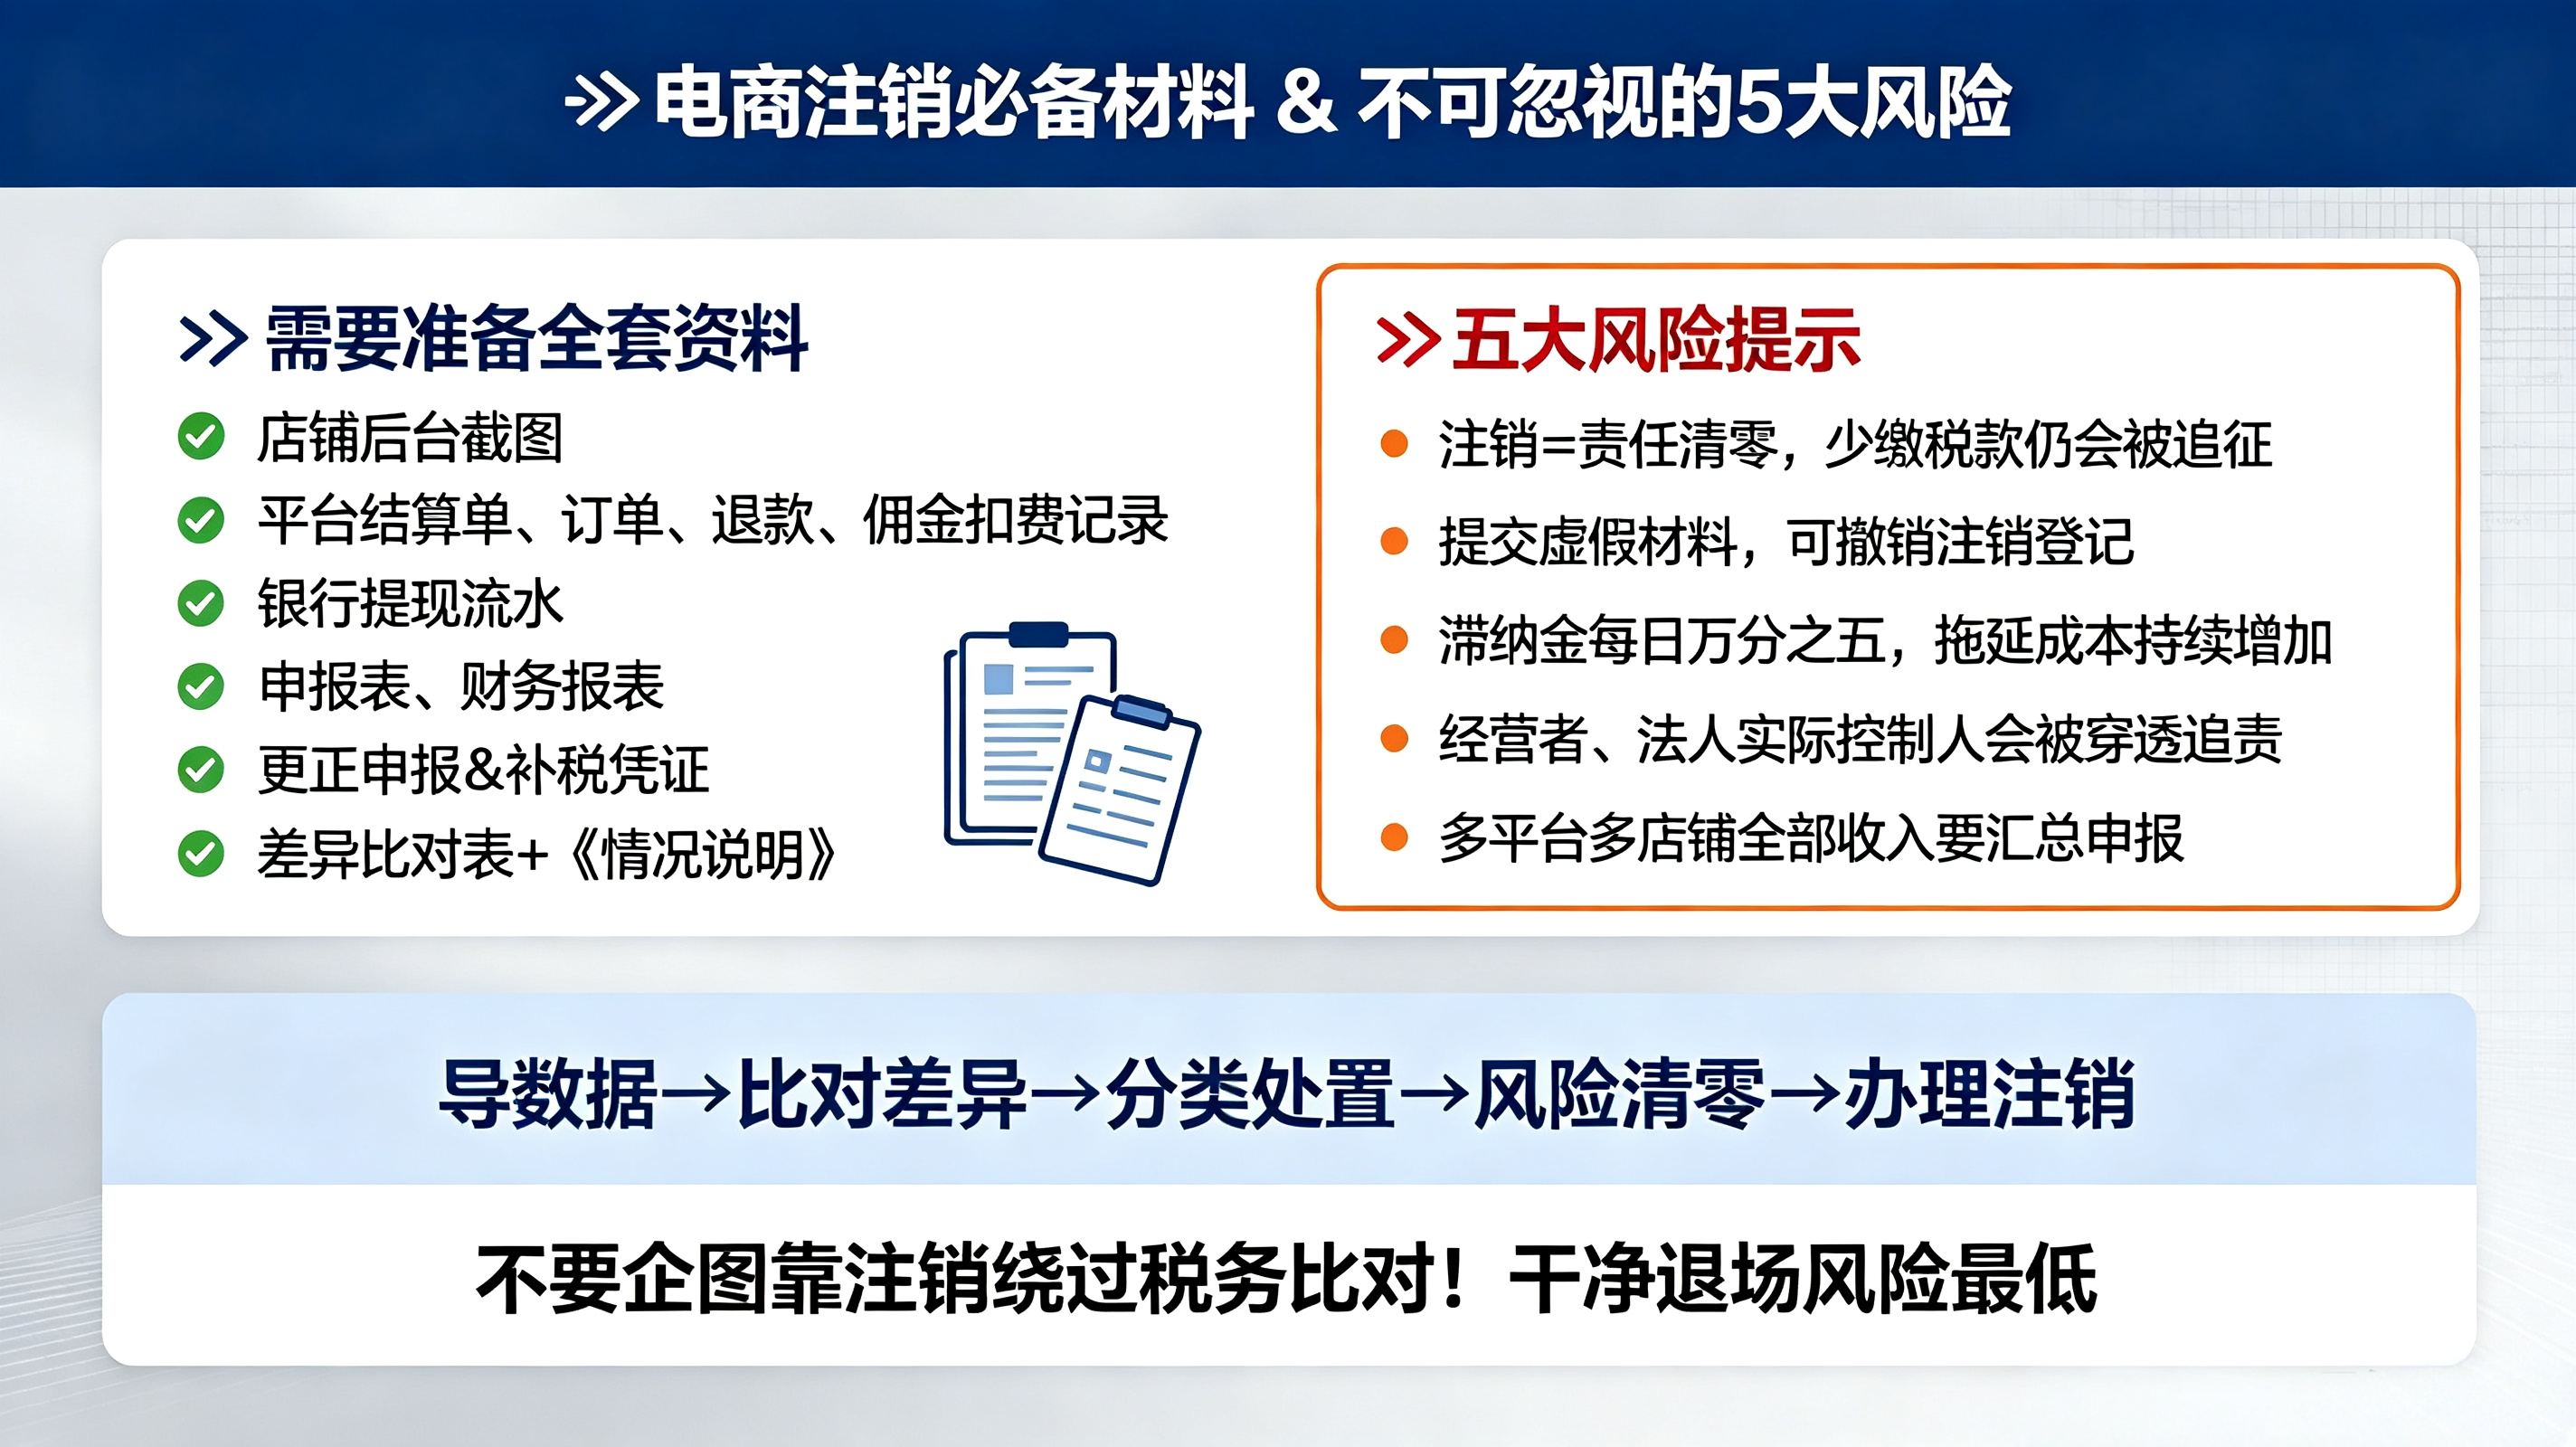
建议准备:
· 各平台店铺后台主体信息截图;
· 平台结算单、订单明细、退款记录;
· 佣金、服务费、推广费扣费记录;
· 银行流水及提现记录;
· 历史申报表、财务报表;
· 更正申报表及补税凭证;
· 《情况说明》及差异比对表;
· 税务机关要求的其他材料。
七、风险提示
1. 注销不等于责任清零。注销后若发现少缴税款,仍可能被追征;偷税追征不受期限限制。
2. 虚假材料风险高。提交虚假材料骗取注销的,登记机关可撤销注销登记、恢复主体资格。
3. 滞纳金按日计算。滞纳金通常按日加收万分之五,拖延成本较高。
4. 个人责任可能穿透。个体工商户经营者、公司法定代表人和实际控制人可能面临相应责任。
5. 平台数据不止一家。多平台、多店铺、直播带货等收入应完整汇总,避免漏报。
八、结论
平台流水与申报数据对不上时,正确路径是:
导数据 → 逐期比对 → 区分合理差异与真实少报 → 该说明的说明、该补的补 → 风险清零 → 再办注销。
不要试图用“直接注销”绕过数据比对。干净退场,比急着跑成本更低、风险更小。
附注:本文为操作说明,具体办理口径、材料和流程以主管税务机关及市场监管部门要求为准。
(企服责编:未找到用户
 )


 晋ICP备17002471号-6