
电商没有成本票,2026合规完整解决方案
电商没有成本票,2026合规完整解决方案
——平台数据已经透明了,“没票”不再是省钱,是埋雷
先说一句扎心的
2026年做电商,最危险的财务习惯,不是交税,是“用没票的便宜,换账上虚高的利润” 。
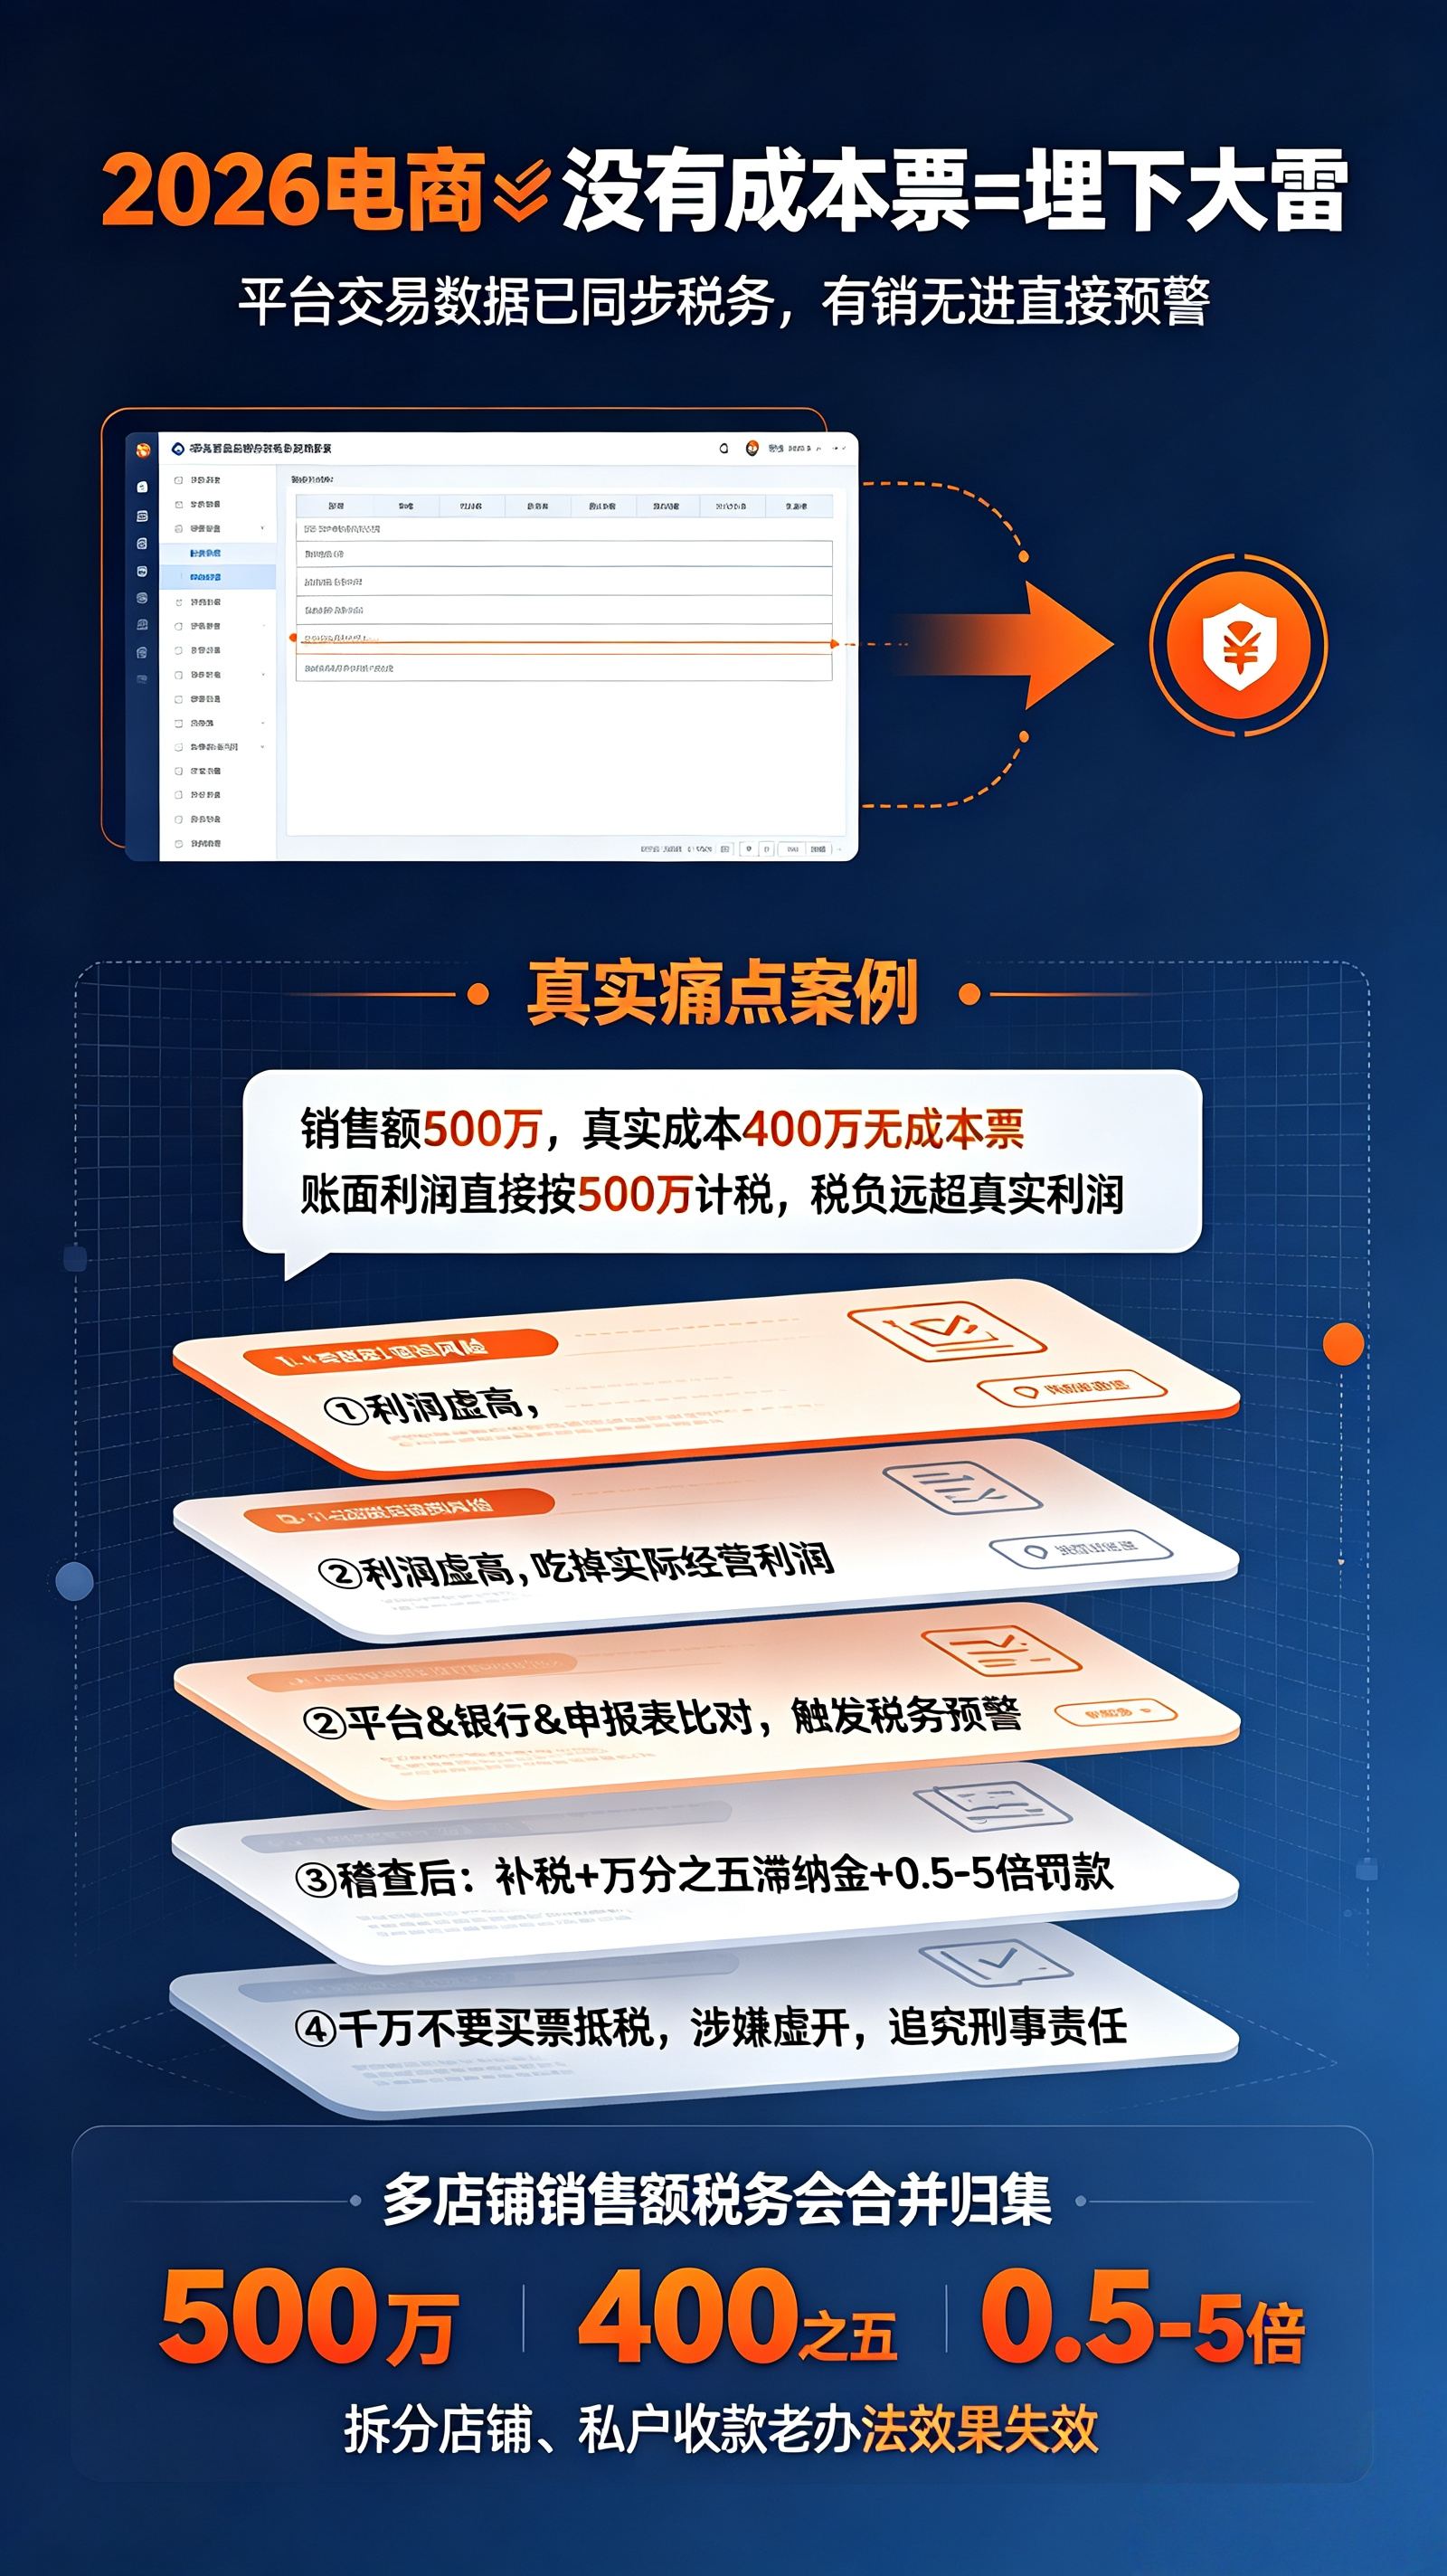
一件货,供应商说“不开票便宜5个点”,你觉得省了。年底一算,税务局看到的收入是平台推过去的全量数据,成本栏却几乎是空的。500万销售额、400万真实成本没票,账面利润500万,按25%企业所得税就是125万,分红再扒一层,税比真实利润还高。
更关键的是,平台数据已经和税务系统对上了。《互联网平台企业涉税信息报送规定》落地后,平台按季度向税务部门报送经营者身份和交易数据,同一经营者名下多店铺销售额合并归集,过去靠“单店拆分、私户收款、只申报开票收入”撑出来的操作空间,正在被系统性压缩。金税四期下,平台流水、银行流水、申报表三方自动比对,差额直接生成风险预警。
这不是“要不要合规”的问题,是“用什么方式合规、还能不能来得及”的问题。
先看懂后果:无票不只是“多交税”
很多电商老板对无成本票的理解停留在“所得税多交点”,实际上它触发的是一条递进式的风险链:
第一层,利润虚高,税负吃掉真实利润。 没有合规扣除凭证,税务局不认你花出去的那笔钱,按账面全额计税。
第二层,触发系统预警。 平台报送的收入和你申报的成本严重不匹配,“有销无进”是税务系统最显眼的异常信号之一。
第三层,稽查介入后的连锁后果。 被认定申报不实的,补税之外还有每日万分之五的滞纳金,以及0.5倍至5倍罚款;主动补缴并说明情况的可以从轻,被查出来的代价则完全不同。
第四层,也是最危险的一层:为了解决无票去“买票”。 2026年发票开具正负面清单已经落地,虚开、循环开票被重点盯防,买票抵税定性为偷税,大额涉及刑事责任。用违法手段解决合规问题,是从一个坑跳进一个更深的坑。
合规解决框架:四条路,按你缺票的“位置”来选
无成本票不是一个笼统的问题,它发生在不同环节,对应不同的合规工具。下面这套框架,按从根上减少缺票 → 用替代凭证补位 → 用主体结构承接 → 特殊场景专项处理的顺序展开,你可以对照自己缺票最严重的地方来找对应路径。
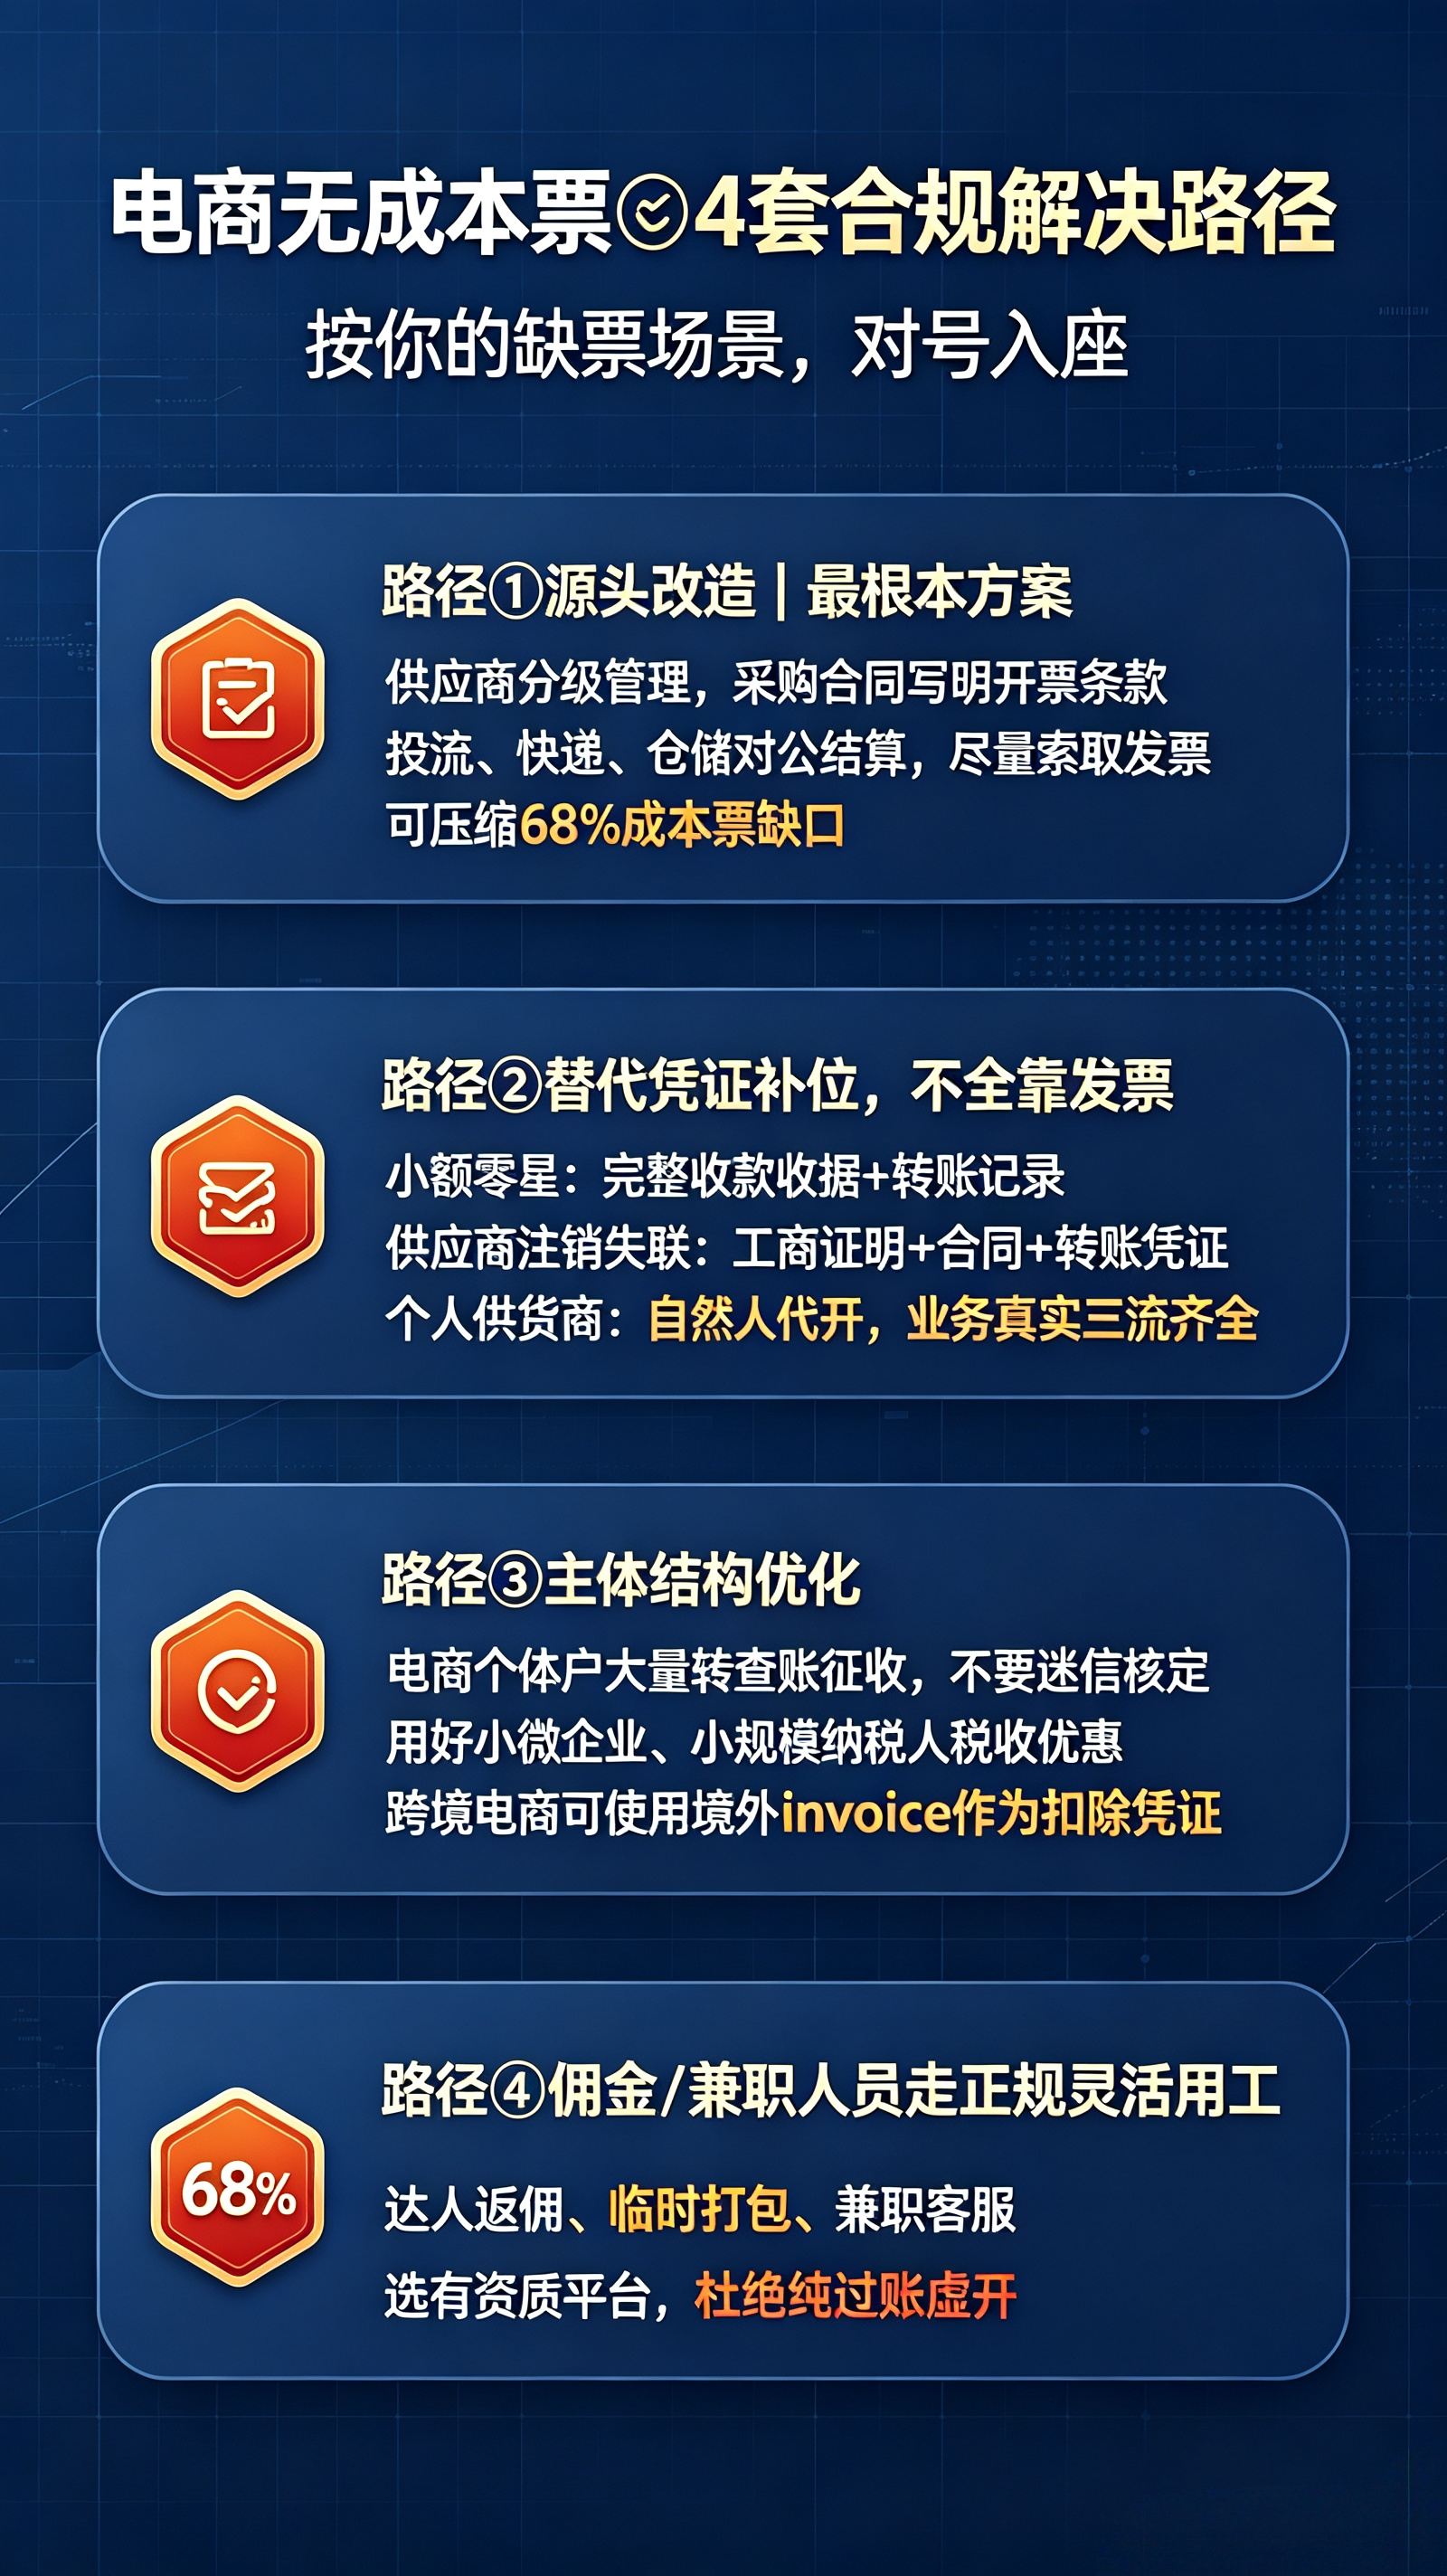
路径一:源头改造——把“不要票”变成“能要票”
这是最根本、但最容易被跳过的一步。很多电商的缺票,不是“拿不到票”,是采购环节从第一天起就没把“要票”当成成本结构的一部分。
具体做法:
· 对现有供应商做一次分级。能开专票的一般纳税人供应商,逐步提高采购占比;只能开普票的小规模供应商,保留但明确开票要求;完全不配合开票的个人/小作坊,要么引导其代开,要么压缩份额。
· 采购合同里写死开票条款。明确开票时限、发票品类,禁止“货物一批”这类模糊品名。
· 平台推广、投流、快递、仓储等对公支出,全部走对公结算,全额索取发票。这些是电商除货款之外最大的成本项,长期“对私付款不索票”是缺票窟窿的主要来源之一。
行业数据显示,系统规范供应商体系的电商企业,成本票缺口平均可以压缩68%左右,无票支出占比能压到10%以内。这不是“能不能做到”的问题,是“愿不愿意把税点算进采购成本”的问题。
路径二:替代凭证补位——不是所有无票支出都只能“白条”
税法从来没有要求“每一笔支出都必须有发票”。在几种特定情形下,合规的替代凭证同样可以作为税前扣除依据。
(1)小额零星采购:收据+内部凭证。
向个人供应商单次采购金额在500元以下的(2026年起部分地区按次起征点已调整至1000元,以当地执行为准),凭载明收款人姓名、身份证号、支出项目、金额的收款凭证,搭配转账记录,即可合规入账并税前扣除。关键不是“随便写个白条”,而是信息完整、可追溯、有支付记录佐证。
(2)供应商主体灭失等特殊情形:三项必备资料。
因供应商注销、被吊销营业执照、被认定为非正常户等原因确实无法补开发票的,凭三类材料可以税前扣除:无法补开的原因证明(工商注销证明、非正常户认定等)、业务合同或协议、非现金方式支付的付款凭证。注意,这条只适用于对方主体客观灭失的情形,你自己“懒得要票”不适用。
(3)自然人代开:零散合作的最短路径。
上游是个人供货商、达人、兼职人员,对方无法自行开票的,由个人携带身份证、业务合同、转账记录到税务机关(或电子税务局线上)代开发票,企业凭发票入账。综合税负通常在1.5%—3%区间。合规前提是资金直接对公支付至开票自然人,合同、物流/服务记录、结算单留存完整,确保业务真实可查。
路径三:主体结构优化——用对主体,承接对的事(但核定征收要重新评估)
过去几年“注册个体户核定征收”几乎是电商缺票的标配答案。2026年必须把这个认知更新一下。
核定征收在电商领域正在系统性收紧。 多地已不再新批电商、直播带货类个体户的定期定额核定,存量核定个体户分批转查账征收;年销售额超过一定门槛(行业普遍解读约180万元)的电商个体户,不再适用核定,强制查账。这意味着,把“注册个体户核定”当作万能解,在2026年已经走不通了,尤其是在主体公司本身有规模的情况下。
那主体结构这条路还能怎么走?
方向一:个体户承接真实业务环节,但接受查账征收的规则。 如果个体户转查账,逻辑就回到“凭票扣除”——进货要票、费用要票、人工要票。它的价值不再是“不看成本”,而是作为一个独立经营主体,在真实业务场景中规范化运营,享受小规模纳税人增值税优惠和个体户经营所得减半政策(年应纳税所得额不超过100万元部分,2026—2027年继续减半)。
方向二:把目光从“核定”移到“优惠”。 小微企业年应纳税所得额300万元以内,企业所得税实际税负5%;小规模纳税人季度销售额30万元以内免征增值税,超出部分减按1%。这些政策的确定性远高于“能否办下核定”,且不依赖地方口径。把真实利润控制在优惠区间内,比追逐一个正在关闭的通道更稳。
方向三:如果确有跨境业务,境外凭证的扣除通道已经打开。 跨境电商向境外平台支付的佣金、广告费,凭境外Invoice、Receipt或载有明细的平台费用清单,可以直接税前扣除,不再强求国内发票。这是2026年跨境电商的一个实质性合规突破。
路径四:灵活用工场景——把“个人佣金”装进合规通道
电商的兼职客服、临时打包、达人佣金、团长返佣,是另一大无票重灾区。这些支出的特点是“对象是个人、金额零散、频次高”。
合规做法是走具备资质的灵活用工平台:企业与平台签约,平台与从业人员完成电子签约和任务记录,平台代为办理个人所得税预扣预缴和增值税代办申报,并向企业开具服务费发票。国家税务总局2025年第16号公告进一步明确了平台代扣代缴和代办申报的框架,合规平台的操作路径已经标准化。
选平台的核心不是“税点最低”,而是资质真实、代扣代缴完整、资金流与业务流可追溯。没有真实业务支撑的“过账式”灵活用工,本质上仍然是虚开通道。
三条绝对不能碰的红线
在讲完“怎么做”之后,必须把“不能做什么”单独拎出来。以下三条,每一条在2026年的监管环境下都比以往任何时候更容易被发现,后果也更重。
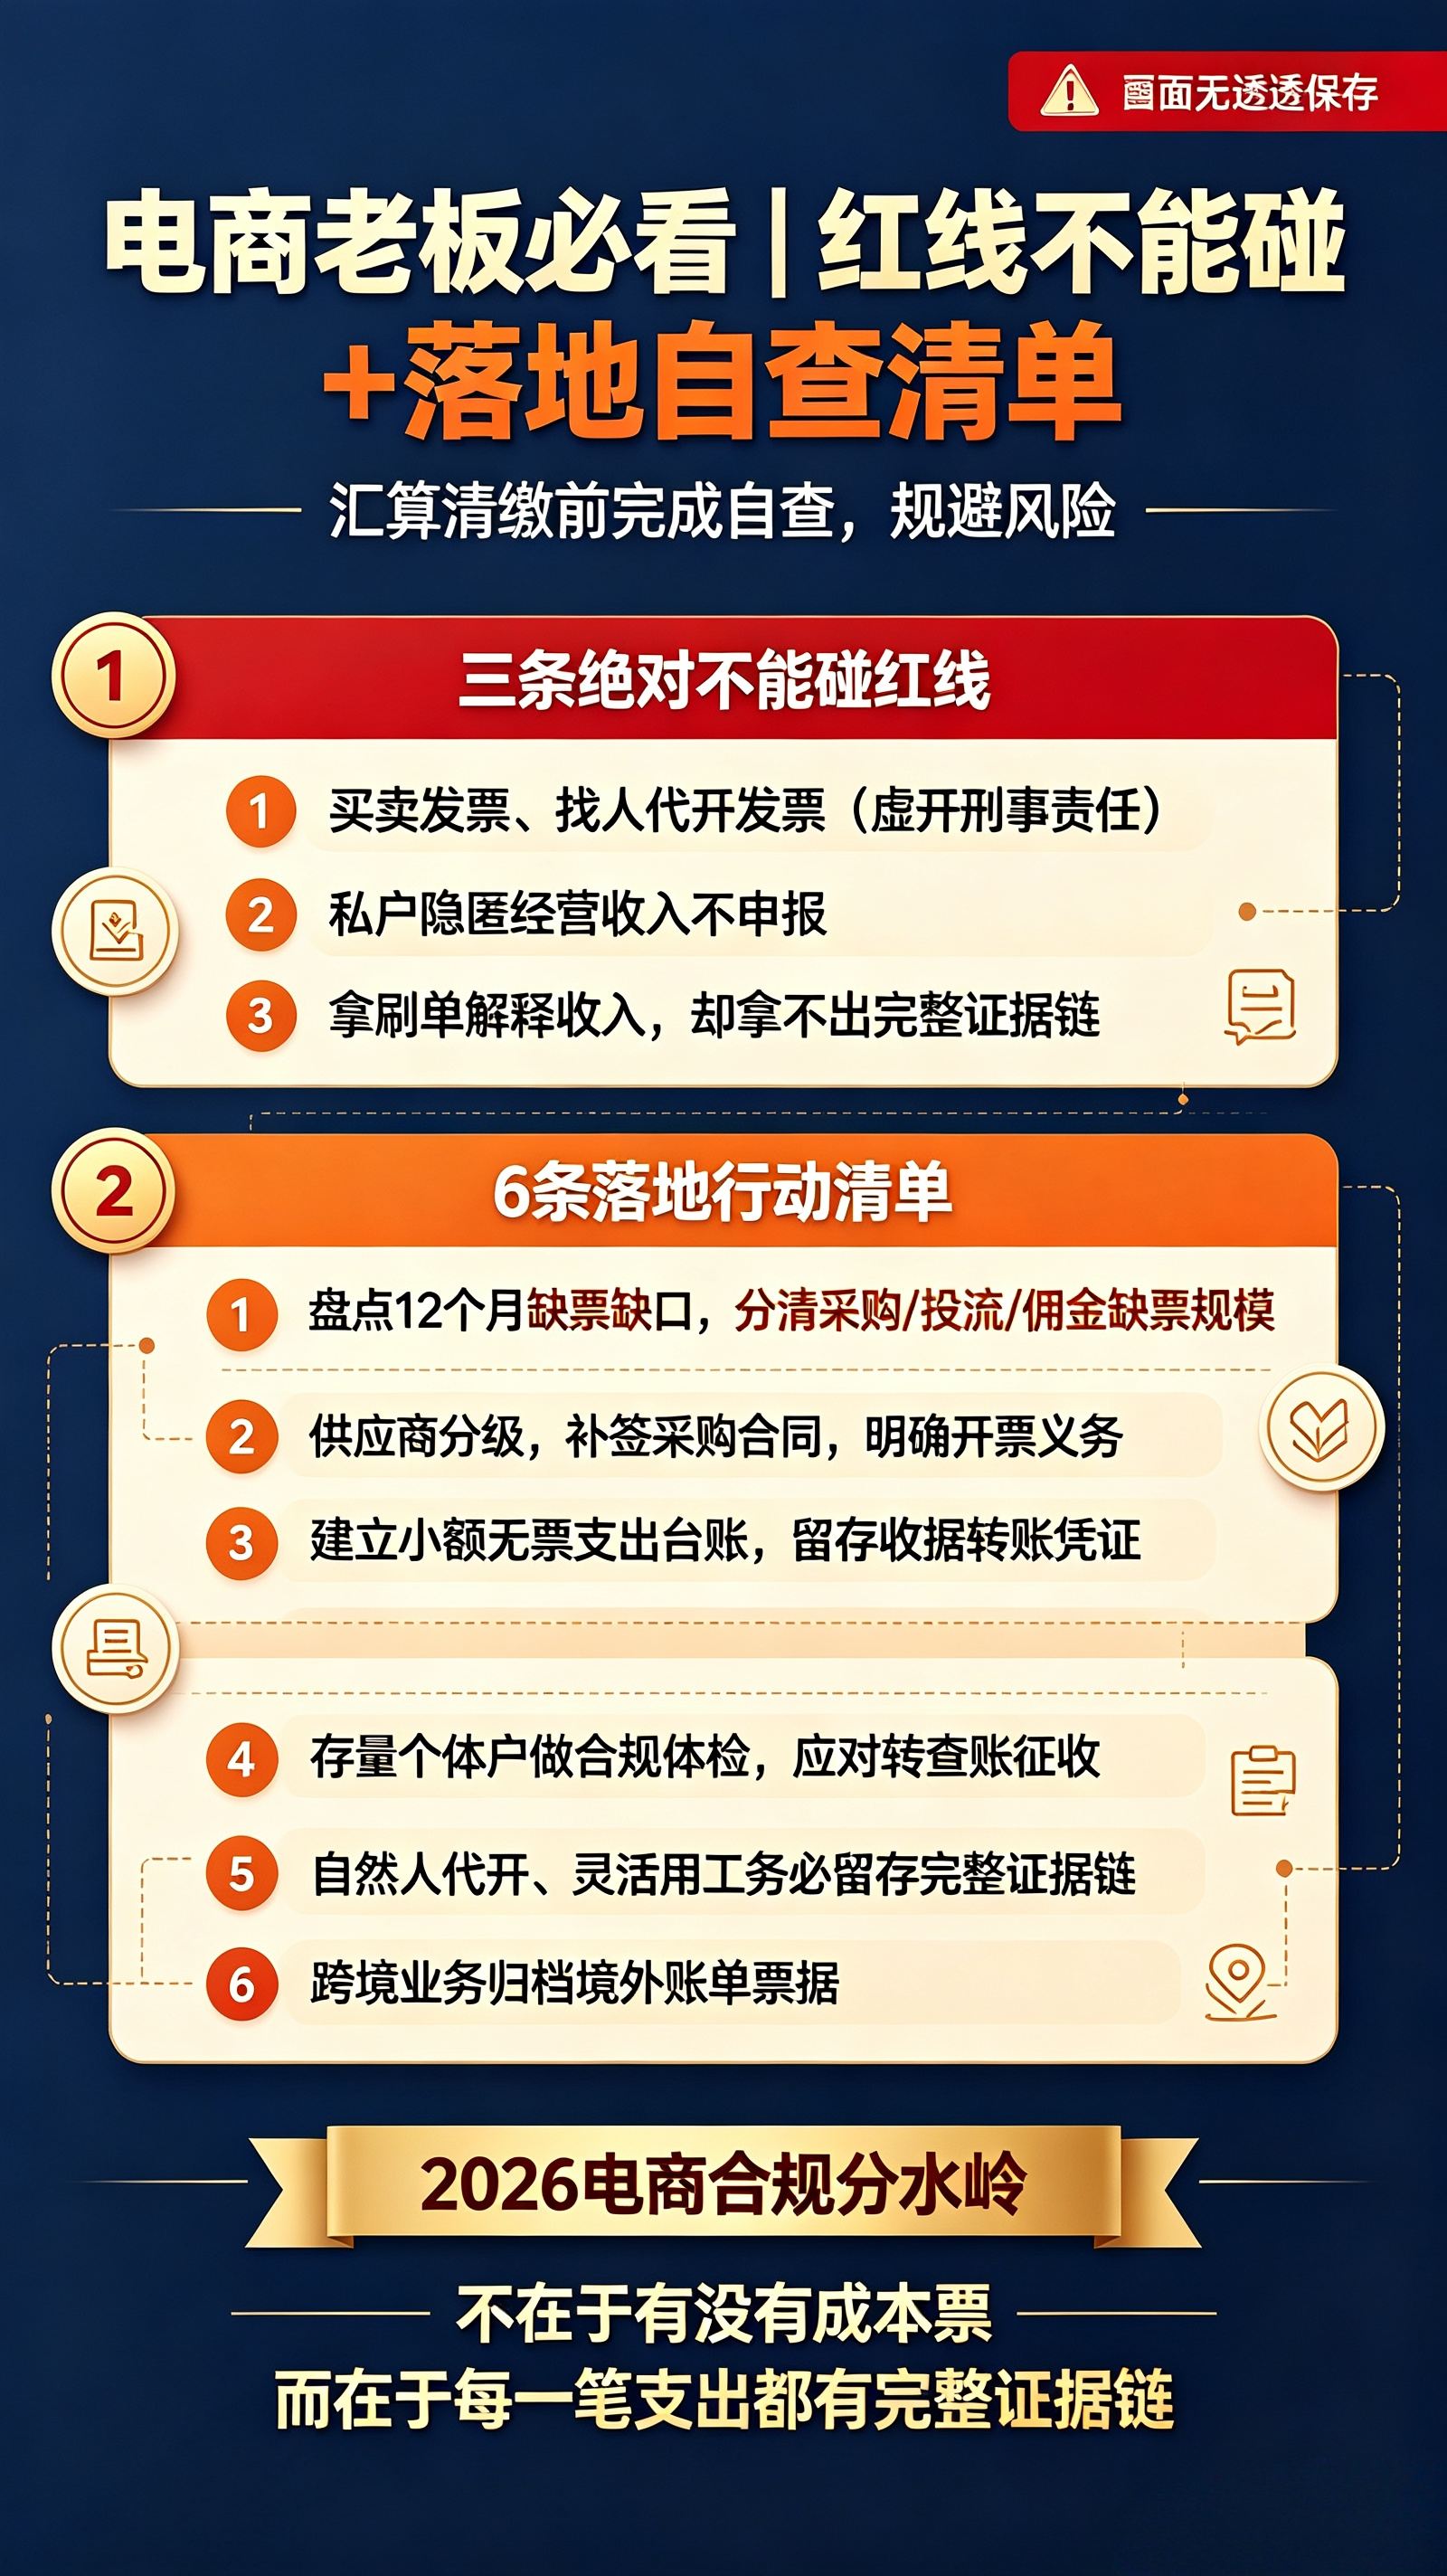
红线一:买发票、虚开、找朋友公司代开。 没有真实业务只为开票,定性虚开,补税+滞纳金+0.5至5倍罚款,情节严重追究刑事责任。
红线二:私户收经营款、不申报。 平台数据、支付数据、银行数据已经打通,个人账户大额经营流水与申报收入不匹配,直接触发预警。隐匿收入被查实的,补税、滞纳金、罚款之外,信用惩戒同步跟上。
红线三:用刷单流水解释收入差异,但没有证据链。 刷单形成的流水如果无法提供资金回流记录、空包物流凭证、刷单协议等完整证据链,税务机关会将平台全部订单金额认定为应税收入,刷单支出本身也不得税前扣除。靠一句“那是刷单”解释大额差异,在稽查中走不通。
一份可以直接落地的行动清单
合规不是一次性动作,是按优先级排序的执行顺序。建议在2026年汇算清缴前(5月31日)完成以下几件事:
① 做一次“缺票缺口盘点”。 把过去12个月的无票支出按环节拆开:采购缺票多少、投流缺票多少、物流仓储缺票多少、人工佣金缺票多少。先知道窟窿在哪、多大,再选工具。
② 供应商分级 + 合同补签。 优先把能开票的供应商份额提上来;对确实无法开票但必须合作的个人供应商,建立代开或个体户承接方案,而不是继续“裸付”。
③ 建立《无票小额支出专项台账》。 逐笔登记日期、收款人、金额、业务用途,留存收据和转账记录。全年白条总额控制在总成本5%以内作为警戒线,超出部分提前用代开补齐。
④ 对现有核定个体户做一次合规体检。 如果所在地已经或即将转查账,提前梳理账务、归集成本票,不要等到被通知才动。查账征收下的合规逻辑和核定完全不同,早调整比被动转换代价低。
⑤ 灵活用工和自然人代开,选正规通道,留存完整证据链。 合同、资金流、服务/物流记录,三流一致不是形式要求,是稽查时唯一能拿出来的东西。
⑥ 跨境业务单独梳理境外凭证。 境外平台的费用清单、Invoice、Receipt按类别归档,这是可以直接用的扣除依据,不需要“换国内票”。
最后一句
2026年电商财税合规的真正分水岭,不是“有没有成本票”,是“有没有一套能解释清楚每一笔钱去哪了的证据体系” 。平台数据已经替你报了收入,你能做的,是把成本那一侧也建得同样清楚。买票、私户、刷单解释这些旧工具,每一个都在变成新的风险源。把供应商管起来、把替代凭证用对、把主体放在真实业务上、把证据链留完整——这四条路走通,无票就不再是悬在头上的刀。
(企服责编:李主编
 )


 晋ICP备17002471号-6