
刚被税局查完的过来人忠告:补税不是最可怕的,最可怕的是这个
上个月,公司刚被税务局查完,前后折腾了快一个月。
大数据把公司几年的账扒了个底朝天。会计被约谈,说明材料写了三版;老板每天愁眉苦脸,办公室气氛降到冰点。最后的结果是:补缴税款 + 滞纳金,纳税信用降级,贷款直接受影响。
说真的,补税不是最可怕的。最可怕的是,一旦上了税务系统的“重点关注名单”,以后年年被盯上、年年被查,没完没了。
今天把踩过的坑摊开来讲。所有老板和会计,认真看。
税务局到底怎么查你的?
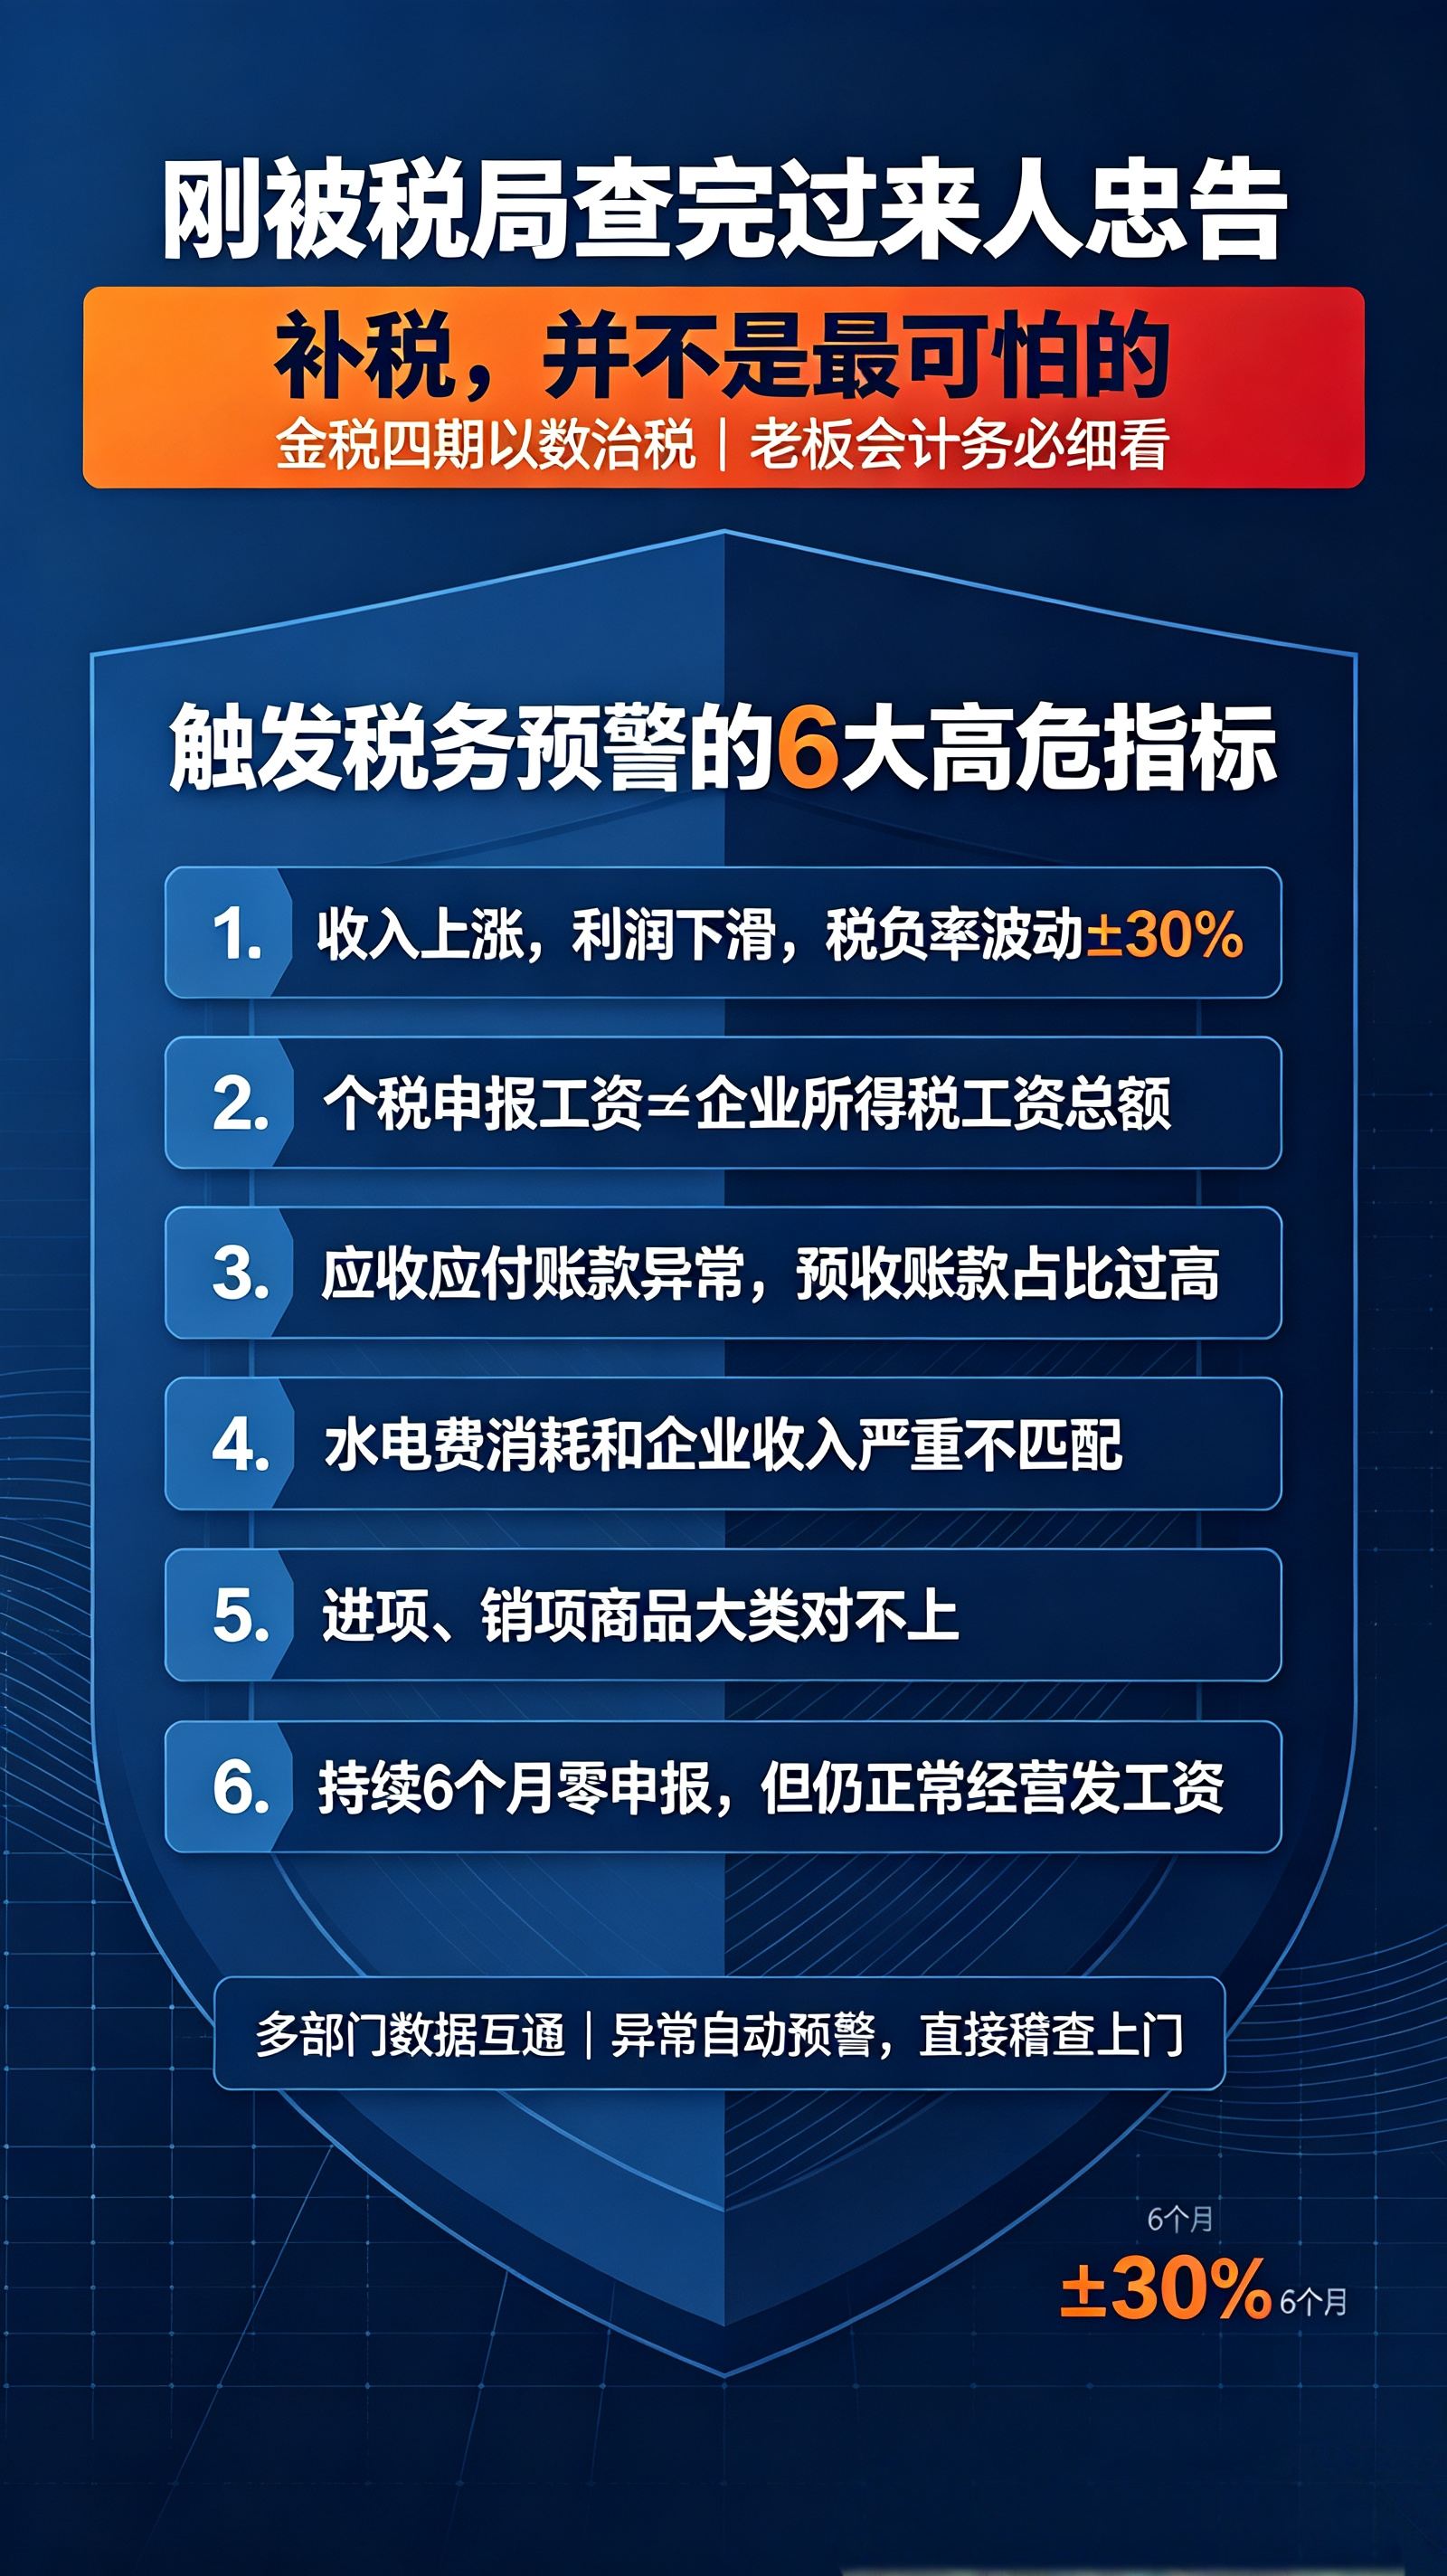
现在的金税四期,早就不是“人工翻账”的年代了。“以数治税”意味着你公司的所有数据都在系统里跑,异常指标一触发,系统自动预警,稽查直接上门。
我们这次被查,就是栽在下面这几个指标上。
❌ 指标一:收入和利润不匹配。 收入在涨,利润却在降。系统自动比对,税负率变动超过±30%,必触发预警。
❌ 指标二:工资申报两边对不上。 个税系统报的工资,和所得税汇算清缴的工资总额不一致。别想着两边改不同的数,系统一秒现形。
❌ 指标三:应收/应付账款异常。 新增应收或应付超过销售收入的80%,系统判定“账外经营”;预收账款占比超20%,直接认定“未及时确认收入”。
❌ 指标四:水电费与收入不匹配。 这是最容易被忽略的一点。其他成本或许能动手脚,水电费造不了假。系统一算,就能反推出你的真实产能。
❌ 指标五:进项和销项大类不匹配。 全面商品分类编码之后,一家电子产品公司突然冒出大量农产品进项,系统自动识别,一查一个准。
❌ 指标六:连续6个月零申报还在经营。 收入为零,却还在发工资、交房租。系统直接认定“藏收入、虚增成本”,准备好写说明写到哭。
这还只是面上的。2026年的监管逻辑已经彻底变了:八部门常态化联合打击,税务、公安、检察、法院、海关、人民银行、市场监管、外汇管理数据互通,“全链条协同”意味着任何涉及发票、资金、货物的异常,都可能被多部门交叉比对捕捉。金税四期联动银行、社保、平台数据,私户收款、工资社保基数不一致、收入成本不匹配,在系统面前基本等于裸奔。
被查之后,真正的代价是什么?
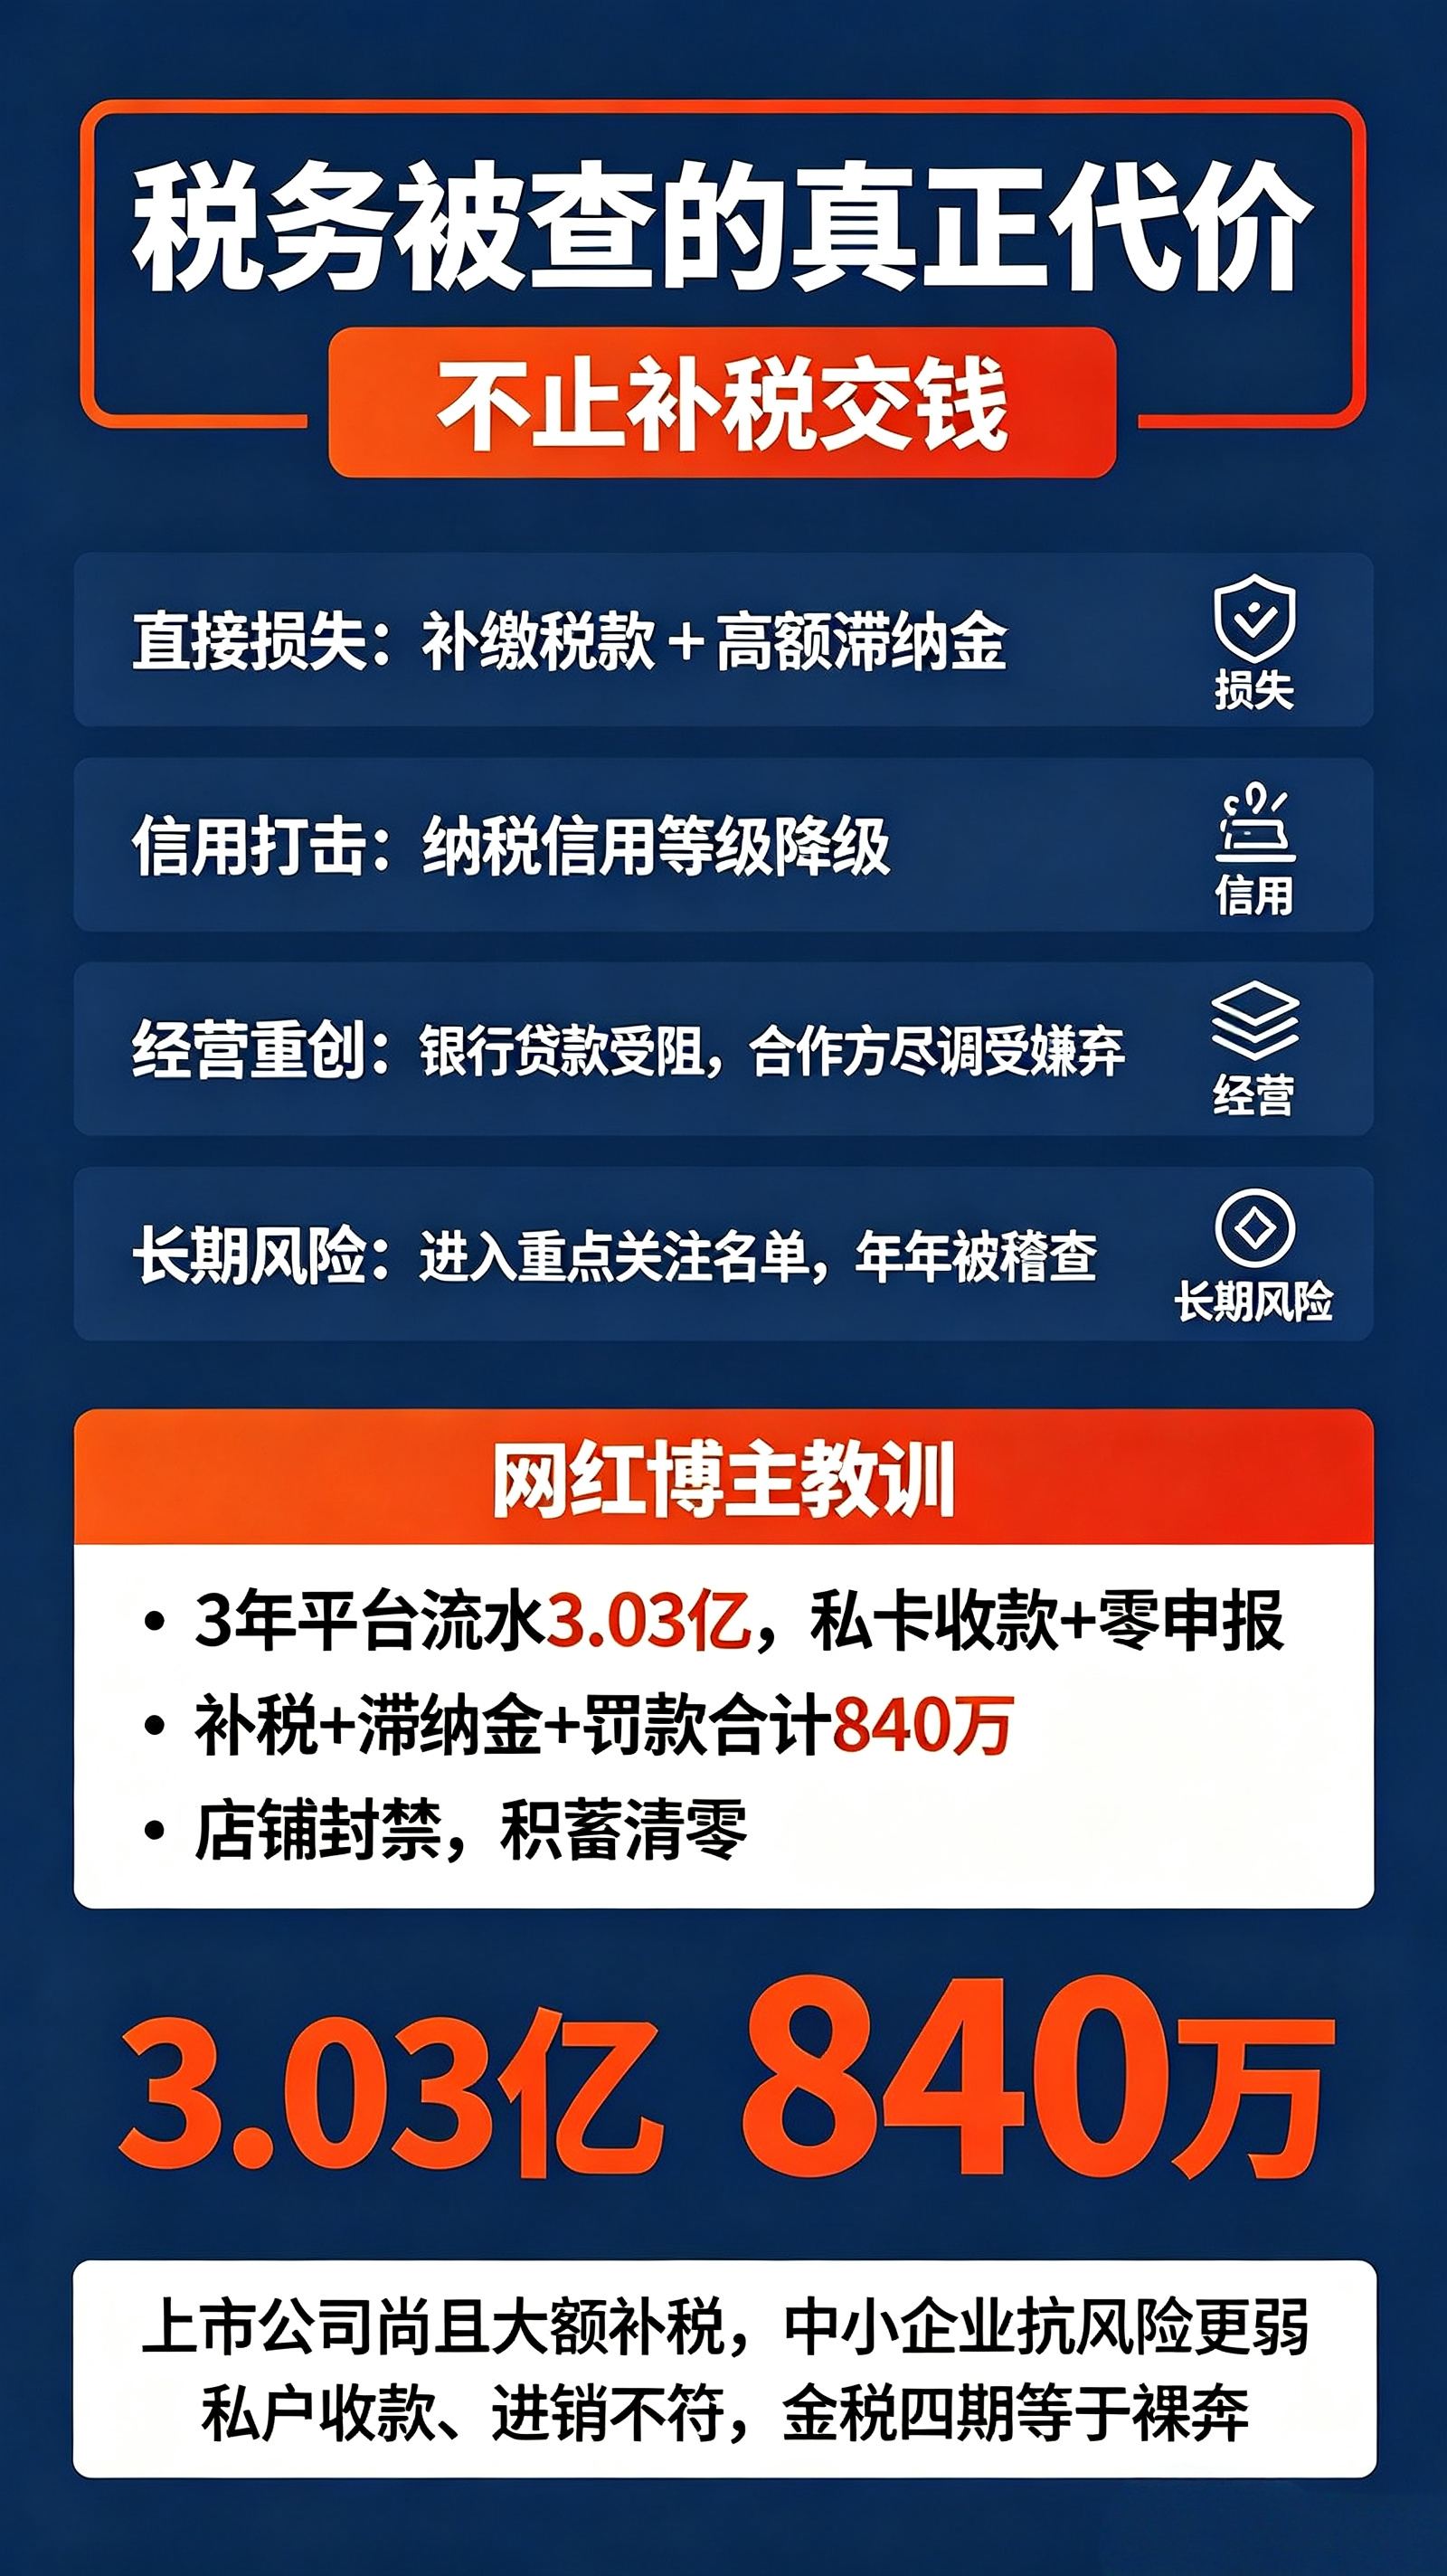
我们公司这次,补税和滞纳金只是第一层。纳税信用降级之后,银行贷款被卡,合作方做尽调时看到C级直接皱眉——合规问题正在从“税务问题”变成“经营问题” 。
更远的代价在后面。2026年上半年,已经有69家A股上市公司发布补税或税务处罚公告,合计补缴税款、滞纳金超过49亿元。上市公司尚且如此,中小企业的抗风险能力只会更弱。
一个真实的对照:青岛一位300万粉的女装博主,三年平台流水3.03亿,货款全进私卡、长期零申报。最后的代价是补税+滞纳金+罚款合计840万,店铺封禁,征信受损,“多年积蓄一夜清零”。省下来的那点税,在滞纳金和罚款面前,根本不值一提。
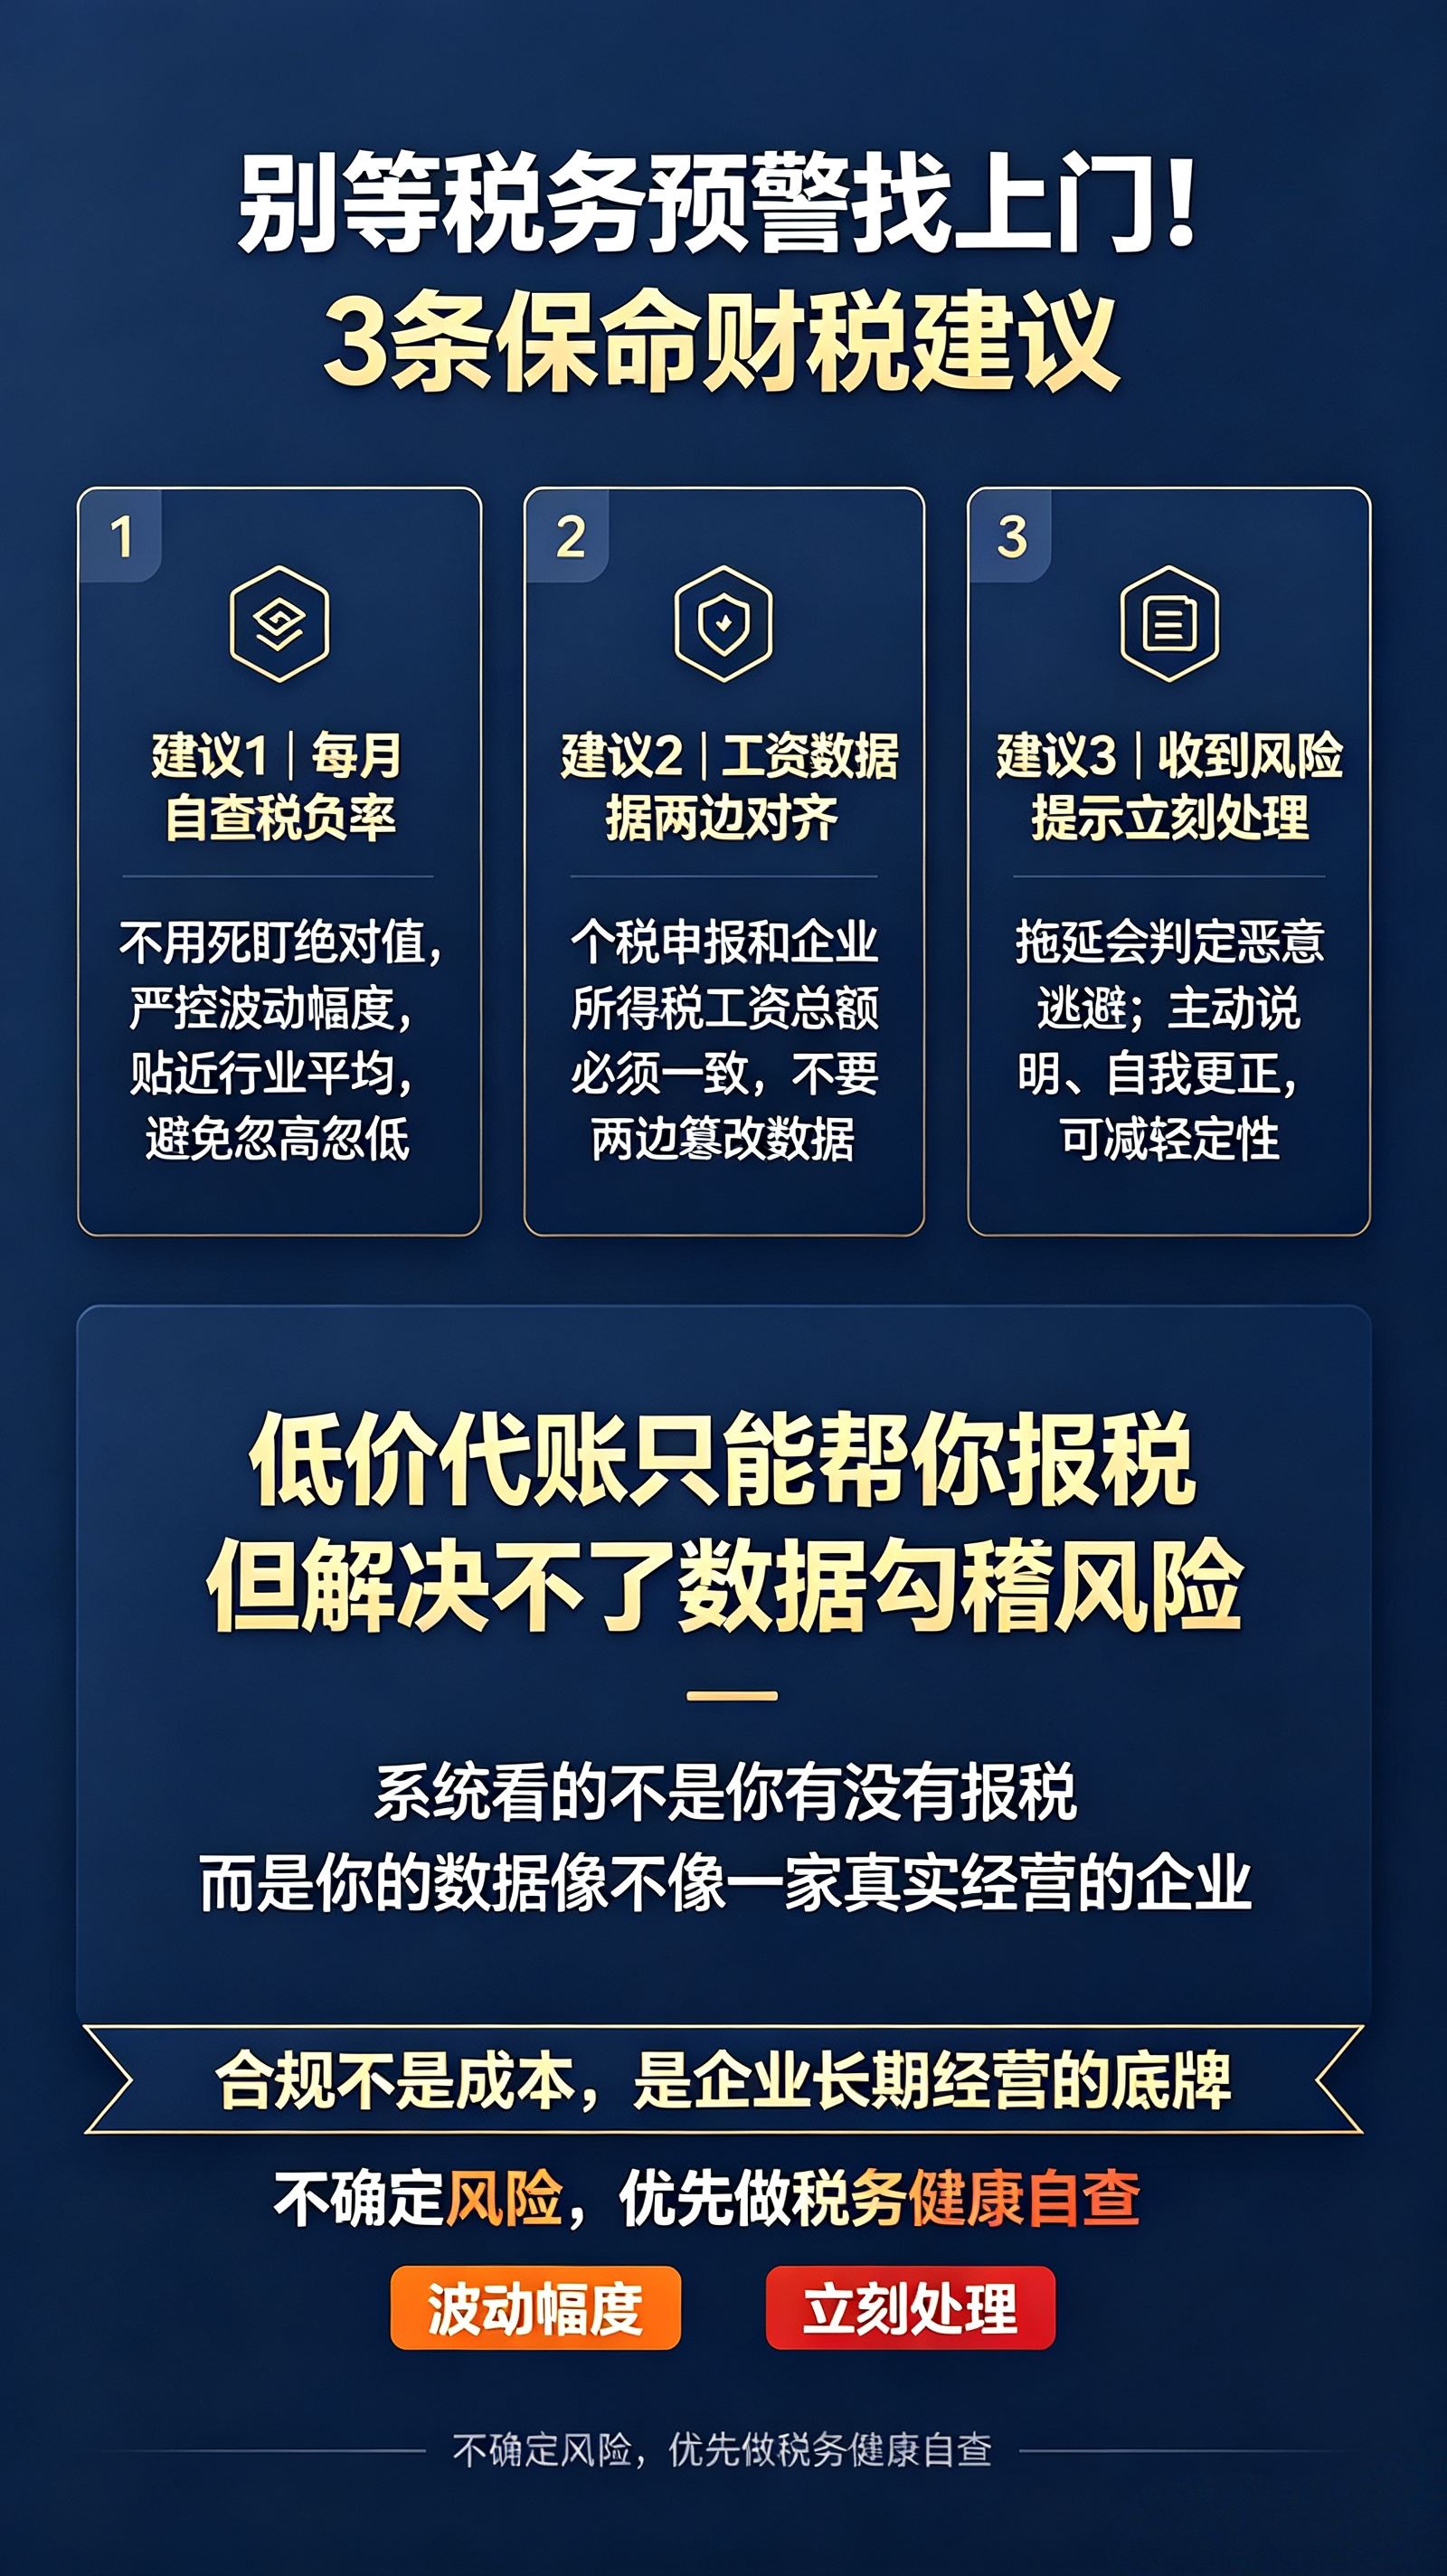
过来人的保命建议,别等预警了才慌
第一条:每月自查税负率。 把税负率控制在行业平均水平上下,不要忽高忽低。系统盯的就是“异常波动”,而不是绝对值本身。
第二条:工资数据必须真实一致。 个税和所得税的工资总额,两边对牢。为了少缴税两边改数,省下的钱还不够交滞纳金。
第三条:收到风险提示,立刻处理。 拖延不回复,会被认定为“恶意逃避”。及时说明、主动更正,性质完全不同。
说句真心话
这次被查之后,我最大的感受是:以前那种“找个便宜代账、把账做完就行”的思路,在金税四期下已经彻底失效了。
低价代账能帮你把申报表填上,但填不了税负率是否偏离行业均值、工资数据是否勾稽一致、进销项品类是否匹配、私户流水是否触发预警。系统看的不是你“有没有报税”,而是你报的数据像不像一个真实经营的企业。
企业真正需要的是一个能提前看风险的人:在预警触发之前,把指标拉回合理区间;在稽查上门之前,把问题消化在自查阶段。这也是为什么越来越多财税服务机构正在从“基础代账”转向“财税管家”——服务链条前移到业务端,做税务健康评估、合规体系搭建和风险前置防控,而不是等出了问题再补救。
合规不是成本,是企业在“以数治税”时代唯一能长期走下去的底牌。如果你不确定自己的税负率、工资数据、进销项匹配度有没有踩线,与其等系统预警,不如现在做一次税务健康自查。
(企服责编:李主编
 )


 晋ICP备17002471号-6