
老板必看|财税合规,抓住这 6 个维度就够了
不少老板把财税合规理解成“按时报税、把账做好”,直到收到风险提示函才意识到:问题往往不出在申报表上,而出在申报表背后那套断裂的数据链里。
金税四期全面落地后,监管逻辑已经从“以票控税”转向“以数治税”。税务、银行、社保、市场监管、平台数据被打通,资金流、发票流、合同流、货物流实时比对,异常触发预警不再是“会不会”的问题,而是“什么时候”的问题。在这种环境下,零散地修补某一项已经没有意义——需要一套完整的框架,把六个相互勾稽的维度一次盯住。
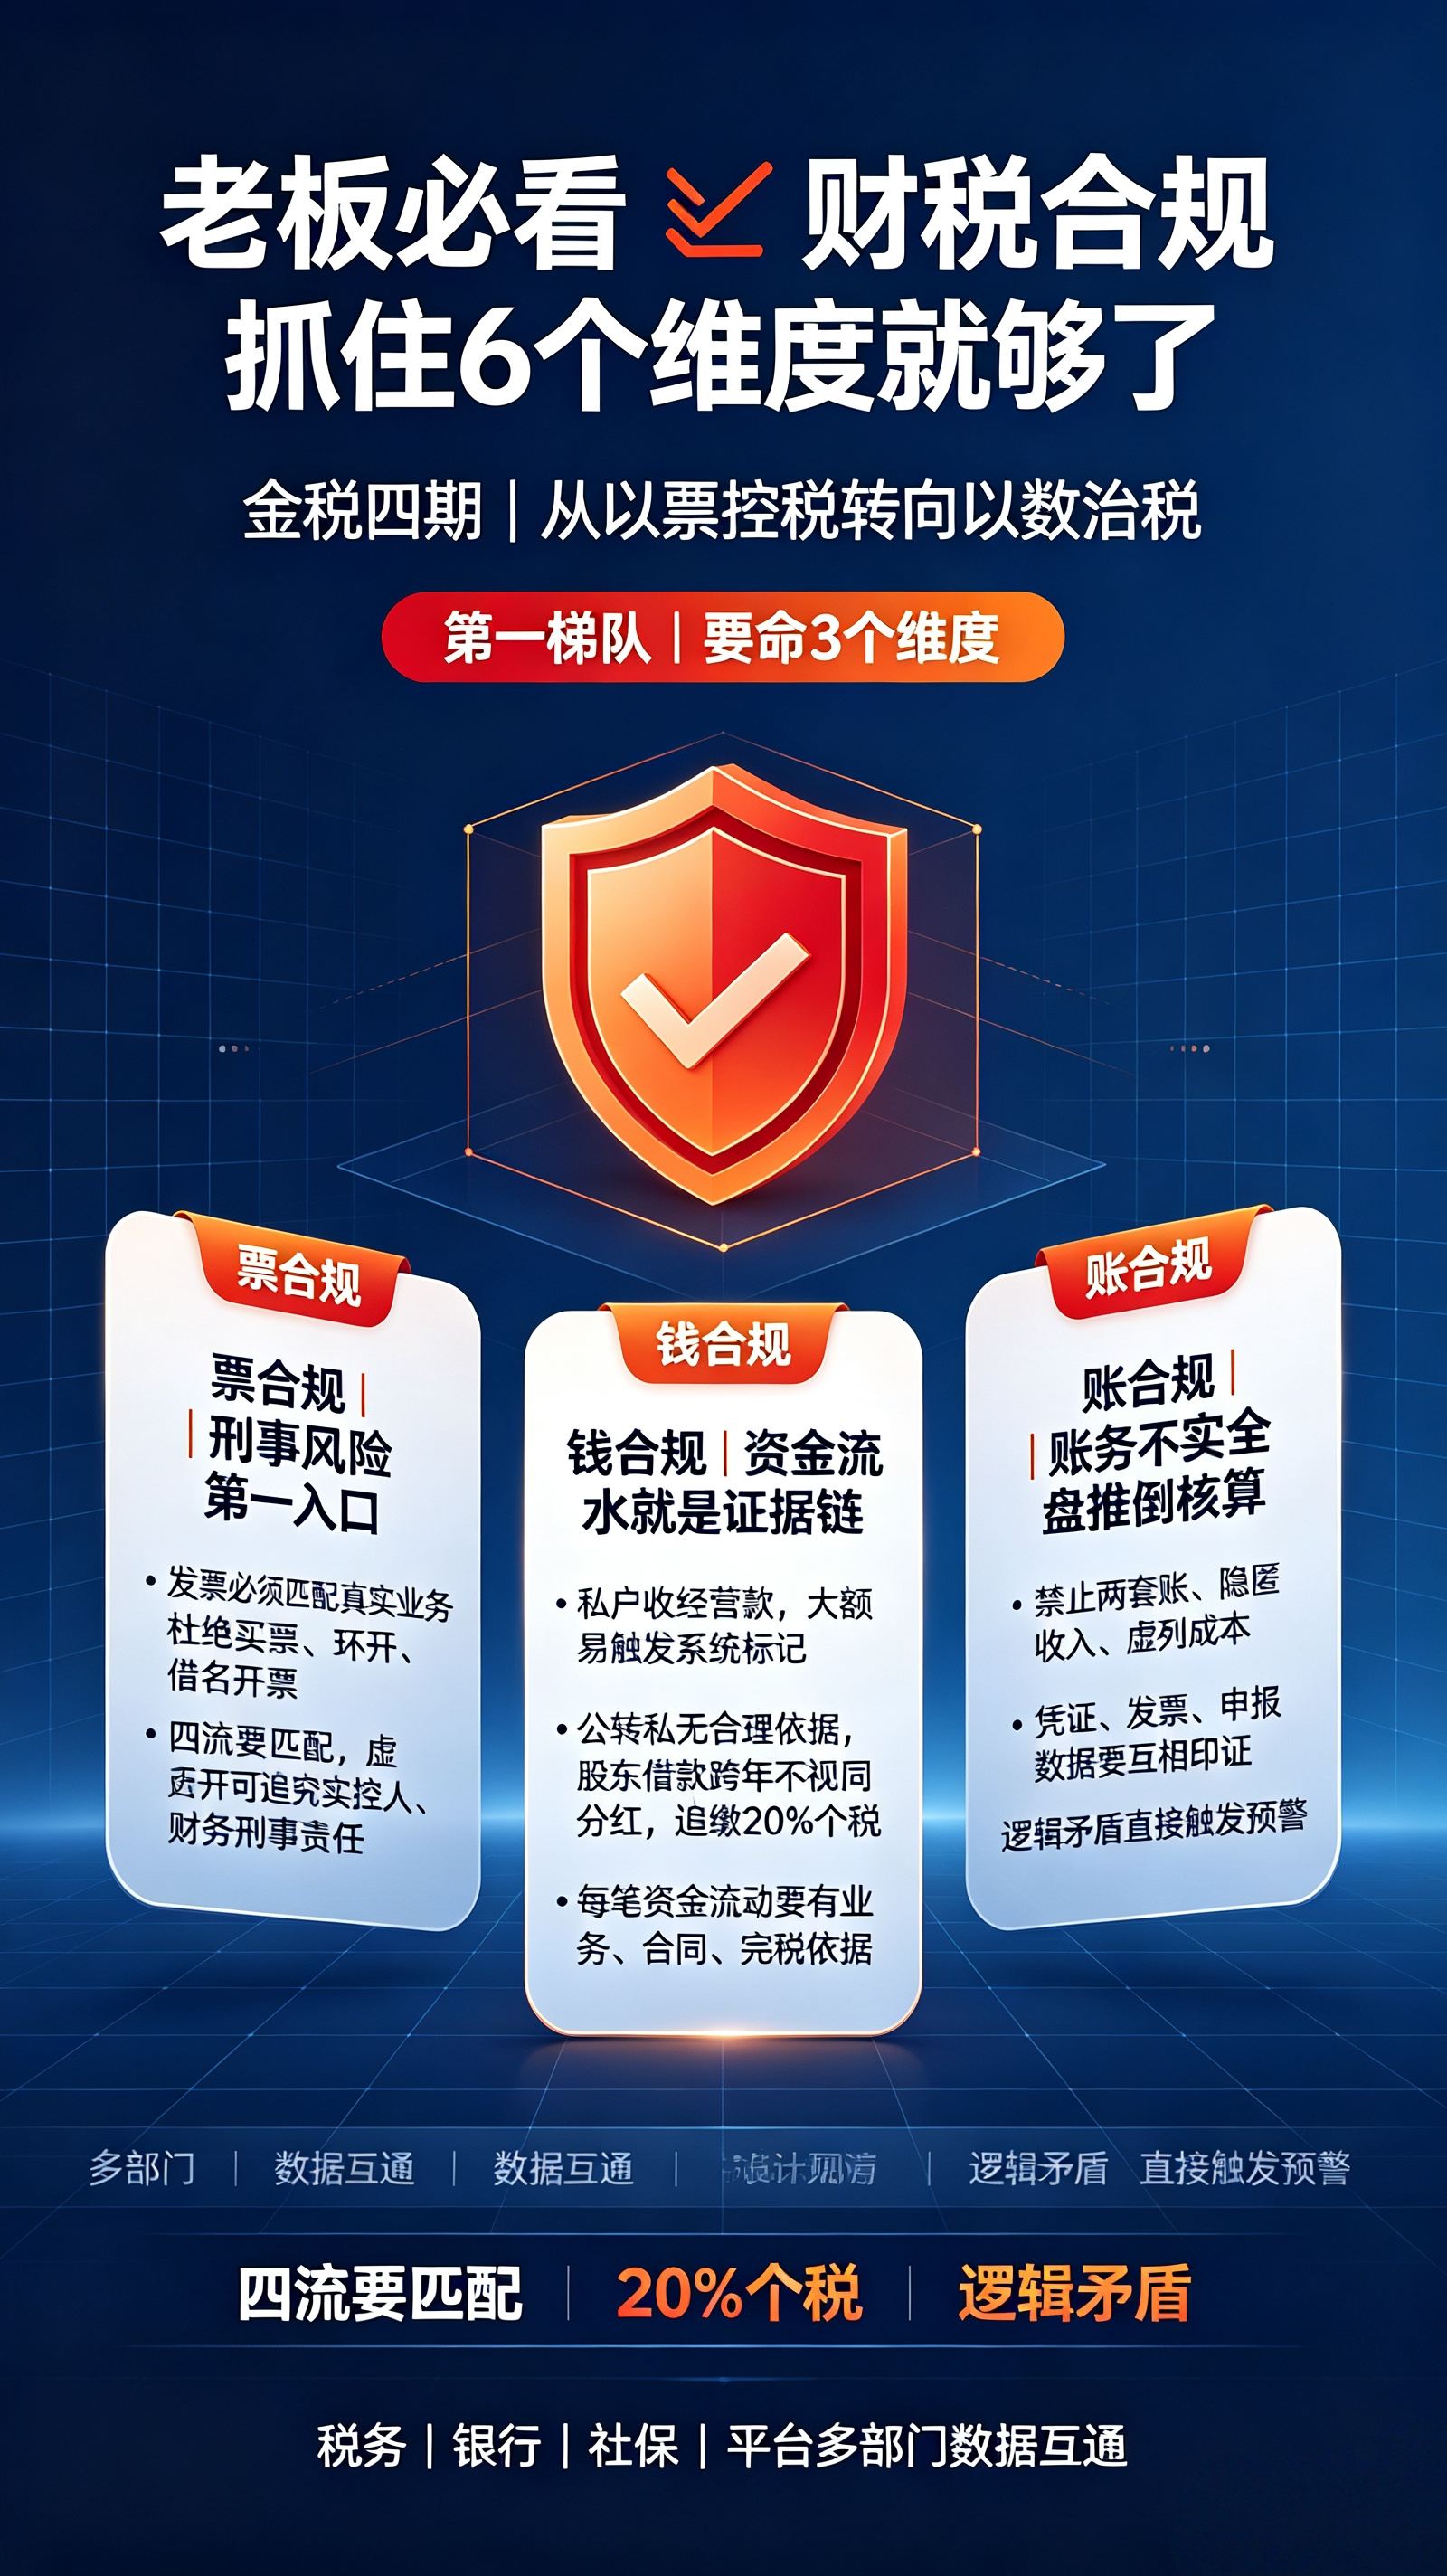
行业里通用的六维框架是:钱、账、票、人、物、股权。但这六个维度的分量并不相同。有的直接关联刑事红线,有的则在暗处放大前者的风险。分清主次,才知道力气该往哪里使。
先守住“要命”的三个维度:票、钱、账
实务中绝大多数重大涉税案件,都是票、资金、账三者同时出问题,形成完整证据链之后被稽查锁定。这三个维度,是老板必须亲自盯住的第一梯队。
维度一:票合规——刑事风险的第一入口
发票是税务稽查最直接的抓手。虚开增值税专用发票属于刑事犯罪,金额达标即移送,实控人和财务负责人都可能被追究刑事责任,不是“补税罚款就能了事”。
常见的踩雷场景包括:业务本身不真实,却找第三方买票抵成本;合同、资金、货物三者对不上,发票却开出去了;挂靠经营中开票主体与实际业务主体分离。核心判断标准只有一条:发票背后必须有真实业务,且发票记载的内容与合同、货物、资金完全匹配。有发票不等于业务真实,“环开”“借名开票”同样在打击范围内。
维度二:钱合规——资金流水是最好的证据链
个人卡收经营款,是当前稽查优先级最高的问题之一。经营收入长期走个人卡、微信、支付宝,年累计超 120 万元即可能被系统自动标记;自然人连续 3 个月月均收款超 10 万元,也会触发“疑似经营行为”预警。银行与税务数据打通后,私户流水与申报收入之间的落差,系统一比对就清楚。
另一个高频雷区是“公转私无合理依据”。老板随意从公司账户拿钱、长期不还,在纳税年度终了后既未归还又未用于经营的,会被视同分红,追缴 20% 个人所得税。资金合规的核心不是“把金额控制在一定数字以下”,而是每一笔钱的流动都有业务依据、有合同支撑、有完税逻辑。
维度三:账合规——账假,整套证据就闭合了
两套账、隐匿收入、虚列成本、账实严重不符,单独看是账务问题,但在稽查中往往和私户收款、虚开发票捆绑出现,被认定为系统性造假。一旦稽查认定账务不实,会全盘推倒核算、核定补税,而不是只调整某一笔。
账合规的底线要求可以概括为一句话:记账凭证、进销发票、纳税申报,三者数据必须能够相互印证。税会差异可以有,但必须有合理说明;逻辑矛盾本身,就是预警的起点。
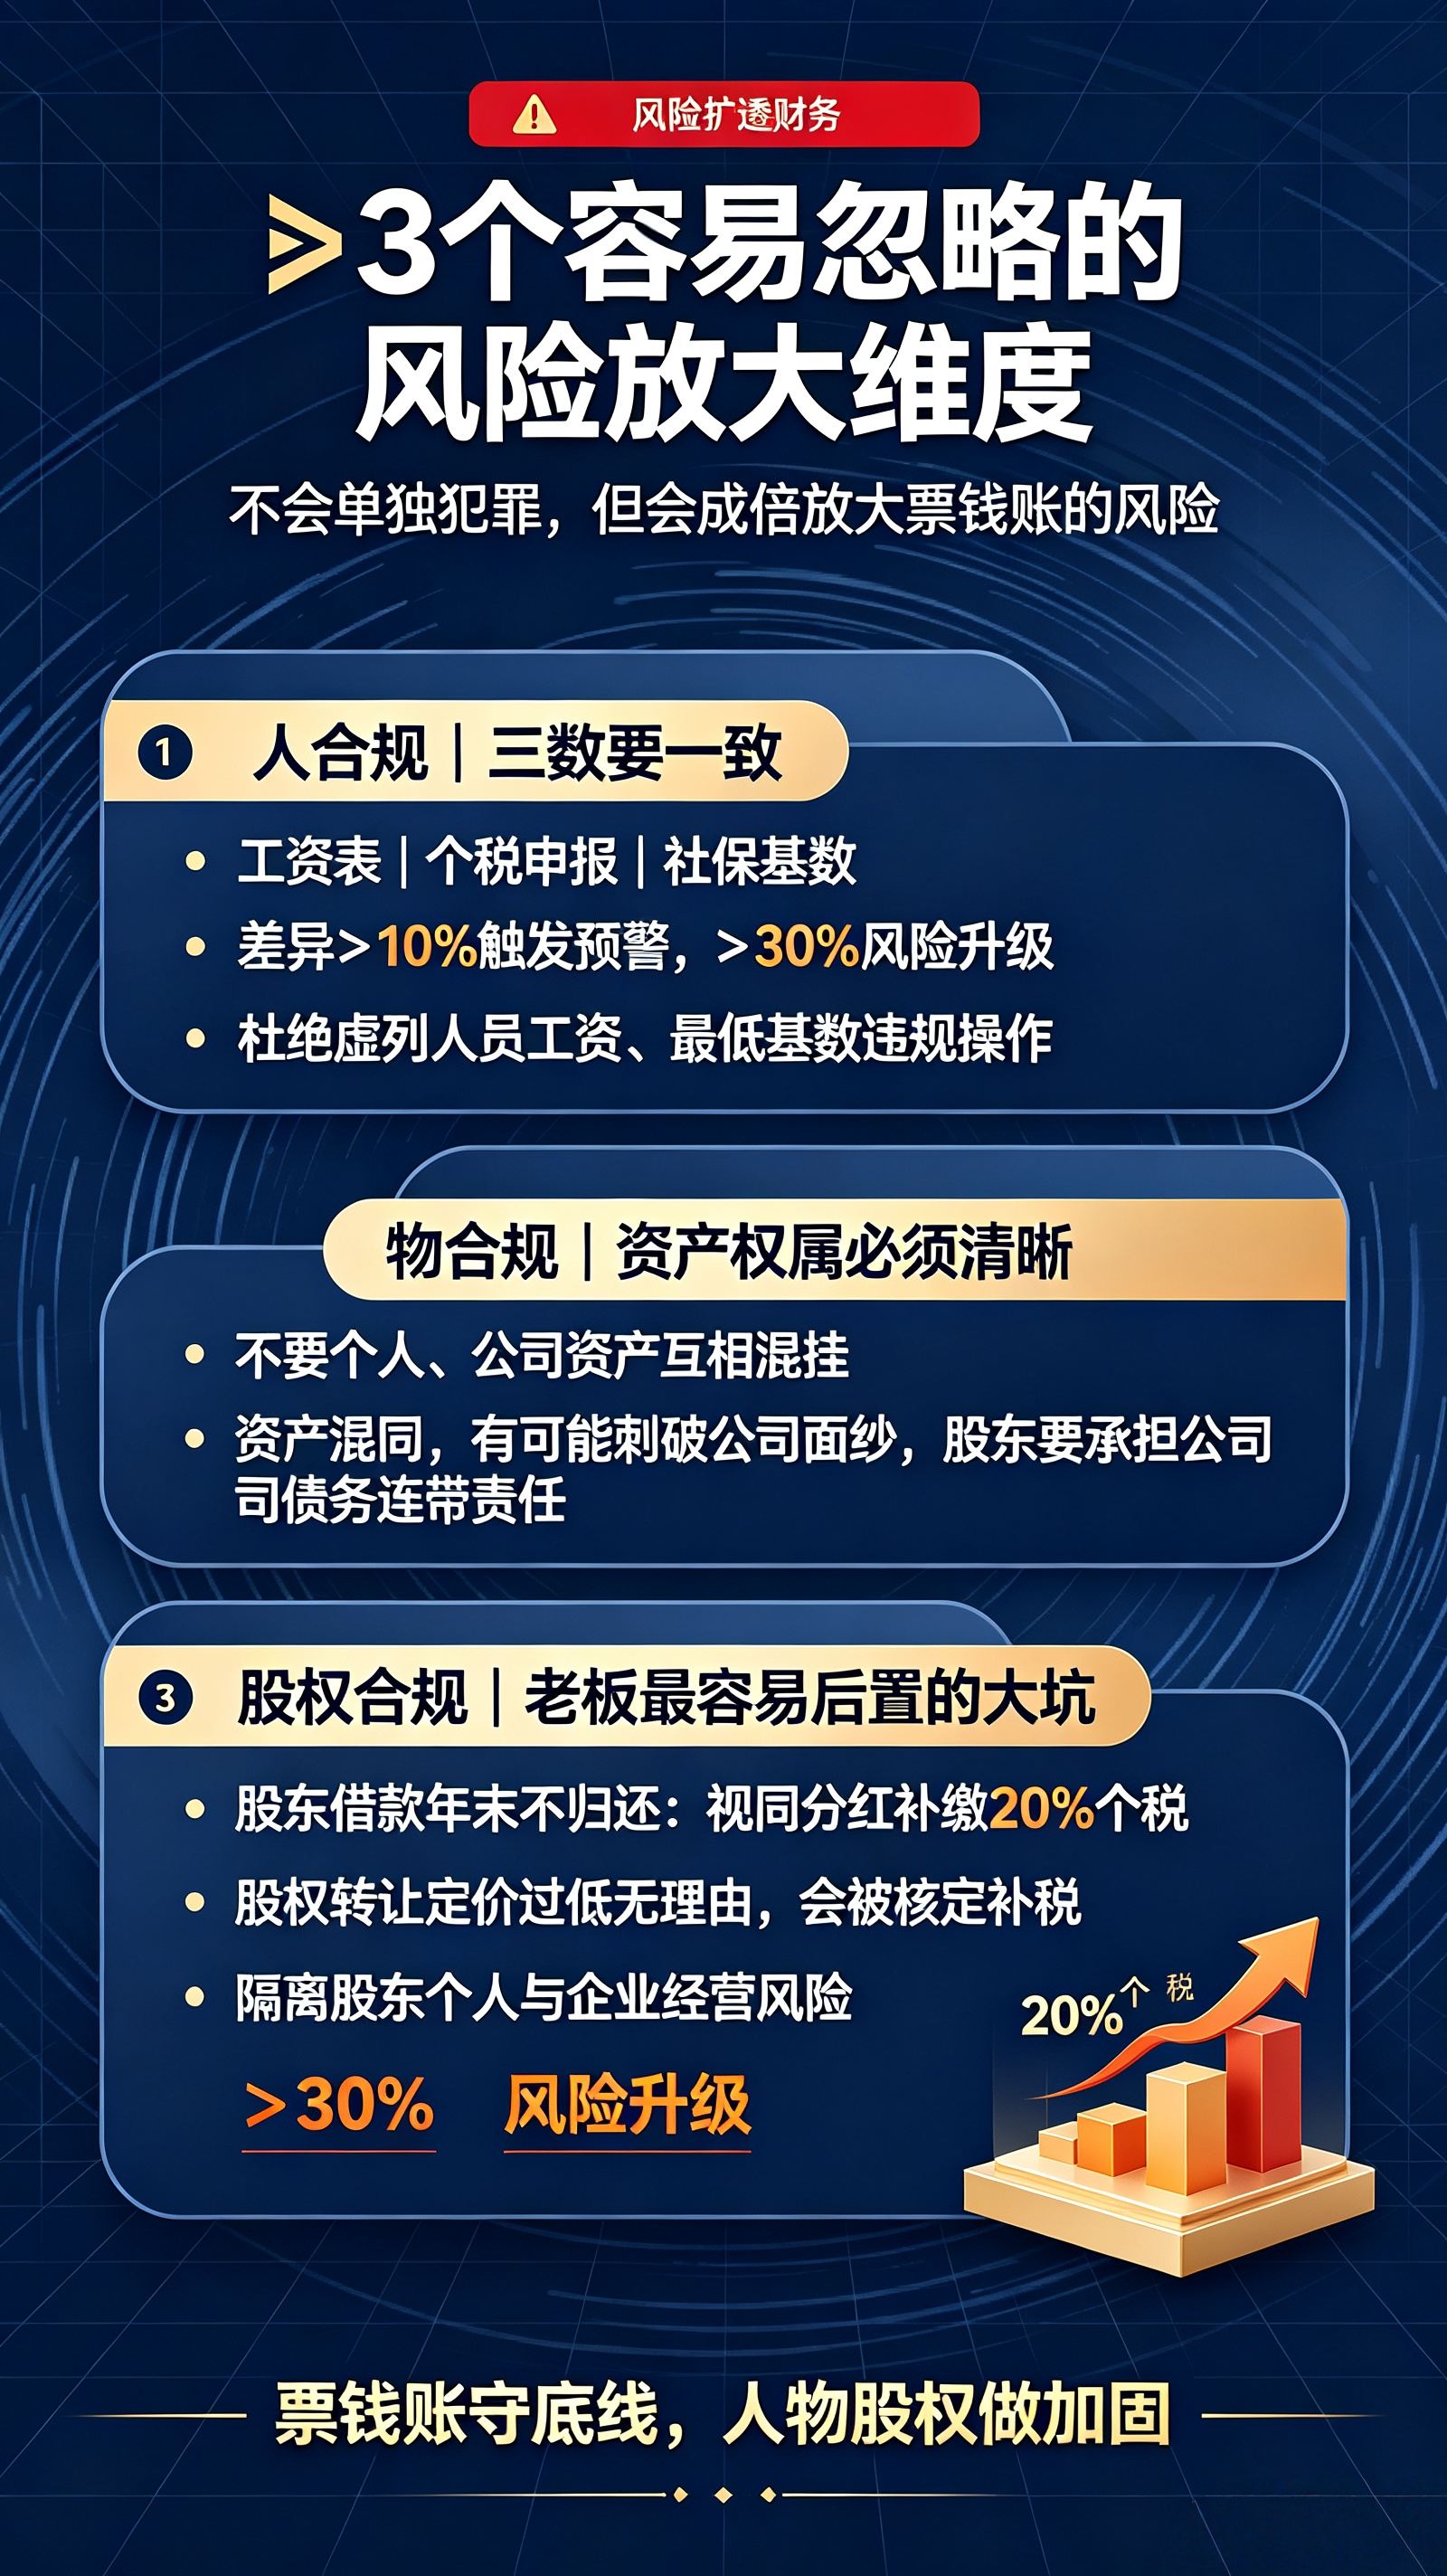
三个“放大风险”的维度,同样不能放手
人、物、股权一般不会单独触发刑事风险,但它们在暗处决定着前面三个维度的风险会不会被成倍放大。
人合规的关键在于“三数一致”:工资表、个税申报、社保基数。金税四期下,个税与社保数据已经直接比对,差异率超过 10% 即可能触发预警,超过 30% 则升级为更高等级的风险推送。“按最低基数交社保”的操作空间已经基本关闭。此外,大规模虚列人员工资套取成本,会直接并入票和账的造假链条,性质完全改变。
物合规的核心是资产权属清晰。个人资产挂在公司名下、公司资产落在个人名下,表面看只是“混着用”,实质风险在于资产混同可能刺破公司面纱,让股东对公司债务承担连带责任。在企业正常经营时感觉不到,一旦遇到债务纠纷、清算或稽查,就会集中引爆。
股权合规常被老板放到“以后再说”,但两个时间点最集中地出问题:一是股东借款跨年不还,视同分红补 20% 个税;二是股权转让定价明显偏低且无正当理由,被核定补税。合理的股权架构和清晰的利润分配程序,不仅是节税问题,更是把股东个人资产和公司经营风险隔离开来的基础安排。
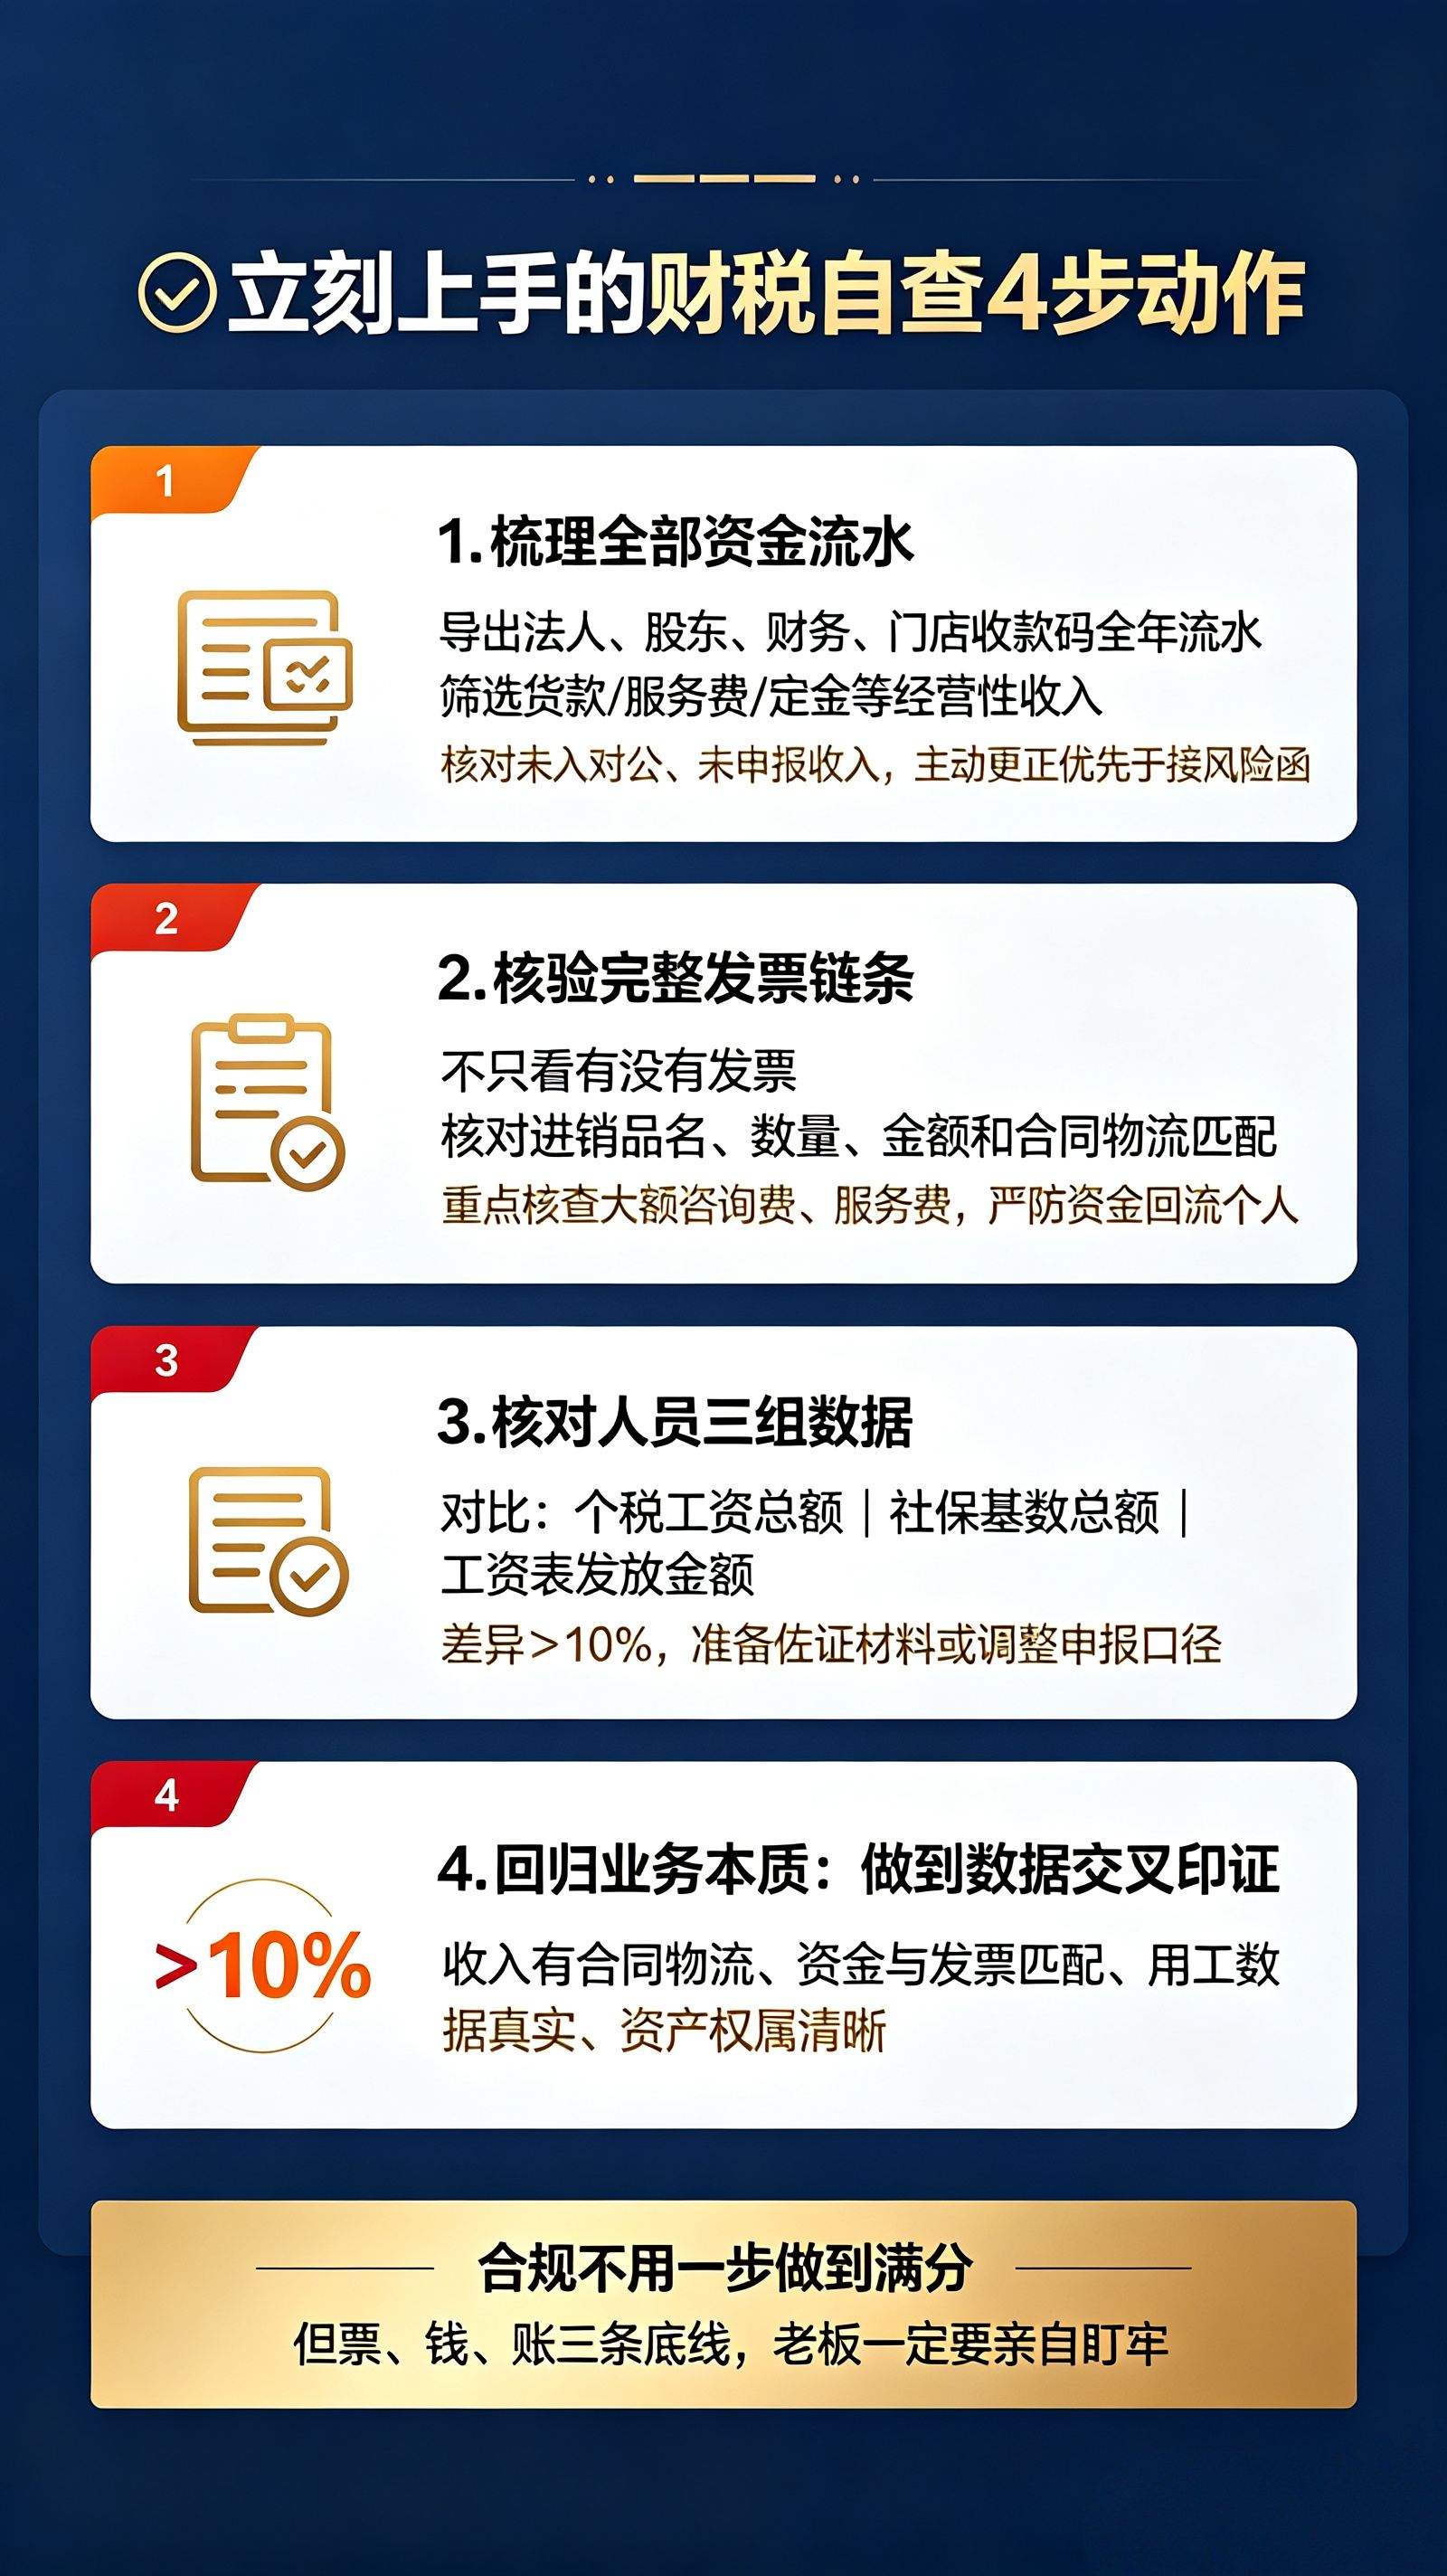
一份可以立刻用起来的自查动作清单
框架讲完,落到操作层面,不需要一次做完美,但有几件事越早启动越好。
先拉资金流水。 把法人、股东、财务以及门店收款码的全年流水导出来,筛出备注“货款”“服务费”“定金”等经营性往来,核对哪些没有进入对公账户、没有申报收入。差异部分主动更正,比等风险提示函到了再解释要主动得多。
再核发票链条。 重点不是“有没有票”,而是进销项的品名、数量、金额能否与合同和物流对得上。大额咨询费、服务费发票尤其要检查是否有真实业务支撑、资金是否最终回流到个人账户。
然后看人的数据。 把个税申报工资总额、社保缴费基数总额、工资表发放金额三组数字摆在一起,差异超过 10% 的,要么补齐合规佐证(如上下限封顶、离职入职时间差等),要么尽快调整申报口径。
最后回到业务本身。 六维模型最本质的要求是“数据能够交叉印证”:账上的收入有合同和物流支撑,资金流向与发票开具方一致,工资社保与人员实际用工匹配,资产权属清晰可查。当六组数据彼此对得上,合规就不是事后补救,而是经营本身自带的确定性。
财税合规不是在束缚业务,而是在规则之内给企业留出真正跑得远、跑得稳的空间。六个维度不需要同一天做到满分,但票、钱、账这三条底线,值得老板亲自盯住。
(企服责编:李主编
 )


 晋ICP备17002471号-6