
老板必看的公转私可作为老板/财务的操作参考
老板必看的公转私可作为老板/财务的操作参考
一、先厘清一个根本认知
“公转私”本身不违法,违法的是“没有真实业务、没有合法依据、没有履行纳税义务”的转账。
很多老板把“公司是我开的”等同于“公司账上的钱就是我的钱”,这在法律上不成立。有限公司是独立法人,公司资产与股东个人资产严格分离。从对公账户往个人账户转钱,必须有真实、合理、可追溯的业务用途,并完成相应的税务处理。
真正被稽查的,从来不是“转账金额大”,而是业务假、票据缺、税没交、流水与申报对不上。
二、2026年监管环境的关键变化
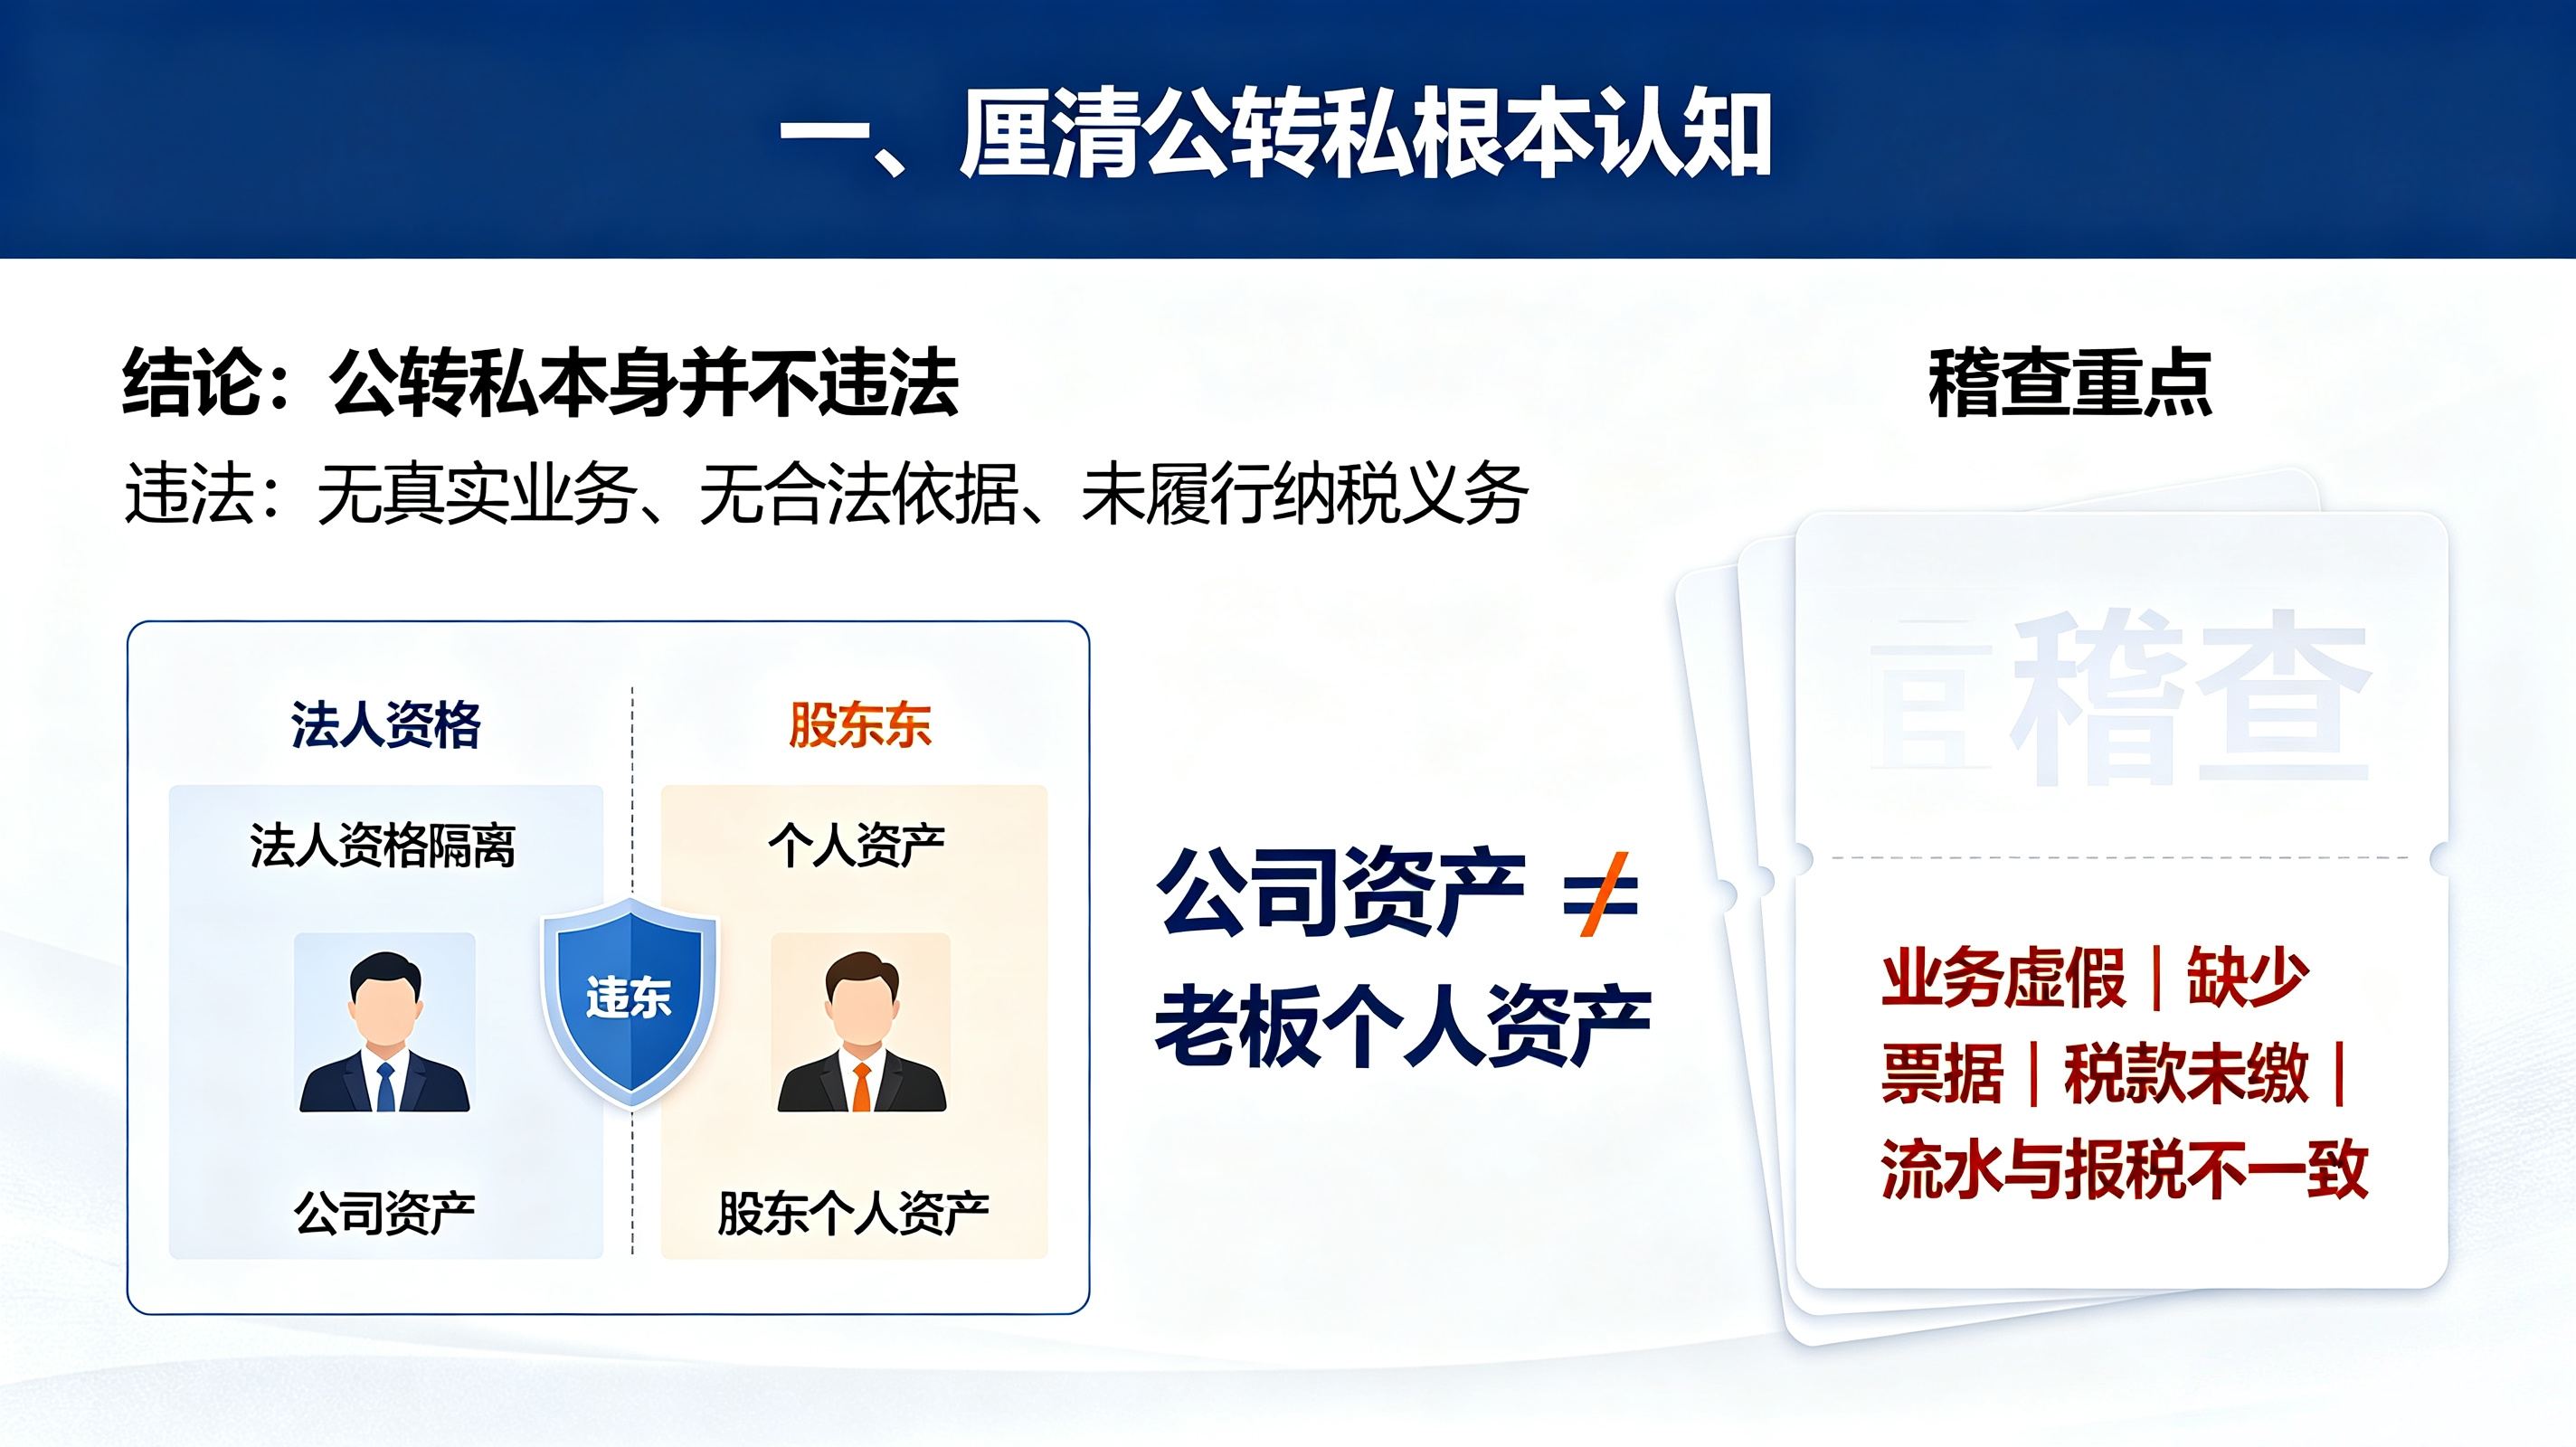
1. 银税数据已经打通
过去银行的大额交易数据主要报送央行反洗钱中心,税务机关不直接掌握。金税四期上线后,银行上报的大额交易信息会同步推送到税务风险识别系统:对公账户转了一笔钱到个人账户,税务系统会自动比对——企业账上怎么记的?报税了没有?个税扣了没有? 对不上就生成预警。
2. 大额上报门槛比很多人以为的低
根据《金融机构大额交易和可疑交易报告管理办法》:
· 公转私单笔或单日累计满50万元,银行上报,数据同步税务比对;
· 部分银行内部会将20万元以上设为风控监测阈值,但这不是法定红线;
· 现金交易单笔/单日累计5万元以上,上报反洗钱中心。
关键认知:上报不等于违法,合法发工资、报销、分红、还款,金额再大也经得起核查;但拆分交易规避上报,反而会被标记为可疑交易,后果比正常上报更严重。
3. 微信、支付宝同样在监管范围内
2026年起,通过微信、支付宝等第三方支付收付的经营性款项,同样受大额交易报告制度约束。用个人微信/支付宝收货款、服务费,不走对公账户,交易数据一样会被推送到税务系统。
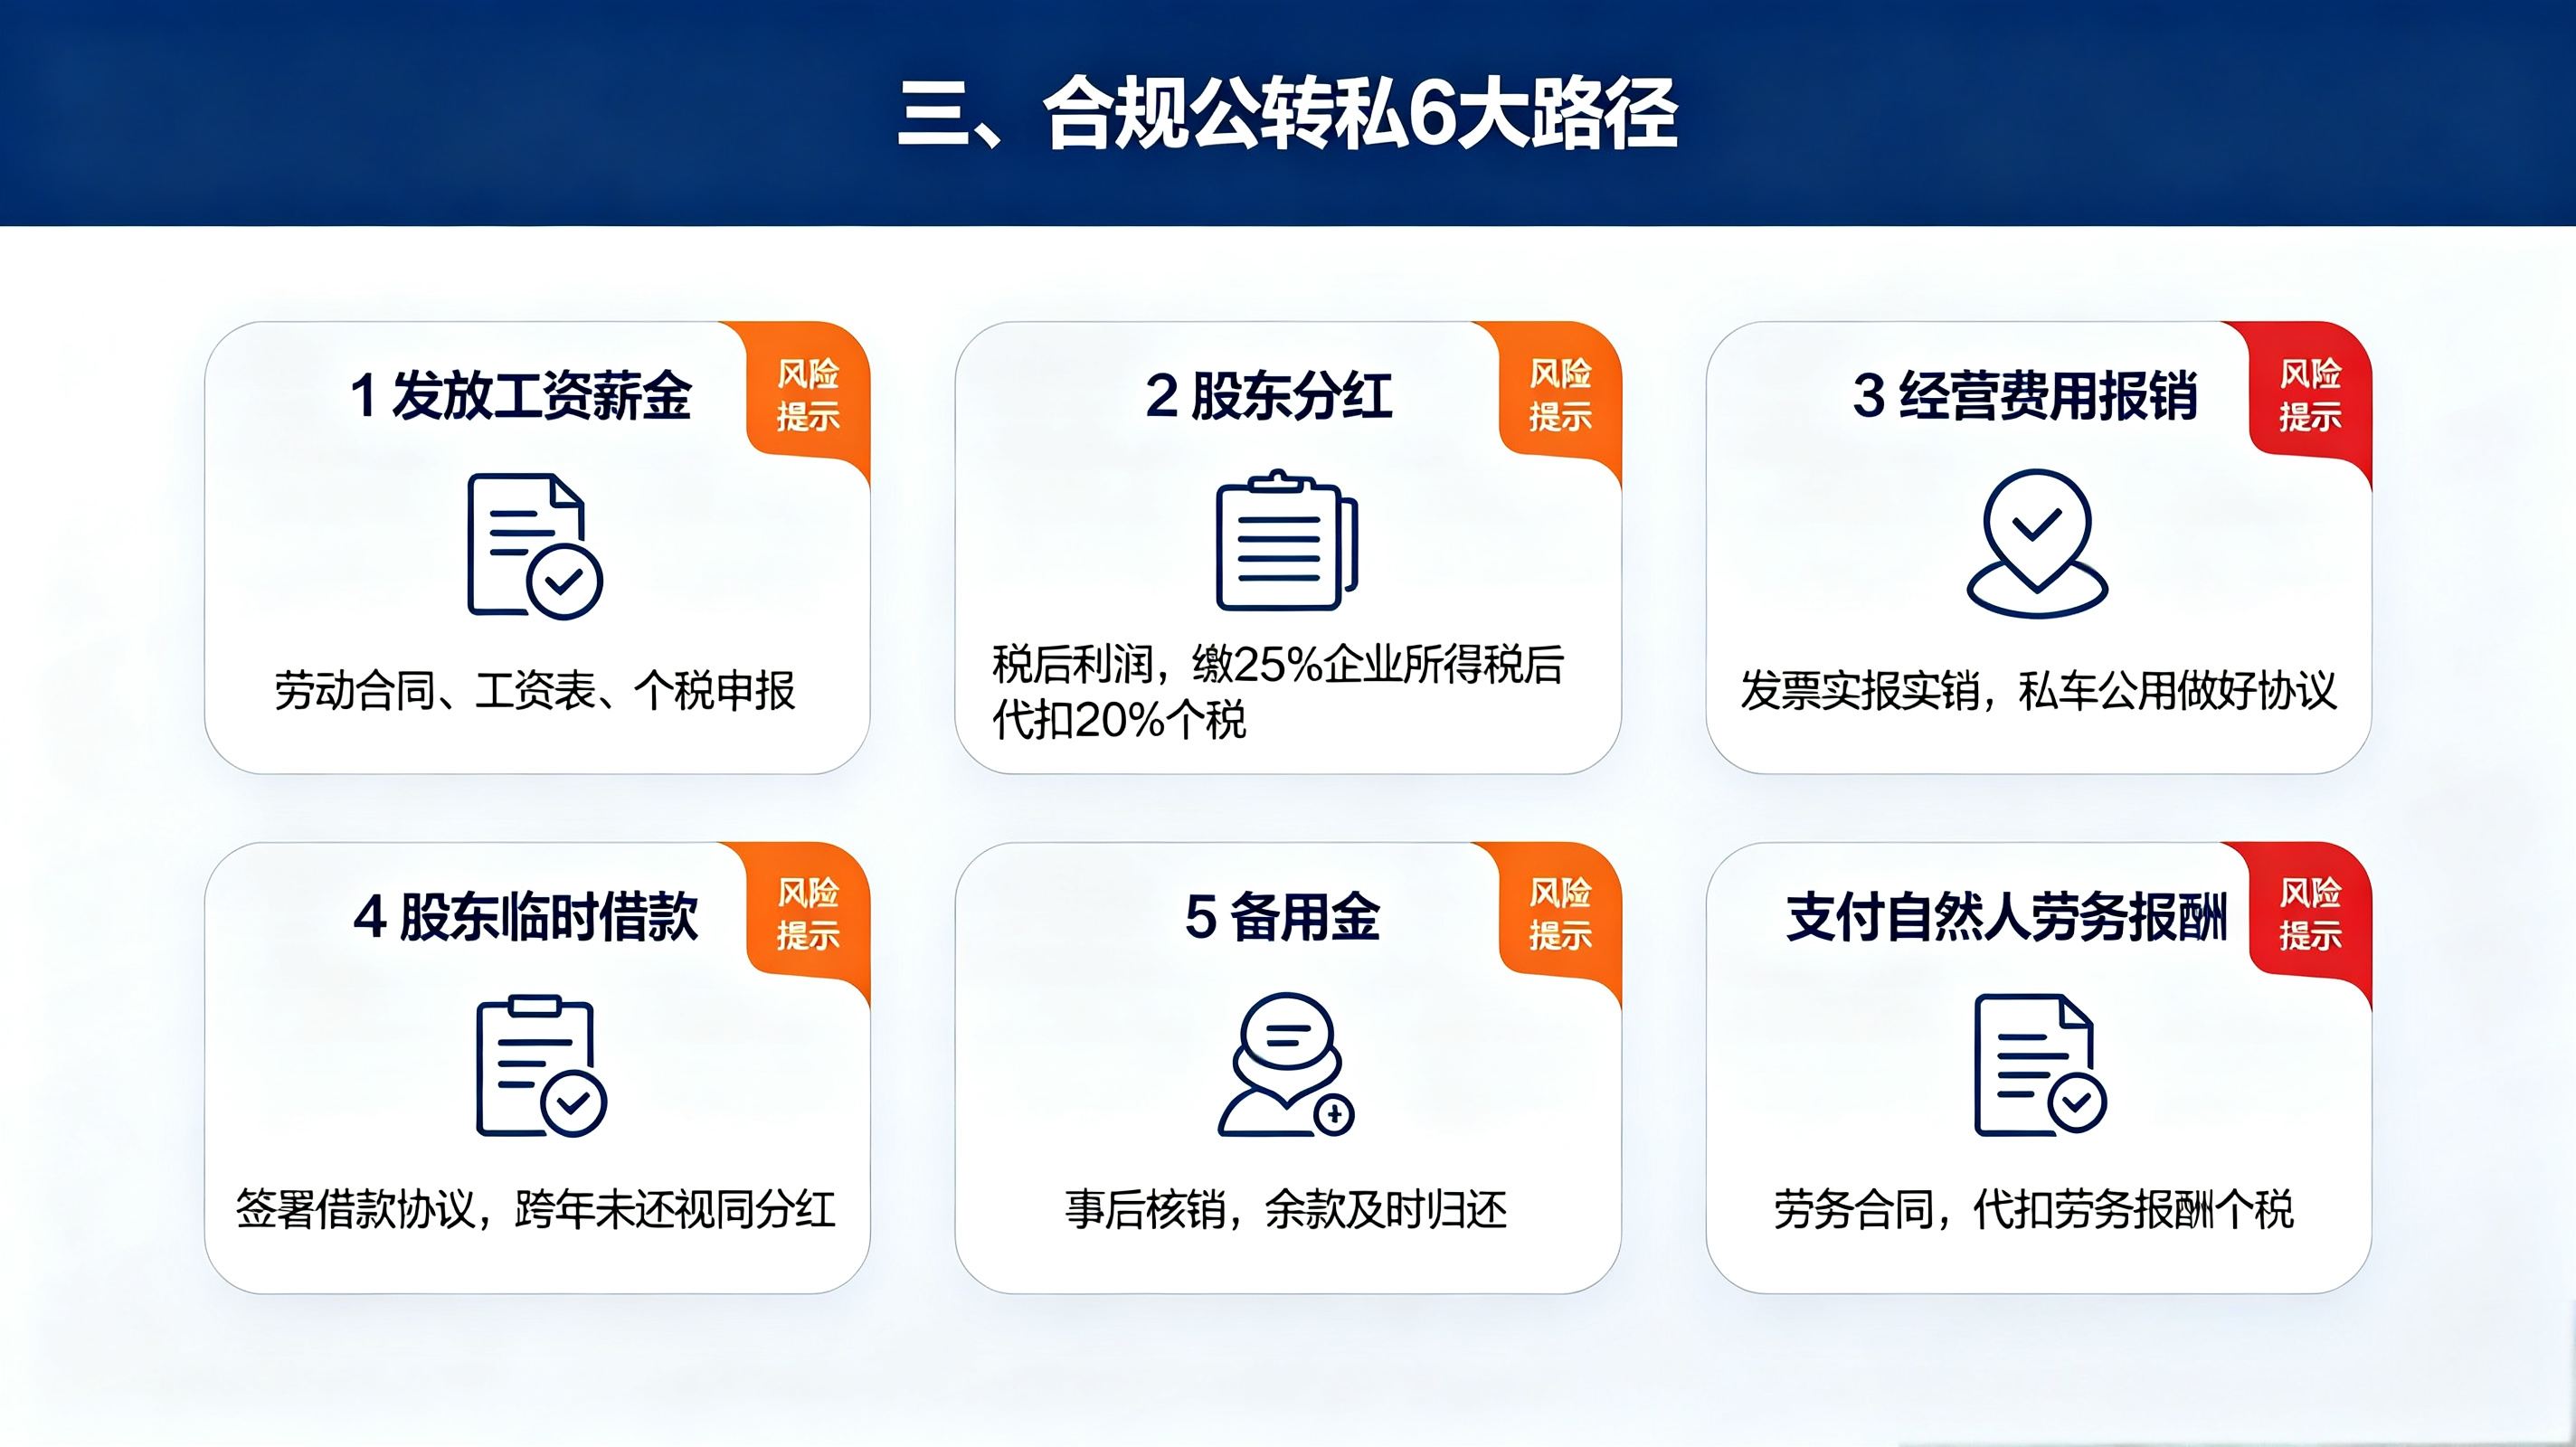
三、合规公转私的核心路径
以下路径只要同时满足 “业务真实 + 凭证齐全 + 依法完税” ,就是合法的。
路径一:给自己发工资
老板作为公司员工,签订劳动合同,按月通过银行代发工资,依法代扣代缴个人所得税。
要点:很多老板“一年不给自己发一分钱”,白白浪费了每年6万元基本减除费用、社保公积金专项扣除以及子女教育、房贷等专项附加扣除的额度。合理做法是拿一份与岗位匹配的工资,把扣除额度用足,剩余资金需求再通过分红等路径组合解决。
必备资料:劳动合同、工资表、考勤记录、个税申报记录。
路径二:股东分红
公司有税后利润,经股东会决议分红,先缴25%企业所得税,分红环节再代扣20%个人所得税,剩余部分转入股东个人账户。
要点:这是利润变现的正路,但名义税负最高(综合约40%)。策略上不必每年全额分红,可以在有大额用款需求(买房、投资)时集中分红,把税负安排在真正需要变现的时点。
红线:只转账不代扣个税,后期查到需要补税+滞纳金+罚款。
路径三:费用报销
老板或员工为公司经营垫付的差旅费、办公采购、业务招待、车辆使用等费用,凭公司抬头的合规发票,按报销制度实报实销,从对公账户转入个人卡。
要点:费用必须与经营相关,票据必须真实。家庭消费、私人旅游打包报销,属于虚列支出;没有真实票据凑票报销,属于虚假凭证。车辆费用可通过车改制度(车补标准) 或私车公用协议纳入制度化管理。
路径四:股东借款(纪律最严)
股东临时周转,借款是允许的通道,但必须:签借款协议、约定还款期限、按不低于金融机构同期利率约定利息。
最大的坑是跨年:个人股东借款超过一个纳税年度不归还、又未用于生产经营的,税务机关会视同分红,按借款金额的20%追缴个人所得税。这不是罚款,是法定规则。借款适合临时周转,不适合当固定提款机。
路径五:备用金
公司向员工或老板预付用于外出采购、差旅周转的临时备用金,据实核销,余额及时归还。
路径六:向个人支付劳务报酬
向外部自然人支付劳务报酬,凭劳务合同和合规凭证转账,并依法代扣代缴个人所得税。
四、三条绝对不能碰的红线
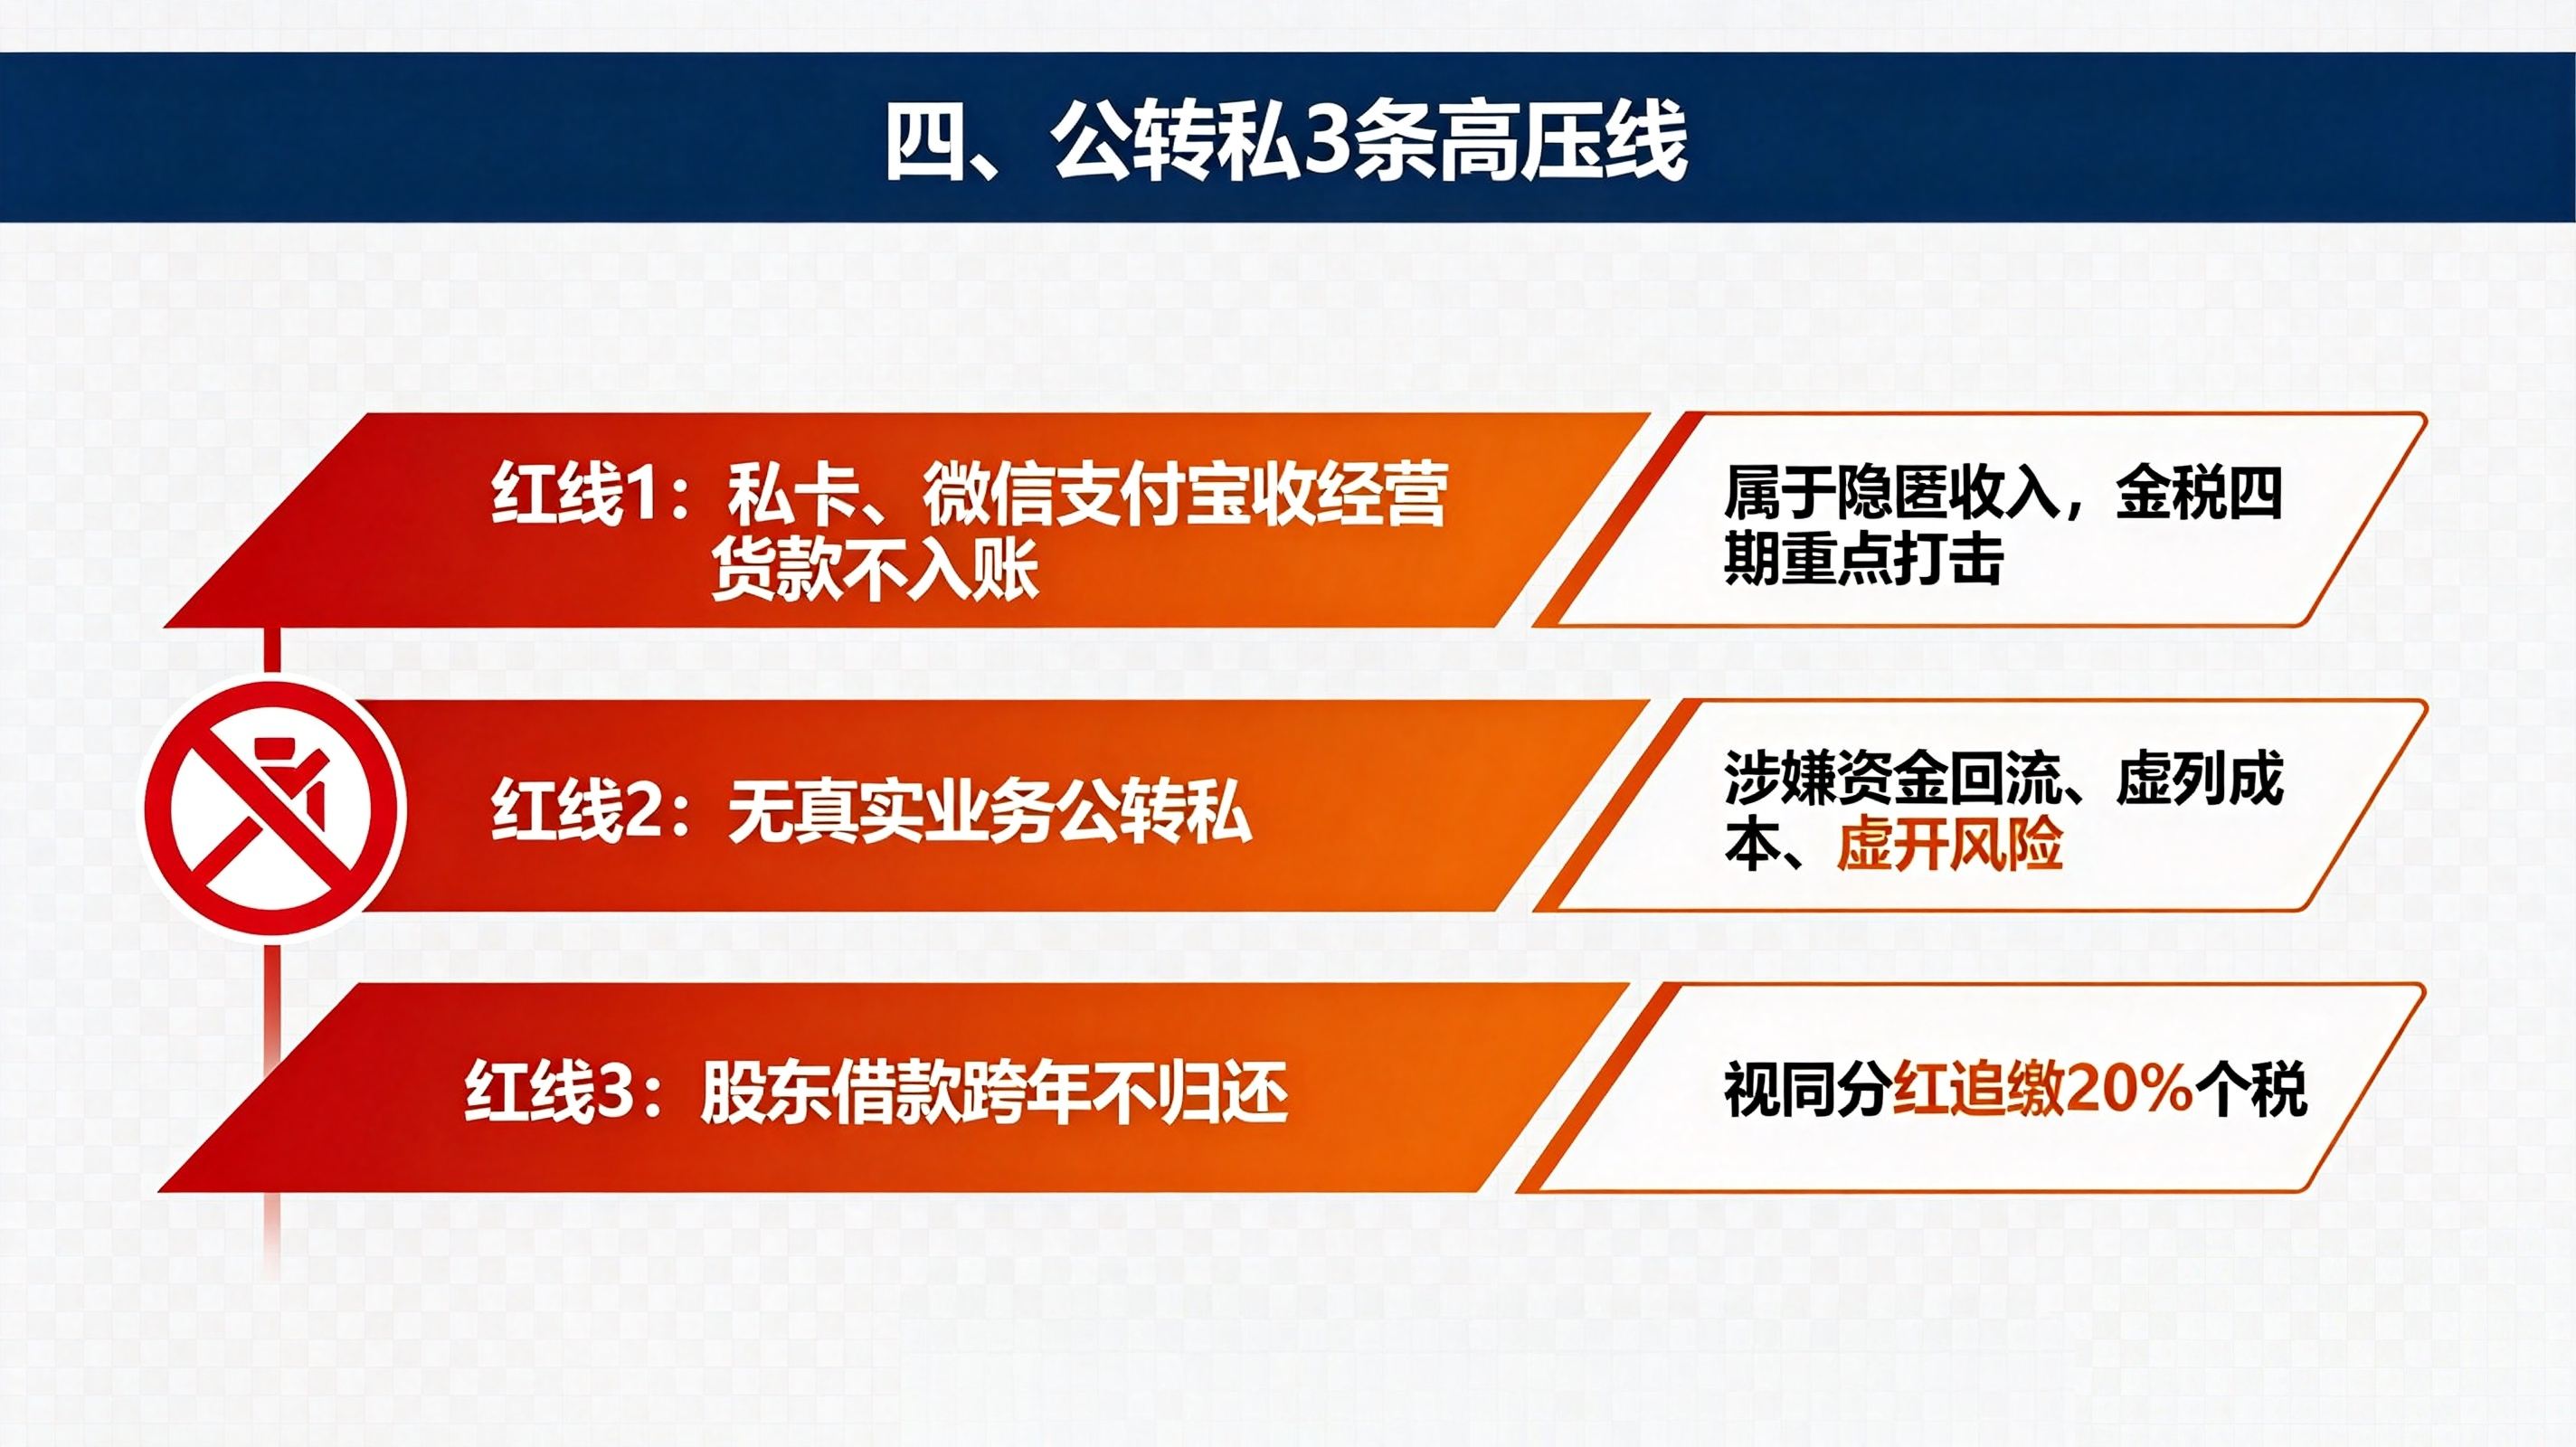
红线一:私卡收公款不入账
用个人卡、个人微信/支付宝收取公司经营款项,不纳入企业财务核算,不申报纳税。这是隐匿收入的典型特征,也是金税四期跨平台数据比对的重点打击对象。
红线二:无真实交易的公转私
没有合同、没有发票、没有业务支撑,单纯为了“把钱拿出来”而转账,容易被认定为资金回流、虚列成本,甚至涉及虚开、洗钱嫌疑。
红线三:股东借款跨年不还
如前所述,借款超过一个纳税年度未归还且未用于经营,直接视同分红补20%个税,没有商量余地。
五、容易被预警的行为特征
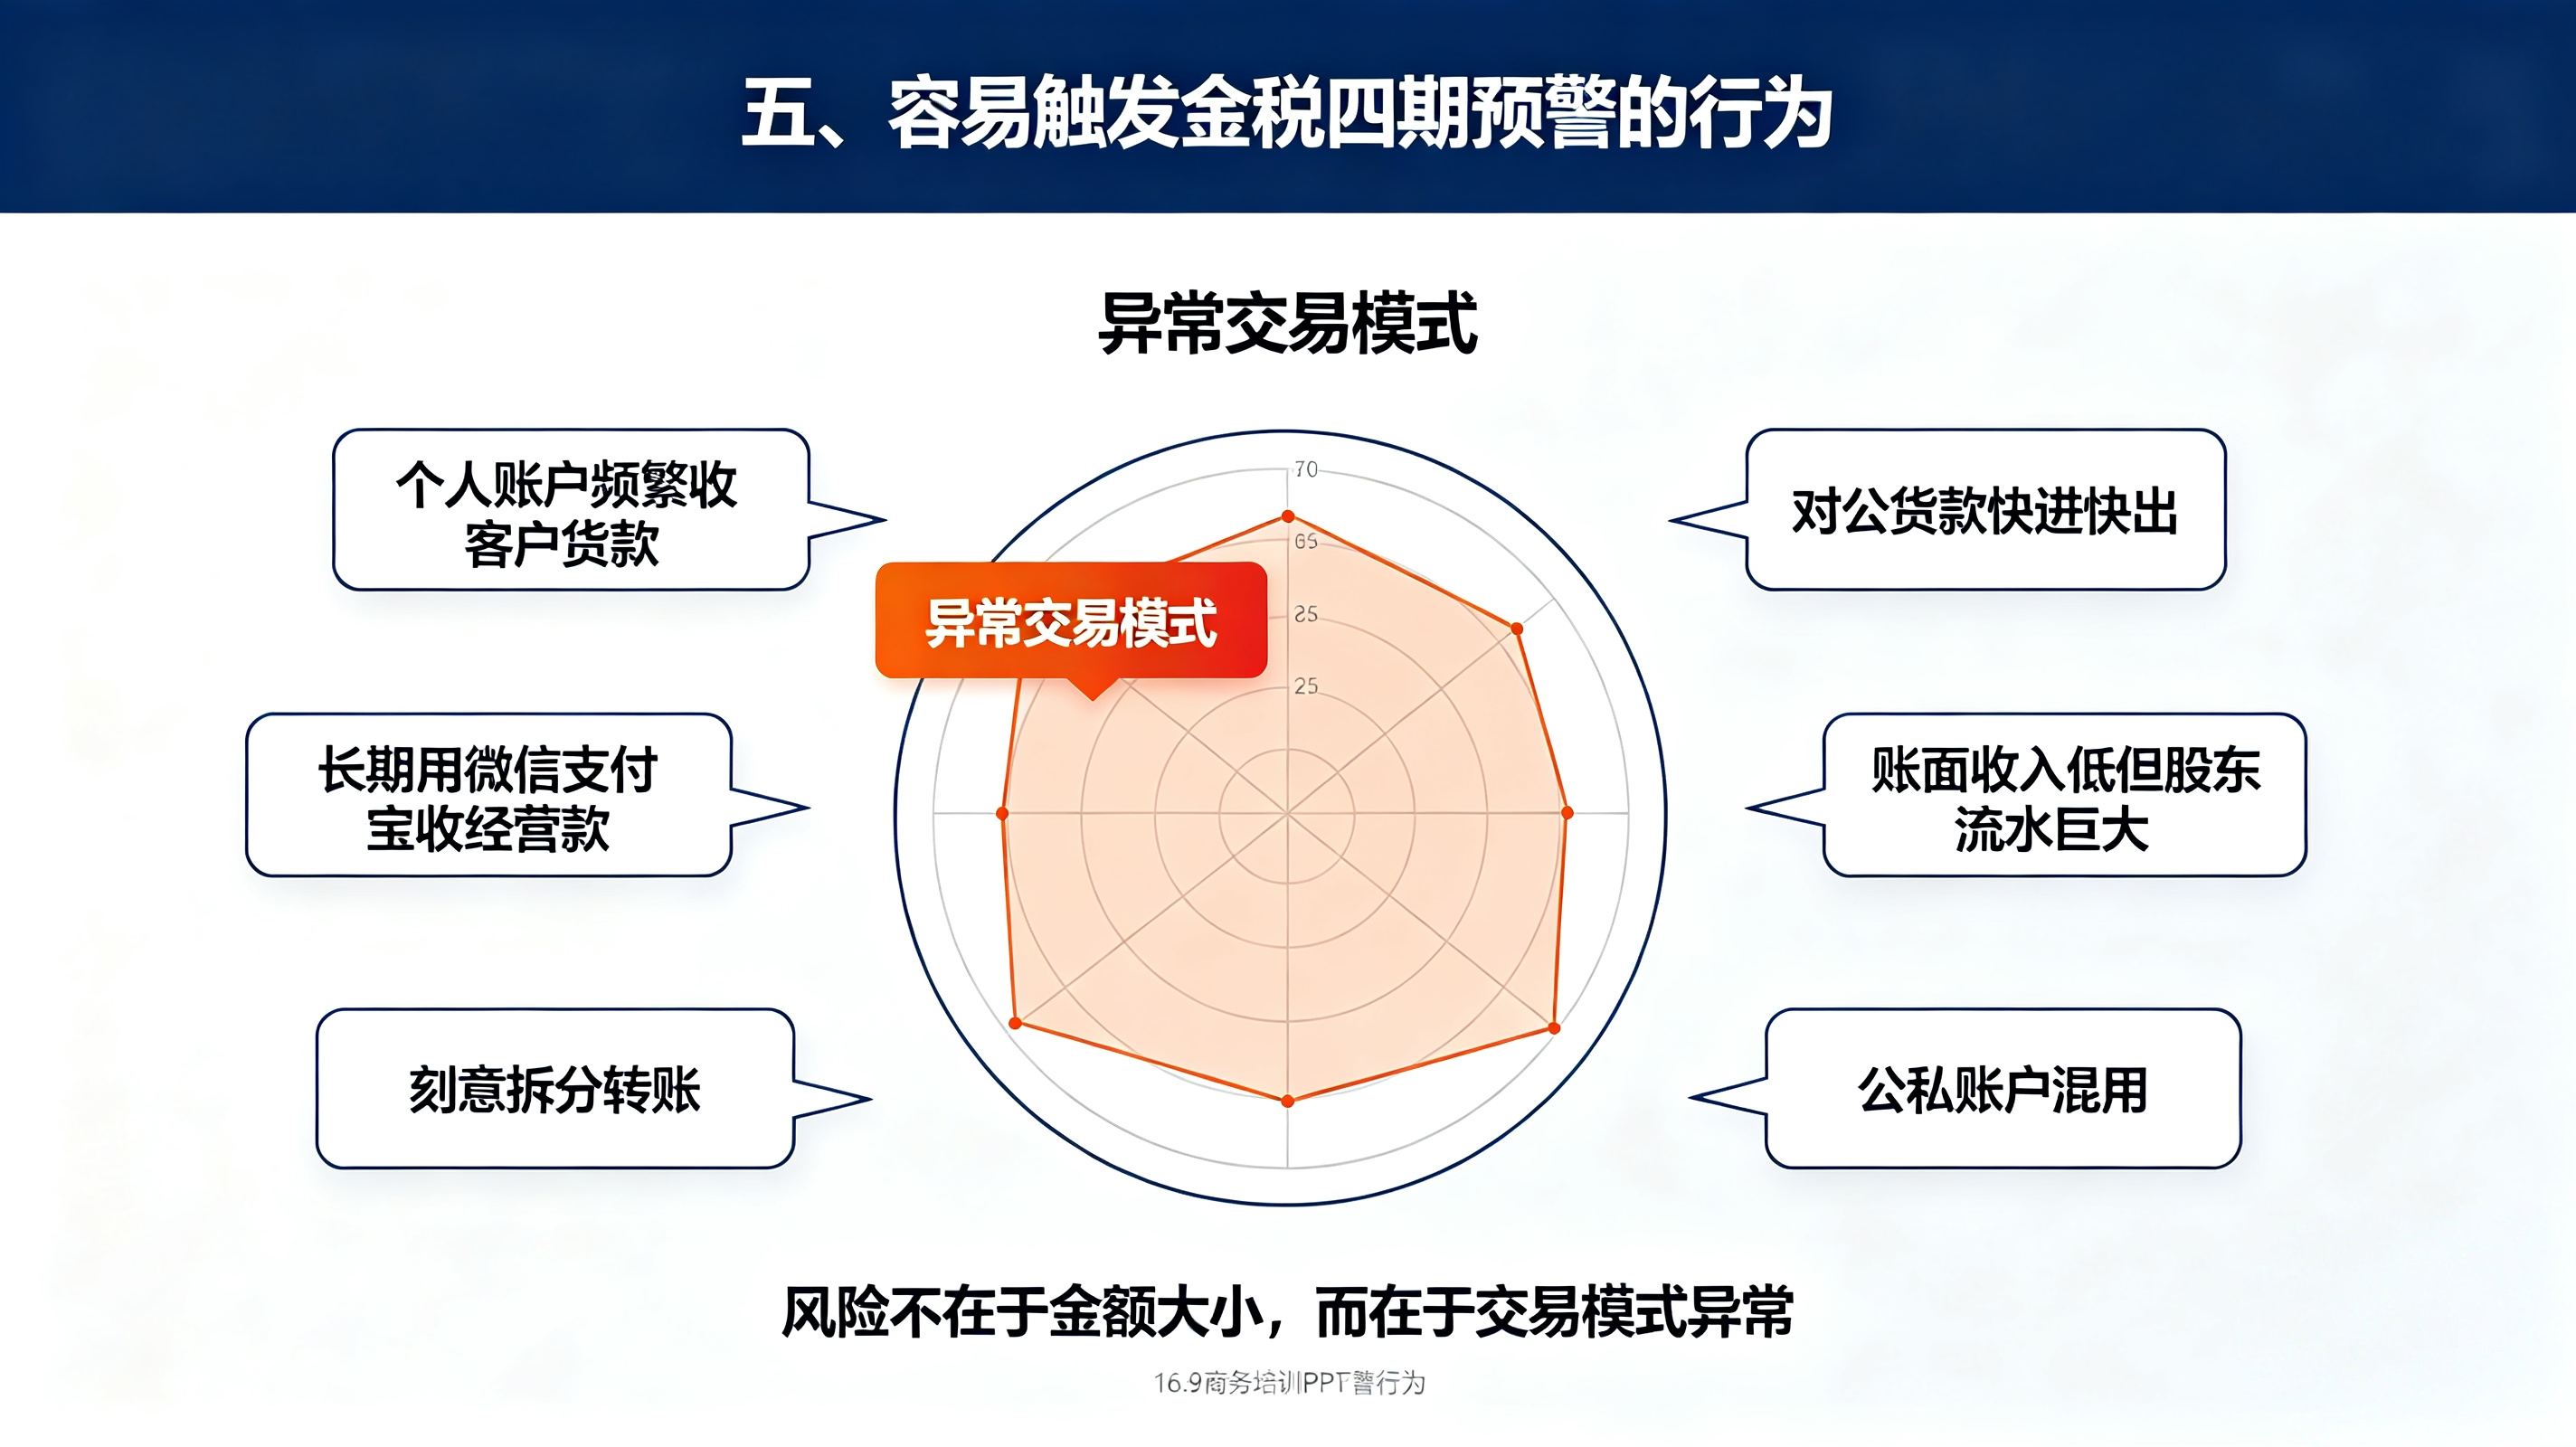
金额大小不是核心变量,行为异常才是。以下模式容易触发风险预警:
· 个人账户频繁收到客户货款,却不申报收入、不开票;
· 资金快进快出,货款到账后立即转出,账户不留余额;
· 长期用个人微信/支付宝收经营款,不走对公账户;
· 拆分转账刻意避开大额上报限额;
· 企业申报收入很低,但老板个人账户流水巨大,收入、成本、库存严重不匹配;
· 公私混用,个人卡既收货款又付家庭开支,流水混乱。
六、老板行动自查清单
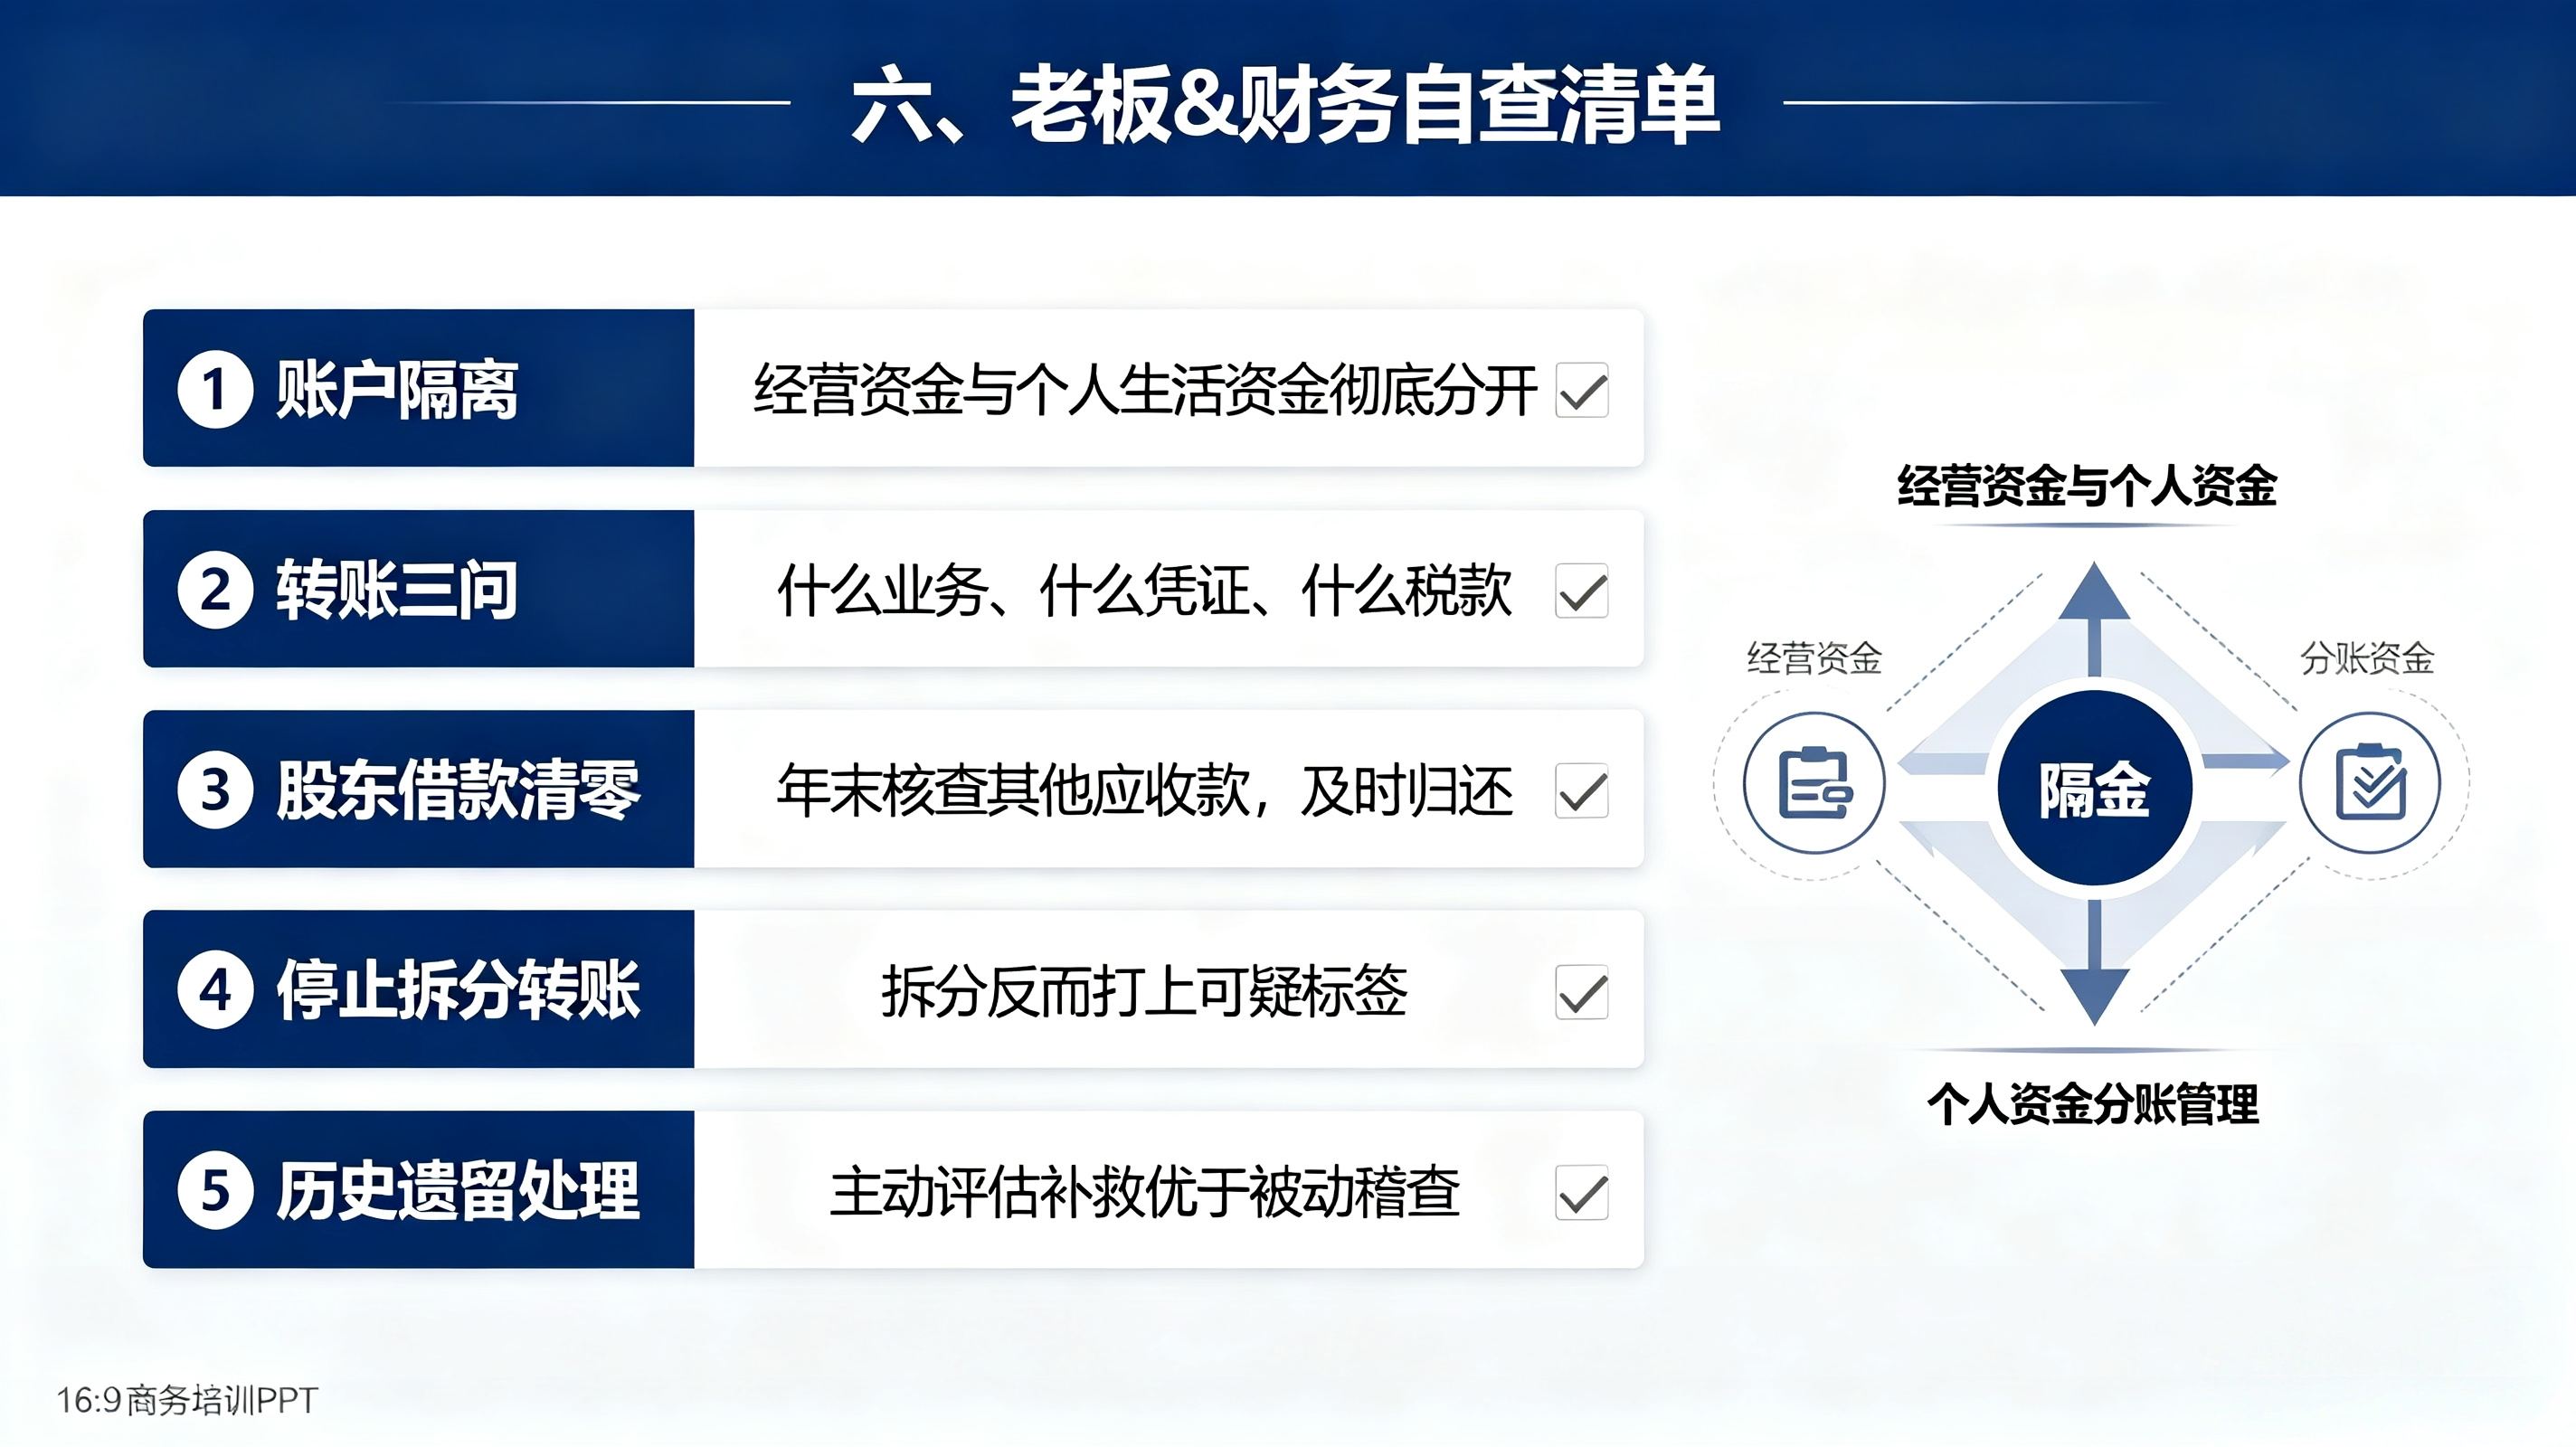
建议对照以下条目逐项排查:
1. 区分账户:法人、股东、实际控制人名下所有银行卡、微信、支付宝流水梳理一遍,把个人生活资金与经营收入分开,不留混用痕迹。
2. 公转私留痕:每一笔从对公到个人的转账,问自己三个问题——什么业务?有什么凭证?税怎么处理的? 三问答不全的,停下来补合规再转。
3. 借款清零:检查“其他应收款—股东”科目,年底前该还的还、该处理的处理,避免跨年视同分红。
4. 停止拆分:不要再为“避开5万/50万”拆分转账,系统按单日累计计算,刻意拆分反而加重风险标签。
5. 历史私户收款评估:如果过去存在私卡收经营款未入账的情况,尽早做合规评估和补救,比被动等稽查通知主动。
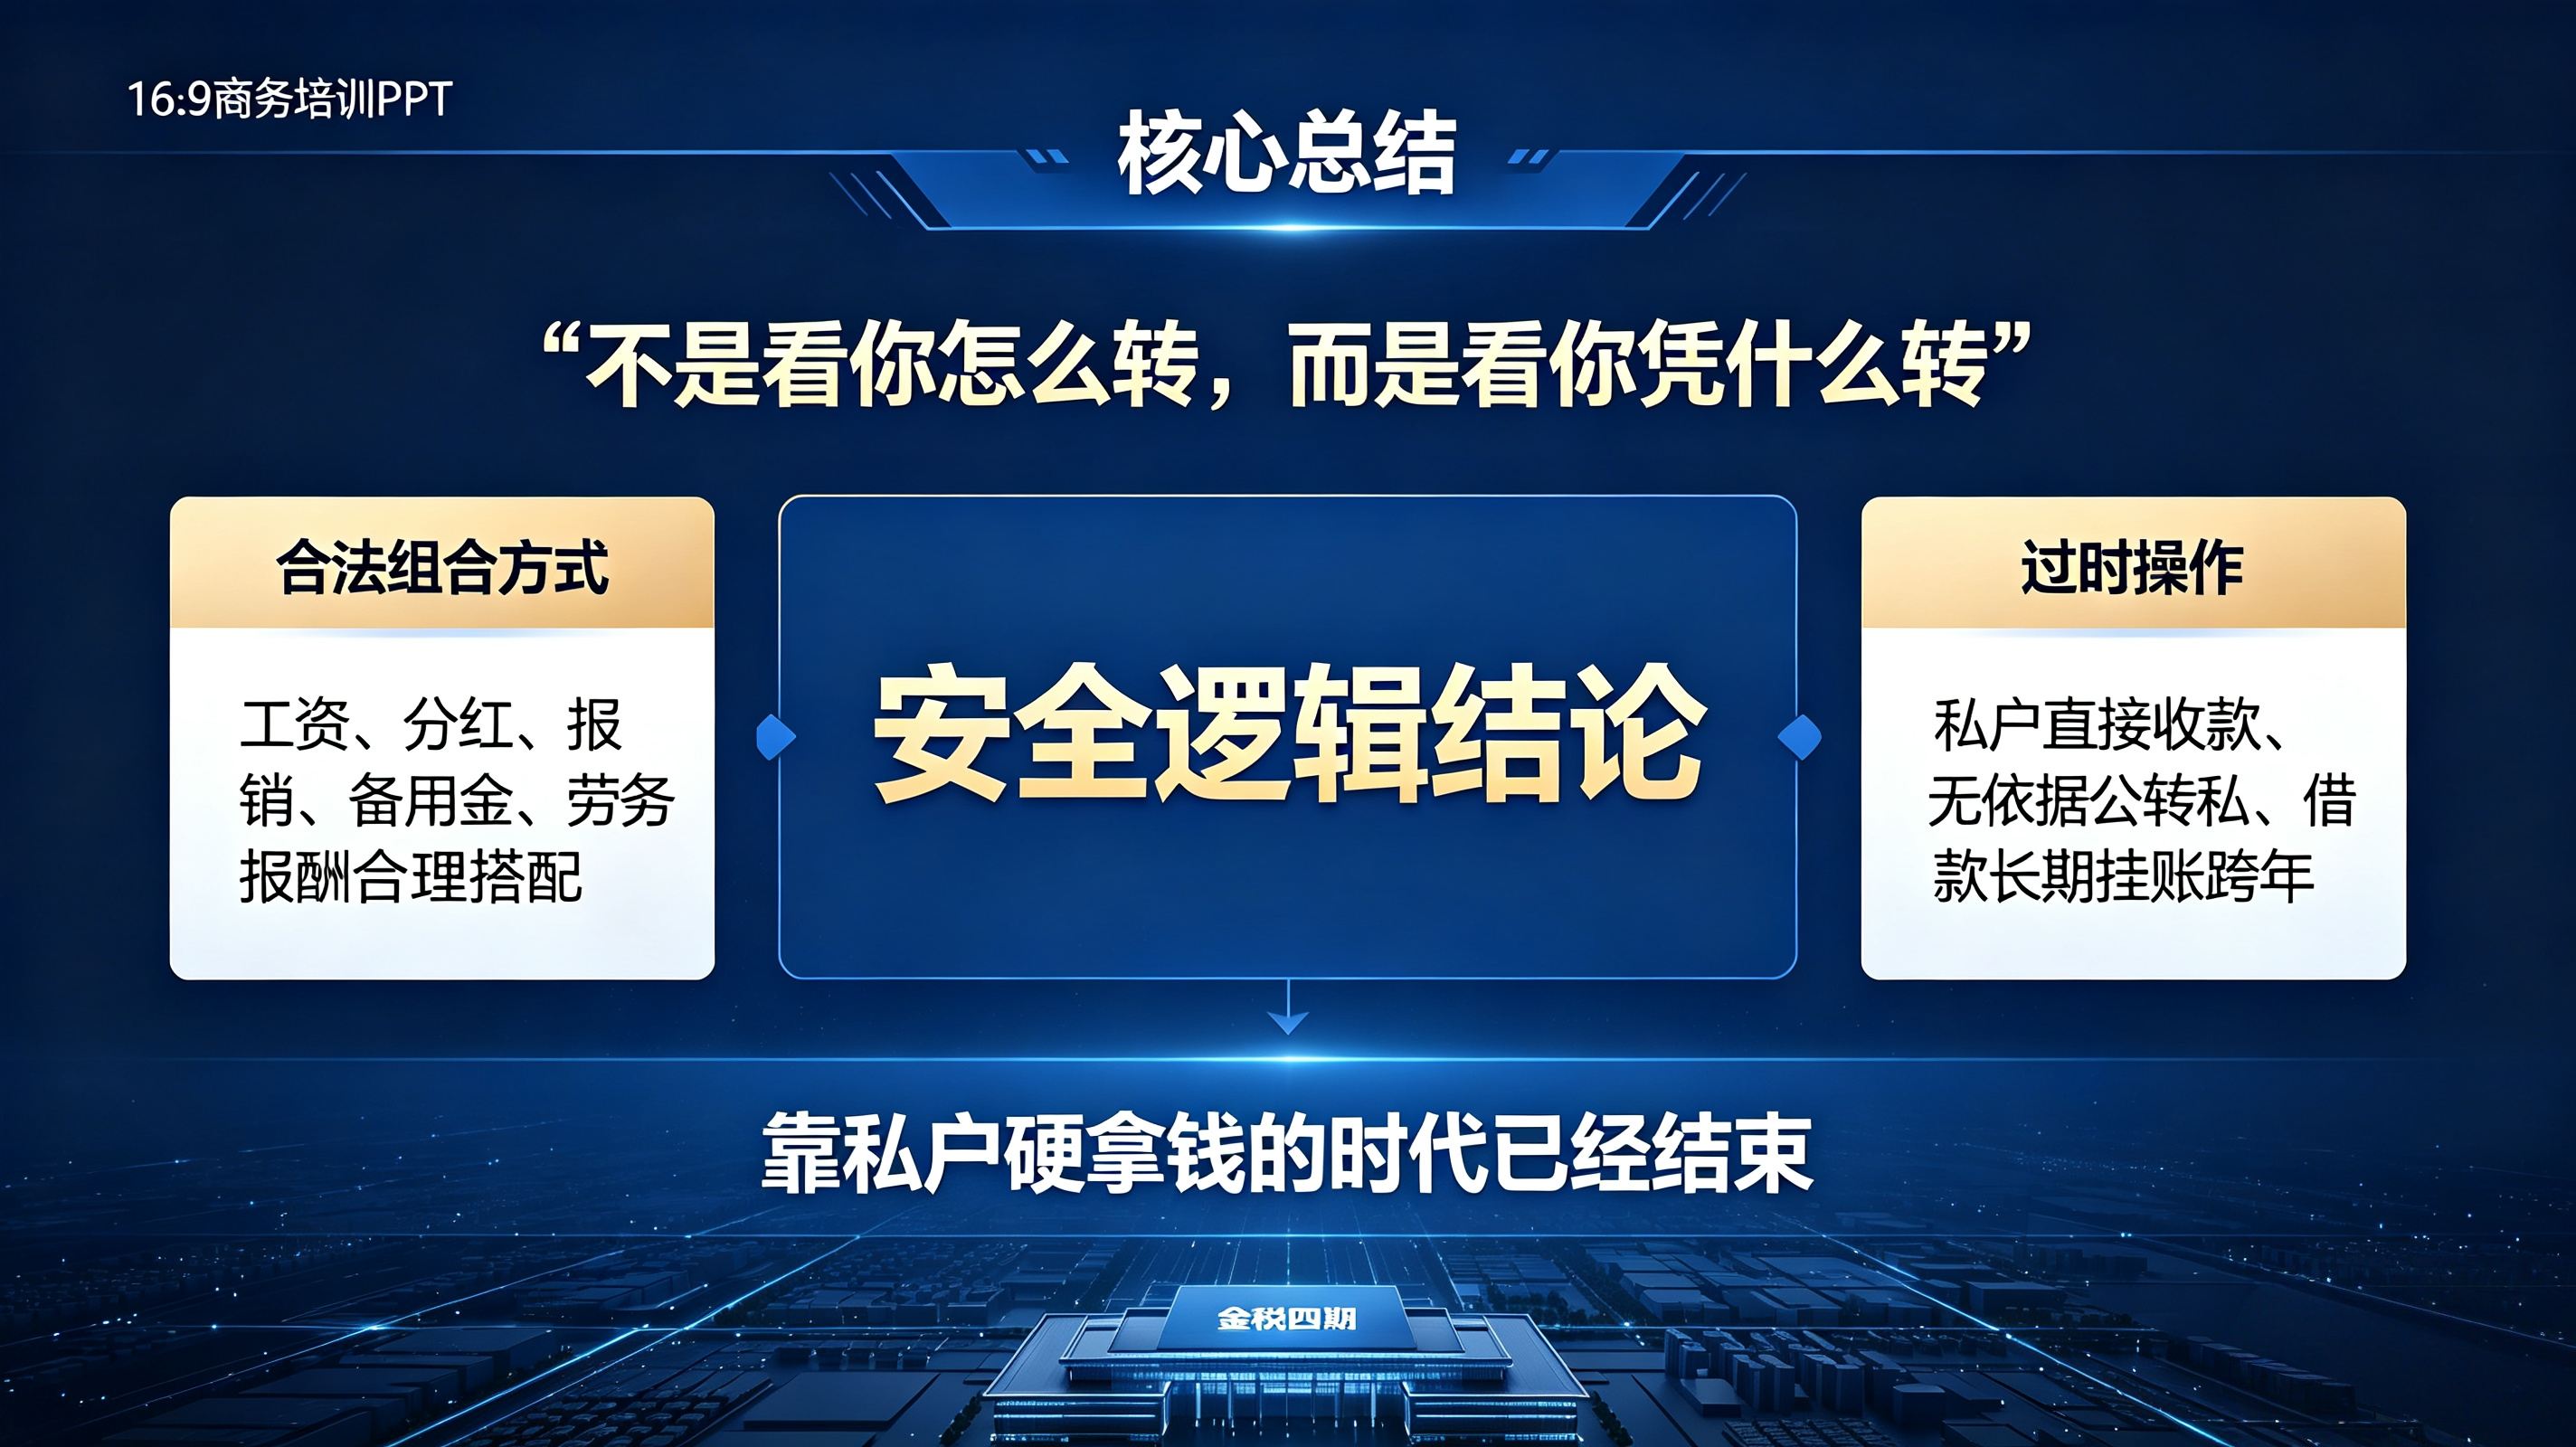
一句话总结:公转私的安全逻辑不是“怎么转”,而是 “凭什么转” 。把业务做实、把凭证留全、把税交到位,工资、分红、报销、借款四条路组合使用,才是老板从公司拿钱的长久之道。绕过合规路径、靠私户“硬转”的时代,在金税四期下已经结束了。
(企服责编:李主编
 )
标签:公转私必看 公司钱不等于老板的钱
2026年11月05日 10:43[查看原文]


 晋ICP备17002471号-6