
电商多店铺合规说明
电商多店铺合规说明
适用对象:在同一或不同平台运营多家店铺的电商经营者
核心命题:多店铺合规不是“多办几张执照、多开几个收款账户”就能解决,真正的难点在于订单散、资金乱、数据对不上。合规的重心应当从“分散主体”转向“理清架构、做实数据、守住四流”。
一、多店铺经营为什么“容易不合规”
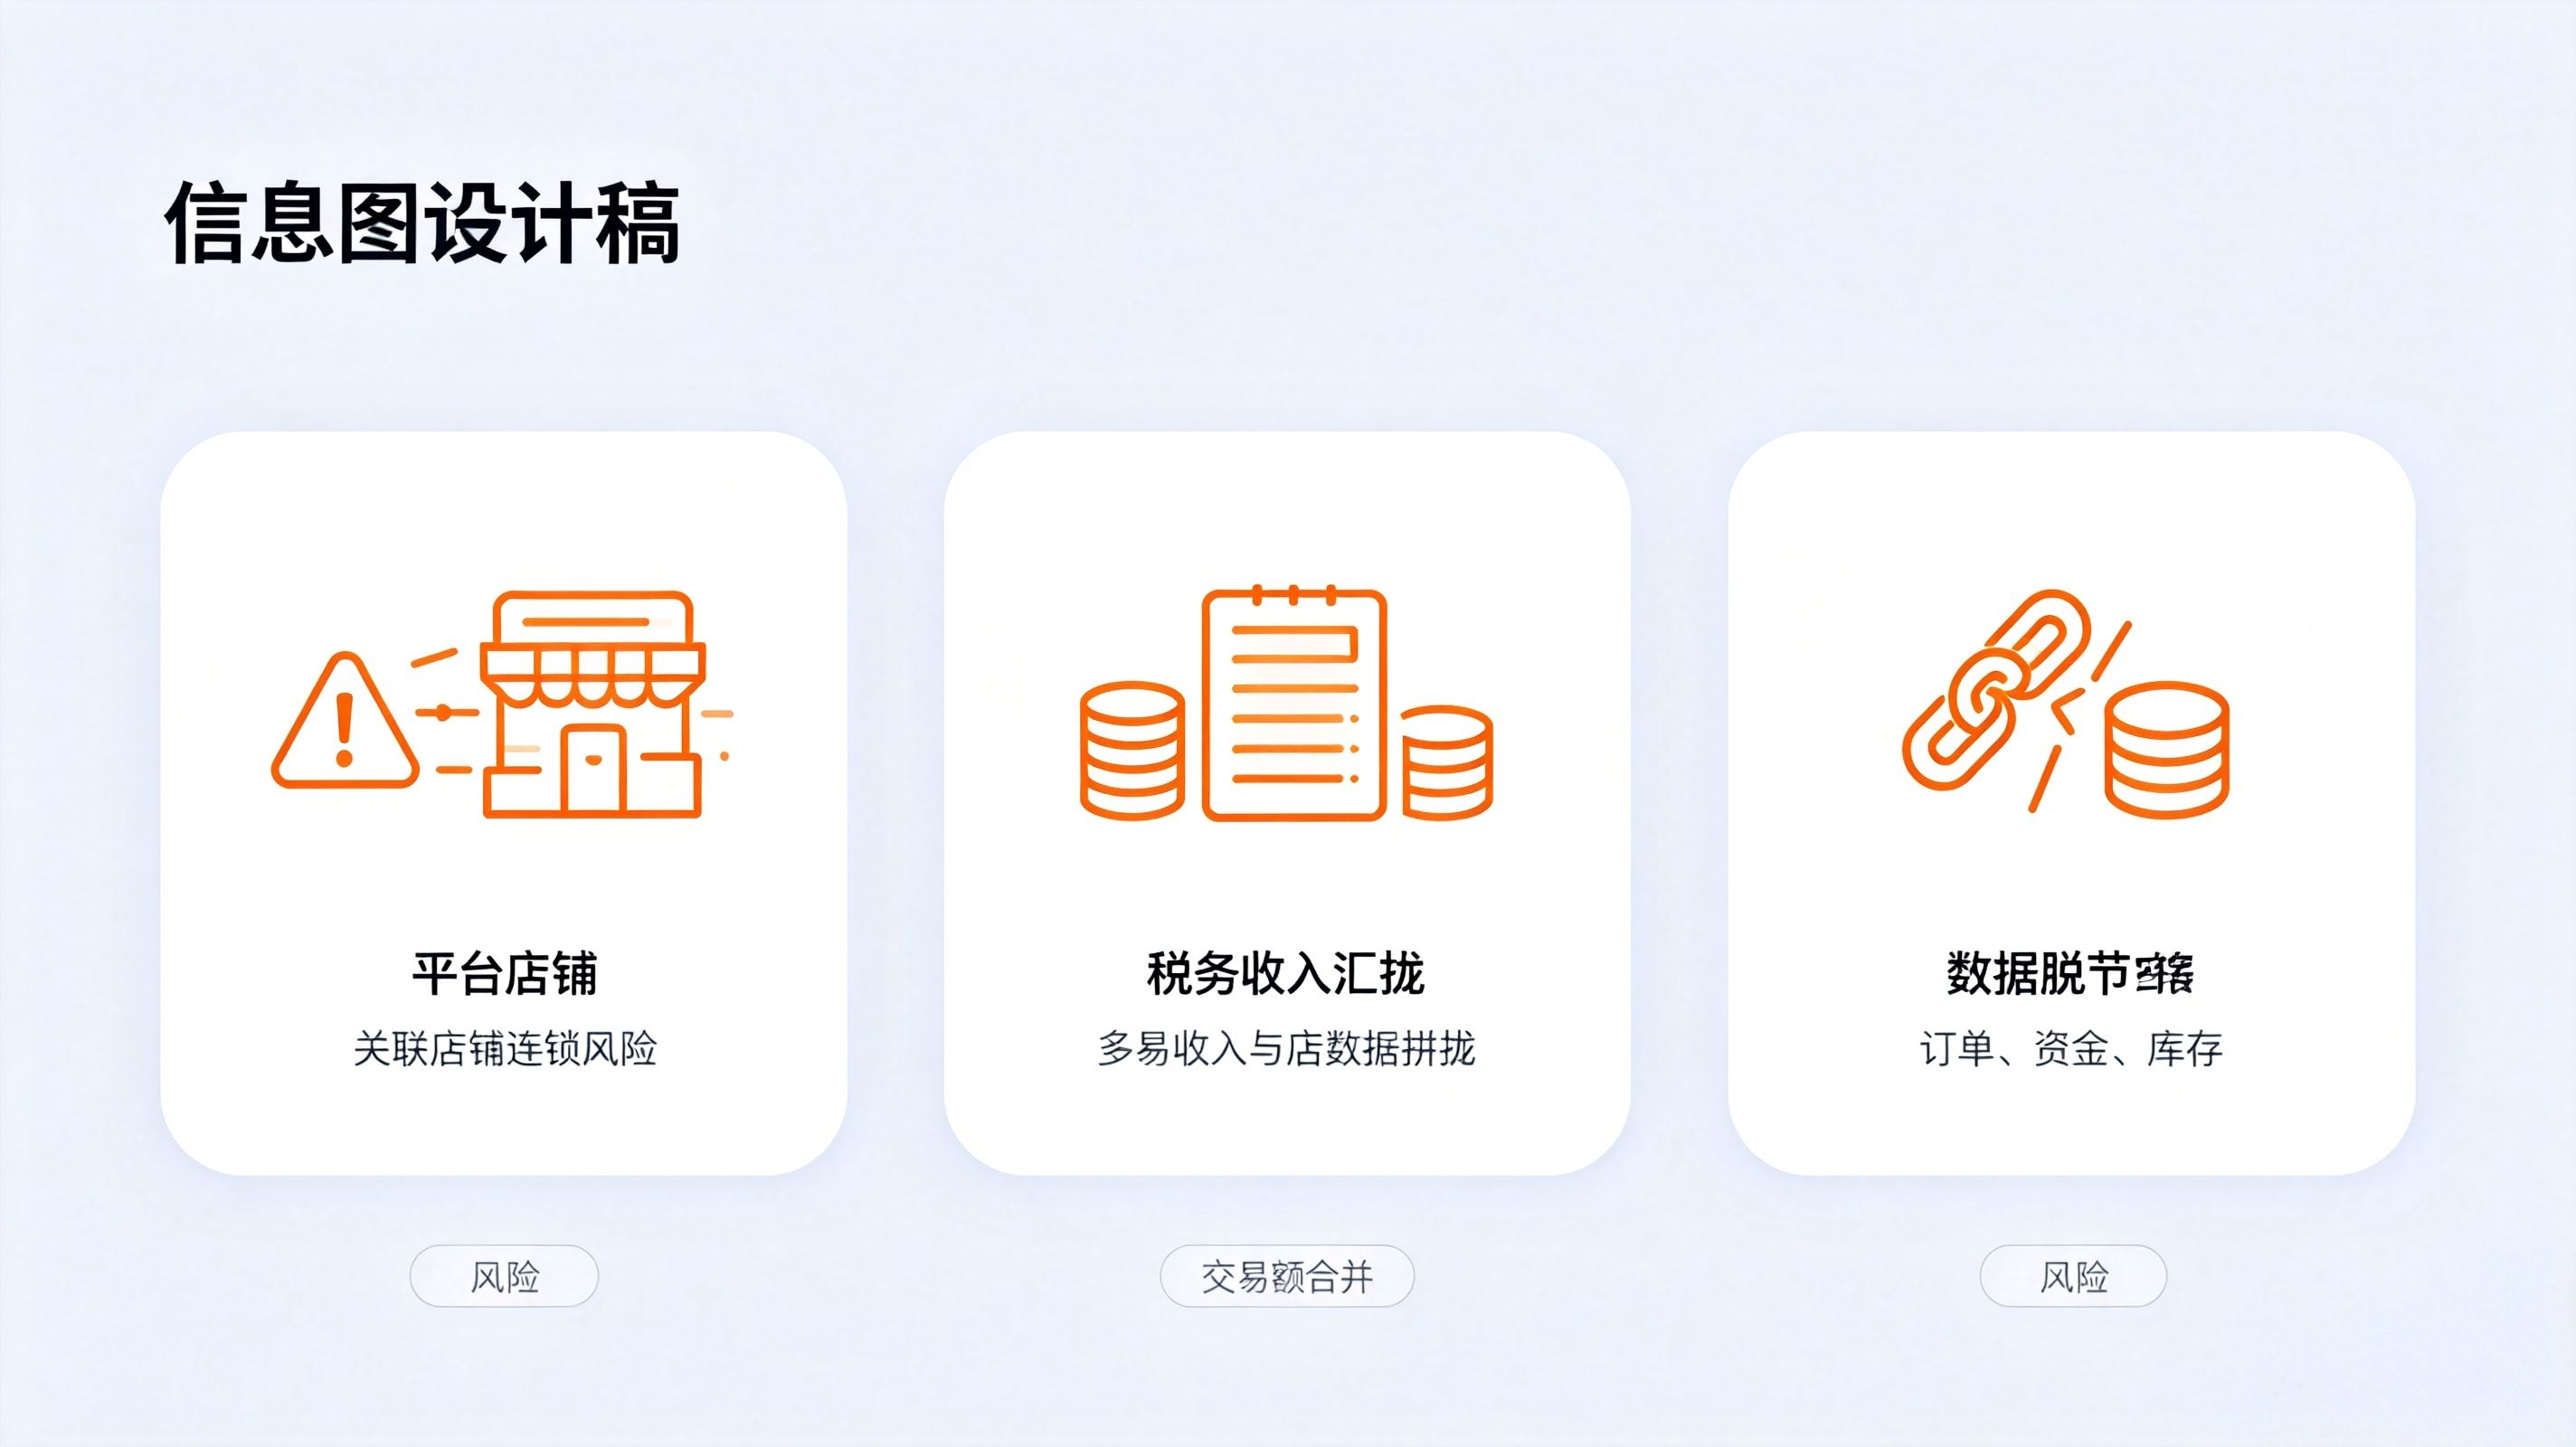
多店铺模式本身并不违法,问题出在“有店铺、无实质”的运营方式上。当前监管环境下,三类风险最为集中。
1. 平台侧:关联店铺“一店违规,多店连坐”
各平台对“关联店铺”的认定范围远超多数卖家的直觉。以抖音电商规则为例,关联形式包括但不限于:注册信息相同(身份证、营业执照、地址、电话、邮箱、支付/收款账号、售后地址等)、同一法定代表人/经营者/控股股东/实际控制人经营的店铺,以及商家关联方运营的创作者账号等。平台会通过数据排查对关联主体的商品、交易、服务进行综合风险排查。
一旦某一店铺被认定存在“不当获利”等违规行为,处罚会向关联店铺传导。Temu已明确将关联店铺纳入连带责任范围:任一店铺被平台评为“较差”等级,所有关联店铺的定制产品上架权限将面临限制上架、禁止上新乃至长达30天的冻结。实践中,因共享资质导致12家关联店铺被封、库存损失超百万元的案例已有发生。
2. 税务侧:多店铺交易额必须合并计算,拆分收入不再可行
《电子商务法》《网络交易监督管理办法》及《互联网平台企业涉税信息报送规定》的口径是一致的:同一经营者在同一平台或不同平台开设多家网店的,各网店交易额需合并计算,不以单店作为独立纳税主体。平台按经营者维度归集数据并报送税务部门,交易数据最长滞后三个月即进入征管系统。
这意味着,通过多店铺分散收入、使单店“保持”小规模纳税人身份的做法,已经不符合监管要求。若多家店铺共用人员、仓库、收款账户、运营体系,无独立经营实质,仅为分散收入、享受小规模优惠,税务有权将多家主体收入合并计税。官方口径进一步明确:不得将本应归属于同一纳税主体的收入,通过变更店铺经营主体、关联交易、更换提现账号等方式分散至多个主体,以违规分拆收入达到偷逃税款目的。
3. 数据侧:订单、资金、库存、票据脱节
多店铺运营中,多家店铺共用货源仓库而收入随意拆分,订单、资金、库存、票据互相脱节,人工导表格对账导致数据遗漏、口径不一致,是合规失控的起点。数据链路一旦断裂,“四流一致”就无从谈起,无论是应对平台核查还是税务检查,都缺乏可追溯的证据基础。
二、合规架构:集采主体 + 销售店铺的分层设计
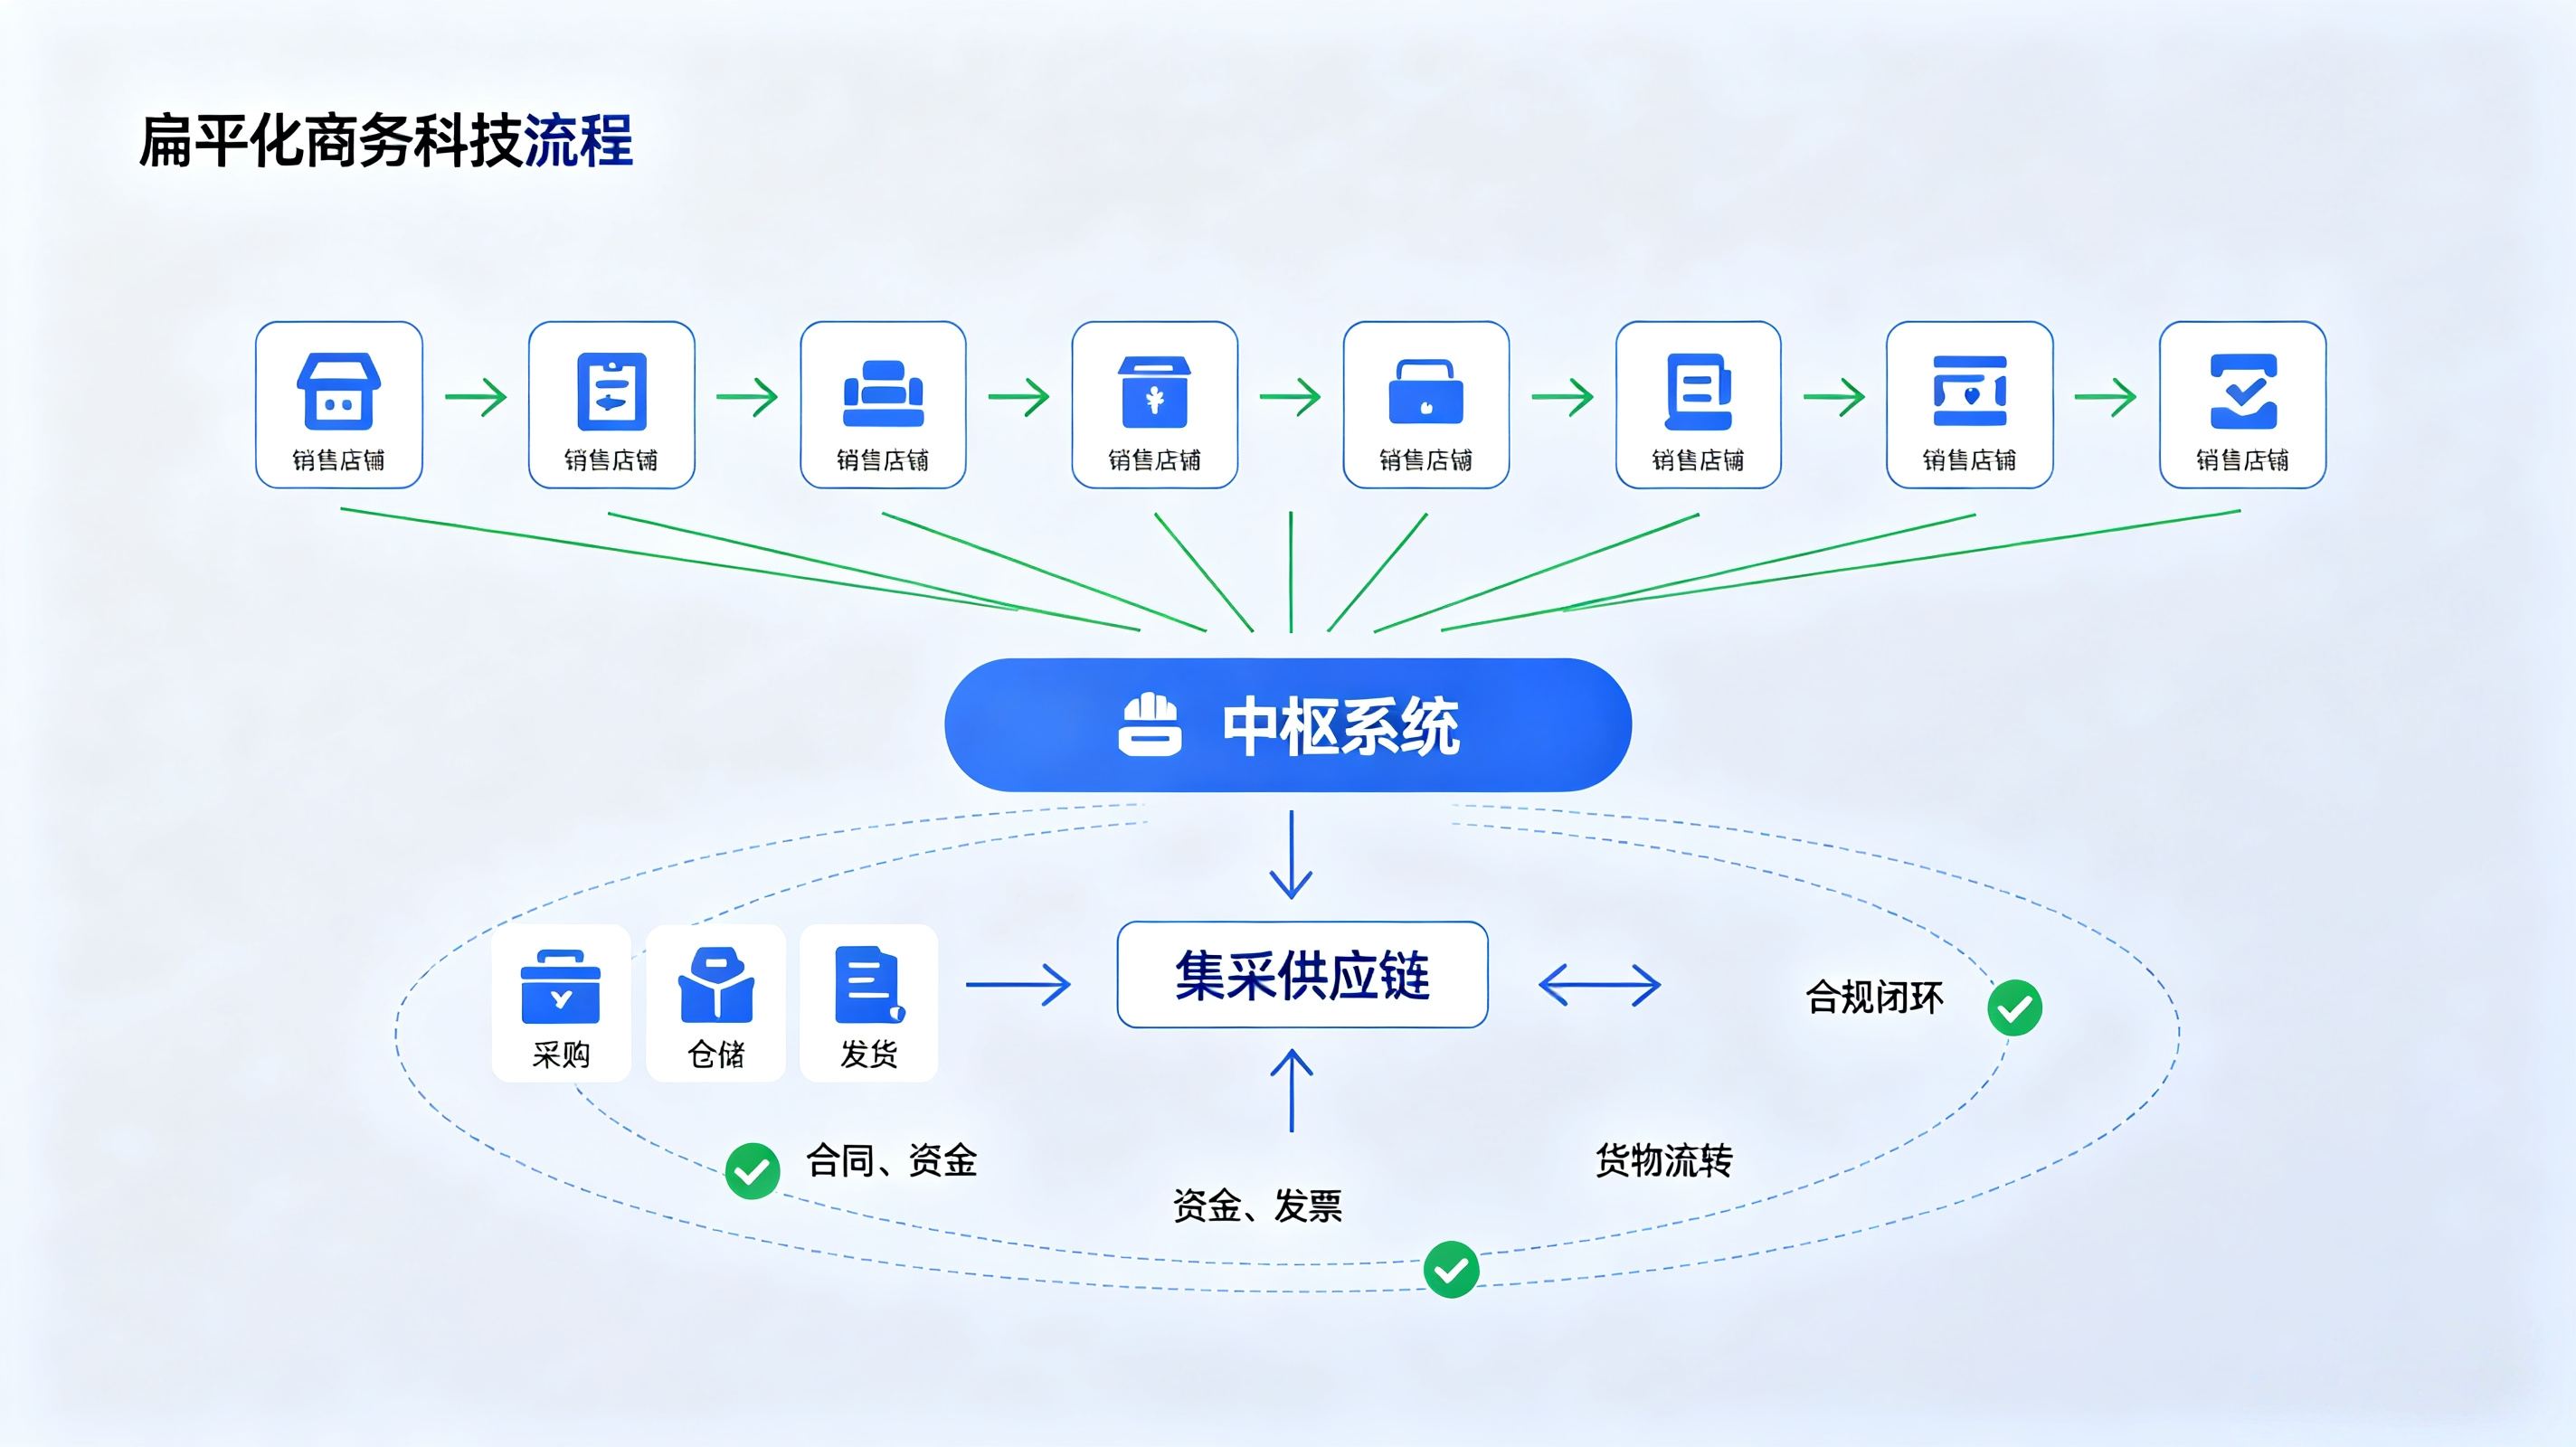
多店铺合规的核心思路,不是为每家店铺“配齐”一套独立的人财物,而是将供应链职能与销售职能在主体层面分离,用真实的交易关系把店铺与集采主体连接起来。
1. 主体分层
设立集采主体(供应链公司)+ 多家销售店铺主体。店铺负责前端平台销售,集采主体统一采购、仓储、发货。店铺向集采主体采购货品,双方正常签订合同、开具发票、结算货款。这一架构的意义在于:店铺不再是“孤立的开票通道”,而是嵌入一条有真实货物流、合同流支撑的供应链链路中。
2. 数据采集:以ERP为中枢,减少人工干预
优先通过平台官方API对接ERP,自动抓取每家店铺的流水;缺少接口的渠道,则建立规范台账,每笔订单保留原始数据。多店铺场景下,人工导表对账是数据失真的最大来源,ERP的自动同步能力直接决定后续结算与核算的可靠性。
3. 结算链路:按真实出库单结算,做到四流一致
消费者下单 → 店铺收款 → 定期与集采主体对账结算。结算依据是真实的出库单,而非估算或摊派;集采主体向各店铺开具发票,使合同流、货物流、资金流、票据流相互对应。四流一致不是形式要求,而是税务上区分“真实交易”与“虚开/虚受”的基本标尺。
4. 库存统一管理
集采主体统一管理仓库库存,ERP同步所有店铺的销售订单,实时扣减库存,出库单据完整留存。库存数据与店铺销售数据同源,才能避免“店铺已售、仓库无据”的断点。
5. 台账与归档:分主体独立核算,资料长期存档
分主体独立核算,每家店铺单独出具报表;按月归集订单报表、结算单、对账单、物流凭证,资料长期存档。电子凭证、订单截图、结算单据建议至少保存5年,以备核查。
三、平台层面的合规要点:关联可以存在,但要有“隔离”与“合理依据”
多店铺架构中,关联关系无法完全消除,但可以做到“可解释、可举证”。
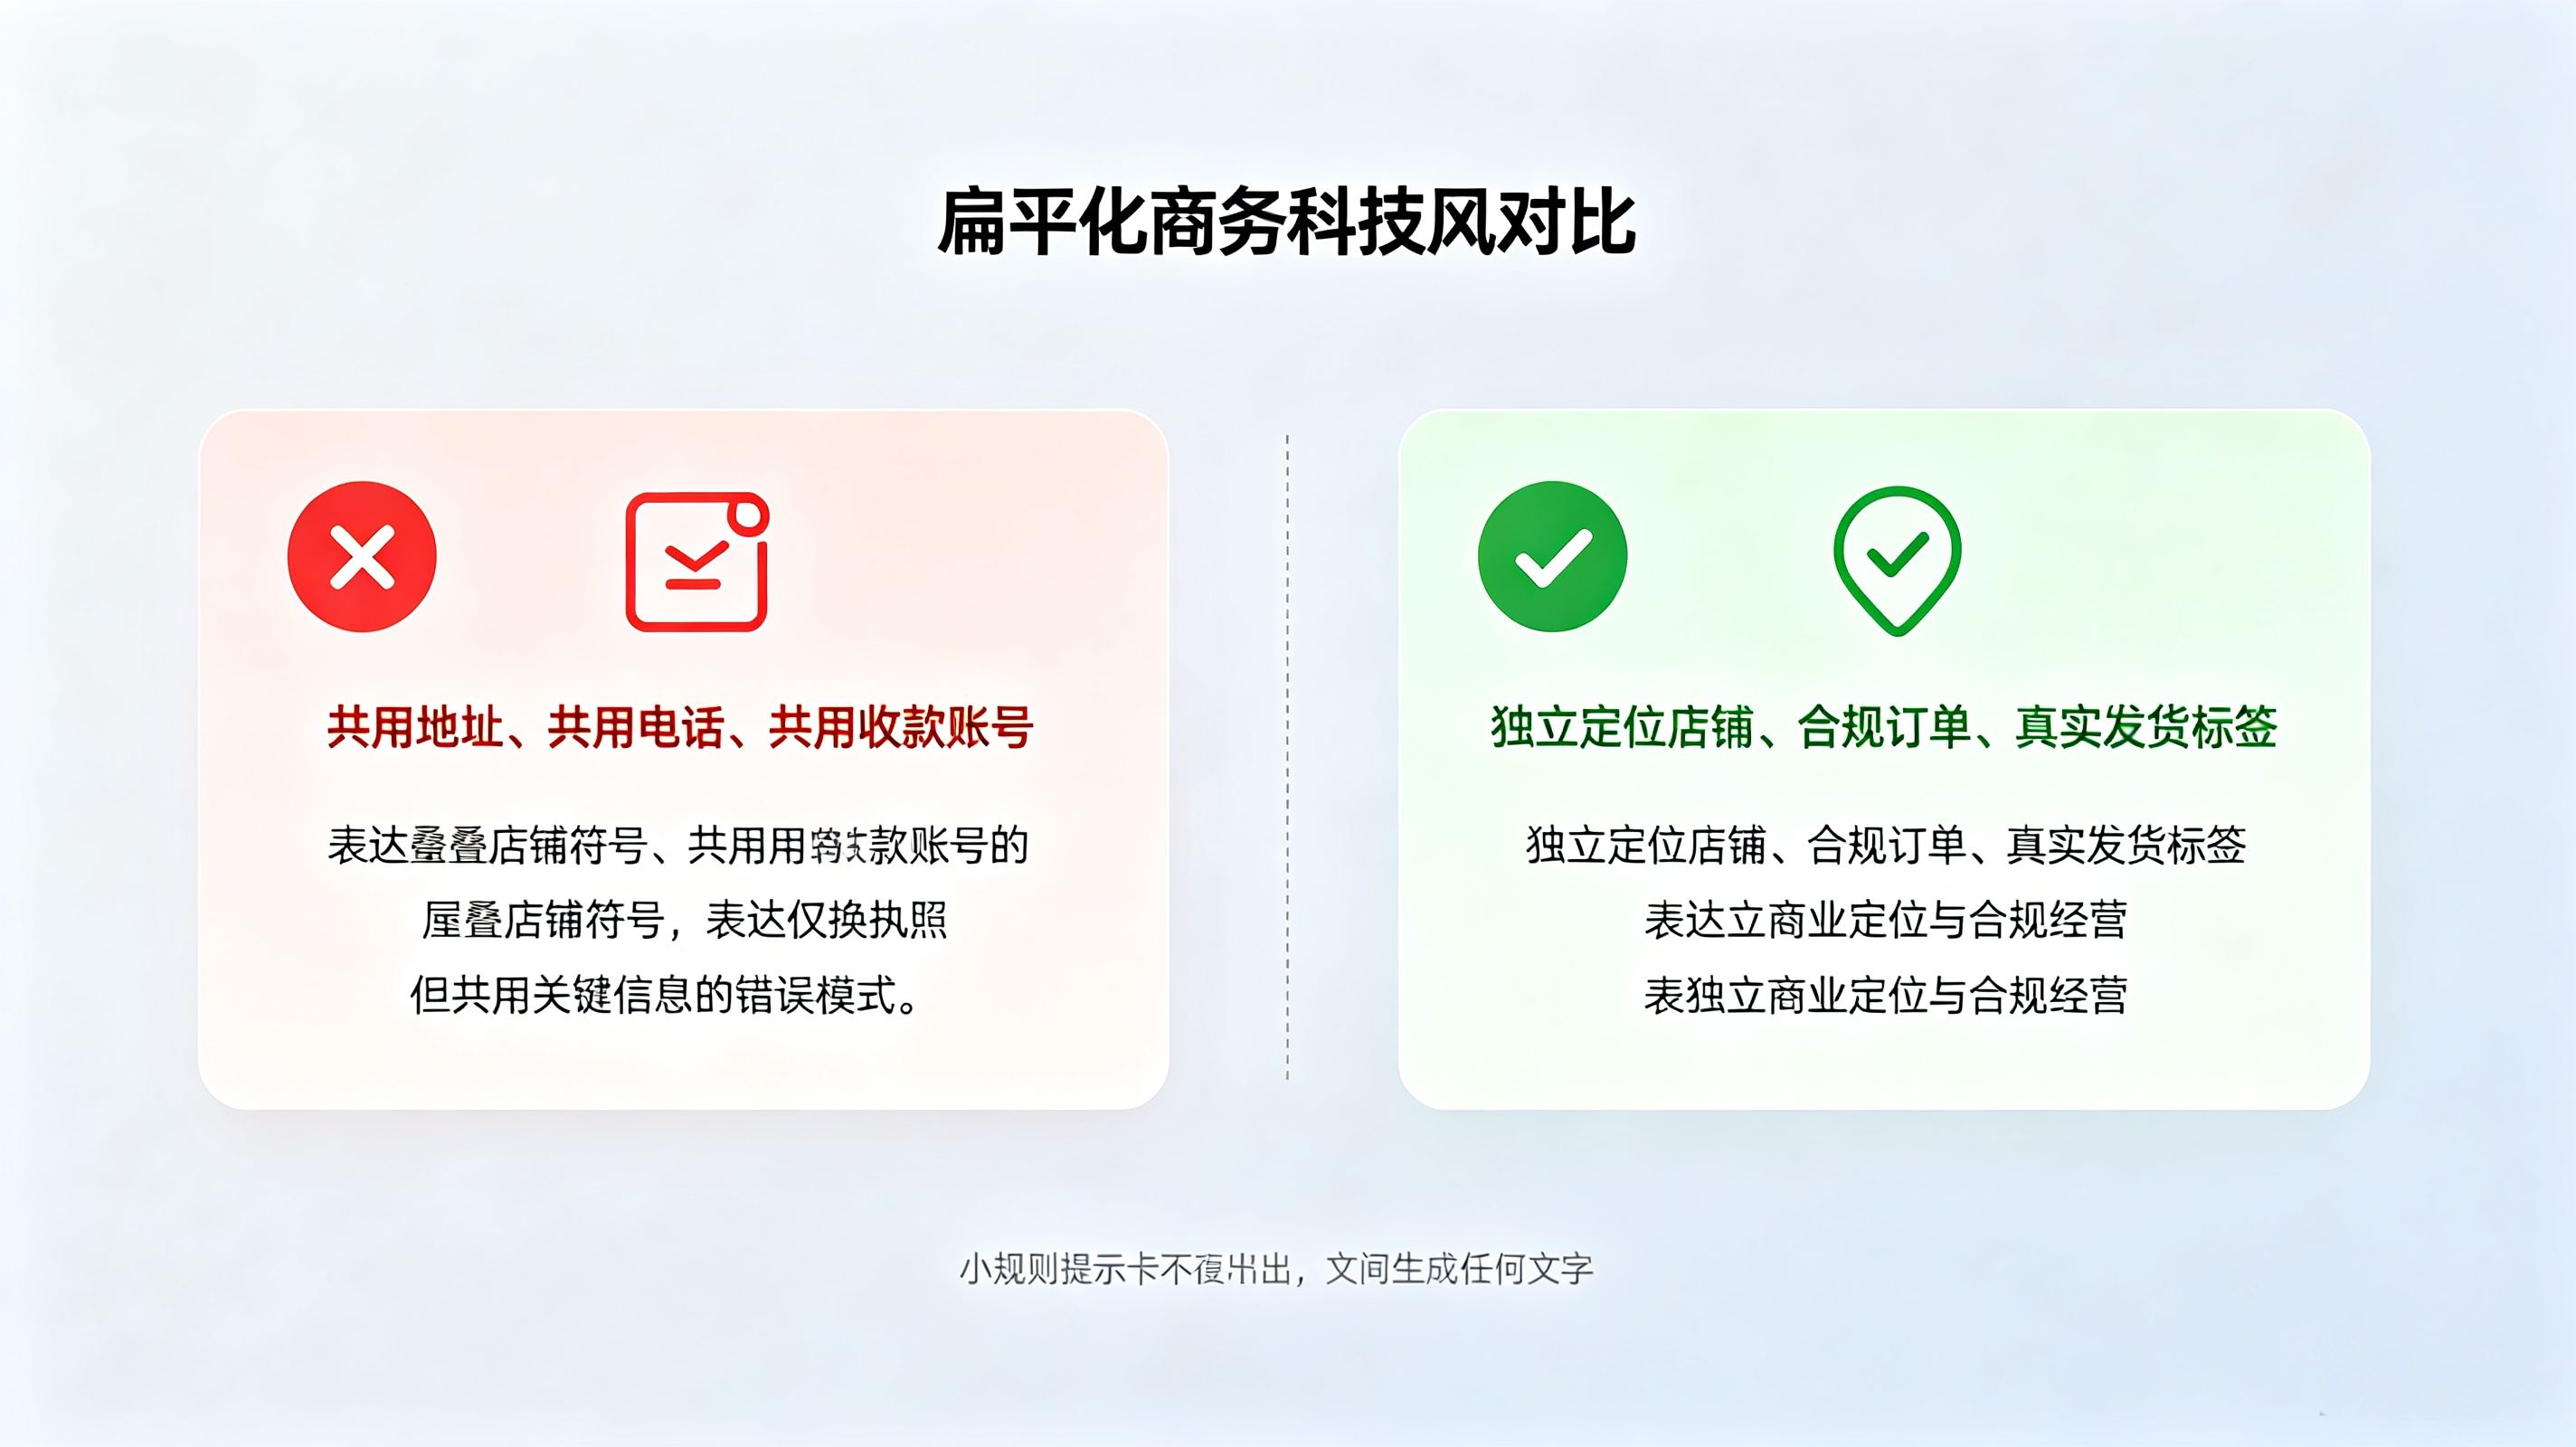
第一,主体信息刻意“错开”并不等于合规。 使用不同的身份证或执照注册,但共用收款账号、售后地址、联系电话,仍然会被平台识别为关联店铺。与其在注册信息上做表面区隔,不如确保每家店铺在运营上有与其主体相对应的合理商业定位。
第二,避免通过关联店铺从事明确被禁止的行为。 平台重点打击的是“有组织地规避规则、取得不合法利益”的行为,包括利用关联账号进行虚假交易、套取平台补贴、恶意规避处罚等。多店铺本身不是问题,“用多店铺做单店不该做的事”才是触发连坐的根源。
第三,关注平台对店铺数量的上限规则。 部分平台对同一主体开设同类店铺设有数量限制(如抖音电商规定同一主体开设的官方旗舰店、专卖店、专营店各不超过5个),超过上限的扩张可能从一开始就缺乏合规基础。
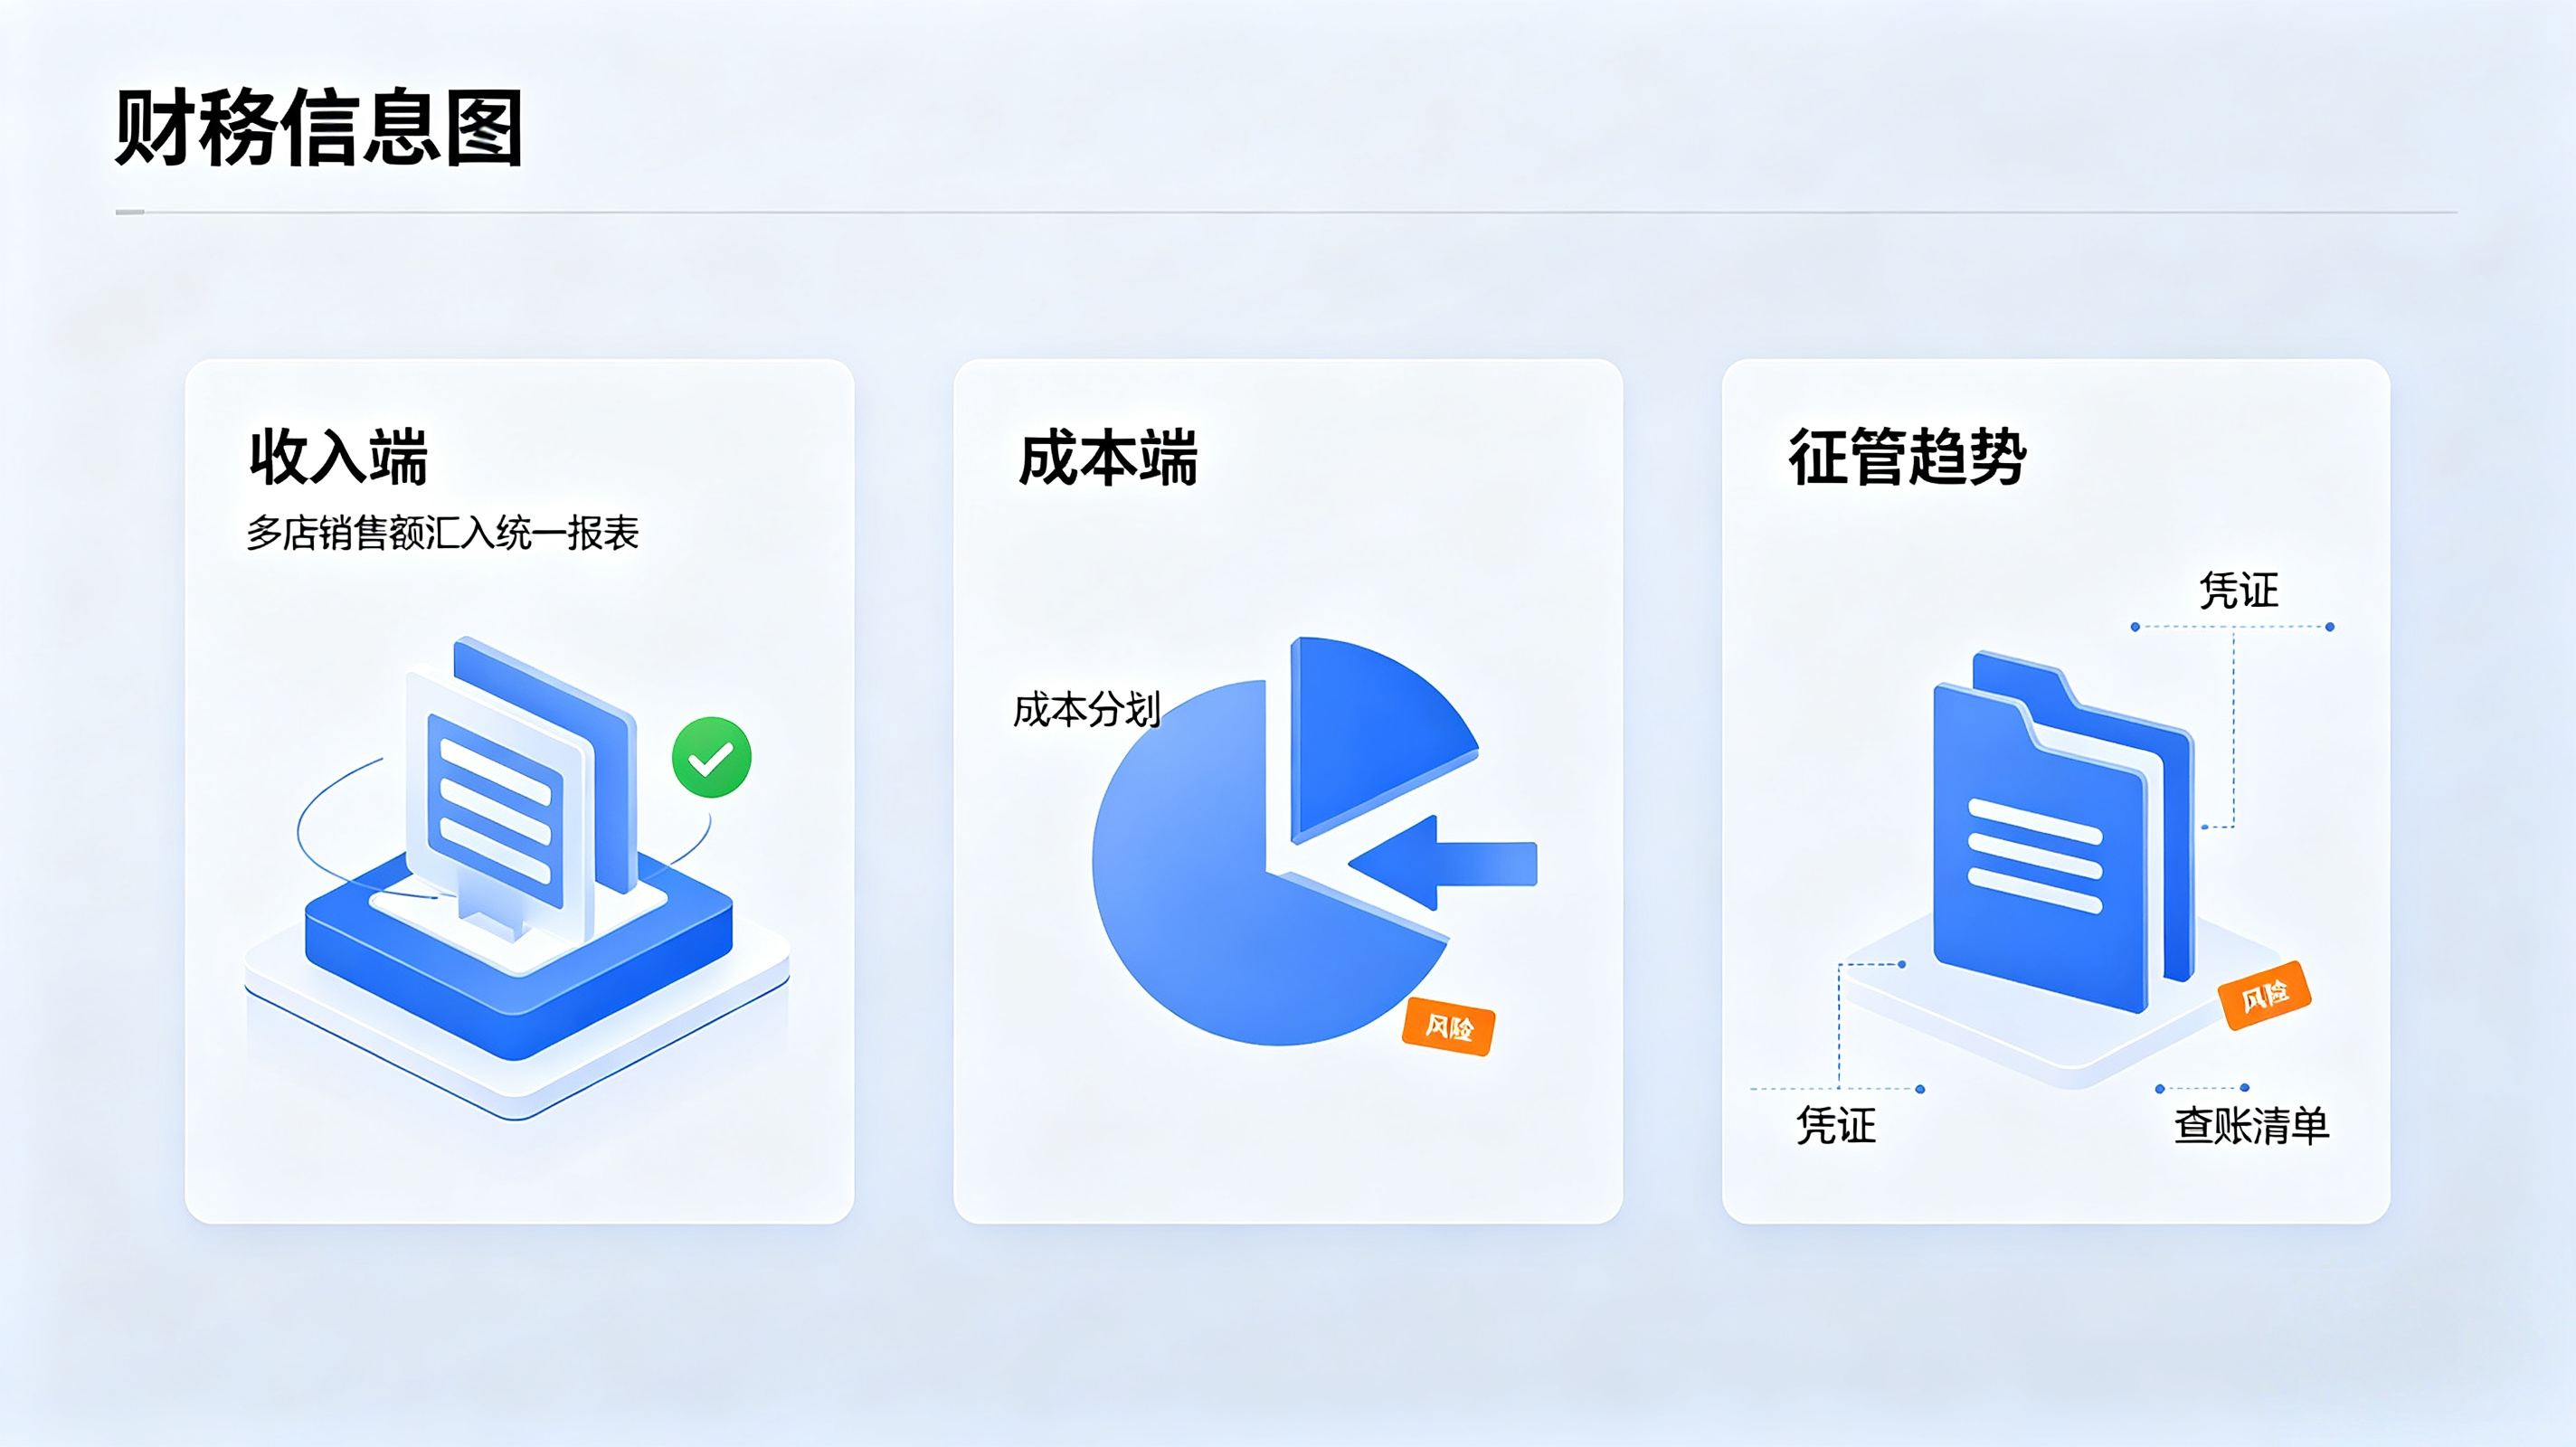
四、税务合规的关键衔接:合并申报、成本分摊、查账征收
1. 收入端:合并计算,如实申报
无论店铺分属几个经营主体,税务上判断纳税人身份和适用优惠时,均以同一经营者名下全部店铺的合并销售额为准。同一实际控制人下所有店铺销售额合并计算,超过小规模纳税人标准即需按规定转换身份。店铺数量不改变纳税义务的归集逻辑。
2. 成本端:同一纳税主体内按收入占比分摊,跨主体遵循独立交易
同一纳税主体下的多家店铺,可实行统一核算,运营推广费、仓储物流费、平台服务费、人员薪酬等共性支出,按各店铺GMV或订单数量比例分摊,无需为每家店铺单独建账,但需留存完整的计算依据与分摊明细。跨纳税主体的店铺之间不得随意分摊成本,关联主体间交易须遵循独立交易原则,定价公允并留存完整凭证。集团统一运营的,税务口径也允许按“收入占比法”分摊头程运费、仓储费等成本。
3. 征管趋势:2026年起全面查账征收,凭证链是底线
2026年起,跨境电商不再适用核定征收,须与国内贸易规则统一,实行查账征收,每一笔收入、成本、费用都需要合法凭证支撑。境外平台费用方面,亚马逊、Shopee等平台的账单、Invoice、Receipt,只要信息完整,可以作为税前扣除凭证。但“形式发票”的扣除认可度在下降,仅凭关联方形式发票的扣除面临更多审视。合规的方向是凭据链完整,而非依赖某一种票据形式。
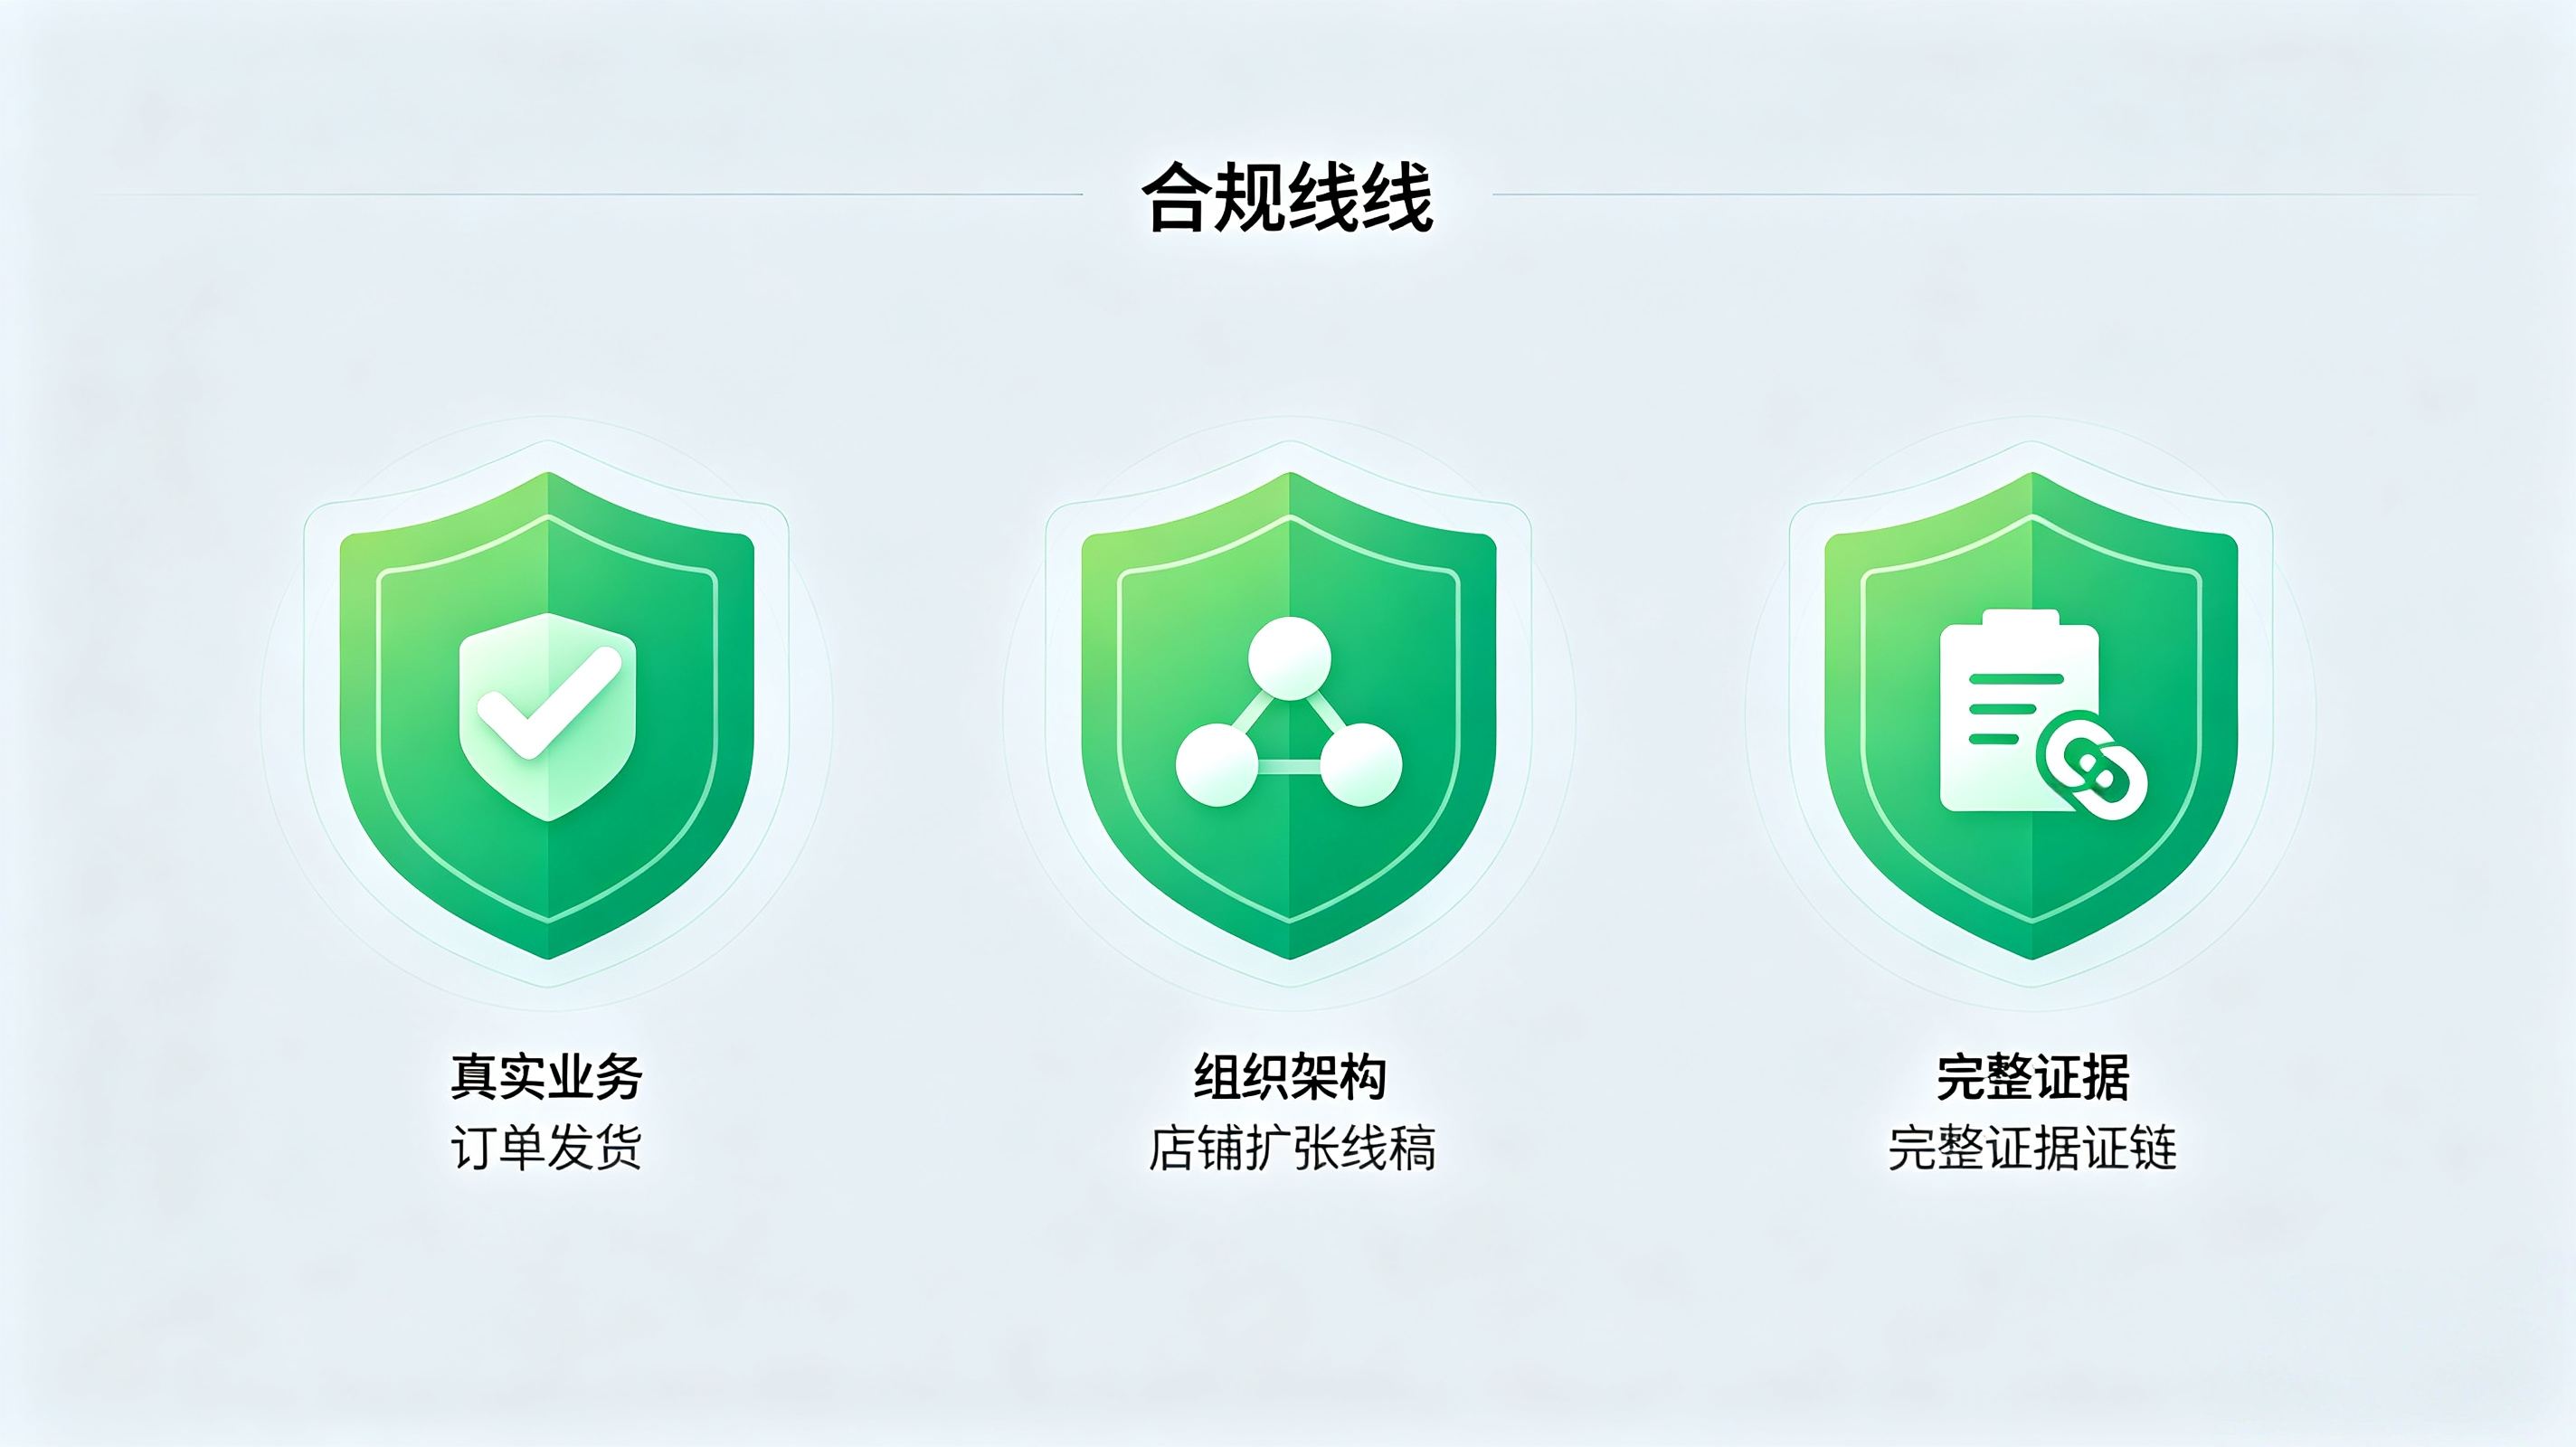
五、需要守住的三条底线
第一,业务必须真实。 集采架构是用来理顺业务、规范核算的工具,不能用来制造虚假交易。交易价格应符合市场行情,合同、出库、结算、开票应指向同一笔真实业务。架构的合理性,最终要靠商业实质来支撑。
第二,先理顺架构,再扩张店铺。 多店铺合规的次序不能颠倒。底层数据链路、结算规则、核算口径没有搭稳之前增加店铺数量,只会放大对账难度和关联风险。“先理顺架构再扩张,底层数据链路搭稳,后面做账、申报才省心”。
第三,保留完整的证据链。 平台侧关注关联关系与行为合规,税务侧关注收入归集与扣除凭证,两者的共同落点是数据与凭证的可追溯性。订单、结算、物流、发票、分摊计算依据,应当形成从店铺到集采主体、从交易到申报的完整闭环。
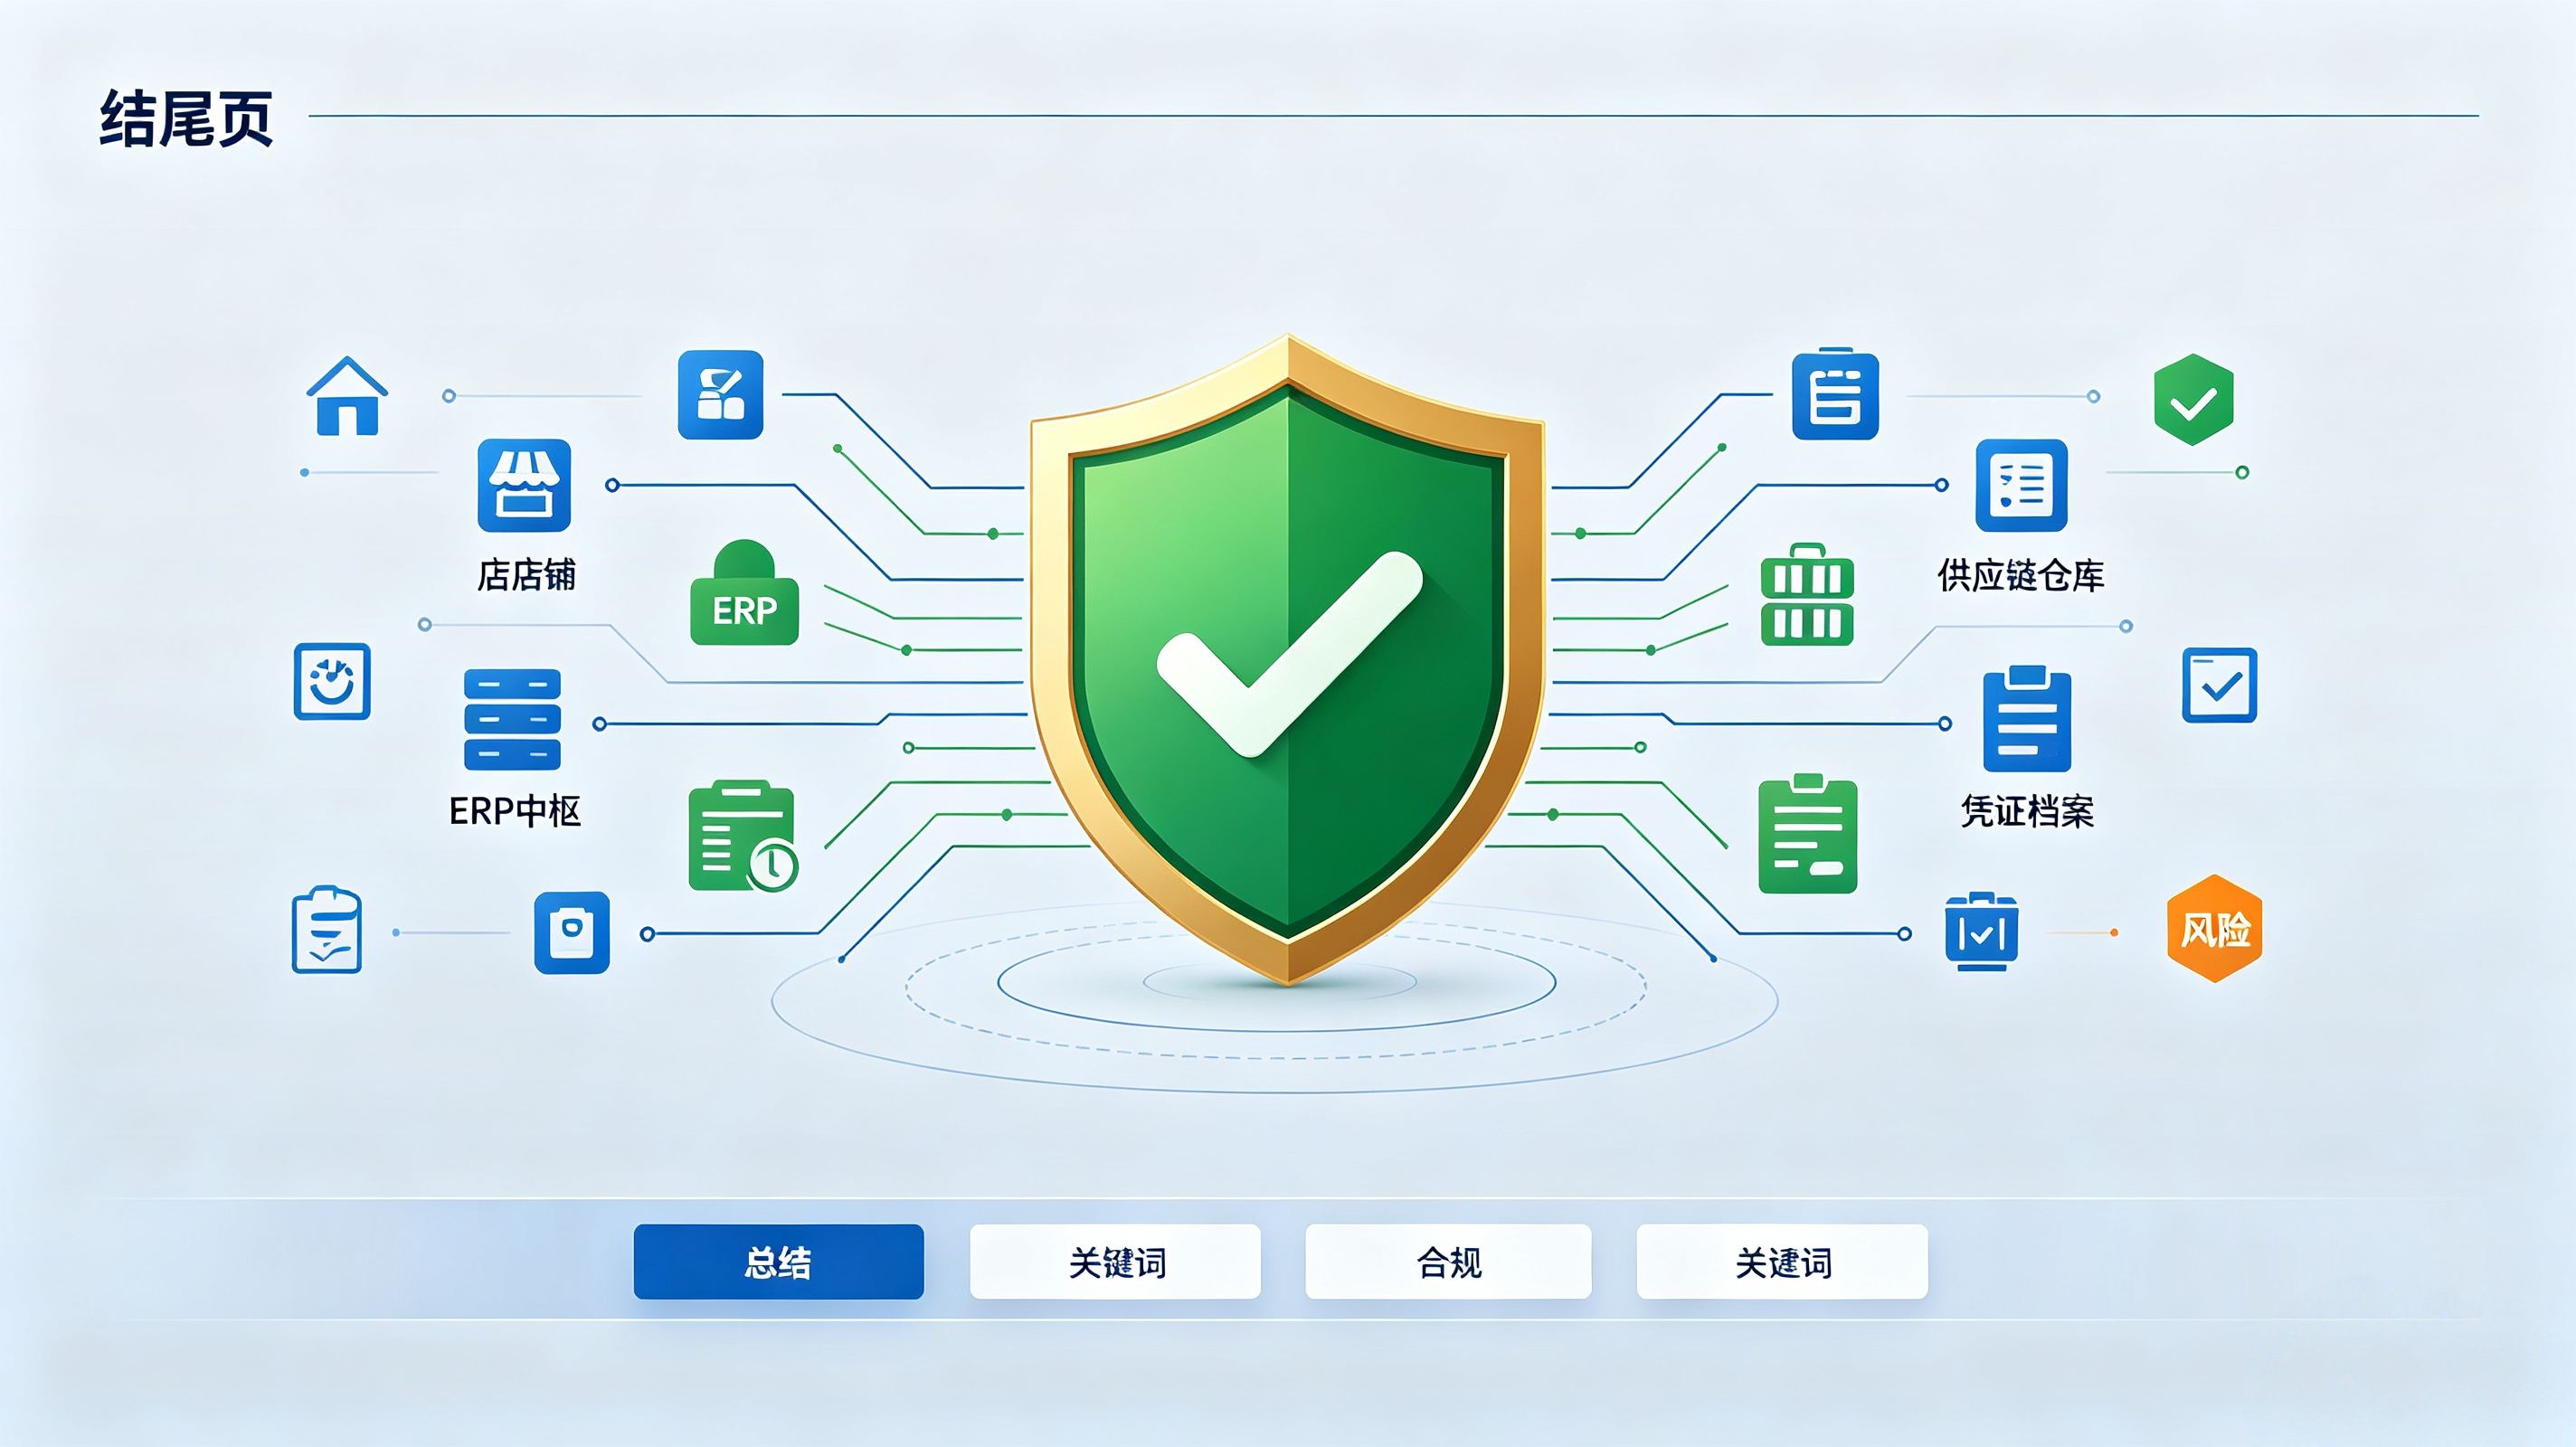
简要总结:多店铺合规的实质,是用主体分层把供应链与销售的真实关系“搭出来”,用ERP和台账把数据“串起来”,用四流一致和合并申报把税务口径“对起来”。店铺数量本身不是风险来源;店铺背后没有真实的业务结构和数据支撑,才是。
(企服责编:李主编
 )


 晋ICP备17002471号-6