
开公司必懂的 12 条财税底线(新手老板版)
开公司必懂的 12 条财税底线(新手老板版)
很多老板把精力全放在业务上,觉得财税是会计的事。但金税四期背景下,老板的认知盲区,往往是公司最大的风险敞口。以下 12 条,建议逐条对照。
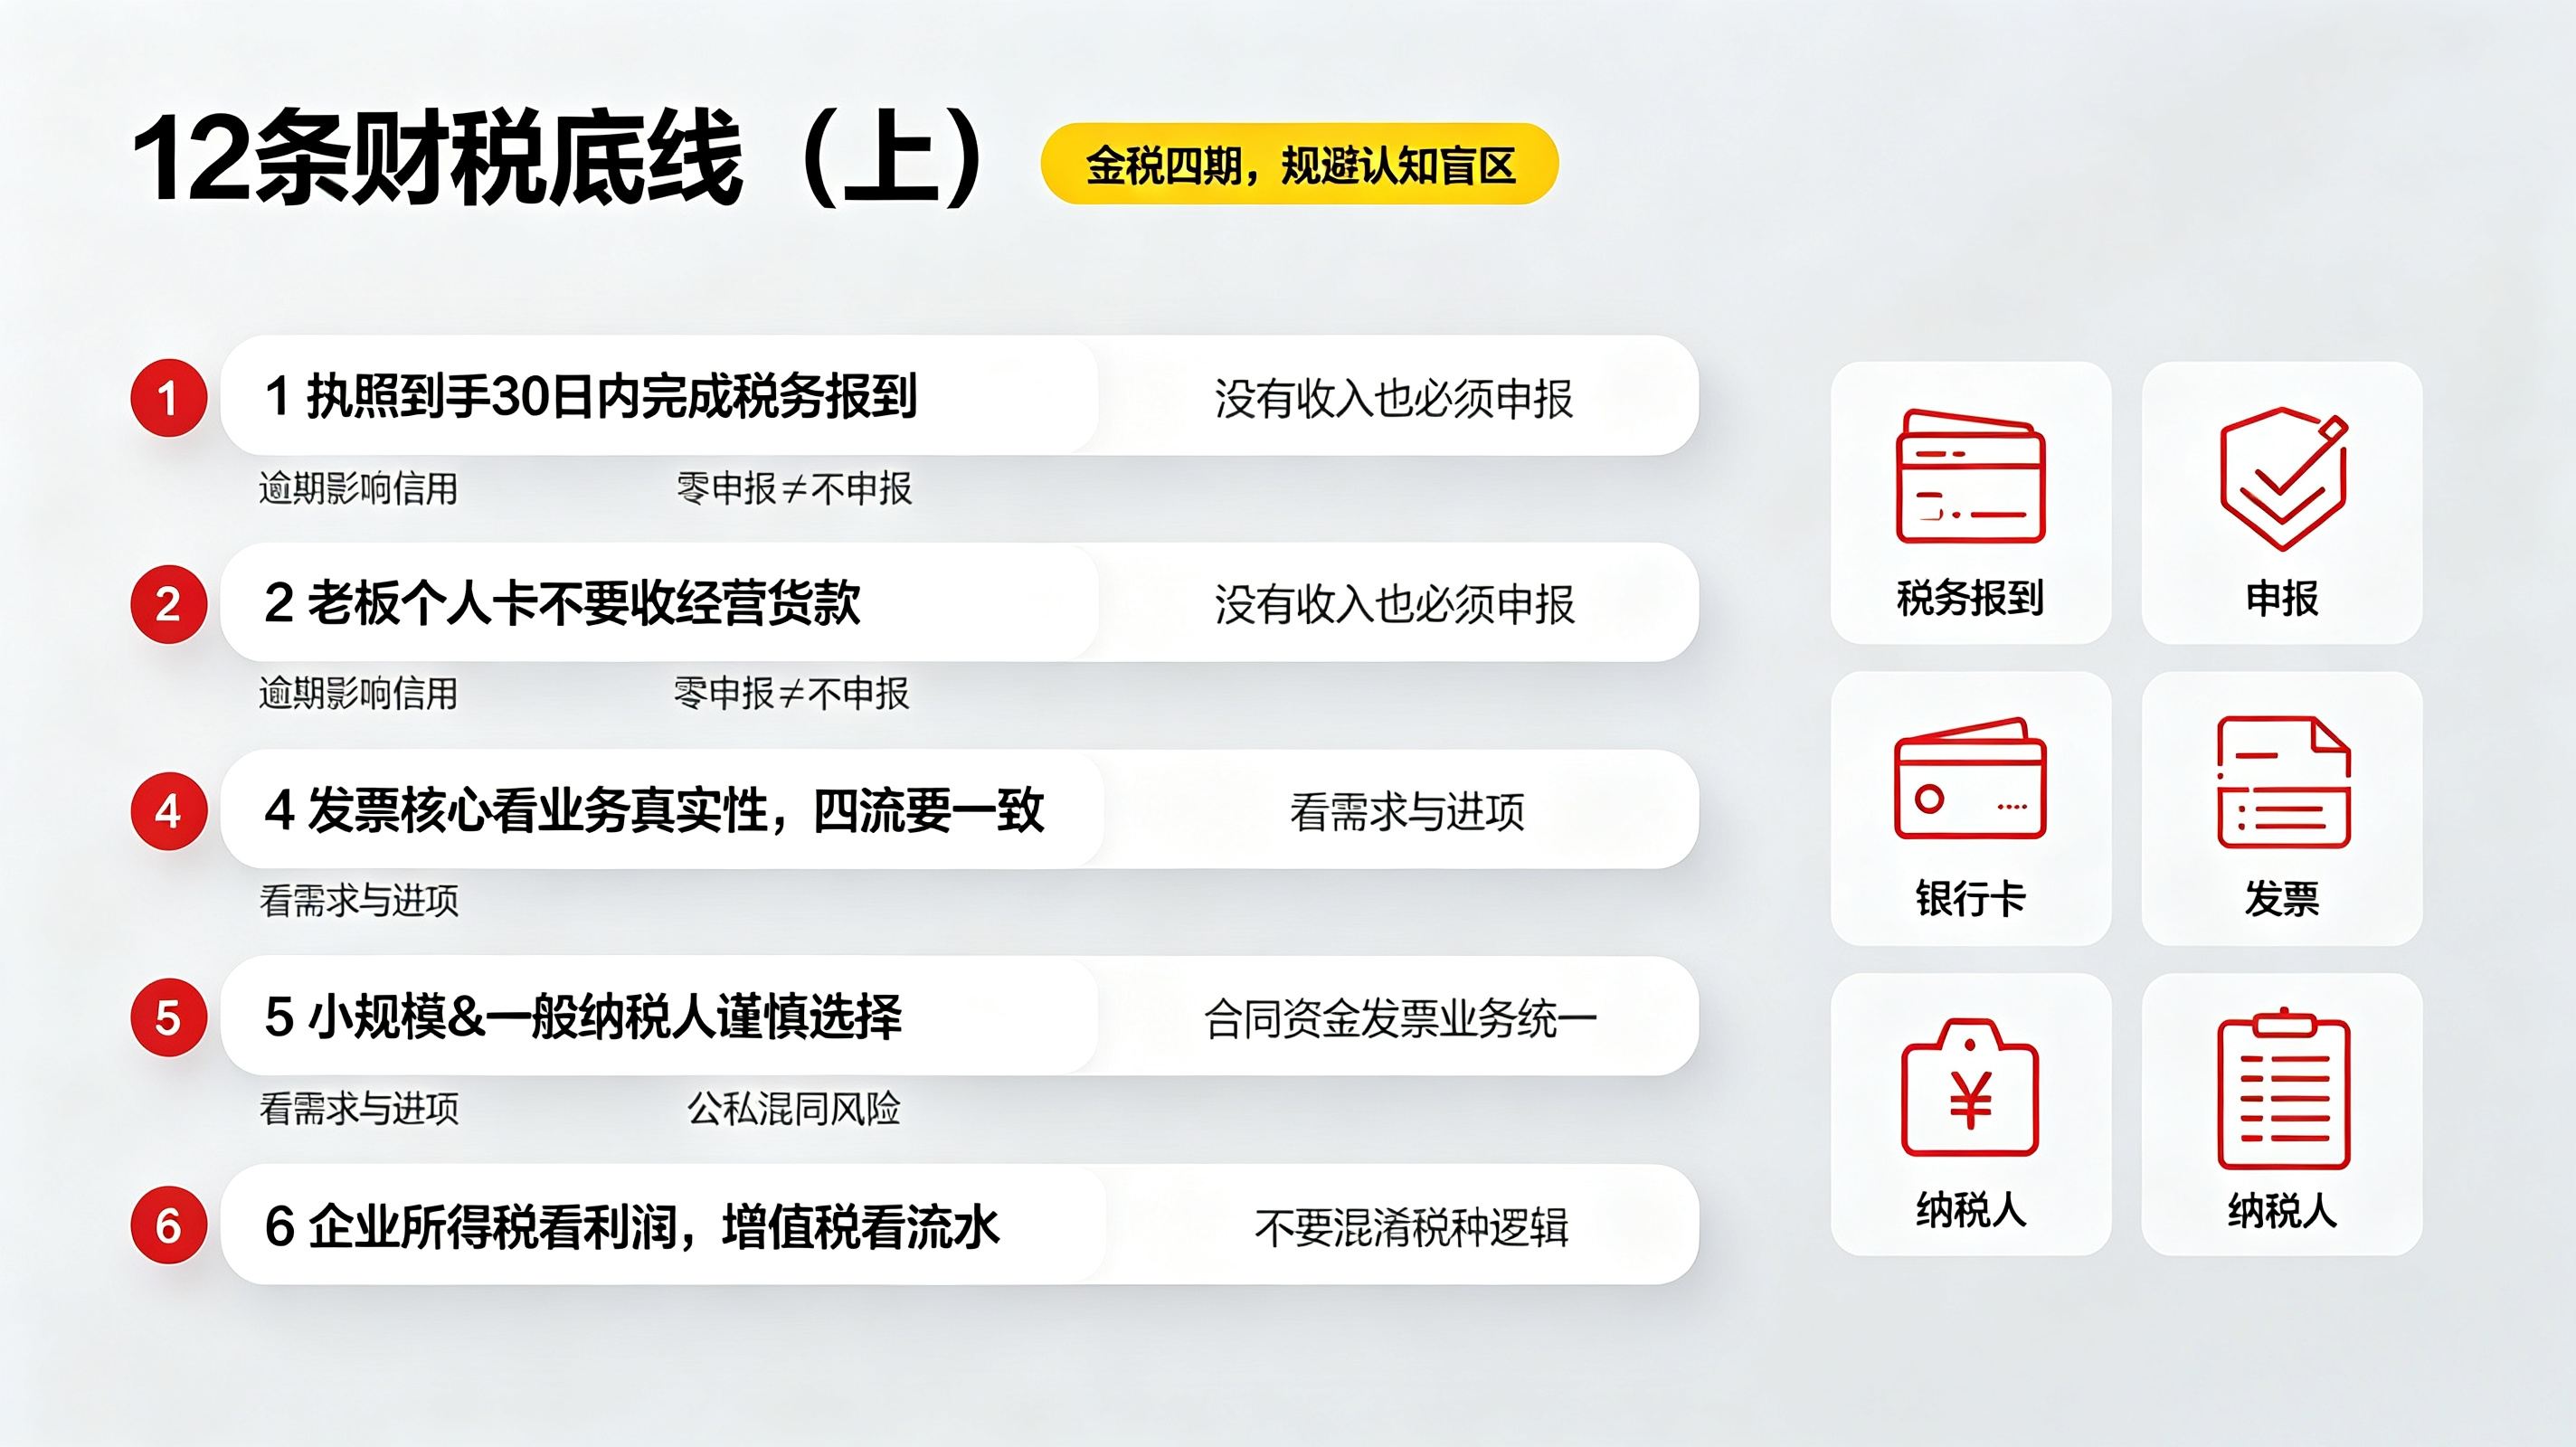
第一条:执照到手 30 日内,必须完成税务报到
拿到营业执照不等于可以开始经营。你需要在30 日内完成税务信息确认(现在多数地区可线上“套餐式”办理)。逾期不仅可能面临罚款,还会直接影响纳税信用评级,后续领票、贷款都会受阻。
第二条:没有收入,也必须申报
“公司没赚钱,不用报税”是新手最致命的误解。零申报是申报的一种,不申报是违规。公司成立后,即使没有业务,也必须在申报期内如实提交报表。长期零申报(通常超过 6 个月)会引起税务关注,但完全不报的后果严重得多。
第三条:老板个人卡,别收经营款
用微信、支付宝或个人银行卡收客户货款,短期方便,长期是稽查红线。税务系统现在比对的是企业申报收入、开票数据与银行流水。公私账户混用,轻则被认定为隐匿收入,重则涉及偷税。
第四条:发票不是“有票就行”,要看业务真实性
发票背后必须有真实的合同、付款记录和业务交付证据。没有真实业务支撑的发票,哪怕票面本身是真的,也不能税前扣除,甚至可能被定性为“虚开”。合同、资金、发票、业务,四流一致是底线。
第五条:小规模与一般纳税人,选错很麻烦
不是“小规模就一定省税”。如果你的客户主要是大企业,他们往往要求增值税专用发票用于抵扣。小规模纳税人无法自行开具 13%、9% 的专票,可能因此丢单。选择身份时,先问自己:我的客户要什么票?我的进项票够不够?
第六条:企业所得税看“利润”,增值税看“流水”
这两个税的逻辑完全不同。增值税是开票/收入就触发(小规模有免税额度),企业所得税是年底有利润才交(小微企业有优惠税率)。搞混这两者,容易在现金流上出问题:账上明明没利润,却因为开票要交一笔增值税。
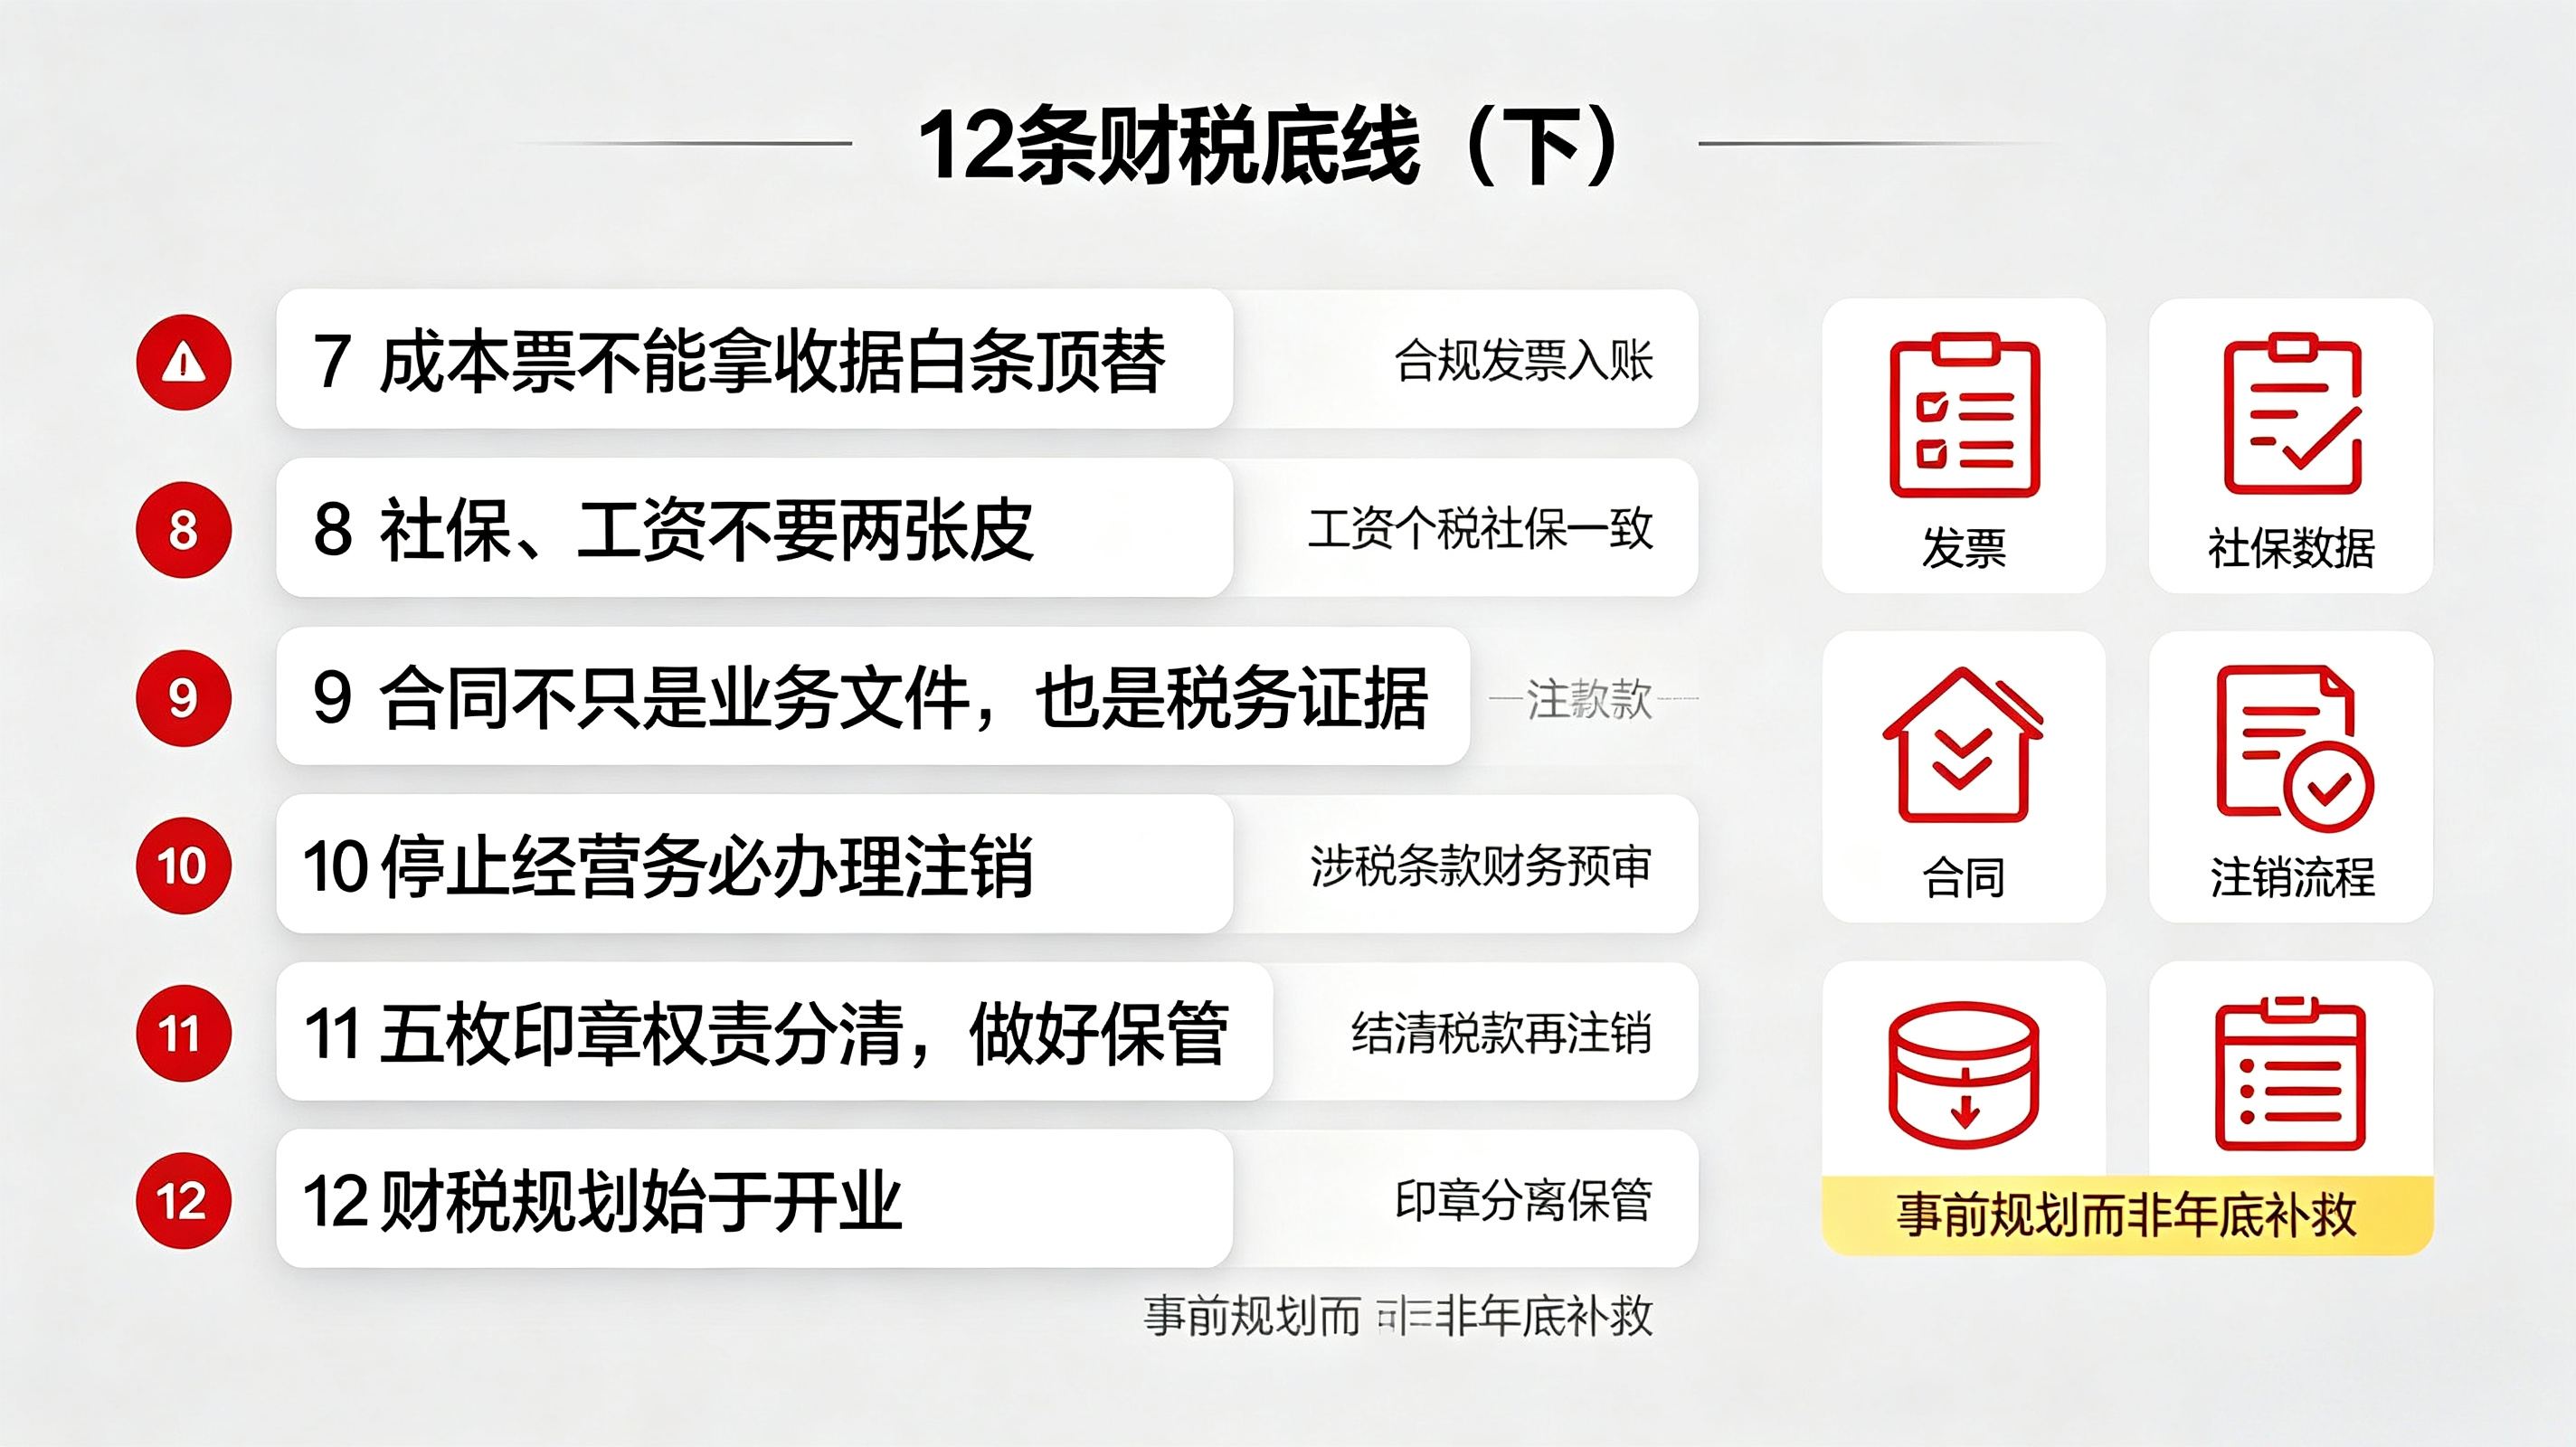
第七条:成本票不是“收据”,要能证明经营支出
房租、采购、差旅、推广费,只有拿到合规发票(或符合规定的凭证),才能在算利润时扣除。用白条、收据入账,税务局不认,等于你多交税。日常养成习惯:付钱之前先问能不能开票,别等年底再补。
第八条:社保和工资,别玩“两张皮”
工资表上发 8000,社保却按最低基数交,或者干脆不交——这是稽查的高频雷区。社保入税后,工资、个税、社保三者的数据在系统里是打通的。长期基数不一致,系统会自动预警。
第九条:合同不只是业务文件,也是税务证据
合同怎么写,直接影响税怎么交。比如,一份合同里同时包含“产品销售”和“安装服务”,税率可能不同(13% vs 6%/9%)。如果合同里不分开写清楚,税务上可能被从高适用税率。签合同前,让财务看一眼,比事后补救便宜得多。
第十条:公司注销不是“不干了就行”
不想经营了,必须走注销流程。放任不管,公司会被列入经营异常名录,法定代表人、股东可能被限制高消费、影响征信。简易注销虽然方便了,但前提是没有未结清的税款和债务。
第十一条:五枚章,谁管谁用要清楚
公章、财务章、法人章、合同章、发票章,每一枚都有特定用途。小公司最容易犯的错是法人章和公章由同一人随意保管,或者把空白合同盖好章交给业务员。印章管理失控,出的问题公司要认。
第十二条:财税规划从第一天开始,不是年底才想
很多老板年底才问“怎么少交点税”。但真正的规划发生在日常:选什么纳税人身份、合同怎么签、费用怎么入账、股权怎么搭。这些事在业务发生时就定了,年底只能“算账”,改不了结果。哪怕公司只有一个人,也建议找个靠谱的代账或兼职会计,每月花半小时看报表,比出问题后花几万块补救划算。
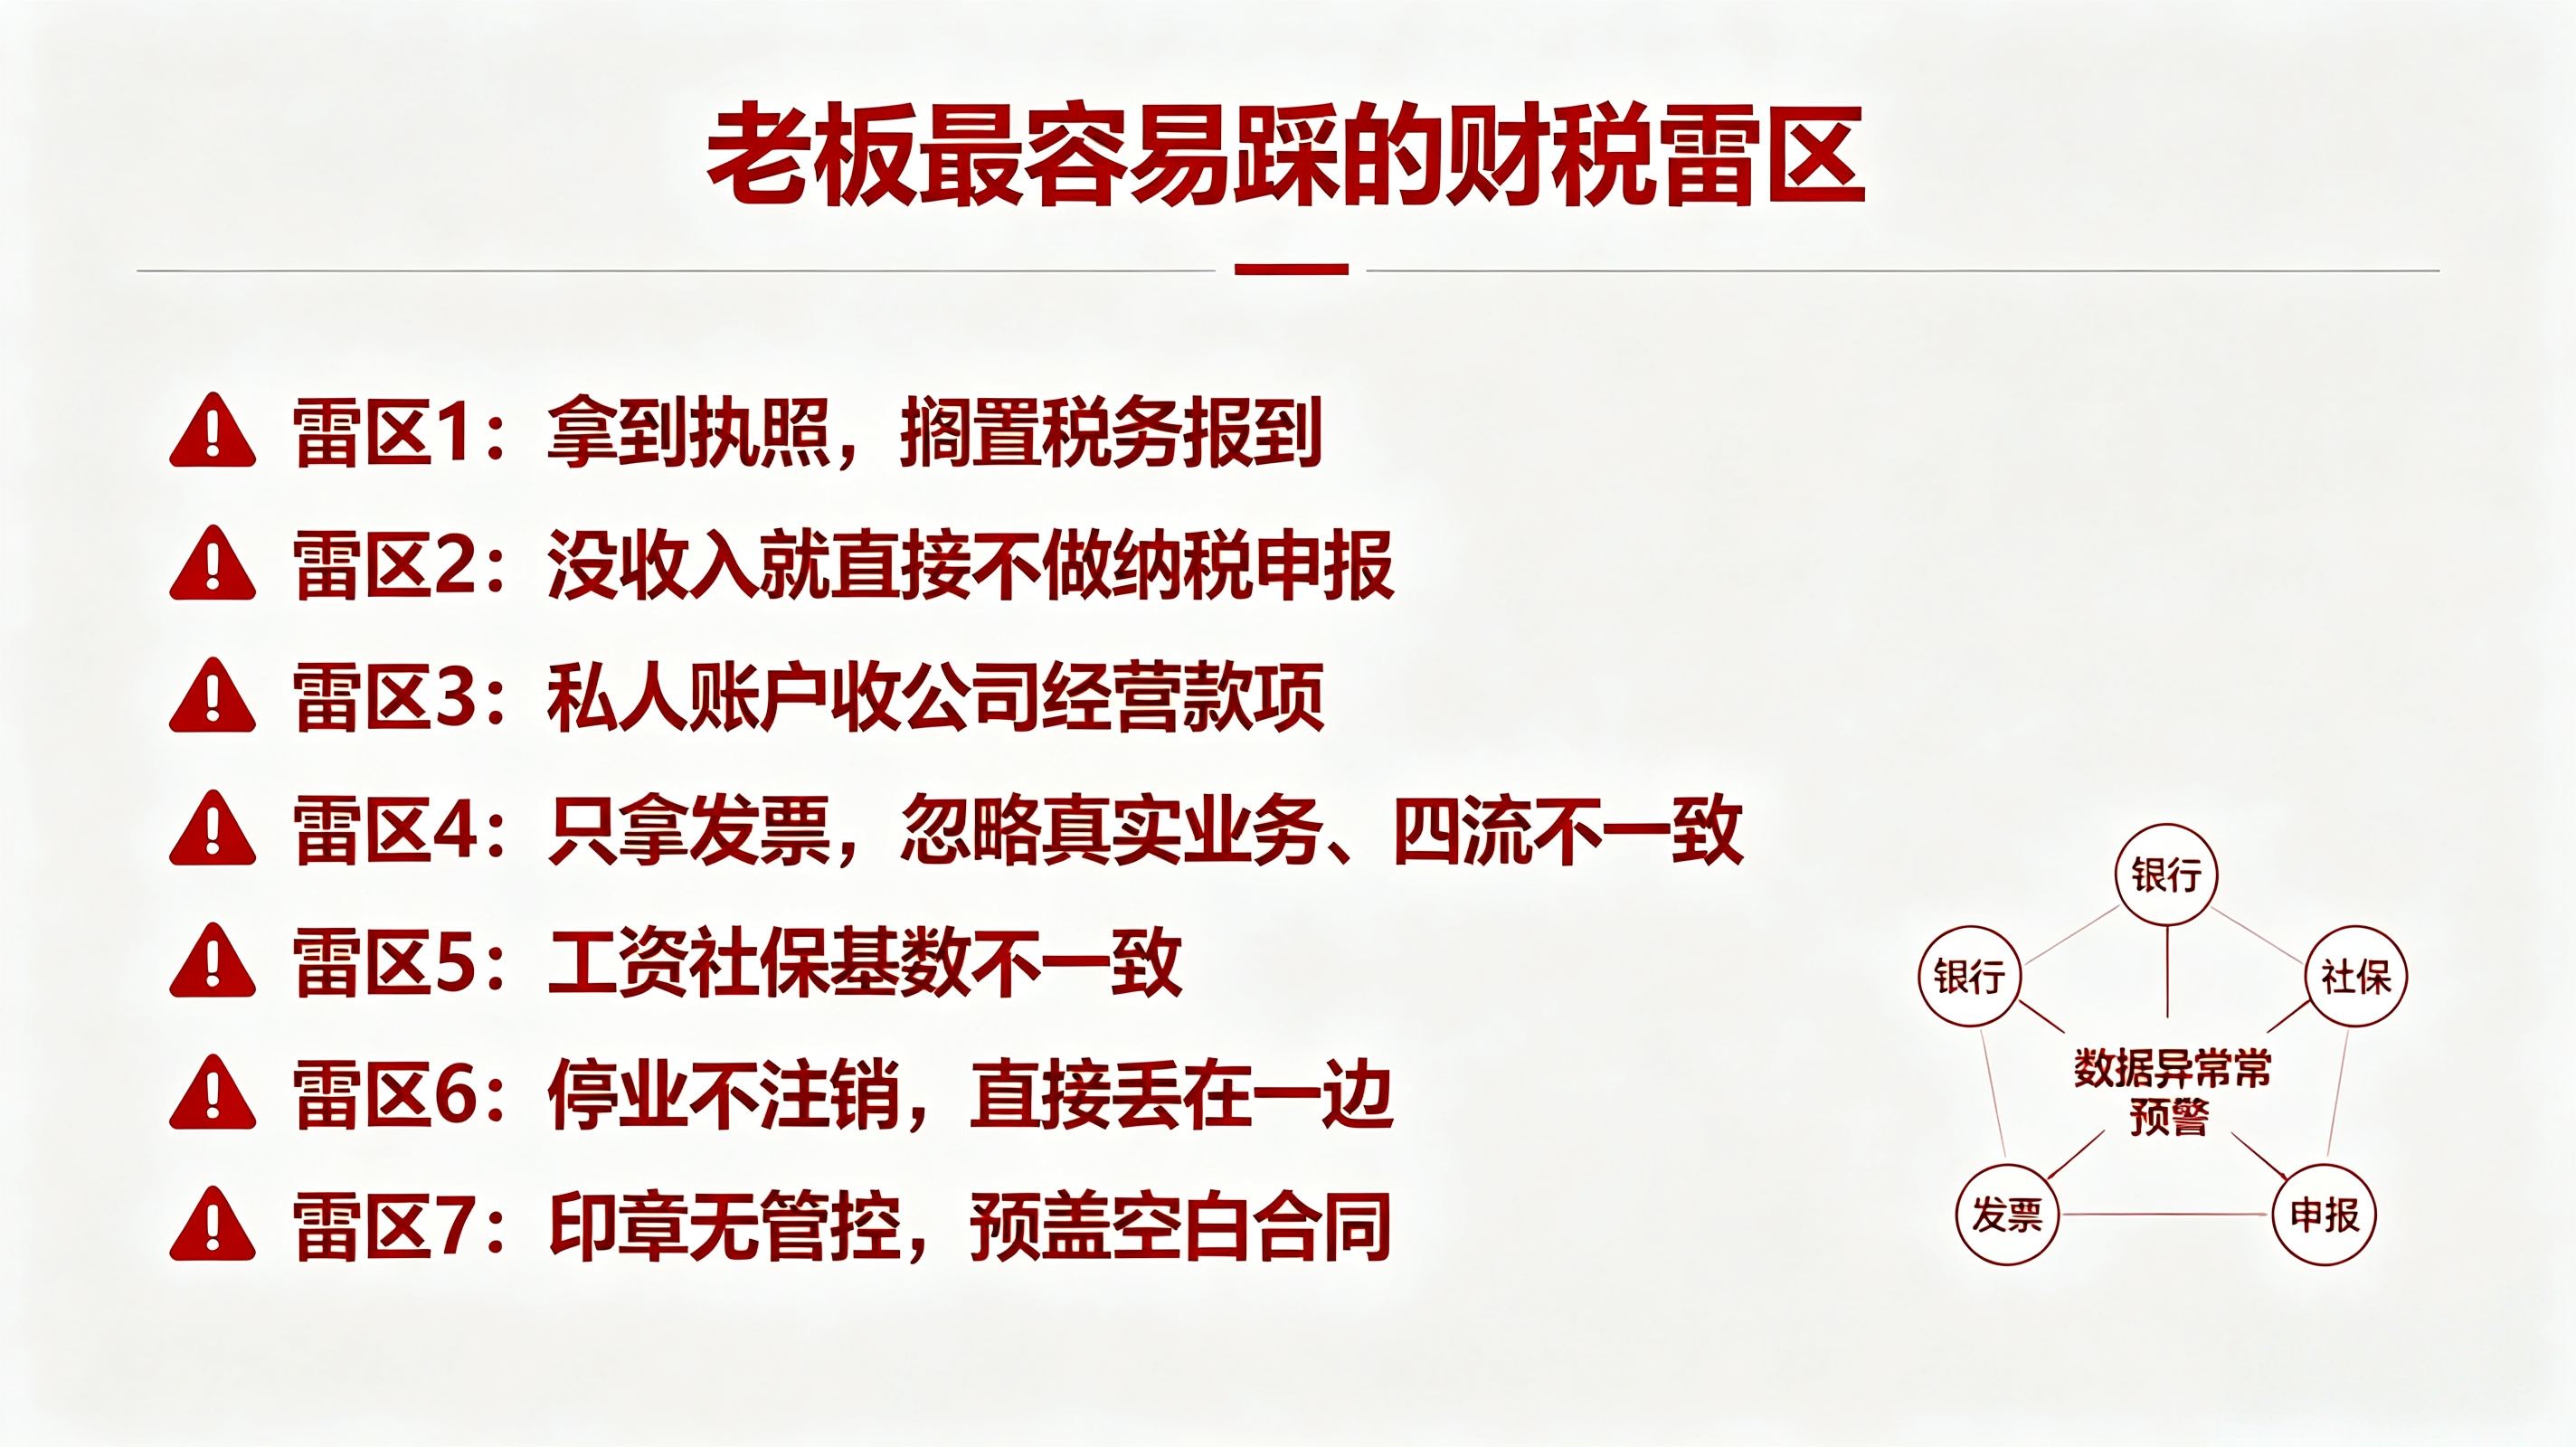
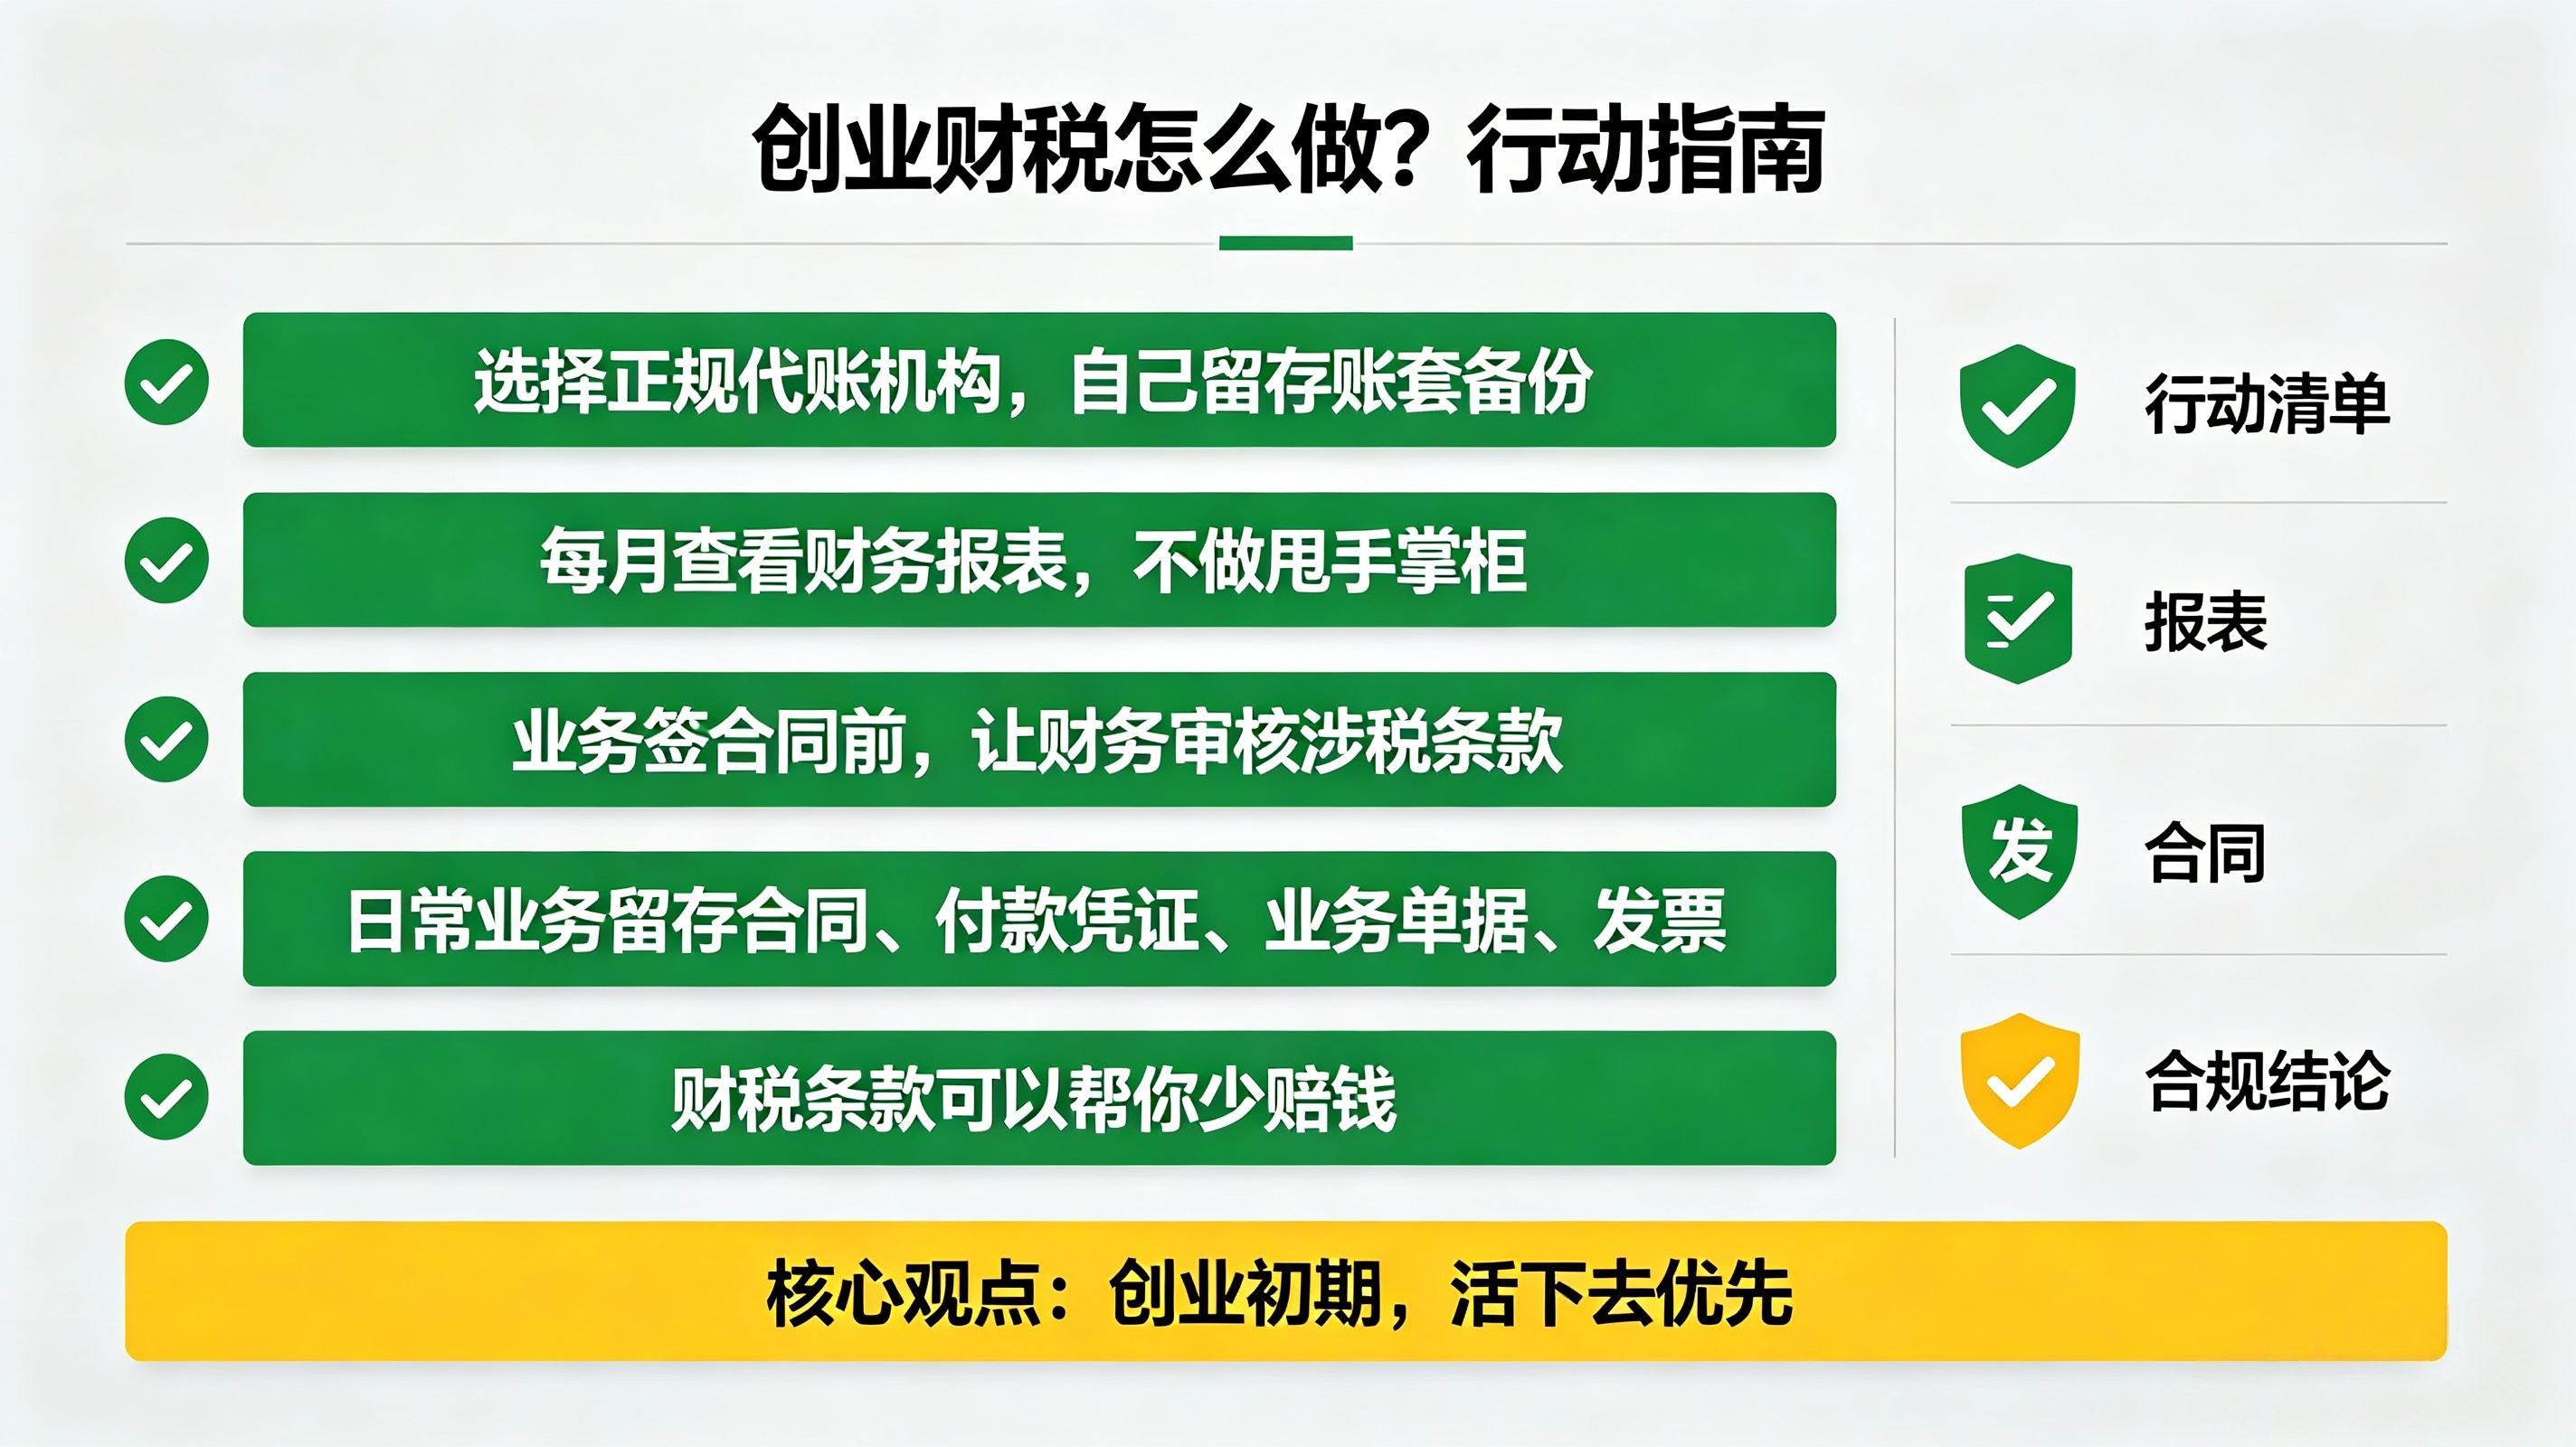
最后一句实在话:上面 12 条,没有一条能帮你“多赚钱”,但每一条都能帮你少赔钱。创业第一年,活着比什么都重要。如果暂时没有预算请专职财务,至少找一家正规代账公司,并且自己保留一份账套备份——你才是公司财税合规的第一责任人。
(企服责编:李主编
 )
标签:财务合规 开公司注意点财税底线
2026年11月06日 10:57[查看原文]


 晋ICP备17002471号-6