
个体户与小微企业税务稽查态势报告(2026年)
个体户与小微企业税务稽查态势报告(2026年)
——基于“以数治税”全面落地背景下的风险识别与合规路径
报告摘要
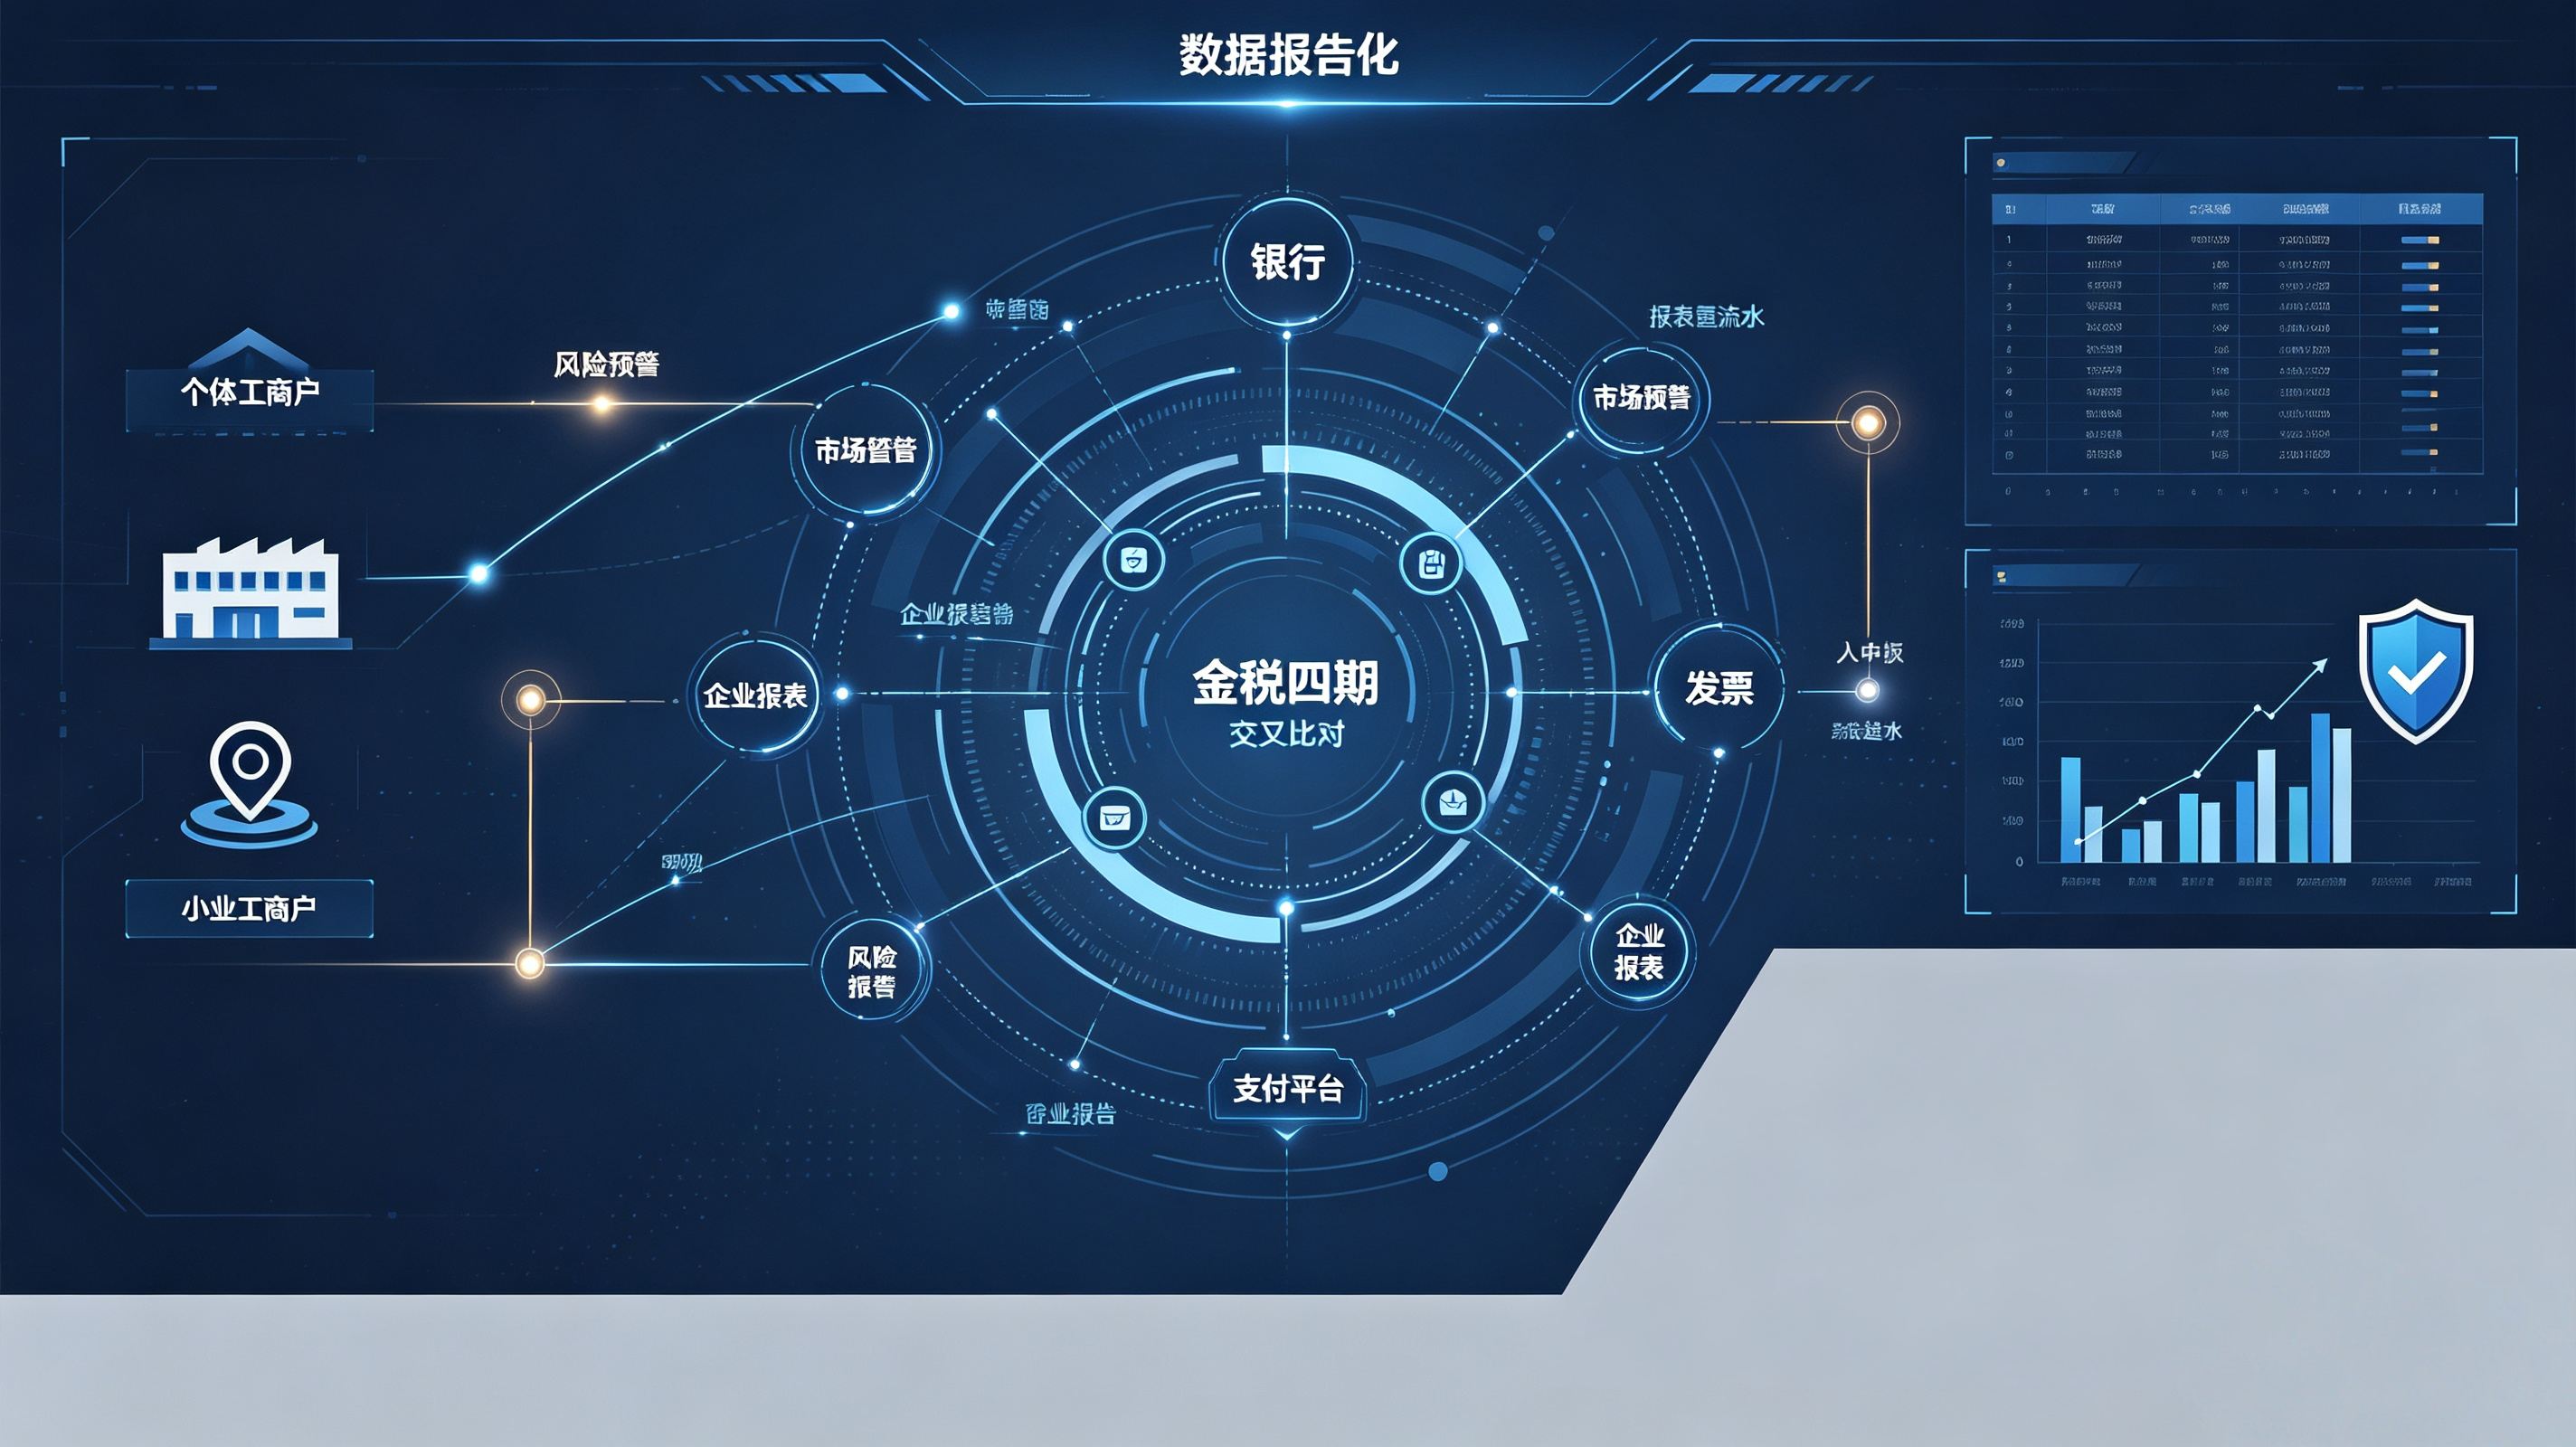
2026年,个体户与小微企业税务监管的逻辑已发生实质性转变。金税四期实现税务、银行、市监、支付平台等多部门数据实时互通与交叉比对,稽查方式从“人工抽查、凭票查账”转向“系统预警、数据穿透”。截至2026年2月,全国登记个体工商户突破1.27亿户,占市场主体总量67.3%;2026年1—3月稽查数据显示,个体户涉税违规被查案例同比大幅上升,其中私户收款在违规类型中占比达58%,连续零申报被查的个体户中81%存在隐匿收入。本报告梳理2026年个体户与小微企业税务稽查的核心领域、高频风险行为、典型处罚逻辑,并提出以“数据自洽”为目标的合规应对框架。
一、监管环境的结构性变化:从“查得到”到“藏不住”
(一)技术底座:金税四期的数据穿透能力
金税四期已打通税务、银行、工商、海关、支付机构等138个部门的数据通道,实现实时互通与交叉比对。系统不再依赖发票单一信息源,而是将申报数据、银行流水、平台订单、物流记录置于同一比对框架之下。个体户绑定了营业执照的微信、支付宝收款码,其交易记录依法可被调取核对;申报收入与流水规模之间的“缝隙”,构成系统识别风险的首要入口。
(二)制度叠加:61号令的刚性约束
2026年3月1日施行的国家税务总局第61号令《欠税公告办法》,将个体户欠税公告门槛降至1000元,当月欠税次月即公开,且注销执照不免除欠税责任,税务机关可终身追溯,信用惩戒全域联动。这意味着“规模小、没人管”“注销就了事”的传统认知在制度层面已失去立足空间。
(三)覆盖重心下沉:小微主体成为稽查增量主体
2026年以来公开的税案公告中,小微企业占比超过六成。这些案件单案金额未必巨大,但高度贴近个体户、小规模企业的日常经营场景——拆分收入、私户收款、零申报、虚列成本等行为,正是大量经营者长期视为“习惯”的操作。
二、2026年稽查聚焦的五大高危领域
(一)拆分收入与主体滥用
利用多家个体户或小规模企业分散营收,使各主体分别停留在免税额度或低税率区间,是2026年税务稽查的首要靶向。金税四期已实现对“多户一人”“一户多址”“开票额精准卡免征额”的自动扫描。2026年7月起,平台流水与申报数据比对、多主体关联比对成为常态化手段,辽宁至重庆多地曝光的网红网店税案即以此为技术基础。国家税务总局明确以“合理商业目的”为标尺,从动机合理性、业务真实性、交易公允性三个维度判定拆分行为是否合规:不具备独立经营能力、仅以降低税负为唯一目的、交易价格明显偏离市场水平的拆分,将被税收调整。
(二)私户收款与隐匿收入
私户收款长期是个体户和小微企业最普遍的“潜规则”,也是当前稽查中最直接的风险敞口。稽查重点集中于:法定代表人、股东、员工个人账户代收经营款项;借用配偶、亲属或第三方账户分流收款;长期以个人收款码替代商户码;以及为规避大额监控而刻意小额多笔、分批走账。系统的风险识别并不存在一个“低于某金额即安全”的阈值,其核心逻辑是交易模式的异常程度——申报收入与负责人个人流水严重不匹配、固定周期小额入账明显拆分大额交易、资金快进快出不留余额,才是触发预警的关键特征。一个具有警示意义的案例是:某服装批发个体户微信流水三年累计四百余万,一直按核定征收缴纳少量税款,被查后补税加罚款合计近四十万。
(三)税收优惠的违规套用
小型微利企业优惠、小规模纳税人增值税减免与个体户经营所得减半征收,构成当前小微企业税费负担的核心减让框架。但优惠的“临界效应”也催生了集中的违规行为。应纳税所得额300万元是小型微利企业优惠的“税负悬崖”:299万元时企业所得税约15万元,301万元时则升至75万元,2万元差额对应60万元的税负落差。这一悬殊差距使290万—300万元区间成为系统自动抓取的高危地带,无票白条入账、成本虚增等不合规支出一旦被调增利润并突破红线,将触发优惠追回与补税的双重后果。小规模纳税人端同样如此:连续多季度将销售额精准控制在27万—30万元之间,或滚动四季度销售额持续卡在480万—500万元红线下方,均会被系统标记为人为调控嫌疑,推送专项核查。
(四)虚开发票与成本造假
个体户和小微企业是虚开发票的高发主体,2026年的稽查口径进一步趋严:虚开发票实行“应移尽移”司法机关原则,不以造成税款损失为前提,只要有行为即构成违法。高危形态包括:无真实业务的代开或对开;开票品名与实际经营严重不符(如小吃店开具“咨询费”);注册空壳个体户为关联企业转移开票;以及用收据、白条冲减利润。值得特别注意的是“关联虚开”——员工或亲属注册个体户为所在企业开票,已成为专项排查方向。虚开链条的核查具有“连根拔起”的特征,上游主体被查后,下游受票方即使金额不大也极易被牵连,进而影响纳税信用与融资能力。
(五)核定征收的滥用与退出风险
核定征收并未全面取消,但适用空间已大幅收窄。2026年稽查的首查项之一,即年销售额超过100万元(部分地区标准)仍维持核定征收,或年销售额超过500万元未转为查账征收的情形。咨询、医美等高利润行业违规适用核定政策,同样属于重点核查对象。一旦查实,不仅终止核定资格、强制转为查账征收,还将追溯税款并叠加滞纳金与罚款。对于长期依赖核定征收降低税负的个体户而言,这一变化意味着税负逻辑的根本性调整。
三、处罚后果的结构性特征:补税只是起点
从2025—2026年公开案例的处罚构成看,被查实后的成本远高于“省下”的税款。补缴税款仅是基础,滞纳金按日万分之五计算,年化18.25%;偷税罚款为不缴或少缴税款的50%至5倍;情节严重者纳入税收违法“黑名单”,面临多部门联合惩戒与市场信誉损失。以隐匿收入100万元、拖延三年为例,仅滞纳金即累积约54万元,若叠加罚款,最终支出可能数倍于本金。在刑事责任层面,逃避缴纳税款数额较大且占应纳税额10%以上即可追究逃税罪;不过,经税务机关下达追缴通知后补缴税款、缴纳滞纳金并接受行政处罚的,不予追究刑事责任。这一条款为“主动纠正”保留了实质性的缓冲空间。
四、合规应对:从“被动解释”转向“数据自洽”
当前稽查逻辑的核心并非“多缴税”,而是经营数据链条的可解释性。系统能够容忍税负水平存在差异,但难以容忍申报收入、资金流水与业务痕迹之间的逻辑断裂。有效的合规应对应围绕以下三条基线展开。
第一,公私分离的彻底化。 经营收款应使用对公账户或专用商户码,避免与个人消费混同。在稽查场景中,经营款与生活费共用同一微信或银行卡,是解释成本最高、定性风险最大的状态——一旦无法逐笔区分,差额部分往往被整体推定为经营收入。将经营流水独立出来,本身即构成最基础的防御。
第二,申报连续性与收入完整性。 “免税不等于免申报”是一项被反复强调但仍有大量主体忽视的规则。月销售额10万元以下免征增值税,但申报义务并不因免税而消灭;连续零申报而流水持续发生,在系统判定中不是“低调”,而是明确的风险信号。未开票收入、平台收入、私户收款所对应的经营回款,均属于应税收入范畴,其完整性优先于开票量。
第三,成本痕迹的可验证性。 稽查中成本能否被认可,不取决于票据的形式完美程度,而取决于其与真实经营之间的可验证联系。进货单、房租合同、工资转账记录、物流凭证乃至聊天记录与转账备注,均可在必要时构成成本真实性的证据链。反之,缺乏任何实质痕迹的“凑成本”操作,在上下游连带核查中几乎没有存续空间。
对于已存在历史差异的主体,主动自查更正申报优于被动等待稽查。补税与滞纳金的成本是确定的,而一旦进入稽查定性程序,罚款倍数与信用后果的不确定性将显著放大实际损失。合规的本质并非额外支出,而是在数据穿透环境下维持经营可持续性的最低成本条件。
结语
2026年个体户与小微企业的税务环境,已不具备“金额小即安全”的容错空间。大数据批量筛查与多主体关联比对使稽查从偶发事件变为概率可计算的风险暴露。经营者需要完成的认知转变是:税务合规不再是“如何少交”,而是“如何使每一笔收入、每一笔成本、每一笔流水之间保持可被系统解释的一致性”。在这一逻辑下,合规能力本身构成小微主体在低利润空间中存续经营的基础设施。
(企服责编:李主编
 )


 晋ICP备17002471号-6