
金税四期下企业“七大合规红线”说明
文档性质:企业财税合规自查参考
适用对象:企业负责人、财务负责人、代账机构
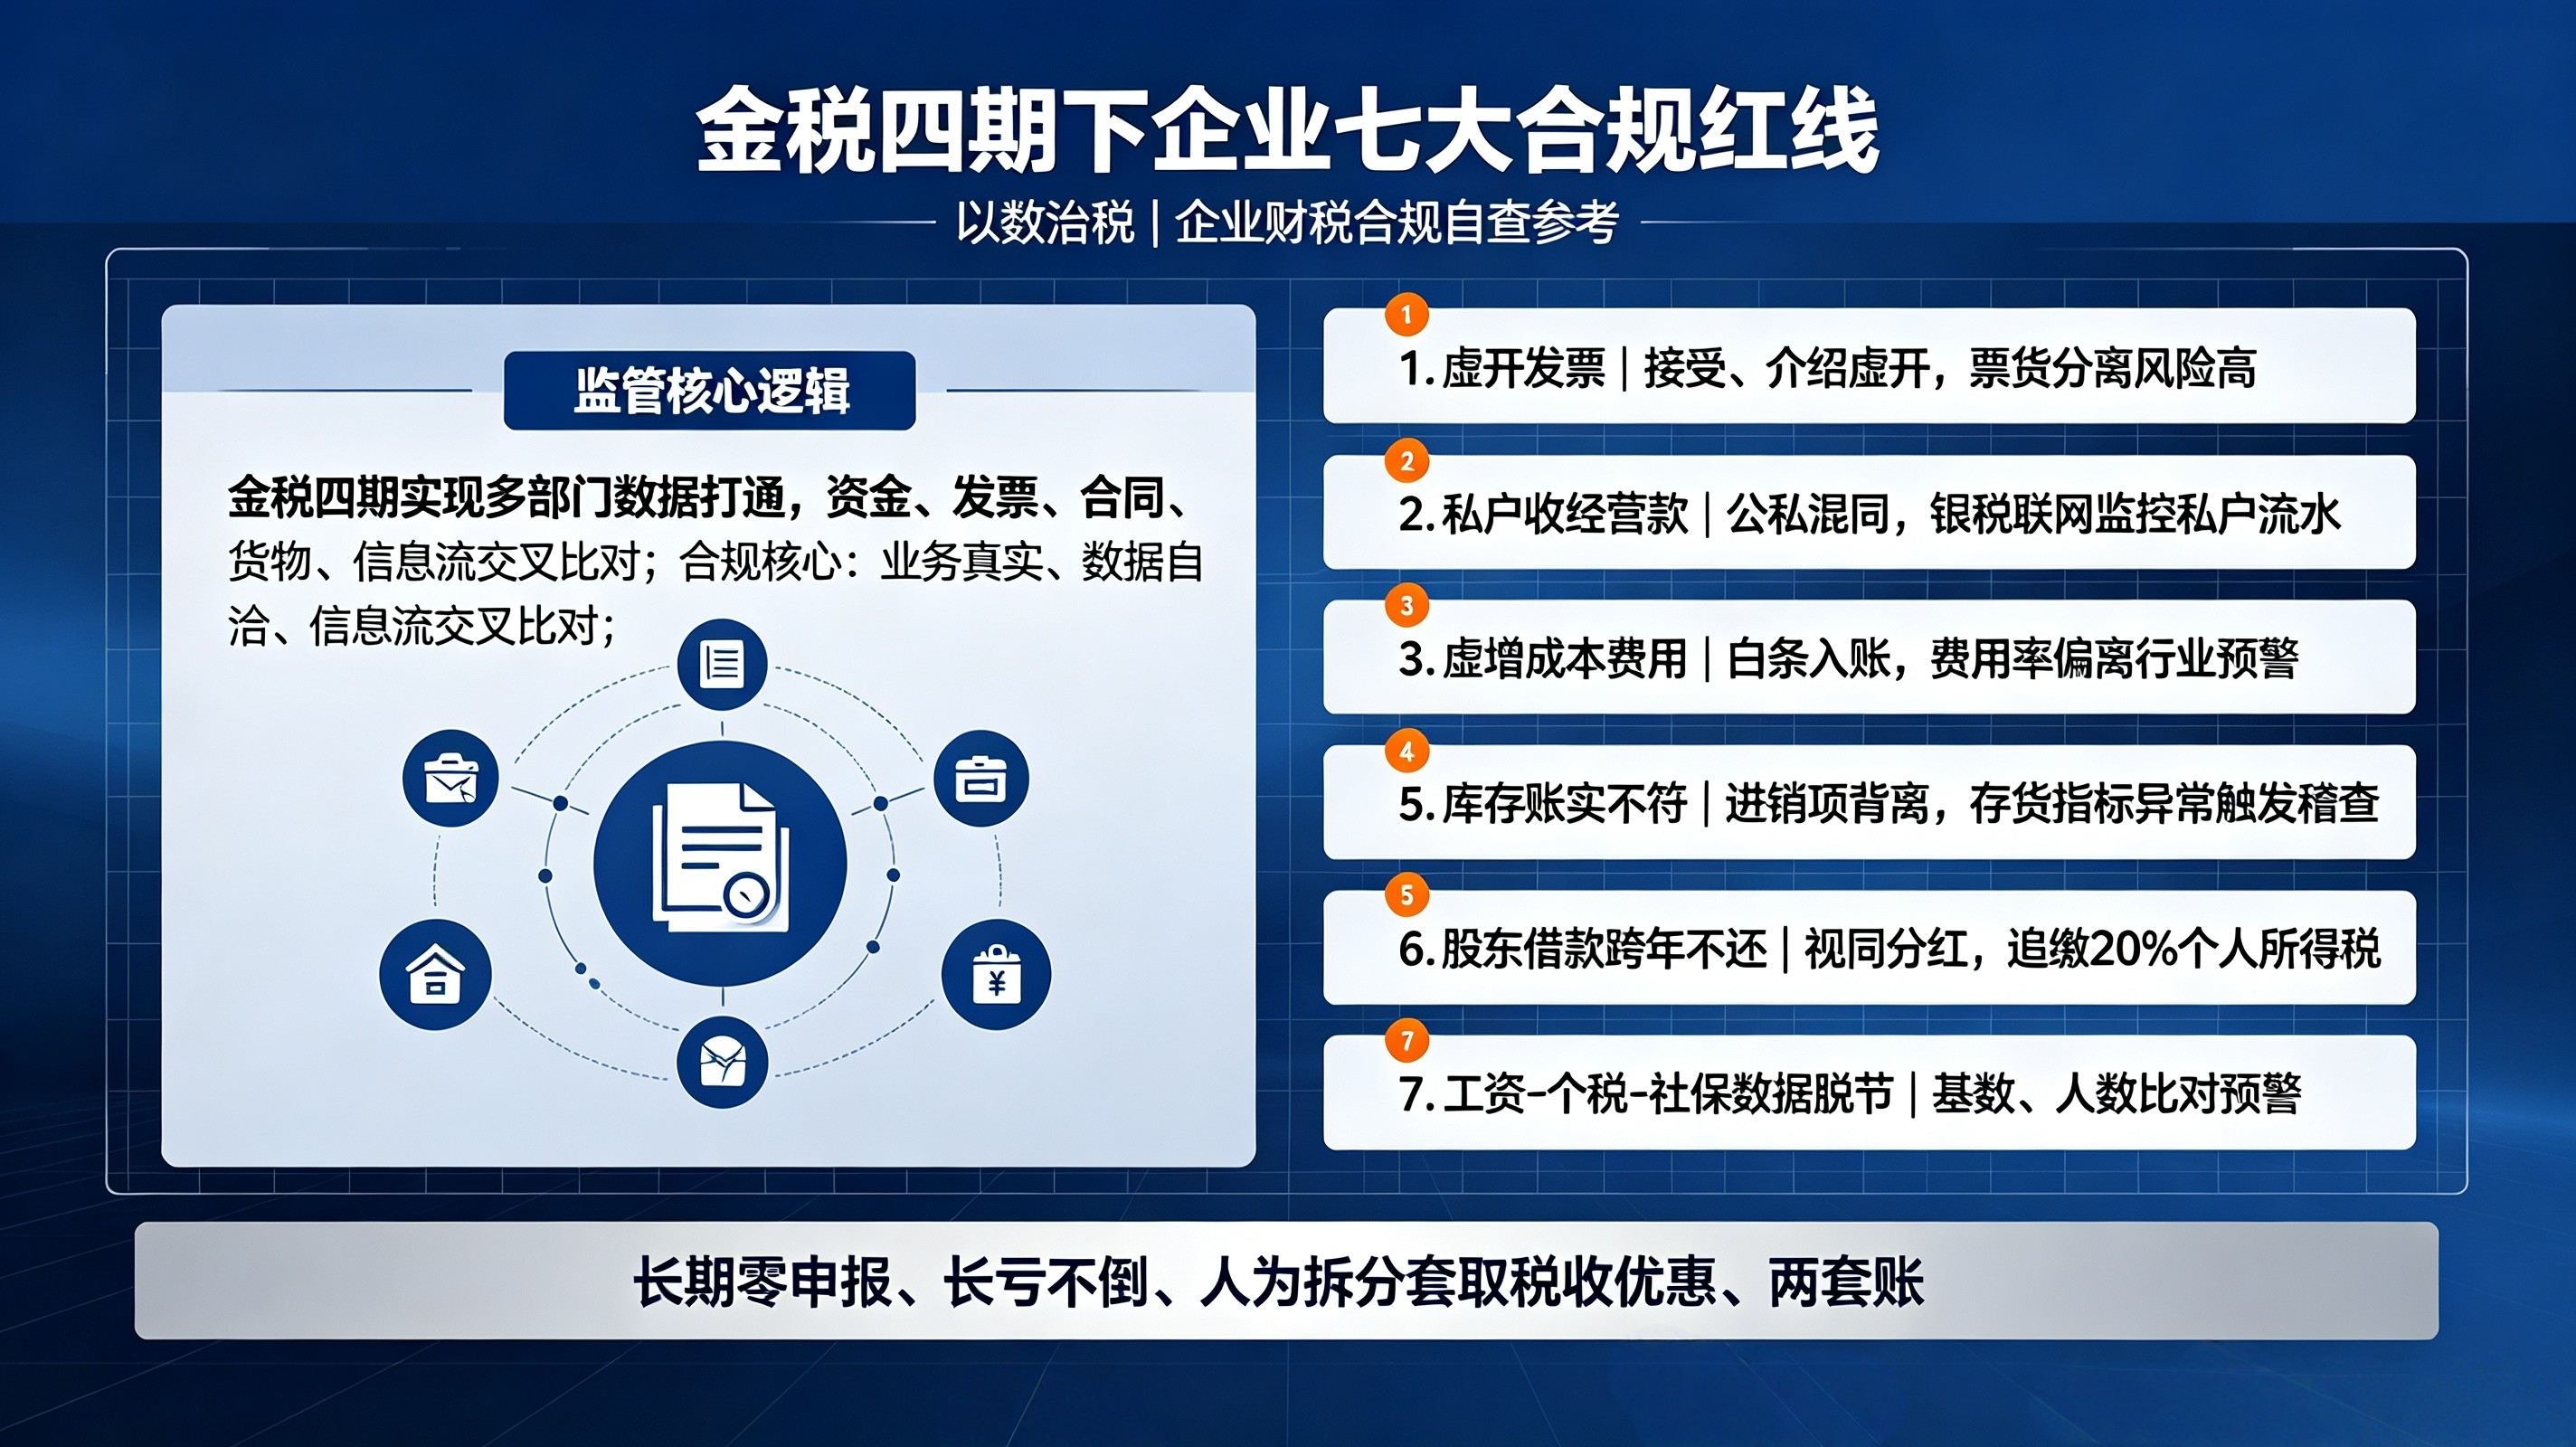
1、背景:金税四期的监管逻辑已经变了
金税四期的核心变化,不是“查得更严”,而是监管方式发生了根本转变。它不再依赖人工翻账、经验选案,而是通过税务、银行、工商、社保、海关等多部门数据打通,对企业的资金流、发票流、合同流、货物流(乃至信息流) 进行实时交叉比对,实现“以数治税”。
在这一逻辑下,企业需要关注的不再只是“发票开得对不对”,而是业务本身是否真实、数据之间是否能相互印证。以下七条红线,是当前系统预警和稽查选案中最集中、后果最直接的领域。
二、七大合规红线逐条说明
红线一:虚开发票(含接受虚开、介绍虚开)
风险行为:无真实业务开票;变名开票(如“服务费”开成“材料费”);接受他人虚开发票抵扣;环开、对开;通过空壳公司“过票”;有发票流无真实货物流(票货分离)。
监管逻辑:全电发票全面推行后,发票数据实时上传。系统将发票信息与合同、资金、货物流转记录自动比对,任一环节无法对应即触发预警。2026年多地稽查案例显示,异常发票链条的预警响应时间已大幅缩短。
后果:进项税额不得抵扣,全额补税+滞纳金,并处0.5—5倍罚款;虚开增值税专用发票税额较大的,可追究刑事责任,最高可至无期徒刑;即使虚开普通发票,同样可能构成刑事犯罪。
红线二:私户收取经营款、公私混同
风险行为:用法定代表人、股东、员工或关联人员的个人银行卡、微信、支付宝收取营业款,不入公账、不申报;公私账户随意互转;将经营收入伪装成借款、往来款在账外循环。
监管逻辑:银税数据联网后,私户的大额流水、高频经营特征转账会被系统标记。关键变化在于:预警不再只看单笔金额。即便刻意将每笔收款控制在5万、20万、50万的传统“安全线”以下,只要私户收款规模、频率与企业申报收入、行业均值明显背离,系统仍然会通过多维数据碰撞触发疑点。实务中,年累计私户经营收款超过120万、或单日≥5万且连续3个月月均≥10万等阈值,常被作为自动标记的参考线。
后果:补缴隐匿收入对应税款+滞纳金+罚款;情节严重的,可能被定性为偷税,面临0.5—5倍罚款乃至逃税罪刑事风险。
红线三:虚增成本费用、白条入账
风险行为:虚列工资、虚构咨询费/会议费/推广费;购买发票冲抵成本;将个人消费(家庭开支、旅游、购物)计入公司成本;恶意暂估成本跨年不冲销、不换回发票;大额无票支出长期挂账。
监管逻辑:金税系统会自动比对同行业、同规模企业的成本率、费用率、利润率。制造业成本率长期高于约78%、商贸企业高于约88%,或推广/咨询费占收入比超过约15%,连续超标即可能被推送为异常。核心逻辑是:成本费用与收入、人员、业务规模之间的匹配关系一旦偏离合理区间,数据本身就会“说话” 。
后果:全额调增应纳税所得额,补缴企业所得税+滞纳金,并处0.5—5倍罚款;纳税信用等级可能被下调。
红线四:四流/五流不一致
风险行为:合同签订主体、资金支付主体、发票开具主体、货物流转主体相互分离且无合理说明;委托收款、代发货缺乏书面协议;货未发先开票或票已开货未发;信息流(业务沟通记录、物流单据)无法与上述环节对应。
监管逻辑:四流(合同流、资金流、发票流、货物流)一致是判定业务真实性的基础标准,金税四期进一步将“信息流”纳入校验范围,形成“五流一致”的穿透比对。任一环节主体或时间节点错位,都可能被系统标记为业务真实性存疑,进而与虚开发票风险关联。
后果:进项转出、补税、罚款;若被认定为虚开,后果同红线一;即使最终未被定性虚开,也会因证据链断裂在稽查中处于不利地位。
红线五:库存账实不符、进销项严重背离
风险行为:账面库存与实际库存长期不符;进销商品品名、数量、金额严重对不上(“进项A、销项B”);存货余额长期畸高或畸低;已销售货物长期不结转成本,以存货科目掩盖收入。
监管逻辑:金税系统将存货数据与采购发票、销售发票、物流记录进行匹配。常见预警指标包括:存货周转率低于行业均值1.5倍,或连续两个季度下降超过20%;存货余额超过收入总额1.5倍;期末存货与当期累计收入之比超过50%等。这些指标异常通常指向隐匿收入、虚增库存或已售未结转,属于系统优先扫描的领域。
后果:可能被推定存在隐匿收入,进而追缴增值税、企业所得税及滞纳金,并处罚款;若涉及进销项品名严重不符,还可能牵连虚开发票认定。
红线六:股东借款跨年不还、变相分红
风险行为:股东以“借款”名义从公司取走资金,纳税年度终了(12月31日)后既不归还,又未用于企业生产经营;其他应收款长期挂账股东往来;以借款形式实质分配利润但未履行分红个税扣缴义务。
监管逻辑:依据财税〔2003〕158号,股东借款跨年未还且未用于经营的,视同股息红利分配,按20%税率补缴个人所得税。金税四期下,公户向股东私户的转账记录与“其他应收款”科目变动会被关联比对,系统可自动识别长期挂账异常。此外,无合理依据的公转私本身也是资金监控的重点。
后果:补缴20%分红个税+滞纳金;若同时存在私户收款或虚列成本,多项风险叠加,稽查深度和处罚力度会显著上升。
红线七:工资、个税、社保数据脱节
风险行为:社保按最低基数缴纳,但个税申报工资明显更高;部分员工(尤其试用期、临时工)不缴或选择性缴纳社保;通过私户、现金发放工资,不在个税系统中申报;将全日制用工包装为“灵活用工”规避社保义务;工资表人数、个税申报人数、社保参保人数三者差额过大。
监管逻辑:社保入税后,税务系统同时掌握个税申报数据和社保缴费数据,工资表、个税基数、社保基数三组数据的自动比对成为常态化监控手段。实务中,社保基数与个税工资差异率超过10%,或差异人数超过一定门槛(如5人),即可能触发预警。这一红线同时牵涉企业所得税(工资薪金扣除)、个人所得税和社保费三个维度,一旦预警,核查范围往往不限于社保本身。
后果:补缴社保费及滞纳金;工资薪金支出可能被纳税调整;情节严重的,影响纳税信用并可能面临行政处罚。
三、容易被忽视但同样高风险的附加项
上述七条之外,以下情形在当前稽查中也频繁出现,建议一并纳入自查视野:
· 长期零申报或“长亏不倒” :连续6个月零申报,或常年亏损却持续经营,利润率显著低于同地区同行业水平,易被系统标记为高风险。
· 滥用小微/小规模优惠:通过拆分公司、集群注册个体户等方式人为卡在免税线或小微临界值附近,大数据比对下识别成本已大幅降低。
· 两套账、账外经营:区块链等技术手段的引入,使历史账外记录的可追溯性增强,“内账”的隐蔽空间正在快速收窄。
四、自查框架(简要版)
以下清单可作为企业对照自查的起点,建议逐项标注“已合规 / 存在风险 / 需整改”:
资金与账户
☐ 经营收入是否全部进入对公账户,私户收款是否已清理并规范?
☐ 是否存在无合理依据的公转私?股东借款是否在年度终了前归还或已有合规处理方案?
☐ 微信、支付宝等第三方收款渠道是否与对公账户绑定,流水是否入账?
发票与业务
☐ 每张发票是否对应真实业务,并留存合同、付款凭证、物流/服务成果证明?
☐ 是否存在进销品名严重不符、变名开票、票货分离情形?
☐ 红冲、作废是否有合理原因及配套协议、退款记录?
成本与库存
☐ 成本率、费用率是否与行业水平大致匹配,是否持续大幅偏离?
☐ 暂估成本是否在汇算清缴前清理完毕?
☐ 账面库存与实际库存是否定期盘点一致,进销存台账是否完整?
人员与社保
☐ 工资表人数、个税申报人数、社保参保人数是否一致?
☐ 社保缴费基数与个税申报工资的差异是否在合理范围内,差异原因是否可解释?
☐ 试用期、临时用工、灵活用工人员的个税与社保处理是否合规?
申报与信用
☐ 是否存在连续零申报或长期亏损但经营规模未收缩的情形?
☐ 税收优惠适用条件是否持续满足,有无为“卡线”而人为调节的情形?
一句话总结:金税四期下,合规的底线不是“把账做平”,而是业务真实、数据自洽、证据链完整。七大红线中,虚开发票和私户收款是当前稽查触发频率最高的两个入口,而四流不一致和库存异常则常常成为稽查深入后的“放大器”。企业宜将合规重心从事后补救前移到业务发生环节的数据一致性管理。
(企服责编:李主编
 )


 晋ICP备17002471号-6