
电商老板必看|开店到底要报哪些税
电商老板必看|开店到底要报哪些税
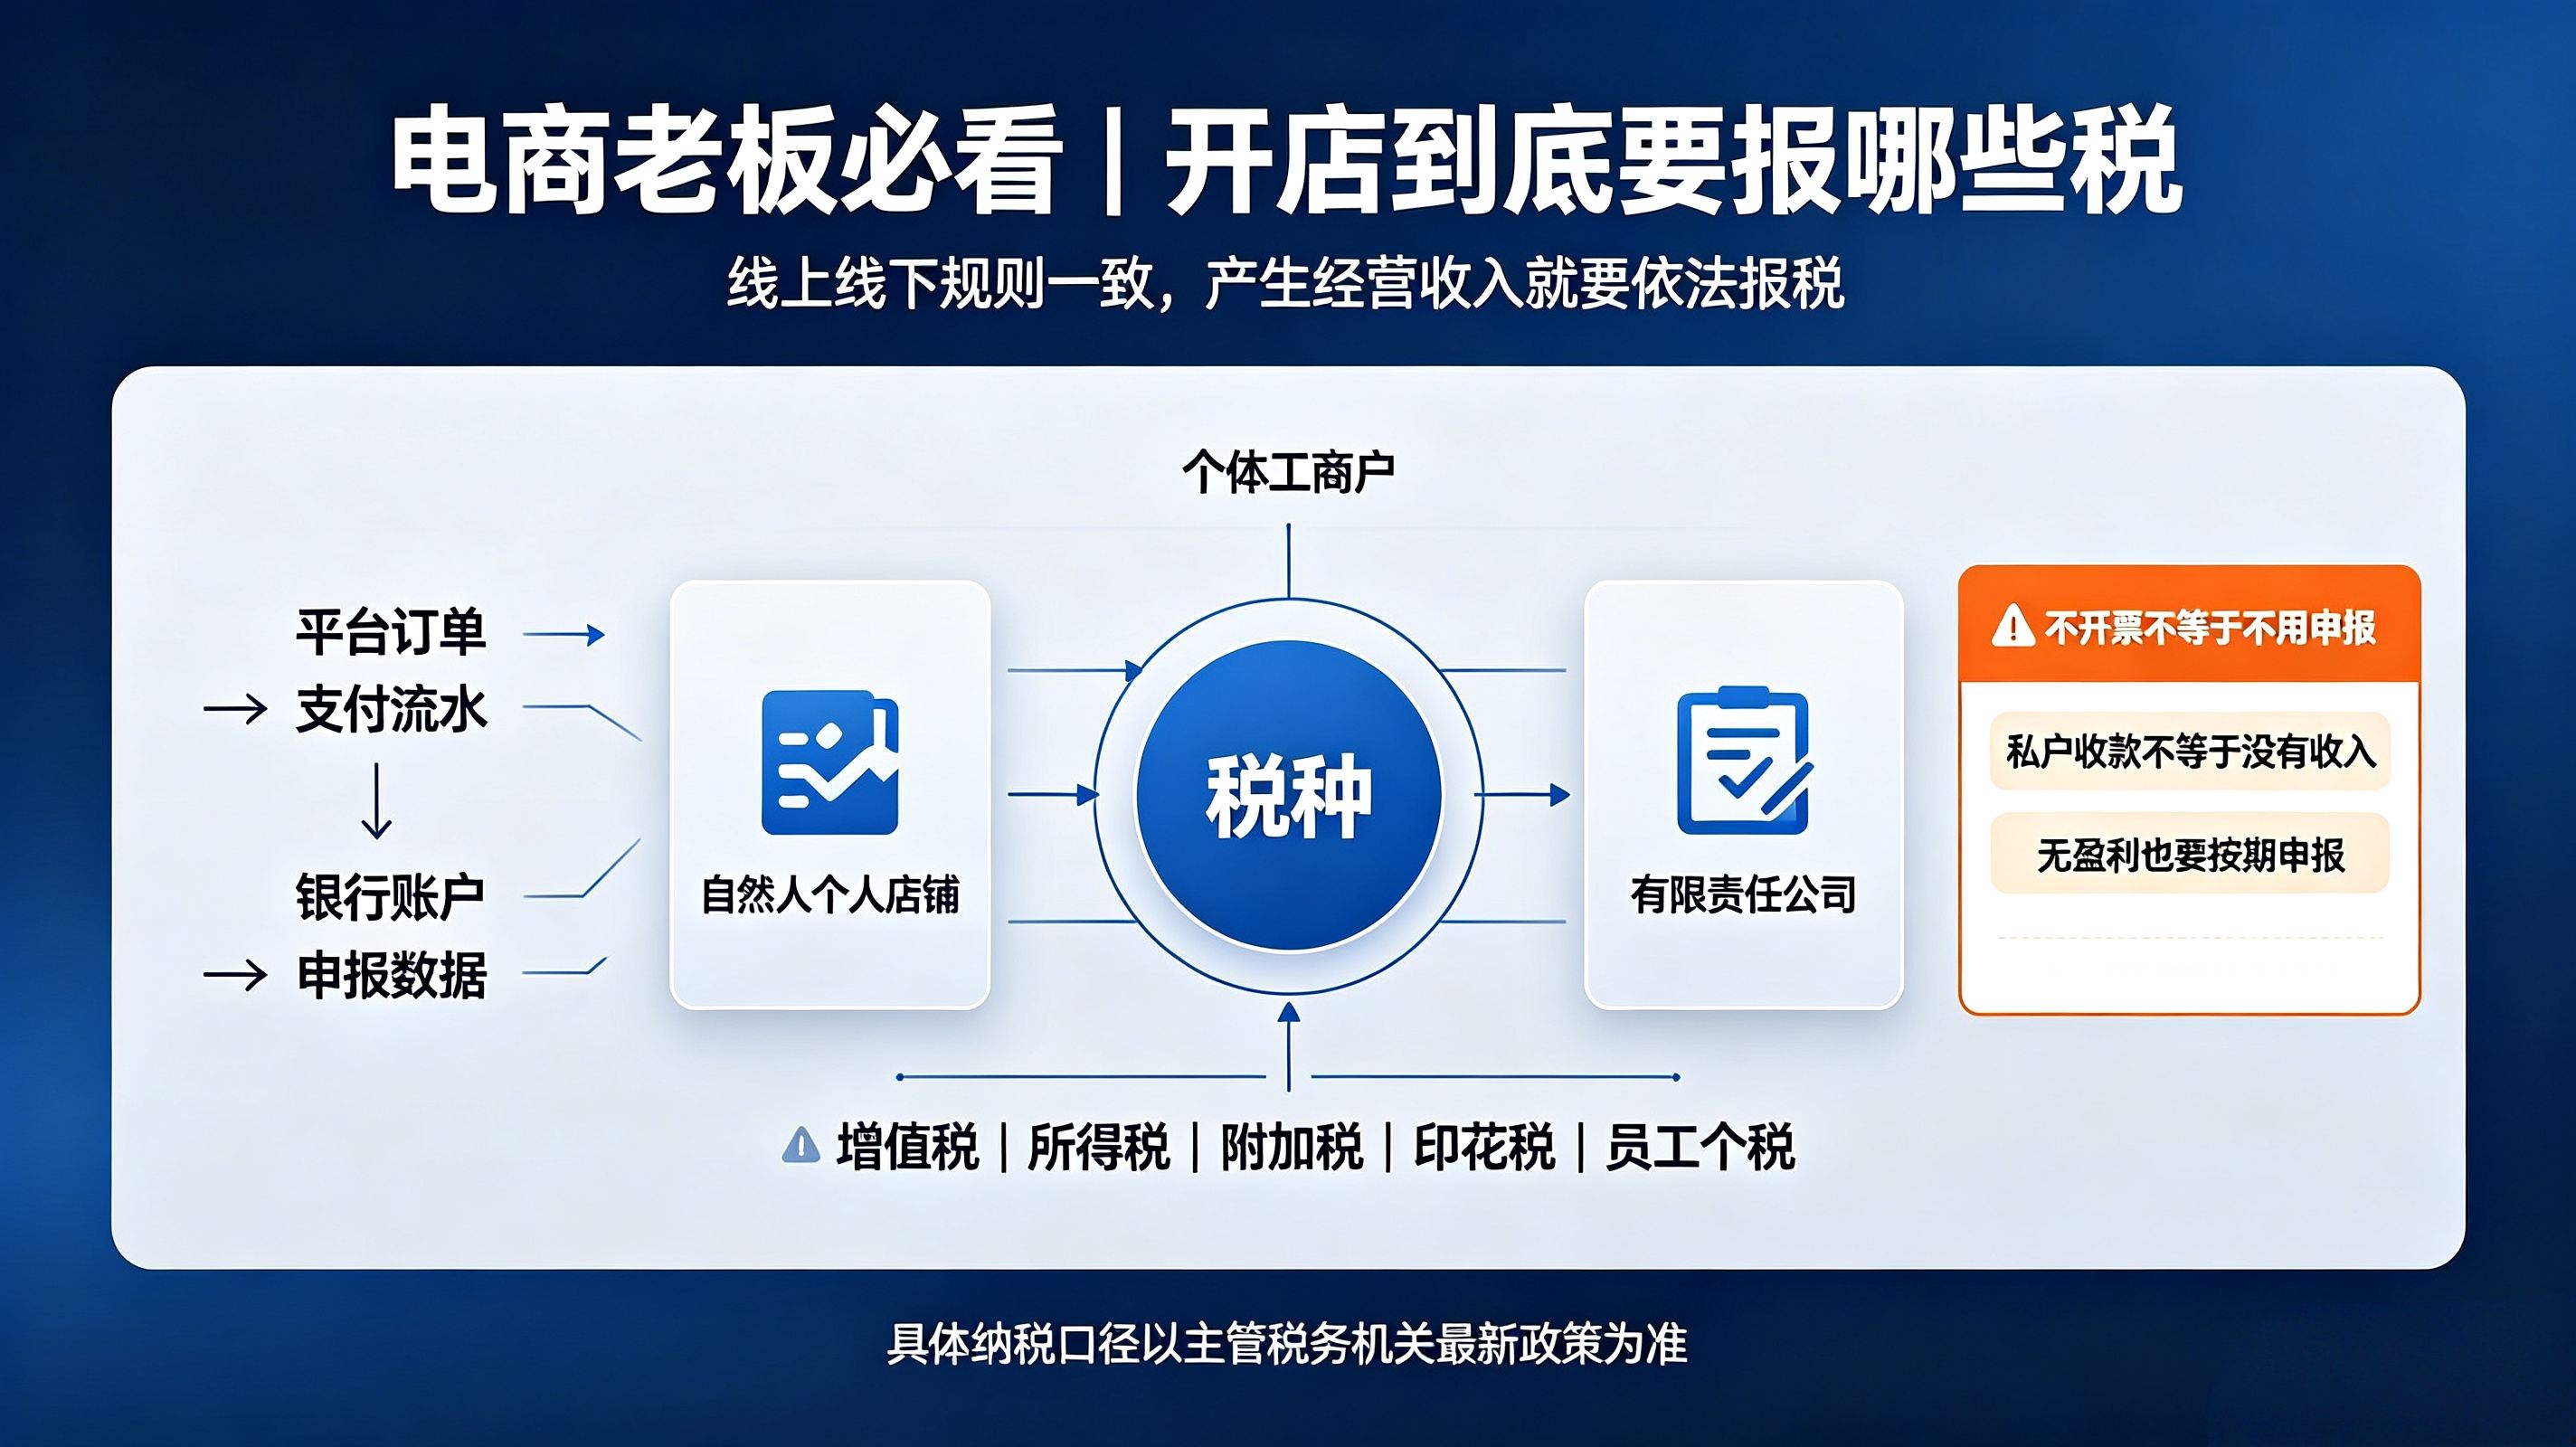
一、先分清你的经营主体
电商常见3种主体,报税税种差异很大 :
1. 自然人个人店铺(无营业执照)
2. 个体工商户店铺(中小电商最常用)
3. 有限责任公司(企业店铺)
重要:就算店铺没有盈利、没有开票,也要按时做税务申报,零收入做零申报,不能直接不申报。
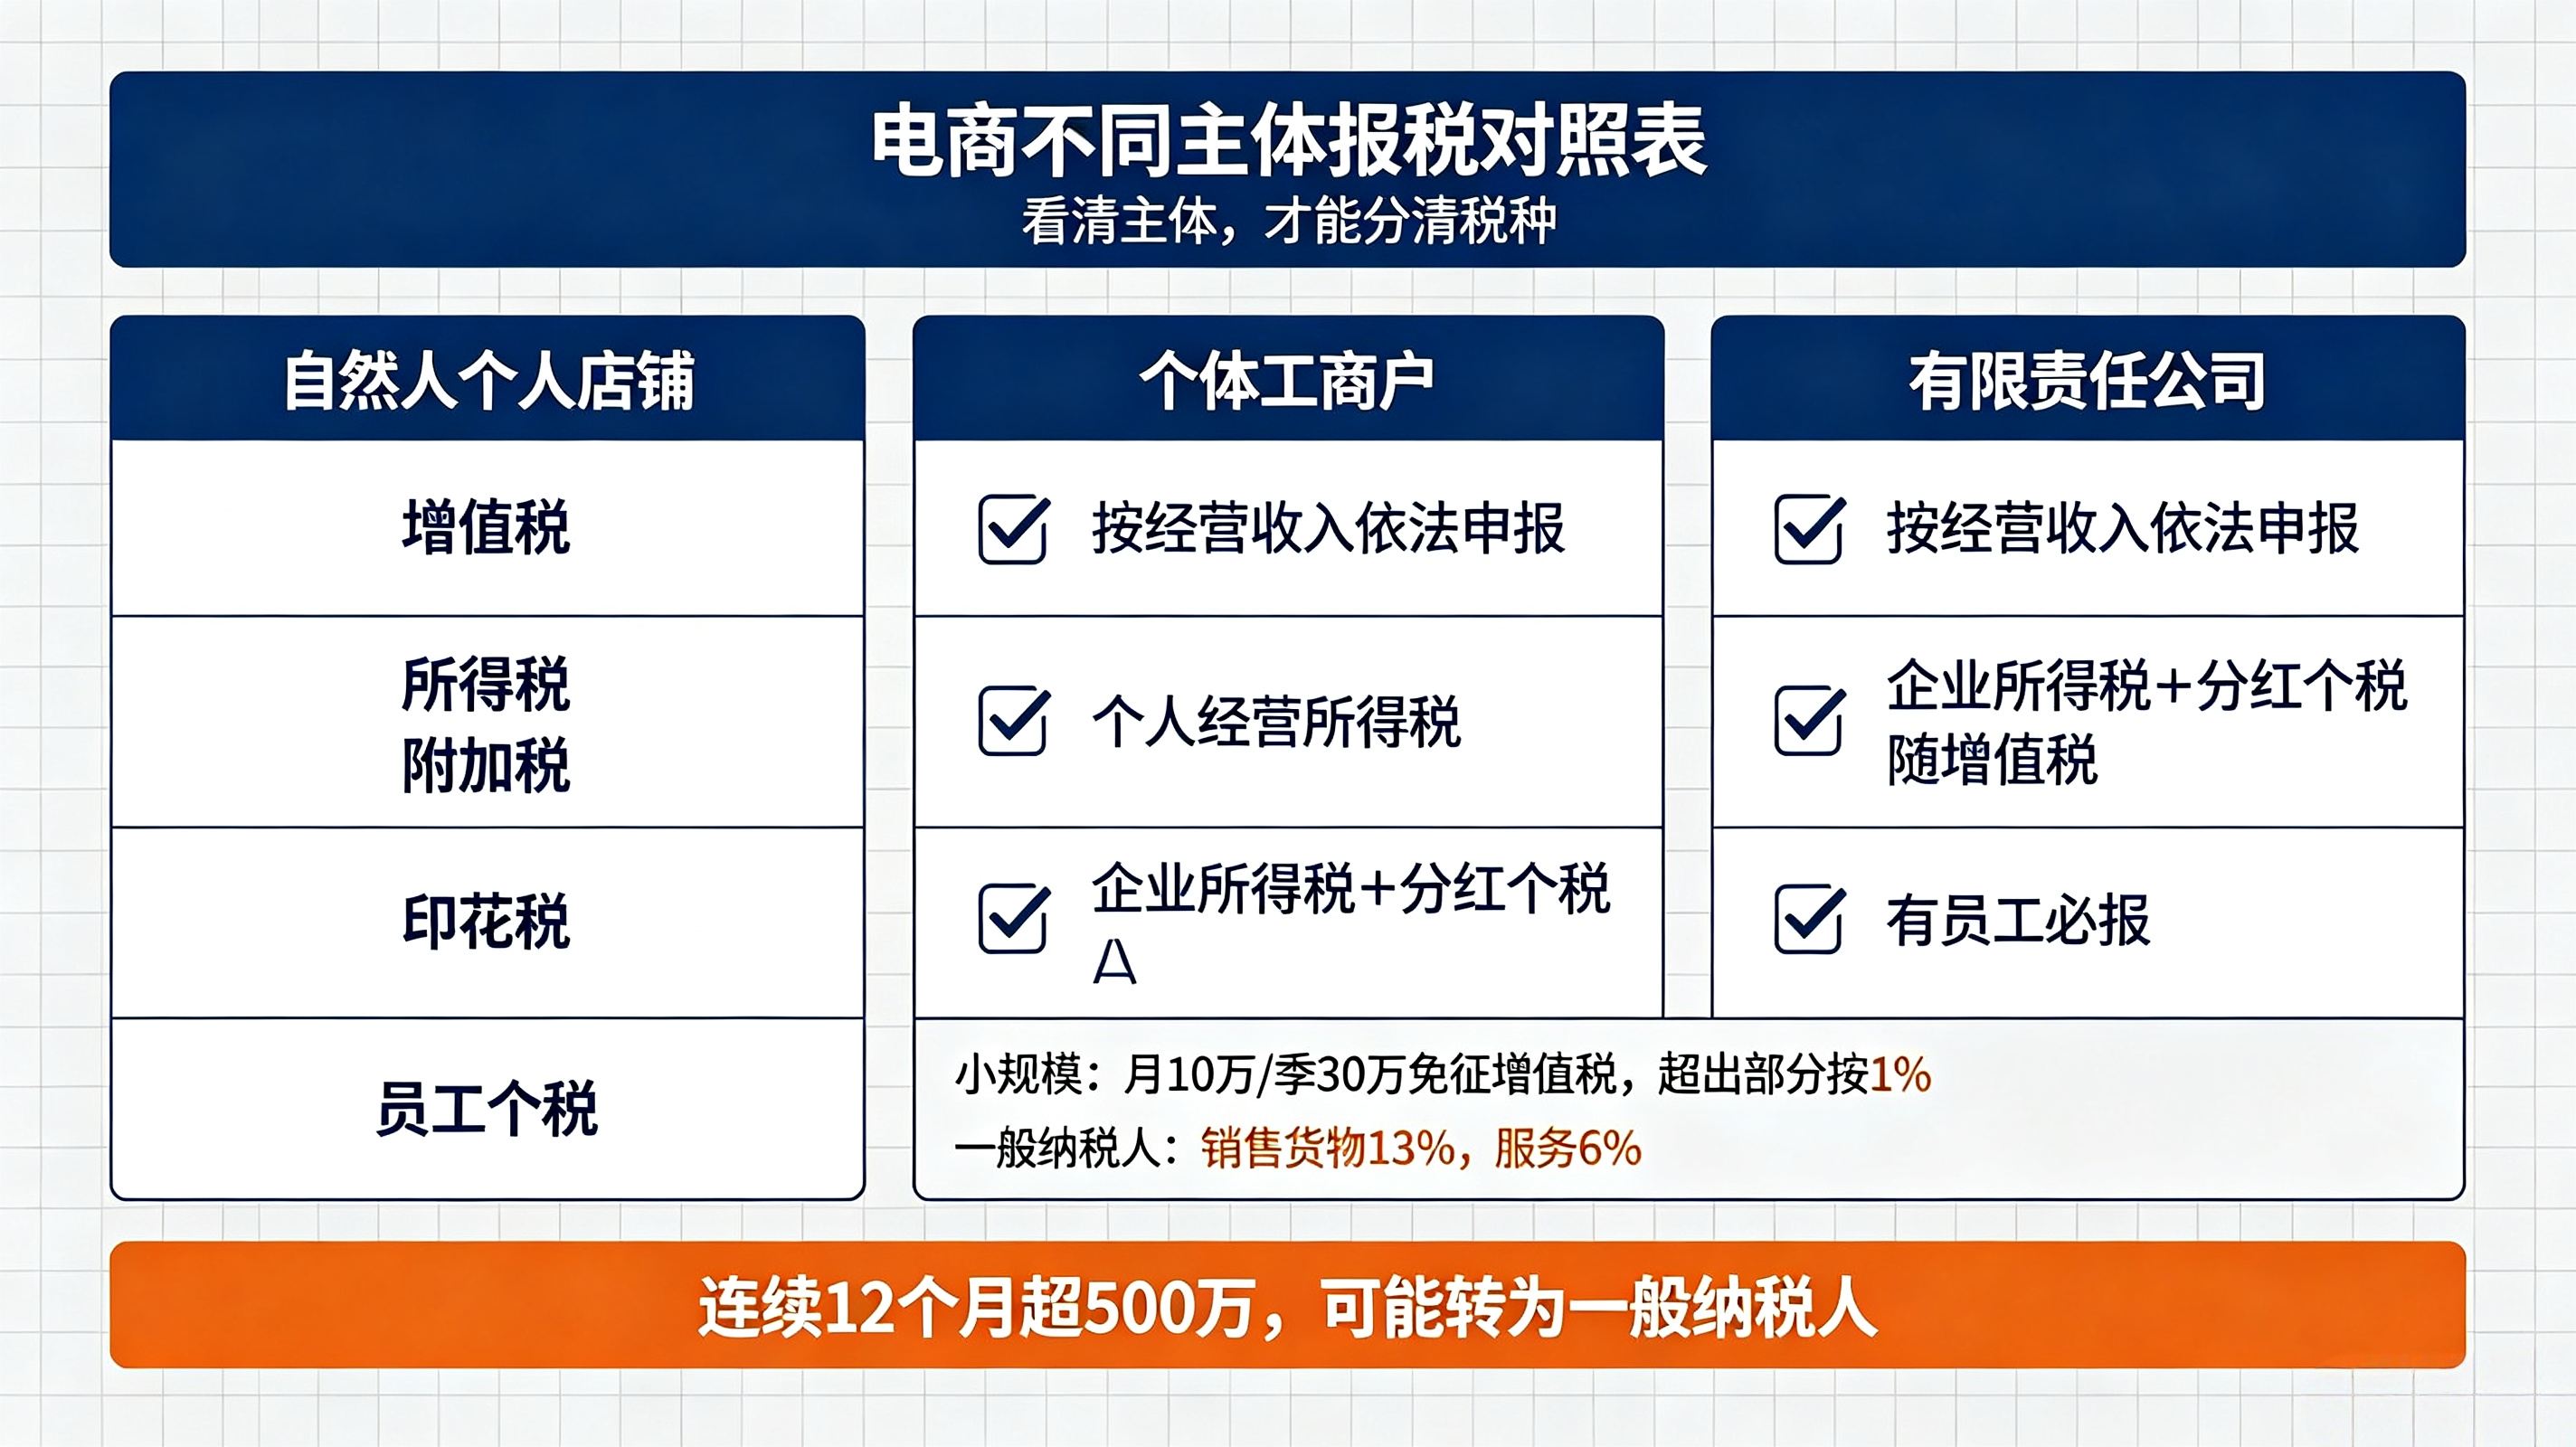
二、各主体需要申报缴纳的税种
(一)增值税(所有经营主体都涉及)
政策有效期:小规模纳税人优惠延续至2027‑12‑31
1. 小规模纳税人(年销售额≤500万)
- 月销售额≤10万 / 季度≤30万:免征增值税
- 超出免税额度部分,按1%征收率计税
2. 一般纳税人(年销售额>500万,或主动申请升级)
- 销售货物:13%
- 农产品、图书等:9%
- 服务类(直播服务、技术服务):6%
- 计税方式:销项税额‑进项抵扣税额
注意:连续12个月销售额超过500万,会被强制转为一般纳税人,不可转回小规模。
(二)所得税(赚得利润需要缴纳)
1. 个体工商户 / 个人独资企业:不交企业所得税,缴纳个人经营所得税
- 查账征收:5%‑35%五级超额累进税率;
- 部分地区有核定征收政策,各地政策不一样;
- 即使增值税免税,有利润依旧要申报经营所得。
2. 有限责任公司:缴纳企业所得税
- 小微企业优惠:年利润≤300万,按5%;利润>300万按25%;
- 股东分红再提取利润,需要再交20%分红个人所得税。
3. 自然人无执照个人卖家:按对应收入类型申报个人所得税(劳务报酬/经营所得)。
(三)附加税费(依附增值税)
以实际缴纳的增值税作为计税基数;如果增值税全免,附加税也为0。
- 城市维护建设税:市区7%,县城/镇5%,其他1%
- 教育费附加:3%
- 地方教育附加:2%
(四)印花税(容易被电商忽略)
电商常见:买卖合同(购销)印花税万分之三;快递运输合同、实收资本增加也会涉及,按实际应税凭证申报。
(五)工资薪金个人所得税(有员工的店铺)
只要雇佣员工发工资,公司、个体户都需要给员工申报工资薪金个税,代扣代缴。
三、不同主体税种汇总简表
经营主体 增值税 所得税 附加税 印花税 员工个税
自然人(无执照) √ 个人所得税 随增值税 发生应税才报 无则不报
个体工商户 √ 个人经营所得税 随增值税 √ 有员工必报
有限公司 √ 企业所得税+分红个税 随增值税 √ 有员工必报
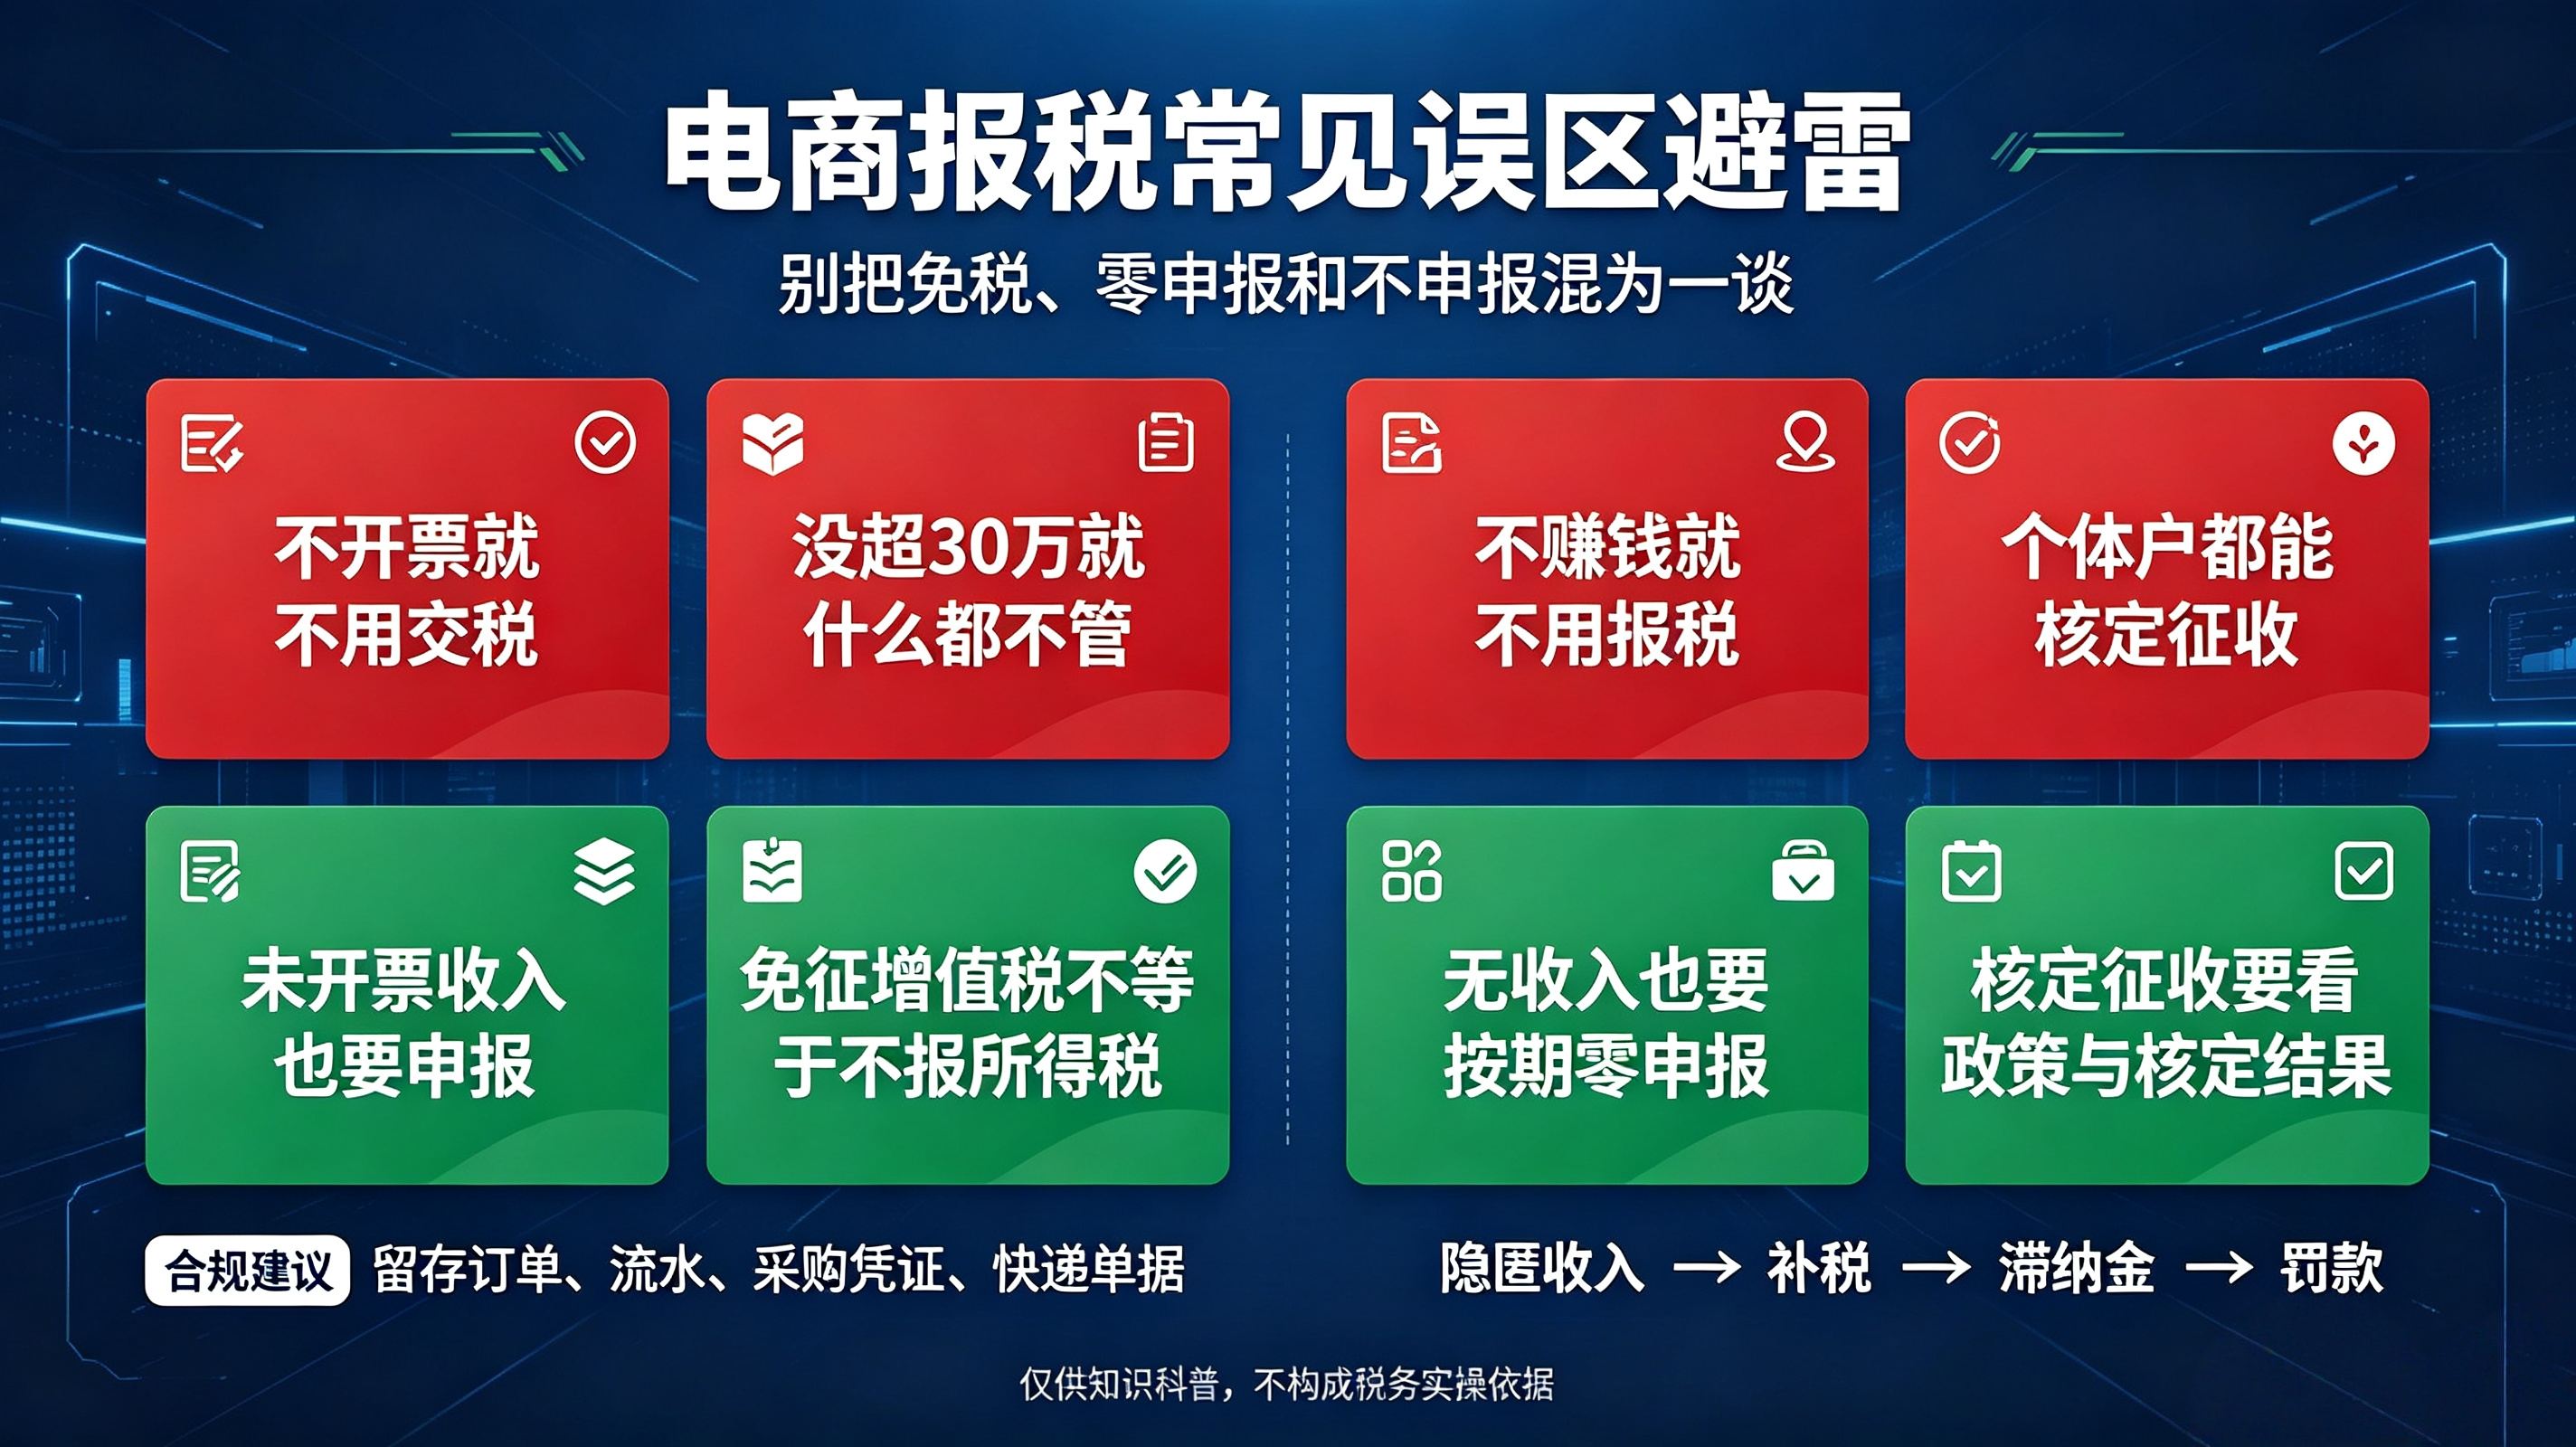
四、电商老板高频误区避雷
1. ❌误区:线上卖货不开票就不用交税
✅真相:未开票收入也要如实申报,平台订单、支付宝、微信流水税务可核查,隐匿收入会面临补税、滞纳金、罚款 。
2. ❌误区:季度没超30万就什么税都不用管
✅真相:只是增值税免征;个体户仍要申报个人经营所得税,公司要做企业所得税申报,需要按期报税,不等于完全不用申报。
3. ❌误区:店铺不赚钱就不用报税
✅真相:没有收入也要做零申报;长期不申报会导致税务异常、罚款。
4. ❌误区:个体户全部可以核定征收
✅真相:核定征收各地政策持续收紧,不是想办就能办,以主管税务机关审批结果为准。
五、申报周期简单说明
1. 小规模纳税人增值税:大多按季度申报;
2. 个体经营所得税:季度预缴,年度汇算;
3. 企业所得税:季度预缴,年度汇算清缴;
4. 工资个税、印花税:按月或按次申报,以税种核定信息为准。
六、电商合规小建议
1. 完整留存平台订单、采购凭证、快递单据、收支流水,至少保存规定年限;
2. 全部经营收入(平台回款、补贴、佣金、私户收入)都要纳入申报范围;
3. 及时关注税收政策变动;财税复杂可咨询当地税务机关或专业财税人员。
免责声明:本文仅为知识科普,不作为纳税实操依据,具体纳税申报、优惠享受请以主管税务机关最新政策为准。
(企服责编:李主编
 )


 晋ICP备17002471号-6