
老板必看!不懂“财税合规”,赚再多也白忙活
很多老板一门心思跑业务、冲业绩,埋头拼命赚钱,却忽略财税风险。生意红红火火,账面流水很高,一旦财税出问题,过往赚的钱可能全部用来补税、交罚款,严重还会牵连个人财产,多年创业成果付诸东流。
在金税四期大数据监管环境下,税务核查越来越精细化,私户收款、公私不分、发票乱象、申报不规范等旧套路,很容易触发预警。业绩是企业的面子,财税合规才是企业的底子。
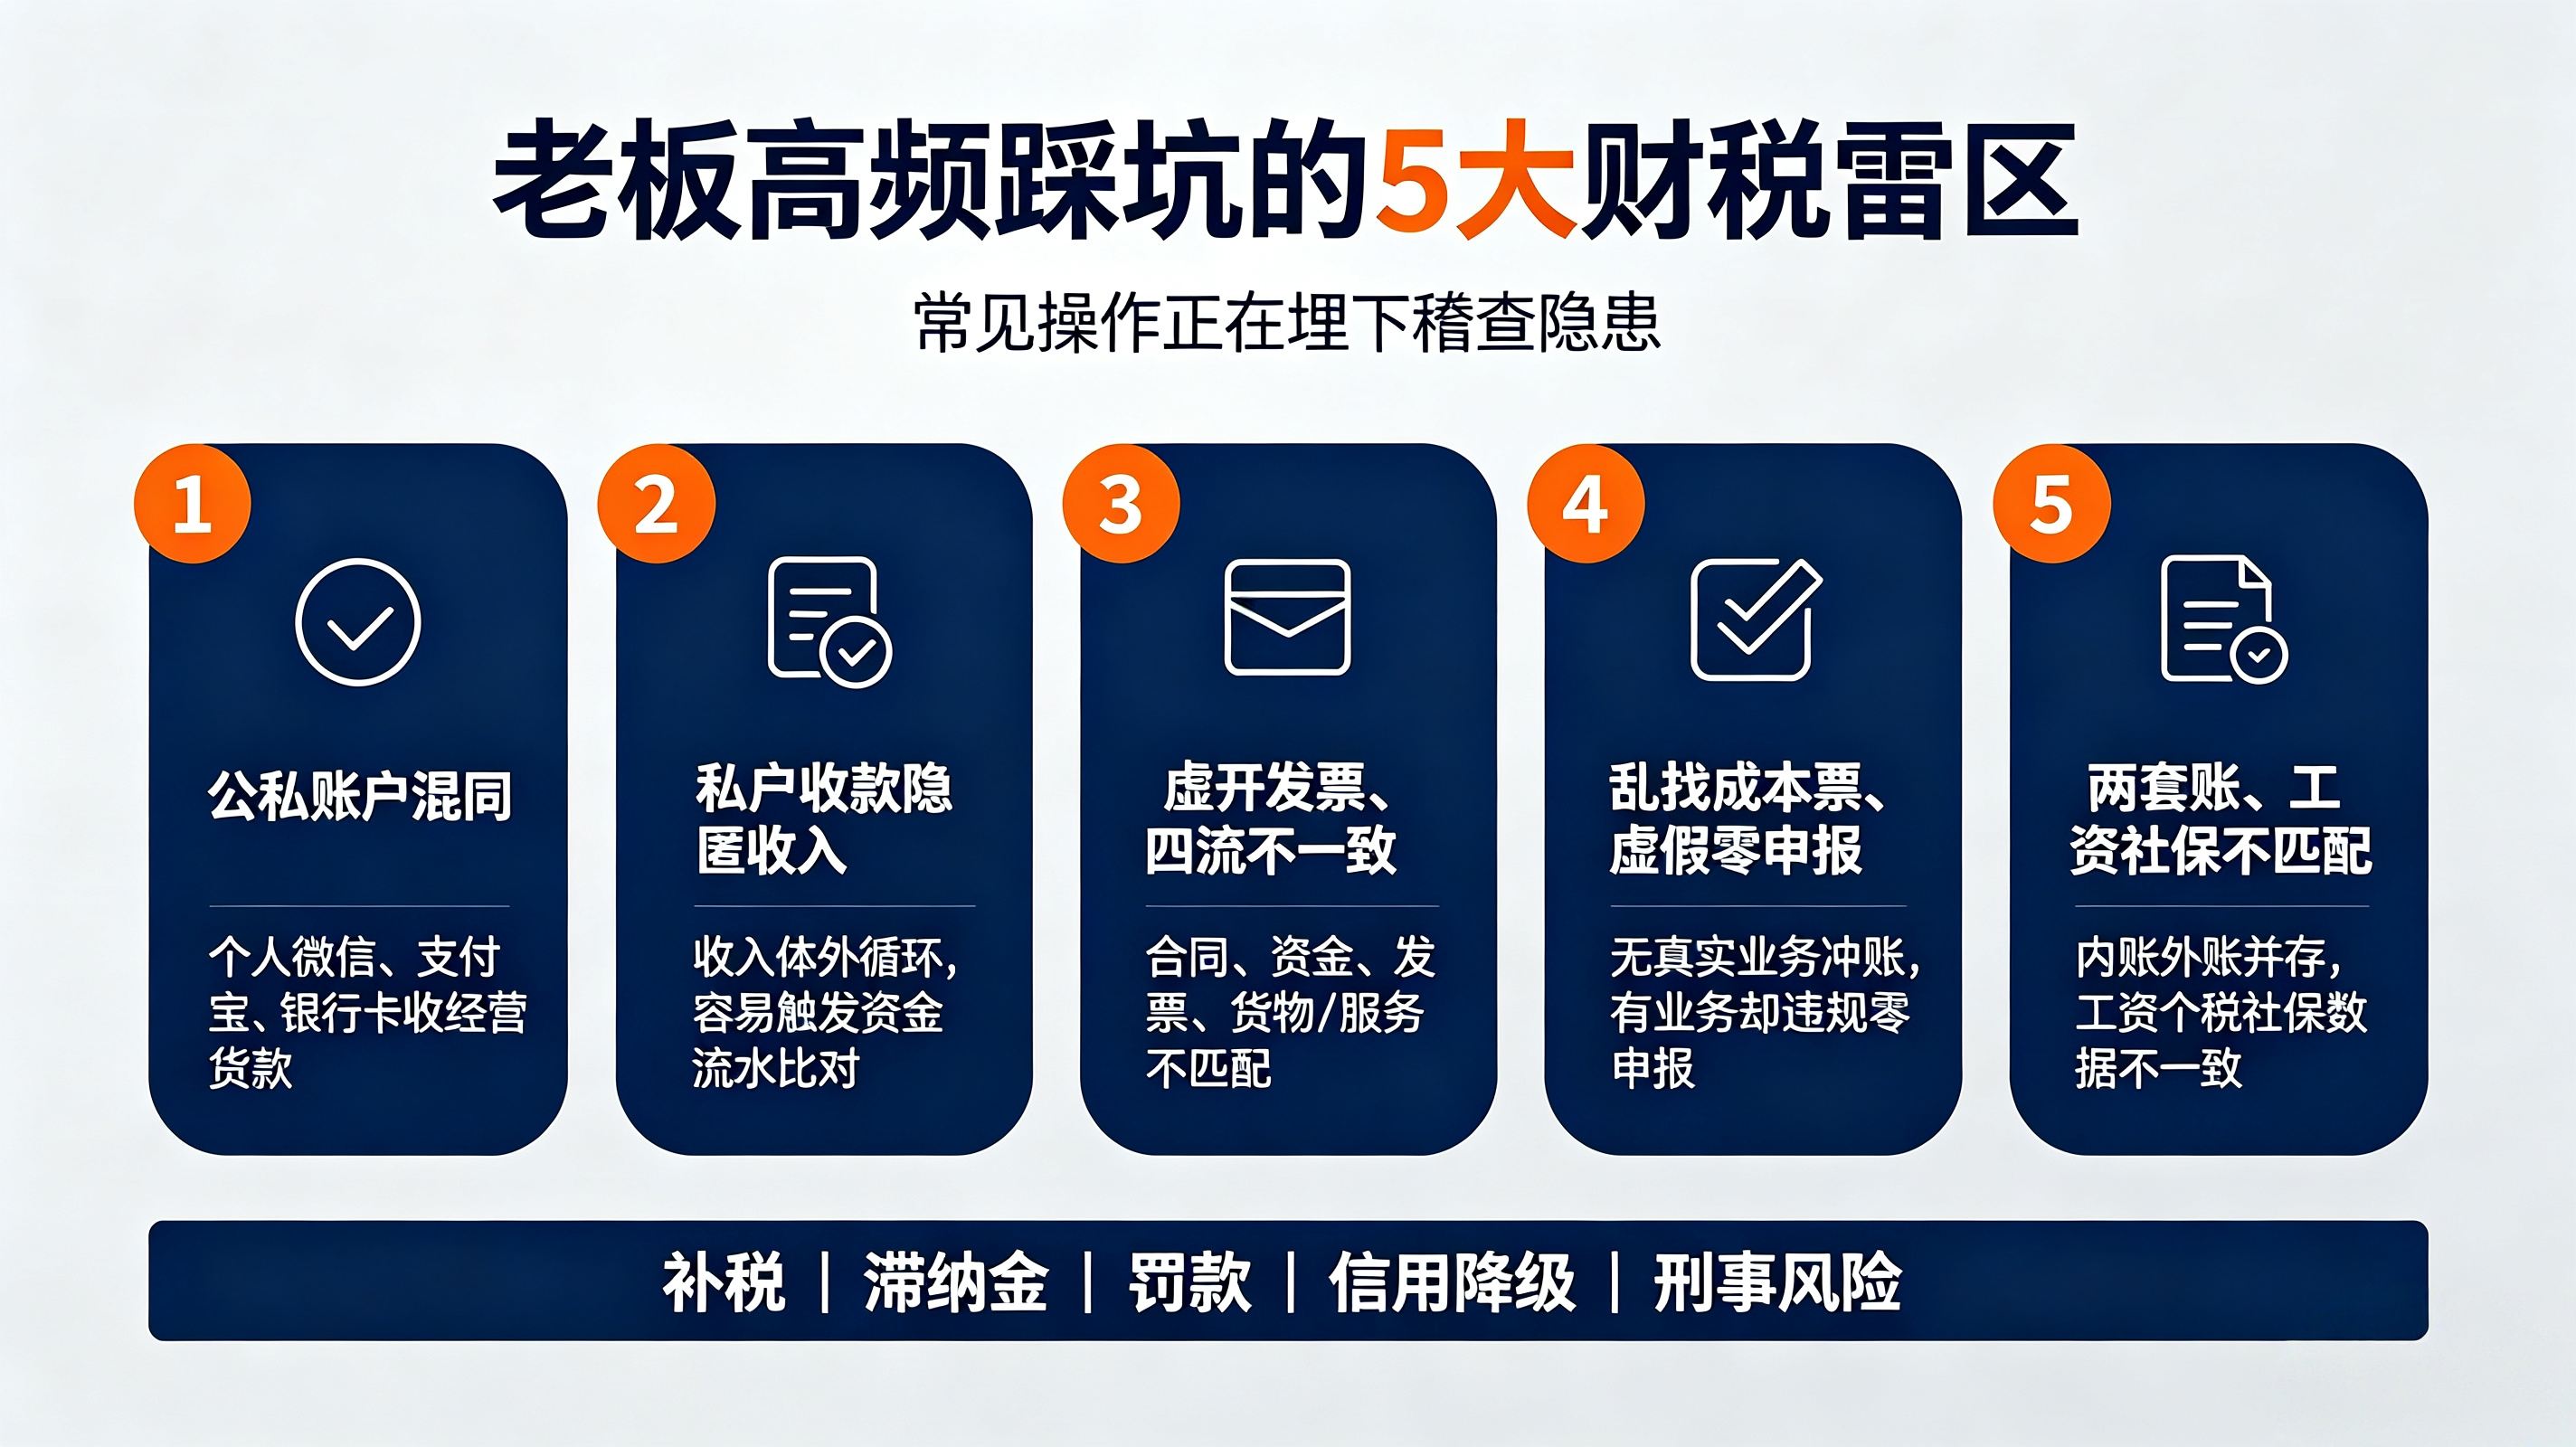
一、中小企业老板高频踩坑的财税雷区
1. 公私账户混同(最常见高危风险)
把公司钱当成自己的钱,用个人微信、支付宝、银行卡收经营货款;随意从公户转账用于个人消费、家庭开支,无报销凭证、无分红手续 。
- 后果:会被认定财产人格混同,有限责任可能失效,股东要对公司债务承担连带责任;视作股东分红,补缴20%个税,叠加滞纳金与罚款 。
- 误区:“公司是我开的,钱就是我的”,这是很多老板最大认知错误。公司属于法人主体,公司财产和股东个人财产法律上必须严格分开。
2. 私户收款隐匿收入
销售收入不走对公账户,不开票、不申报纳税,资金体外循环。如今第三方支付流水、银行流水都会纳入大数据比对,很容易被稽查识别 。
- 后果:追缴税款、滞纳金,处以税款0.5‑5倍罚款;金额达到标准会触及刑事风险。
3. 发票风险红线
为降低税负,找渠道买成本发票、虚开发票,接收来路不明的进项票;业务、资金、发票、货物“四流不一致”。
- 后果:进项税额转出补税,纳税信用降为D级,影响招投标、贷款、领购发票;虚开情节严重需要承担刑事责任 。
4. 成本票据、申报不规范
1)缺少真实成本票,随意找票冲账;
2)无收入就直接做零申报(有进项、有业务不能随便零申报) ;
3)社保、工资发放不匹配,工资账面和实际发放不一致;
4)两套账,对内一套真实账,对外一套报税账,属于明确违法行为。
5. 分红与利润认知误区
账面利润≠老板可以自由支配的钱。企业盈利先要缴纳企业所得税,老板拿钱回家分红,还要缴纳分红个税。不少老板不懂,把账面利润全部当作个人可支配资金,后期留下巨大税务隐患。
二、财税不合规带来的连锁伤害
1. 经济损失:补税、滞纳金、高额罚款,辛苦赚的利润直接归零。
2. 信用受损:企业纳税信用降级,银行贷款、投标竞标、政府项目全部受限,甚至列为非正常户 。
3. 个人牵连:股东、法人个人银行卡、资产被核查,有限责任被打破,个人财产为公司风险兜底 。
4. 经营中断:税务协查、查账期间业务受阻,严重情况经营者承担刑事责任。
现实案例中不少企业生意很好,最后不是败给市场竞争,而是败给被忽视的财税漏洞。
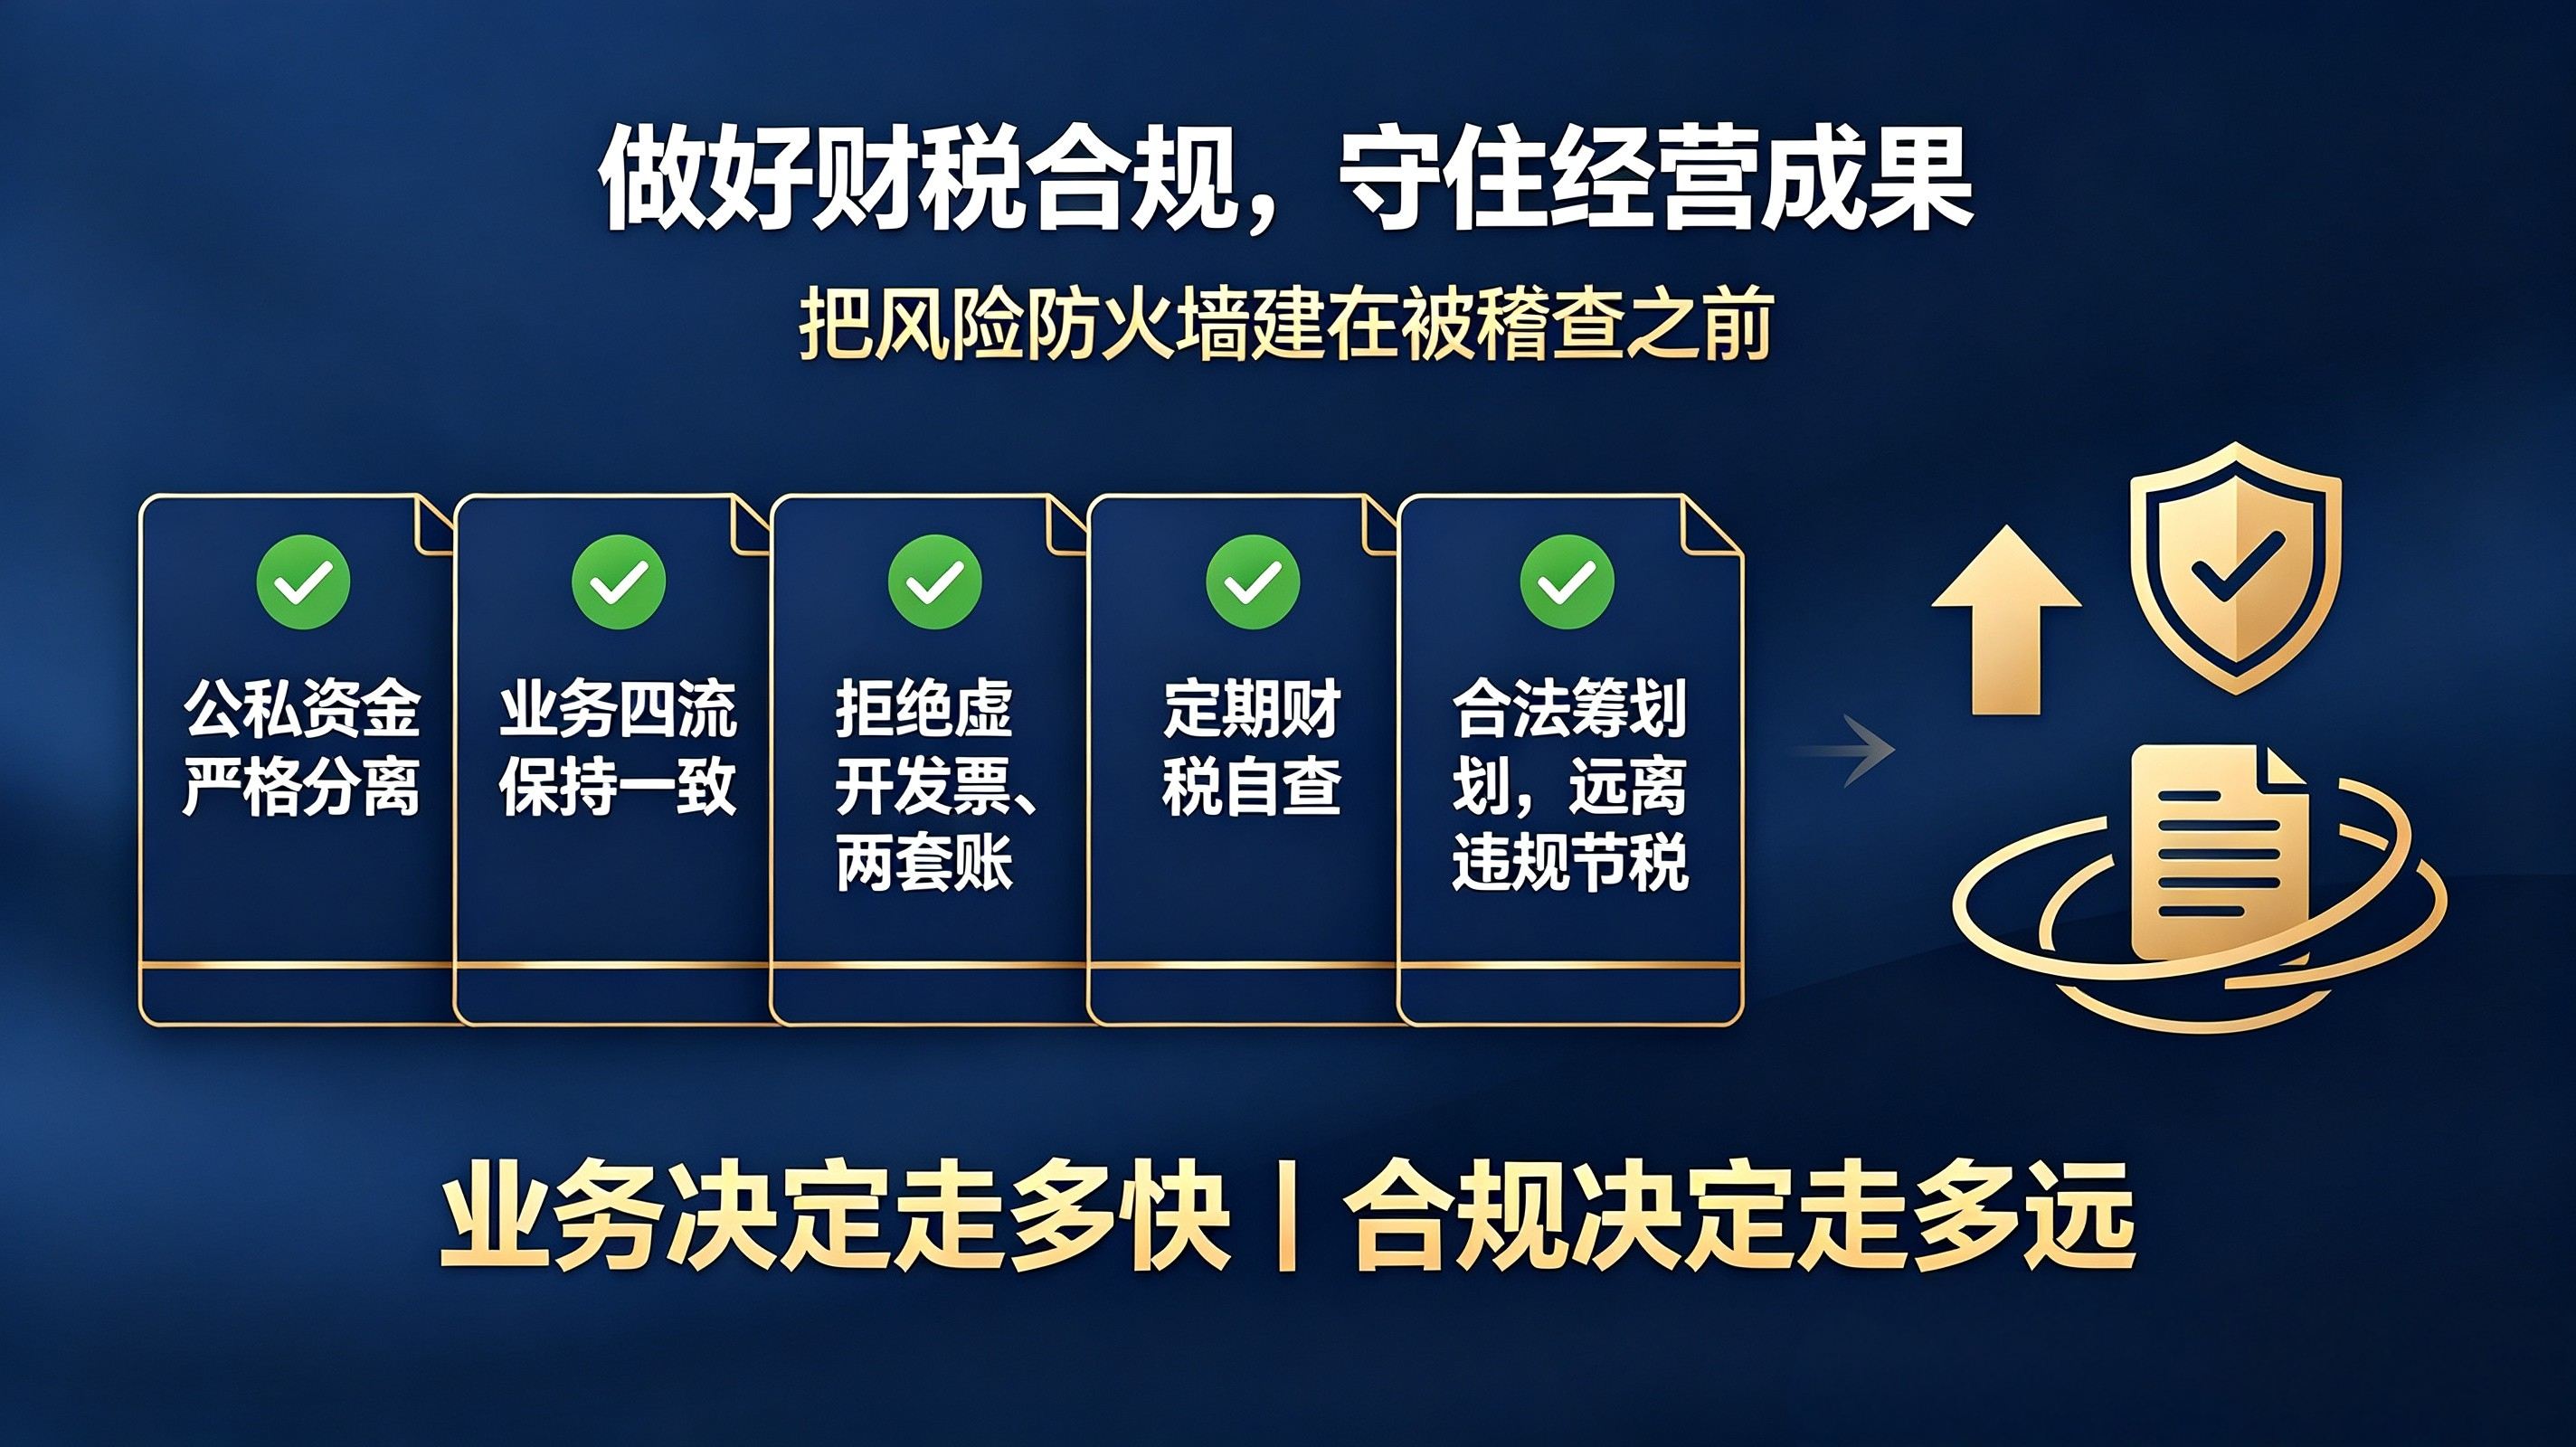
三、老板可以落地的财税合规实操建议
1. 坚决公私分开
经营收入全部走对公账户;个人消费不占用公司资金;个人从公司拿钱,走正规分红、工资、报销流程,留存完整凭证。
2. 管好发票四流一致
合同、资金、发票、货物/服务业务保持对应,不买票、不虚开;成本票据务必来源于真实业务,不要为了抵税收集无关发票。
3. 重视日常申报,不随便零申报
按时做税务、财报申报;没有开票不等于没有收入,发生业务就要如实申报;不懂不要随便自行填报,交由专业人员处理 。
4. 拒绝两套账,账务清晰完整
企业只保留一套真实账本,银行流水、微信支付宝经营流水全部入账,所有业务有据可查。
5. 社保、工资匹配
员工工资发放、个税申报、社保缴纳数据保持统一,不做虚列工资抵成本操作。
6. 定期做财税风险自查
不要等被稽查才救火。每季度或每年,请专业财税人员梳理账务,提前排查漏洞,小问题及时整改,避免风险持续累积。
7. 理性看待税务筹划
合法税务筹划是基于真实业务利用政策降负;凡是告诉你简单粗暴“少交税、不用入账”的,大多是违法风险操作,切勿轻信。
四、写在最后
财税合规不是花钱增加负担,而是企业的风险防火墙。
业务决定企业能走多快,财税合规决定企业能走多远。赚来的钱,只有合规落袋,才真正属于你。只埋头做业务,忽略财税管理,哪怕短期赚再多,也只是纸面财富。
(企服责编:李主编
 )


 晋ICP备17002471号-6