
税务稽查趋严背景下企业合规破局说明
税务稽查趋严背景下企业合规破局说明
一、背景:监管逻辑已经发生根本性转变
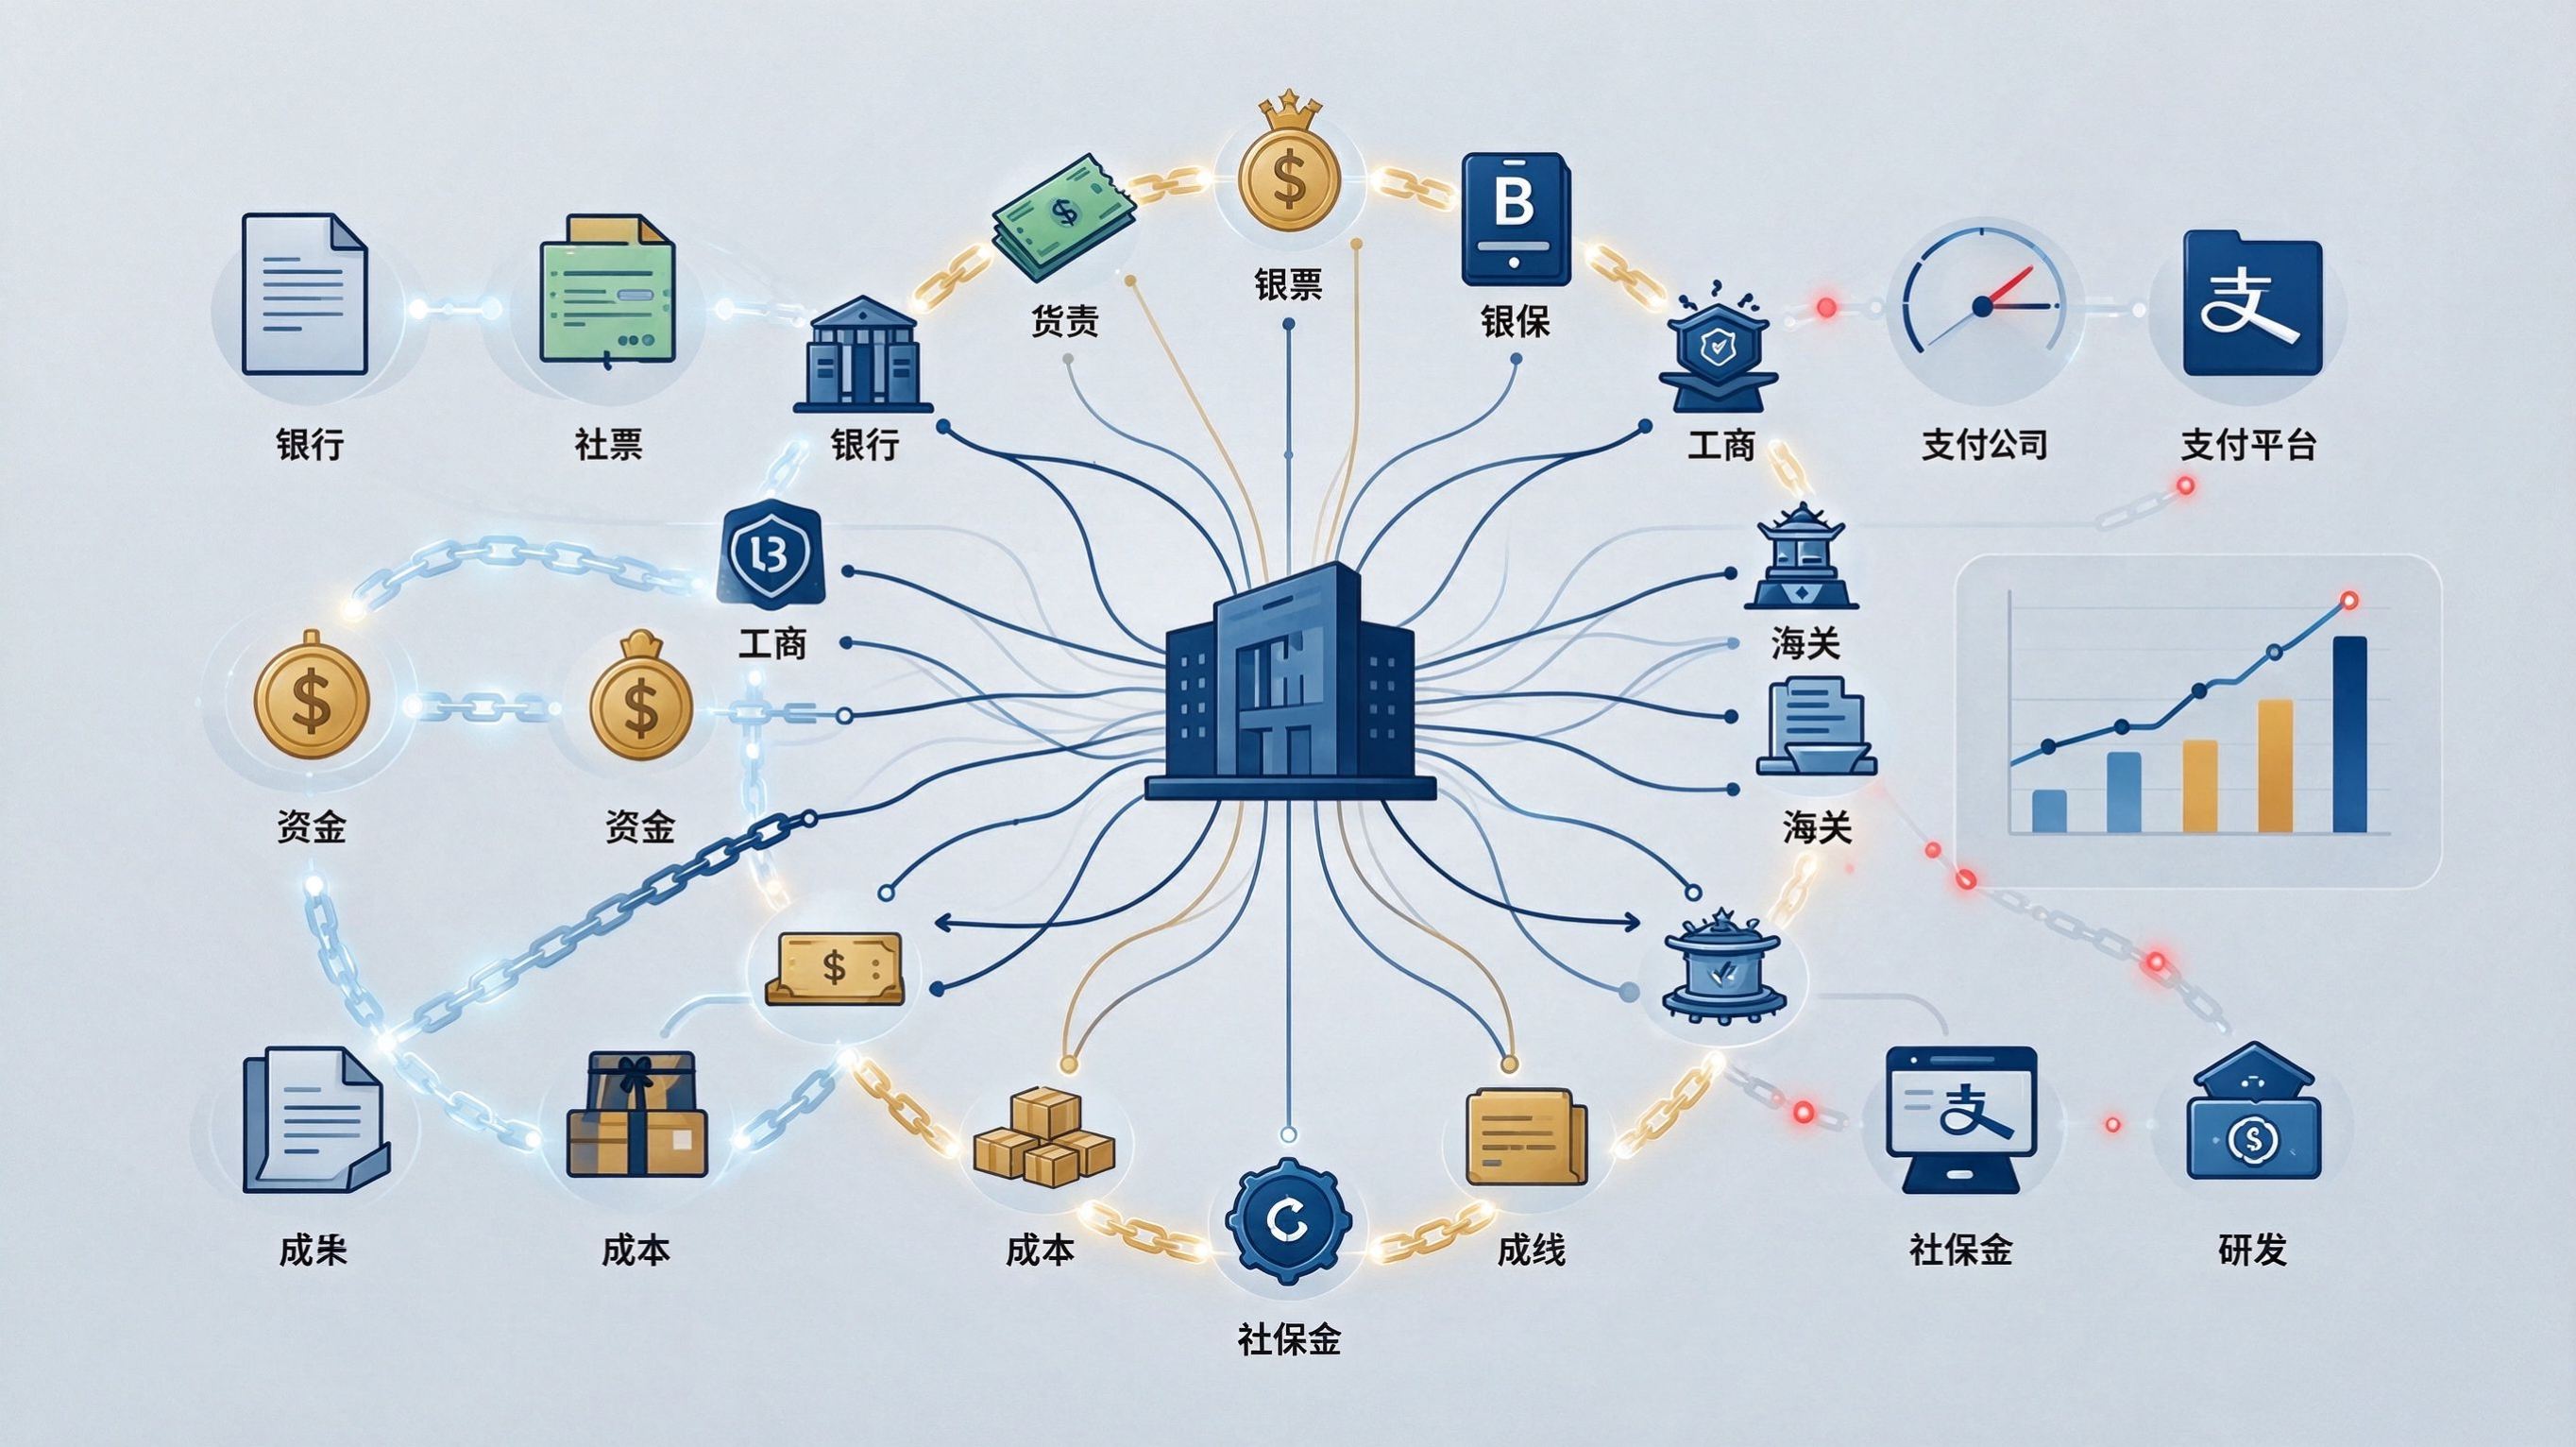
当前税务稽查的趋严,并非阶段性、运动式的“一阵风”,而是征管底层逻辑的结构性迁移。金税四期全面落地后,税务监管从“以票控税”转向“以数治税”,税务、银行、社保、工商、海关、外汇等多部门数据接口实现互通,稽查视角从“看一张票”升级为“看一家公司全年的经营故事”。监管能力的变化意味着,企业过去依靠经验办税、变通节税、人情协调的处理模式已经难以持续,税务合规从“可选项”变为“生存项”。
一个值得注意的数据是:2025年全年沪深上市公司共发布逾百次涉税补缴相关公告,补税及滞纳金总额突破50亿元,单家补税超过1亿元的案例达9起;进入2026年,这一态势并未收窄。上市公司尚且如此,中小企业的合规压力可想而知。
二、当前稽查在“查什么”:重点领域与触发路径
(一)重点监管领域
2026年税务总局新闻发布会明确将三类主体置于特殊监管视野:明星网红、医美、黄金珠宝,共性在于现金交易多、收入隐匿性强、合规基础薄弱。与此同时,“开票经济”与虚开骗税被列为集中整治重点,聚焦集群注册、关联公司循环开票、无真实交易背景的发票流转等行为。
此外,研发费用加计扣除等税收优惠领域的稽查力度同步加大,重点查处虚构条件套取优惠、“假高新”“伪研发”等行为。私户收款、公私账户混同、账外隐匿收入仍然是高频风险点,金税四期可对银行、支付机构、电商平台数据交叉比对,精准识别异常。
(二)稽查如何被触发
金税四期的运作机制可概括为“数据汇聚→指标模型→预警推送→处置反馈”四层链条,稽查触发路径主要包括四类:大数据预警、协查、举报,以及“双随机、一公开”抽查。这意味着企业被稽查的概率不再仅取决于是否被“盯上”,更取决于系统指标模型是否将企业数据标记为异常。异常一旦形成,预警是秒级的。
三、企业面临的核心风险:从“四流”到“七流”的升级
传统合规的底线是“四流一致”——合同流、发票流、资金流、货物流(服务流)相互匹配,证明单笔交易形式上的真实性。但在金税四期下,这已经不够了。实务中正在形成“七流一致”的新标准:在四流基础上,增加企业全年经营层面的数据逻辑自洽要求。
具体而言,系统关注的不再是孤立单据是否齐全,而是全年经营故事能否讲圆。例如:收入与成本变动是否匹配、工资与社保基数是否一致、用电量与申报产能是否吻合、研发费用增长与研发人员配置是否对应。任何一个维度的逻辑断裂,都可能触发预警。
德勤的调研也印证了这一点:35%的受访企业将“交易安排缺乏经济实质”视为税务争议的首要风险,24%将“缺乏支持性文件”列为第三大风险,两者合计近六成。争议的主战场正从“规则适用”转向“经济实质判断”,而后者恰恰是企业在事后最难举证、最难补救的领域。
四、破局路径:从“事后应对”转向“前端嵌入”
路径一:把合规节点嵌入业务发生环节,而非事后补救
税务风险的根源大多不在财务核算环节,而在合同签订、结算方式选择、供应商准入等业务前端。有效的做法是:在合同签订环节同步规划发票类型、结算方式与资金路径,确保业务信息全流程一致;结算环节严格通过对公账户收支,保障资金往来透明可溯。对于超过一定金额的业务合同,设置财务预审节点,避免“业务做完再补合同”的被动局面。
路径二:建立常态化的税务健康自查机制
“争议前置”正在成为专业机构的共识:与其等稽查进场后再组织应对,不如在争议形成前定期排查政策适用偏差、证据链完整性和流程合规性。可操作的频率是每季度开展一次税务健康自查,重点核对:发票品名与实际业务是否一致、私户收款是否已及时归公、往来长期挂账是否已清理、税收优惠的备查材料是否完整。
路径三:搭建分层风险监测与分级应对机制
有条件的企业可将税务风险指标嵌入业务系统,对进项抵扣异常、发票开具不规范、税负率偏离、工资社保基数差异等设置动态监测,实现“轻微风险即时整改、重大风险专项处置”。
在应对层面,需要区分风险等级:预警提示阶段的核心动作是内部自查、主动说明、及时补正、建档留痕;纳税争议阶段则应据理力争,善用陈述申辩、听证、行政复议等法定路径;稽查阶段则需在专业支持下系统应对,避免隐瞒、拖延或造假应对。低风险自查整改、中风险主动协商、高风险依法维权的分级思路,可以作为企业内部应对框架的参考。
路径四:将税务合规从财务部门事务上升为治理事项
领先企业的做法是将税务内控纳入全业务流程:业务部门嵌入合规审查节点作为第一道防线,财务部门建立风险预警模型作为第二道,内审或第三方审计定期开展涉税合规审计作为第三道。税务合规管理制度应当成为各层级、各岗位共同遵守的规则,而非财务部门的“独角戏”。
五、需要特别留意的几个“高危认知误区”
误区一:“四流一致就安全了”。 四流一致只证明单笔交易形式合规,七流闭环才检验全年经营逻辑的通顺性。
误区二:“注销就能免责”。 企业注销后,税务机关仍可向原股东追责;恶意销毁会计凭证的,税务机关有权依法核定征税。
误区三:“小瑕疵不重要”。 跨部门数据互通之下,“一些小瑕疵”在系统扫描中会被放大为可量化的风险信号,侥幸心态本身就是最大的风险源。
误区四:“出事了再找关系”。 在数据驱动、多部门联合的稽查框架下,事后协调的空间被大幅压缩,前端合规设计的价值远高于后端补救。
六、结语
税务稽查趋严的本质,是监管能力升级倒逼企业治理能力升级。破局的关键不在于寻找“更聪明的少交方式”,而在于把合规能力转化为经营确定性:让每一笔业务的商业逻辑经得起数据追问,让每一项税收优惠的适用经得起事后核查,让每一次风险信号在演变为稽查案件之前被识别和化解。在当前环境下,安全地交对税,本身就是一种竞争力。
(企服责编:李主编
 )


 晋ICP备17002471号-6