
A股买不到一只真火箭!
作者:财精牛哥 来源:起点财经
2026年7月10日中午12点15分,海南商业航天发射场,长征十号乙运载火箭点火升空。约6分钟后,一子级垂直返回,被海上回收平台的巨型钢网稳稳兜住。
中国第一次完整收回了一枚入轨火箭的一子级。新华社将此定性为"我国首次成功实施运载火箭一子级可控回收",也是全球首创的网系捕获式海上回收。
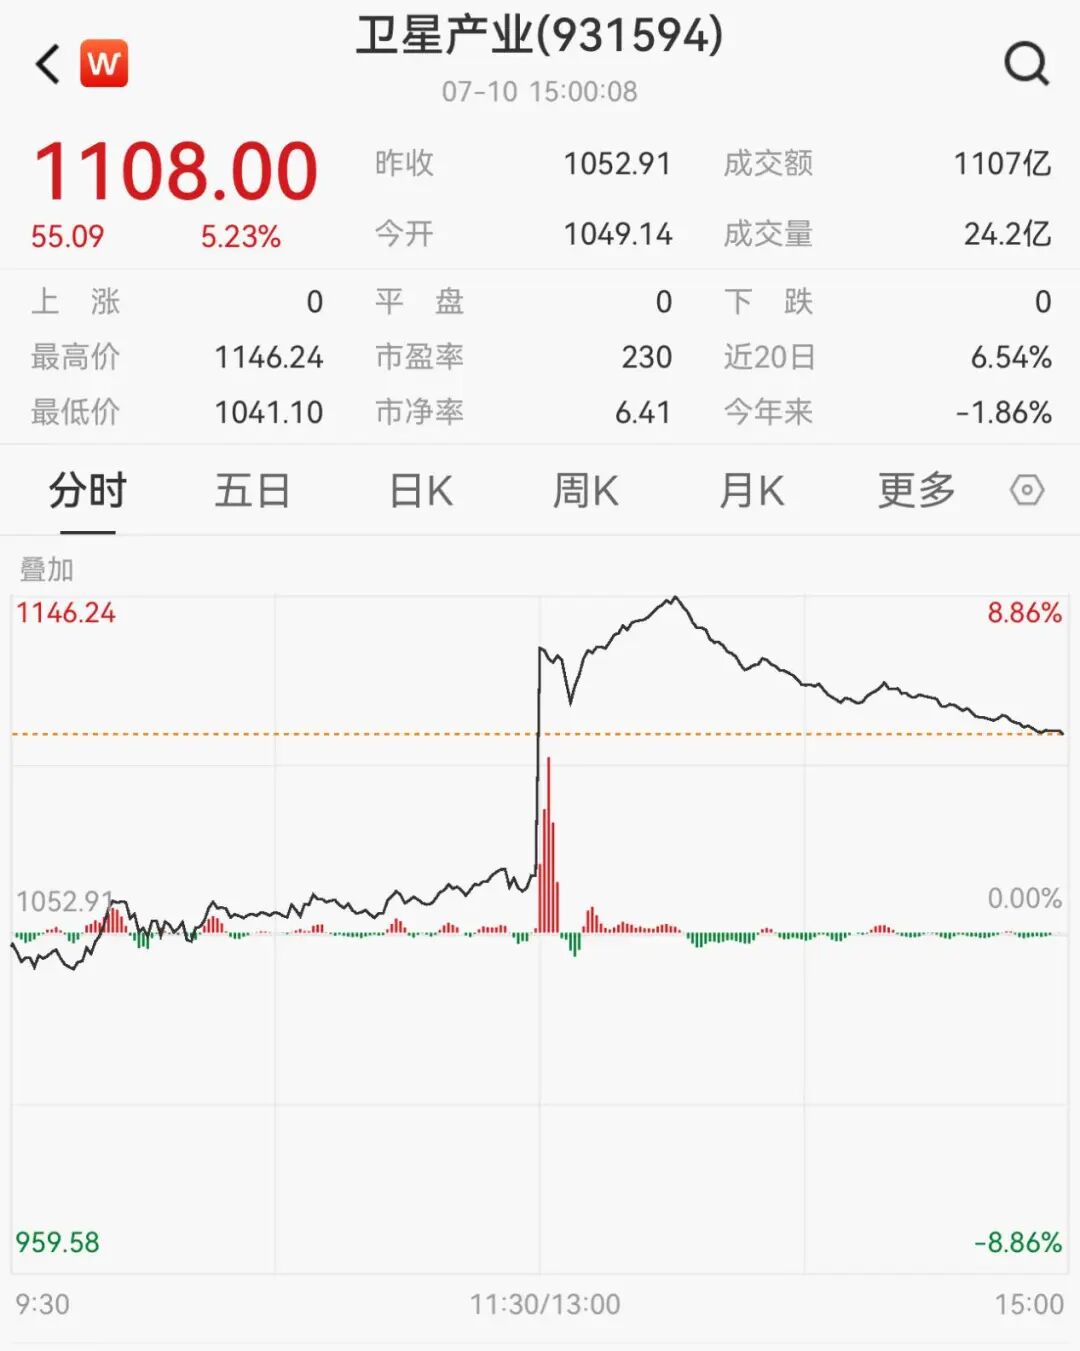
7月10日午后,A股商业航天概念爆发,中证卫星产业指数也“火箭发射”,盘中一度涨超8%,多只卫星ETF及航天航空ETF一度触及涨停。
这场真正的技术突破,出自国家队的长征十号乙。
而二级市场被爆炒的那些"火箭龙头",
没有一家是造整箭的。
01
真火箭在一级市场
二级市场全是"蹭"
为什么A股买不到真火箭?
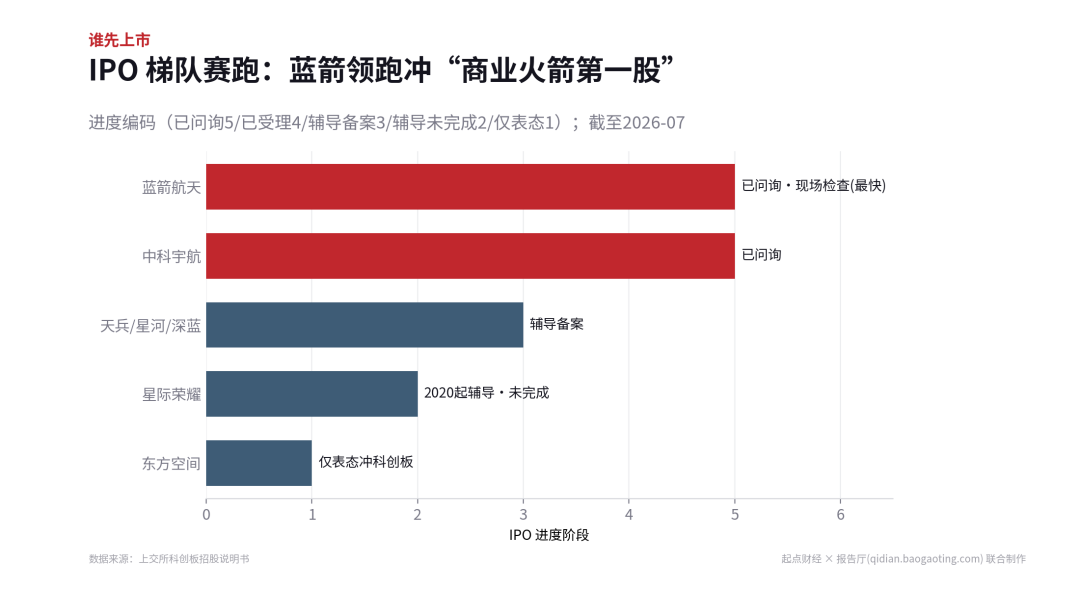
因为真正造整箭的龙头,一家都没上市。
蓝箭航天、天兵科技、星际荣耀、星河动力、中科宇航 (深蓝航天、东方空间)——这5家民营火箭公司被并称为"民营五强"(或七强),目前全部处于pre-IPO阶段。跑得最快的蓝箭航天,2025年12月31日获上交所受理,2026年6月29日恢复"已问询"状态,拟募资75亿元。但招股书写得明明白白:预计要到2029年才能盈利。
蓝箭的财务数据也印证了这条赛道的"烧钱"本质:2025年营收5209.63万元(同比增长11倍),但归母净利润亏损17.11亿元,亏损规模较上年扩大95%。三年累计研发投入23.65亿元。中科宇航紧随其后,2026年3月受理、4月问询,同样还没赚钱。
一级市场的热度是真的。
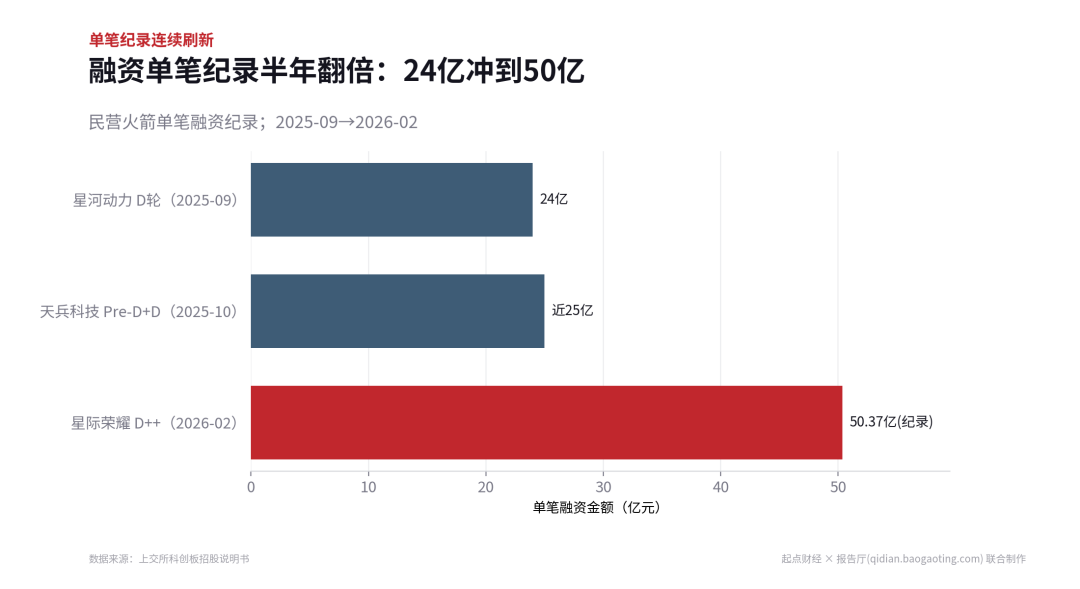
融资纪录像接力棒:星河动力D轮24亿(2025年9月),天兵科技Pre-D+D近25亿(2025年10月),星际荣耀D++轮50.37亿(2026年2月),半年之内单笔纪录从24亿抬到50亿。但掏钱的主体是国家队——国家制造业转型升级基金、国家"两重"工程、地方国资、险资、AMC。散户难以直接参与,你在牌桌外面,只能隔着玻璃看。
02
30天涨200%,
"我不涉及商业航天"
2025年底到2026年初,商业航天是A股最火的主线,没有之一。Wind商业航天主题指数在2025年12月1日至2026年1月12日的一个多月里累计涨幅达89%,诞生了近20只翻倍股。
航天动力(600343)是其中的"龙头"。2025年11月20日到12月31日,股价累计涨幅200.80%,连续30个交易日收盘价格涨幅偏离值累计达到200%,触发严重异常波动。散户看名字——"航天""动力"——以为买到了火箭发动机。
然后公司发了公告。
2026年1月5日,航天动力发布严重异常波动暨风险提示公告,原话是:"公司主营业务不涉及商业航天,亦无商业航天类资产对外投资,仅配合加工火箭发动机零部件,营收占比不足2%,该业务目前尚处于亏损状态。"翻译成人话:我93%以上的收入来自泵及液力传动系统,航天那点活儿不到2%,还在亏钱。
航天动力2025年前三季度营收5.09亿元,同比下降14.19%;净利润-1.09亿元,亏损还在加深。一只亏损的泵业公司,因为名字里带"航天"两个字,被炒出了火箭的估值。
航发动力(600893)也未能幸免。2026年1月8日,有投资者在互动平台追问商业航天布局,董秘一句话按死:"公司不涉及商业卫星发射所用的火箭发动机制造业务。"这家公司造的是航空发动机,不是火箭发动机——一字之差,隔着一个赛道。
类似的"否认三连"还有:航天彩虹(002389),名字带"航天",主业是无人机加薄膜;金风科技(02208.HK),被包装成"火箭+卫星双牌照巨头",实际只是持有蓝箭航天8.3%股权的财务参股,不并表。"双牌照巨头"是营销话术,不是财报事实。
03
市盈率2400倍到6270倍
“击鼓传花”?
中国卫星(600118)截至7月10日收盘,公司最新滚动市盈率为6270倍,市净率13.24倍.
6270倍是什么概念?如果公司保持当前盈利水平不变,投资者要等6270年才能通过利润收回本金。
而在2016年1月12日,中国卫星市盈率为2400倍,其公告中用了"击鼓传花"四个字——“公司基本面未发生重大变化,存在市场情绪过热、非理性炒作风险,公司股票击鼓传花效应明显,交易风险极大,存在股价短期快速回落风险。”
年初商业航天板块就迎来过"降温风暴"
航天环宇类公告则直接摊牌:"预计2025年公司商业航天相关收入占比不足15%。"中科星图也承认,商业航天收入占比仅13.89%,"当前公司股价涨幅与商业航天业务实际业绩支撑不匹配"。
2026年1月13日,中国卫通、合众思壮、航天长峰、航天科技等超20只个股跌停。航天发展更是在严重异常波动期间公告股东减持,涉资近6.3亿元——散户还在冲,大股东已经开始跑了。
04
产业链拆到底
钱赚在哪,谁在蹭概念
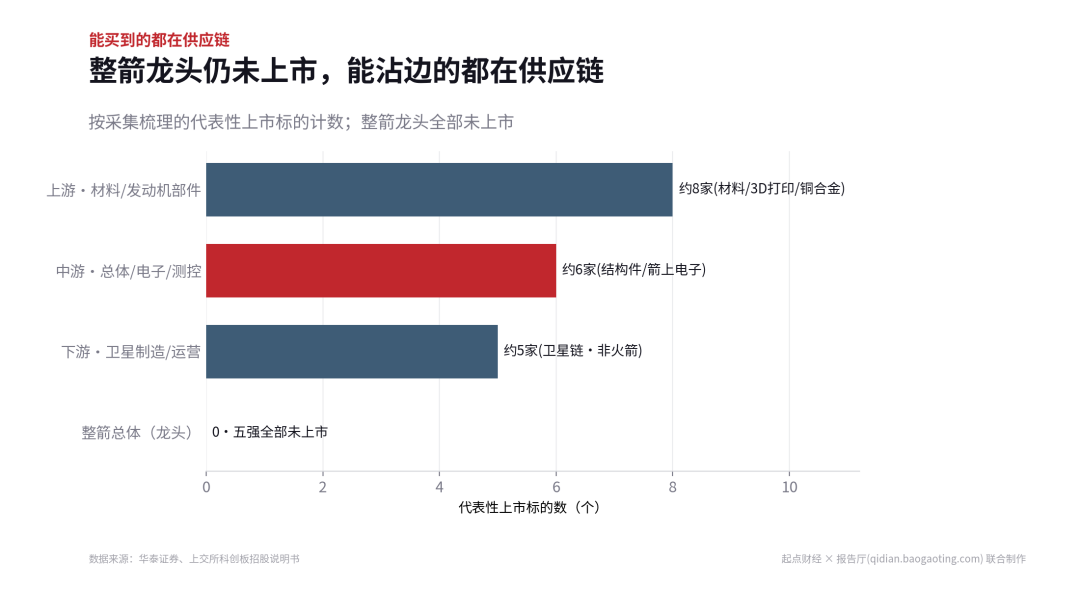
退一步看,就算不买整箭,买供应链行不行?可以,但得擦亮眼。
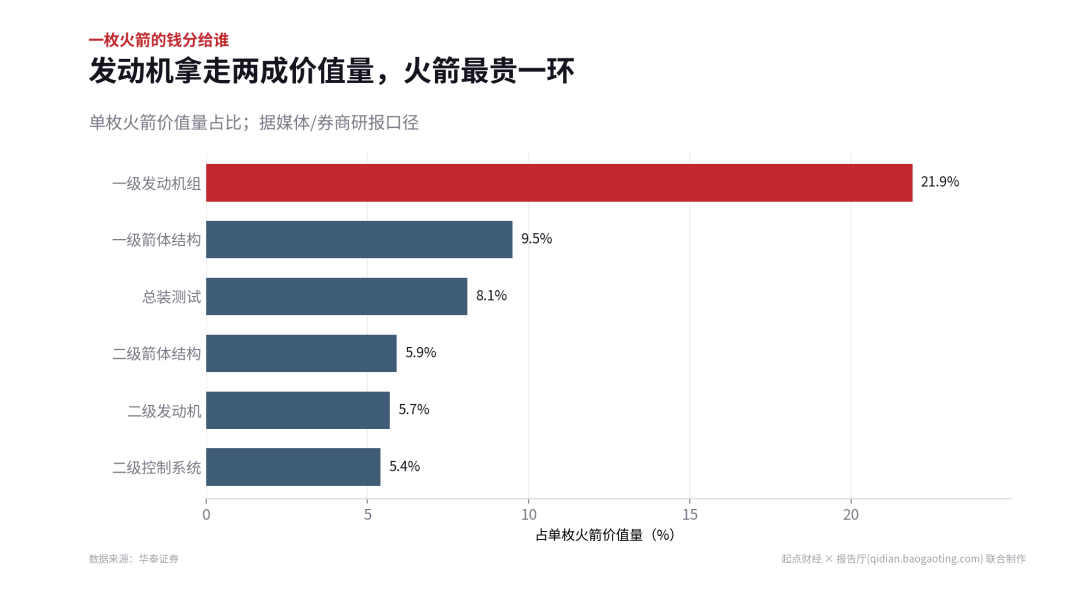
一枚火箭的价值量分布,最厚的不是"聪明活"而是"硬骨头"。
一级发动机组单项占比约21.9%,全场最高;加上一级箭体结构约9.5%,"动力+骨架"两大块合计约占单枚火箭价值量的四成。而听起来最"高精尖"的二级控制系统,占比仅约5.4%。
顺着产业链找,上游材料端有钢研高纳(高温合金)、西部超导(钛材)、光威复材(碳纤维)等。但说实话,这些公司多数是"顺带做火箭"——钢研高纳的主战场是航空发动机,西部超导以军机钛材为主,光威复材主业是军用加风电。它们是好公司,但不是"火箭纯正标的"。
中游造件端,超捷股份做箭体结构件,航天电子做箭上电子,但航天电子体量大、军品为主,商业火箭占比很小。真正站在价值量最厚、技术最难替代那一截的,是斯瑞新材(液氧甲烷发动机推力室铜合金)和铂力特(发动机推力室金属3D打印),这两家算得上"真受益"。
但即便如此,一个无法回避的事实是:几乎所有标的均未在定期报告中单列航天/火箭收入占比。你在自媒体上看到的"某某公司火箭业务占比XX%",多来自自媒体测算,并非财报披露。看不见真占比,就等于在雾里下注。
05
三个问题,问完再买
7月10日的网系回收是真突破,中国火箭回收元年的称号当之无愧。但元年只是第一页,不是大结局。回收是把一级带回来,复用是让它再飞——中国目前的回收后复飞纪录仍是0次,而SpaceX单枚Falcon 9助推器B1067已经复用36次。
赛道是真风口。但风口里最先湿身的,往往不是造火箭的人,而是冲进二级市场买"概念"的人。
三个问题,买之前先问自己:
第一,你买的那只票,商业航天收入占营收多少——是93%的泵,还是不到2%的沾边?
第二,它跟火箭的关系,是并表的主业,还是不并表的8.3%参股?
第三,它现在的价,是订单撑起来的,还是发射试验前的一波情绪撑起来的?
三个问题都答不上来,那你买的就不是火箭,是一个名字。
风口再大,也吹不干接盘的人身上的水。
END
风险提示:本文仅作产业与市场分析,不构成任何投资建议。商业火箭行业整体仍处于烧钱、未盈利阶段。市场有风险,入市需谨慎。
(财经责编:拓荒牛
 )


 晋ICP备17002471号-6