
过去20年城市抢年轻人 现在3.2亿老人成最大蛋糕 谁笑到最后?
过去二十年,中国城市间竞争的核心思路就是争取年轻人落户。一些城市提供户口登记、发放补贴、兴建人才公寓,这些手段几乎被用遍,最终的目标是吸引年轻人买房、交社保,融入当地生活。
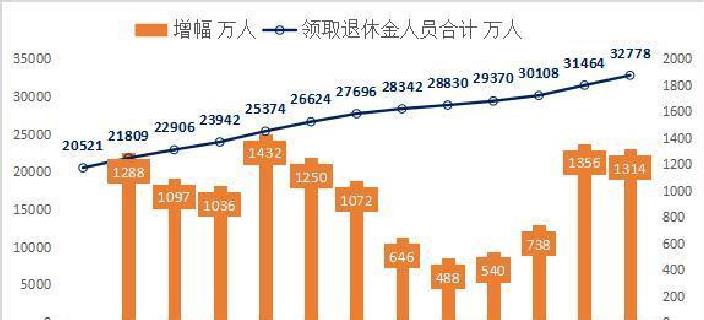
现在的情况有了明显变化。中国老龄化速度加快,截至2025年底,60岁及以上人口已达3.23亿人,占总人口的23%。预计到2035年左右,这一数字将超过4亿人,每四个人中至少有一个是老人。2025年银发经济市场规模已接近10万亿元,预计2035年会达到30万亿元,占国内生产总值的比重接近10%。
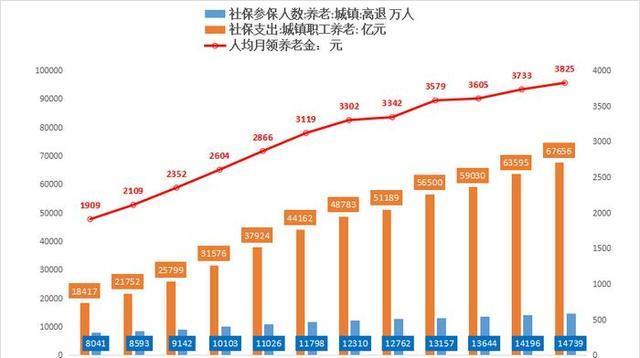
这块市场不是针对少数人的小众选择,而是未来最大的消费增长点。老人群体并不缺钱。企业退休人员每月平均养老金约3350元,机关和事业单位退休人员每月平均养老金约6300元。仅城镇退休职工这一群体,每月发放的养老金总额就超过5000亿元,一年加起来接近7万亿元。这群人有更多空闲时间,也有潜在的健康方面的顾虑,他们的消费倾向比那些背负房贷和长时间工作压力的年轻人要高得多。
老人正在全国范围内流动。他们不像短期游客那样只停留几天,旅居老人往往能住上几个月。这种生活方式会带来持续的住房、餐饮、医疗、康养、文旅以及家政等方面的消费需求。2024年康养旅居市场规模已达到6700亿元,在过去三年里增长了217%,这已成为康养产业增长最快的领域之一。
各地采取的策略各不相同,大致可以分为拼气候、拼医疗和拼生活三种类型。
第一种是拼气候。北方城市在夏季避暑方面做得比较突出。吉林省的力度最大,提出到“十五五”末期银发经济产值要突破5000亿元,从2027年开始连续三年每年安排1亿元专项资金,支持建设百家以上旅居养老机构。黑龙江推出了“避暑胜地清凉龙江”的品牌形象。河北承德则针对京津地区的老人推出景区免票和公交免费等优惠措施。
南方城市在冬季避寒方面优势明显。海南省出台了18条专项措施,开放了旅居老人医保和长期护理保险服务。广西推出了银发旅游专列和购房优惠政策,并在北海实施70岁以上老人全程导诊、慢病不断药等服务。四川攀枝花则多次前往上海、杭州、北京等地开展康养推介活动。
第二种是拼医疗。上海走在了前面,联合江浙皖三地成立了长三角旅居养老联盟,推动服务标准和医疗保障逐步统一。苏州重点发展智慧医疗和康养装备,推出了贴肤式心电仪等产品,形成了上海提供标准和客源、苏州提供技术和产品的协同模式。河北保定探索“北京看病保定康复”的合作模式。
第三种是拼生活。河南开封围绕宋文化、黄河文化和中医养生设计了多条旅居线路,计划与全国上百座城市建立合作机制,互送客源。安徽阜阳探索“康养加民宿加文旅”的融合模式。湖北荆州则联合宜昌、荆门、恩施等城市建立了跨区域合作机制。
这些做法的逻辑都很清楚。用旅居消费来对冲人口外流可能带来的内需不足,同时通过康养产业盘活闲置房源,培育新的税源,并带动乡村就业。吉林省提出“南游三亚北居延吉”的思路,2025年春季房交会上,非本地购房者占比达到74.7%。延吉需要的不是老人短暂路过,而是让他们真正住下来。
市场规模确实很大,但70%的旅居康养项目目前处于亏损状态,20%勉强持平,只有10%能够盈利。季节性是天生的短板,旺季时一床难求,淡季入住率可能不足20%。转化率也是更扎心的指标。数据显示,全国旅居养老有8431.6万人次,但这是“人次”而非“人数”,放在3亿多老年人口中,这类养老服务仍处于起步阶段。
真正的难题在于,老人需要的不是一张床,而是慢病管理、急诊救治以及医保跨省结算这类生活刚需。推广异地医保结算、推动养老机构等级互认、建立跨省康养联盟,这些工作各地都在推进,但短期内很难全面覆盖。
这场竞争的本质是城市竞争逻辑的根本变化,从过去抢生产者变成了现在抢消费者。谁能把老人留下来,谁就能获得持续性的消费流入;谁能把养老服务做成产业,谁就能在老龄化浪潮中找到新的增长点。
海南、云南、吉林、四川等地都在用自己的方式回答同一个问题:凭什么让老人留在我这里。答案各有不同,但方向是一致的。这场围绕“留下”的竞争才刚刚开始。谁能笑到最后,取决于谁能让老人真正住得下过得好。
总的来说,老人这一群体正成为城市间竞争的新焦点。他们带来的消费潜力不容忽视,而如何让这些老人真正融入当地生活,将决定各地在新时代竞争中的胜负。
(财经责编:拓荒牛
 )


 晋ICP备17002471号-6