
中国商业航天要爆发了?
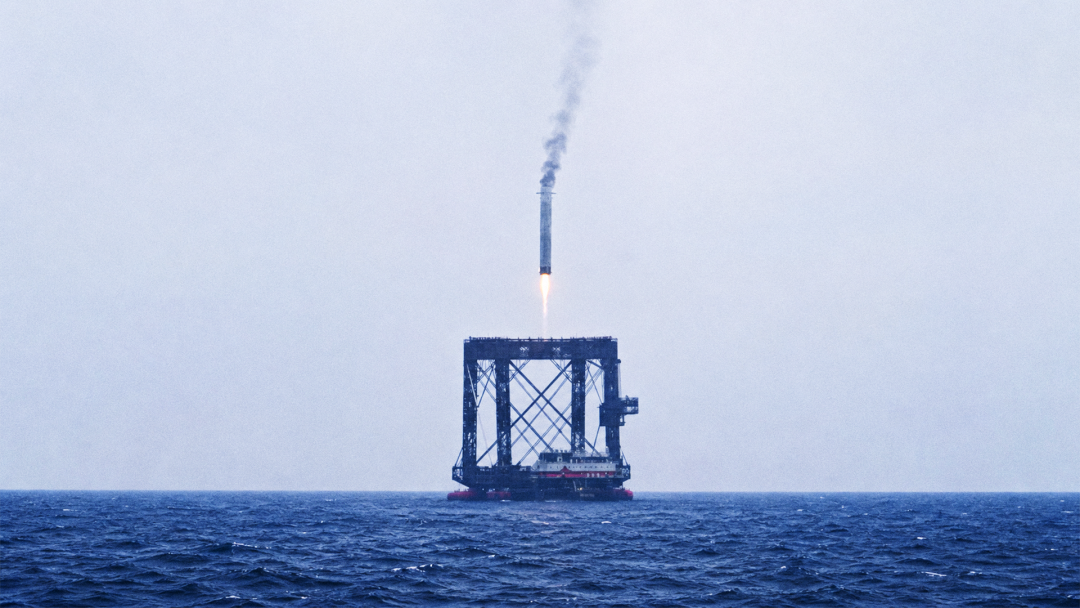
7月10日,长征十号乙成功完成全球首次海上网系回收。
与此同时,蓝箭航天正在冲刺科创板IPO,拟募资55亿元,目标是把中国民营火箭的发射成本,降到每公斤1万美元以下。
国家队率先“入网”,民营队也在路上,中国商业航天真的要爆发了吗?
谁会成为中国版的SpaceX?
长十乙的成功回收,具有显著的里程碑意义——
因为它是长征系列首次明确以“商业发射”为核心定位的型号。
2025年国内商业航天发射量同比大增三分之二,但与美国仍有差距——
SpaceX单年完成超百次发射,是我们的两倍以上。
但国内“国家队+民营队”的双线格局正在追赶,尤其是在民营赛道。
2026年被称为中国商业航天“可回收元年”,包括蓝箭朱雀三号、天兵天龙三号等在内,至少有5款民营液体火箭计划年内首飞。
在这些民营企业中,蓝箭航天算是头部企业,成立于2015年。
它的朱雀二号是国内首款成功入轨的液氧甲烷火箭,朱雀三号则是不锈钢箭体、可重复使用的中大型火箭。
天兵科技的天龙三号则走了一条更激进的路,无论是起飞推力还是运力,都直接对标SpaceX的猎鹰9号,计划在今年进行首飞。
除此之外,还有多家企业也在聚焦液体可回收路线。
但不可否认的是,中国的民营火箭公司,也正在经历一个残酷的筛选期。
首先是钱。
火箭研制是一个烧钱的游戏,一枚中大型液体火箭的研制成本可高达30亿,而可回收技术的投入还要更多。
头部企业虽已累计融资数十亿,但对于动辄需要百亿级投入的商业航天来说,这些钱远远不够。
其次是时间和技术。
火箭研制周期往往长达8年,同时可回收火箭对相关前沿技术的要求极高,每一个环节都是硬骨头,时间窗口正在收窄。
长十乙的成功,对民营队既是压力,也是机会。
压力在于:国家队已经率先完成了回收,如果长十乙在2026年底前成功实现复用飞行,它将成为中国唯一一枚“能回收且能复用”的火箭。
民营队的“着陆腿”方案虽然在技术路线上更成熟,但在工程实践中还没走通。
机会在于:中国的商业航天市场足够大,容得下多条技术路线并存。
国家队与民营队在排期、价格、客户定位上存在差异。
民营企业在市场化运营、响应速度、成本控制上具备优势。
而商业航天的终局,不是谁率先回收谁就能赢,主要还是看谁能把发射成本降到最低。
SpaceX的猎鹰9号把发射报价从6000万美元打到了3000万美元以下,星舰的目标是把成本降到每公斤100美元以下。
中国的火箭公司,无论是谁,最终都要面对同一个问题——火箭到底能便宜到什么程度?
长十乙复用的单位成本目前尚未公开。但参考SpaceX的经验,火箭回收可以降低至少70%的发射成本。
民营队的目标更激进。
蓝箭航天在招股书中提到,朱雀三号的目标是把发射成本降到每公斤1万美元以下。这个价位远低过国际市场平均价格。
2026年,中国商业航天正在从“能不能打”走向“能不能便宜地打”。
长十乙是国家队的技术的先声。
但决定行业未来格局的,是民营队能否突破回收技术,能否压低足够的成本,能否获得资本的支持。
中国商业航天的两条赛道——国家队的大推力、高可靠性,和民营队的低成本、快迭代——最终是会合并成一条主路,还是会长期并行?
这个问题的答案,可能比任何一次火箭回收都更重要。
(财经责编:拓荒牛
 )
标签:中国商业航天要爆发了?
2026年07月17日 01:10[查看原文]


 晋ICP备17002471号-6