
谷歌财报终于公布了。一个好消息,一个坏消息。
好消息是,资本支出继续上调,AI牛市最重要的底层支撑还在。
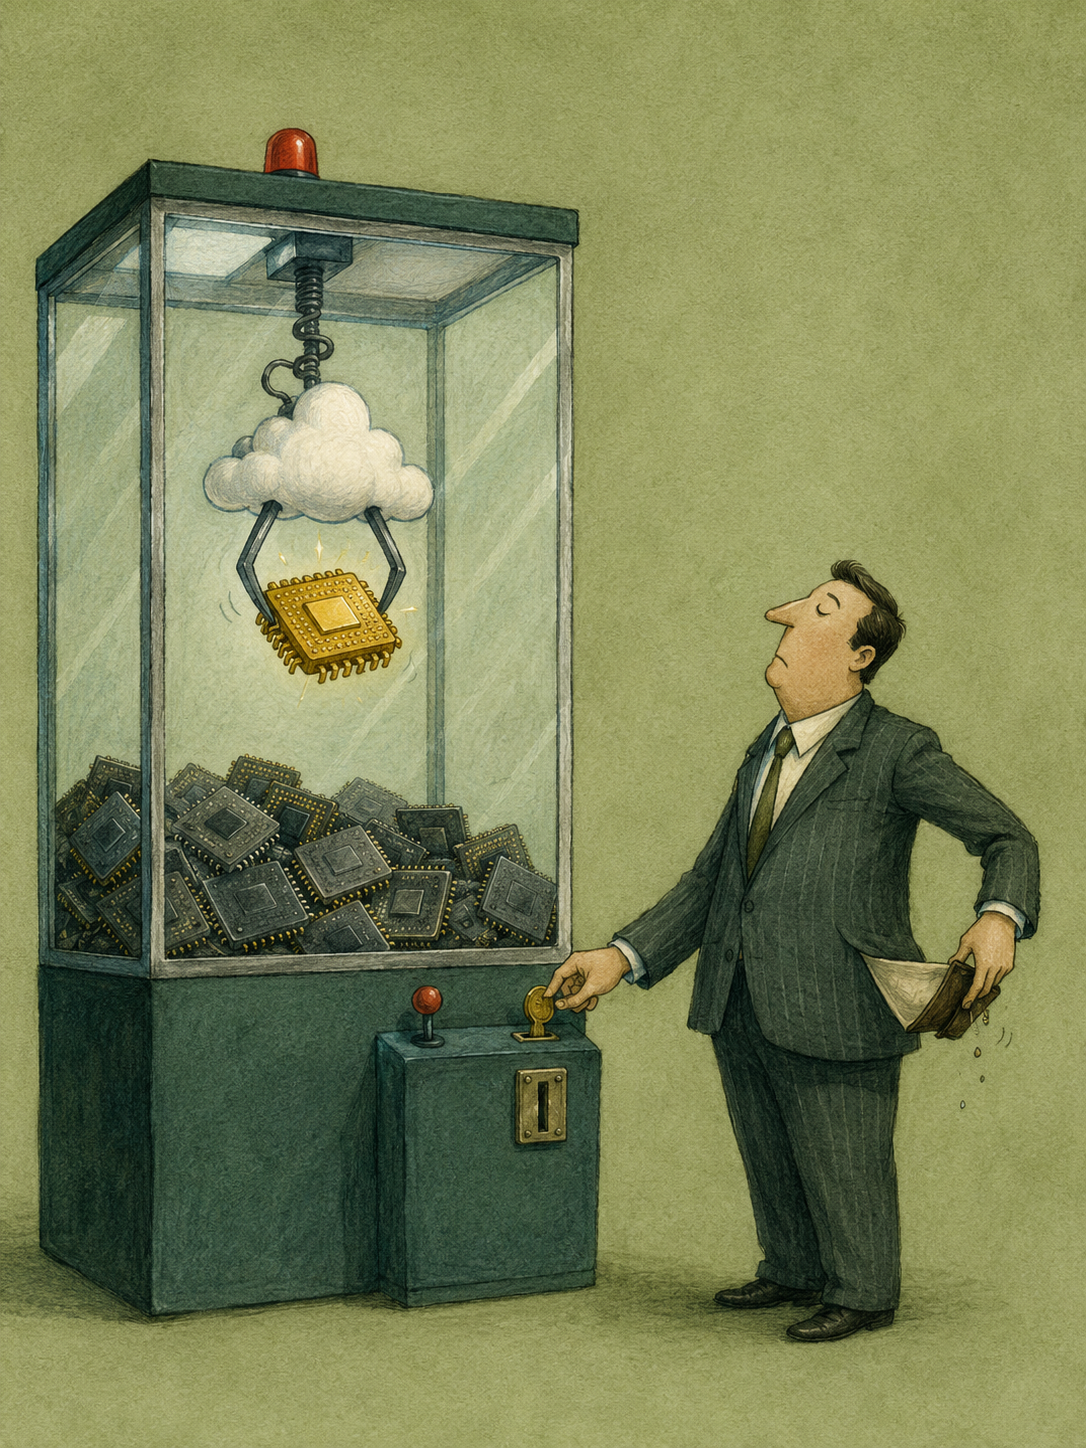
坏消息是,谷歌赚的钱,已经快跟不上谷歌花钱的速度了。
二季度云业务收入达到247.68亿美元,同比增长82%,略微低于市场预期的85%增长,但也有一个说法是远高于市场此前大约64%的预期。
我是更加倾向于85%这个预期,毕竟AI硬件今年涨了这么多,总不能谷歌云计算业务增速还这么低的预期吧。
总收入1198亿美元,同比增长24%,同样超过市场预期,真正的问题出在利润质量和现金流。
调整后每股收益约2.85美元,略低于市场预期的2.89美元;更扎眼的是,自由现金流直接变成负58.55亿美元。
这是Alphabet上市以来第一次出现季度自由现金流为负。与此同时,公司又把2026年资本支出指引从1800亿至1900亿美元,上调到1950亿至2050亿美元。
这份财报看起来很强,但市场却不愿意买单。
财报前,我们给出了四种结果预测:
第一,云计算增速超预期,资本支出不及预期,巨头涨,芯片跌。
第二,云计算增速不及预期,资本支出不及预期,全面崩盘。
第三,云计算增速不及预期,资本支出超出预期,巨头跌,芯片涨。
第四,云计算增速超预期,资本支出超出预期,全面暴涨。
开出来的结果是第三个,云计算增速略微不及预期,利润增速低于预期,自由现金流转负,但资本支出继续上调。
最终也是:巨头跌,芯片涨。
这也是目前AI交易最麻烦的地方:云收入越强,证明算力需求越真实;资本支出越高,又意味着云巨头的现金流压力越大。
不过,盘后芯片的表现似乎也没有想象中那么强。
按道理说,谷歌把全年资本支出中枢再提高150亿美元,并且明确表示2027年还会“显著增长”,这应该是硬件产业链的大礼包。服务器、光模块、交换机、存储、液冷、电力设备,理论上都应该欢呼。
实际情况却是,硬件板块没有出现与利好规模相匹配的普涨。
问题可能就在于,资本支出的名义增长,不等于实际算力建设量同步增长。
今年服务器、存储、网络设备、电力和数据中心建设成本都在涨。业内估算,部分巨头新增资本支出中,有20%至30%可能只是被存储、供电、人工和设备价格上涨吃掉了。
也就是说,同样花2000亿美元,明年能买到的GPU、服务器和实际算力,未必比今年多多少。
所以不能简单理解成:谷歌多花150亿美元,硬件公司就能多拿150亿美元的增量订单。
这部分钱,很可能只是支付了更贵的HBM、更贵的服务器、更贵的电力设备和更贵的数据中心。
如果粗略给成本上涨打一个折扣,谷歌真正对应新增算力的资本支出,可能远没有1950亿至2050亿美元这个名义数字那么夸张。
说得直接一点,谷歌正在被整个AI硬件产业链吸血。
云计算收入确实在暴涨,但建设同样规模算力所需要的钱,涨得更快。
这次财报,我是赌输了。
我下注的是“巨头涨,芯片跌”,最后走出来的却是“巨头跌,芯片结构性上涨”。
但大家也要小心,盘后芯片涨幅整体低于我原来的预期。
如此级别的资本支出上调,如果市场还处在纯粹交易AI总量扩张的阶段,SMH至少应该给出更明确的正反馈,NVDA也不应该表现得这么犹豫。
市场的反应说明,投资者已经不再满足于看到一个不断变大的Capex数字。
大家开始追问第二个问题:这笔钱,到底花给谁了?
如果支出增加主要来自存储涨价,那么真正受益的可能是存储和部分高附加值设备,未必是全部GPU、服务器和光模块公司。
如果支出增加来自数据中心供电成本,那么受益的可能是变压器、燃气轮机、配电设备、液冷和公用事业。
如果支出增加来自设备交付提前,那么订单受益的时间窗口可能集中在少数供应商,而不是整个产业链平均分配。
所以,芯片硬件接下来一定会结构性分化。
前两年做AI硬件很简单,看到资本开支上涨,买一篮子芯片就行。
现在不行了,以后要看的不是Capex涨没涨,而是Capex里面服务器占多少、网络占多少、存储占多少、建筑和电力占多少,又有多少只是价格上涨,并没有对应实际出货量增长。
对于明年的资本支出,买方预期其实很高。
市场里已经有人按照3000亿至4000亿美元去推演谷歌2027年的投入。管理层这次继续使用“显著增长”这个说法,没有给出具体数字,基本符合预期。Alphabet同时强调,目前算力需求依然超过供给,2027年仍将继续提高资本投入。
所以从总量上讲,AI资本开支并没有见顶,但总量不见顶,不代表所有硬件公司都能继续享受估值扩张。
对微软、亚马逊和Meta来说,谷歌财报等于提前提高了考试难度。
投资者会更加关注它们的自由现金流、折旧压力、资本回报率和2027年支出指引。如果Alphabet正式开盘后仍然无法收复跌幅,就说明市场的交易标准已经发生变化:从奖励AI投入,转向考核AI回报。
还有一个利空,其实一直被市场低估,那就是流动性。
谷歌这半年不仅没有给二级市场注入流动性,反而在持续从市场抽取流动性。
截至一季度末,Alphabet仍有约695亿美元回购额度。但二季度一美元股票都没有回购,上半年累计回购金额也是零。
去年同期呢?2025年二季度回购约132.38亿美元,上半年累计回购约283.06亿美元。
一年时间,谷歌从市场上最稳定的股票买家之一,变成了股票发行方。
截至2025年底,Alphabet长期债务约465.47亿美元。
到2026年6月底,已经升至981.65亿美元,半年增加约516亿美元。
公司上半年通过发债获得的净资金达到562.26亿美元,同时在6月通过普通股和强制可转换优先股融资,获得约496亿美元净资金。
公司的资金分配模式,已经发生了非常明显的变化:
以前是用自由现金流回购股票。现在是通过债务市场和股权市场,为AI扩张补充资本。
以前谷歌每年回购数百亿美元,相当于持续减少市场上的股票供应。
现在不但停止回购,还发行普通股和强制可转换优先股,并准备启动规模最高400亿美元的ATM发行计划。
这对股价的影响具有两面性。
一方面,云业务82%的增长证明,投入确实在产生收入,AI需求也没有崩。
另一方面,债务翻倍、股权融资、回购暂停,也意味着普通股股东短期失去了回购托底,还要承担更高的利息支出和潜在稀释。
Alphabet二季度利息支出已经升至12.78亿美元,去年同期只有2.61亿美元,增长接近四倍。
以前谷歌的逻辑是:我一边增长,一边回购。
现在变成了:我一边增长,一边借钱、发股、烧现金。
这两个公司的估值模型,肯定不能完全一样。
Tesla的财报,也在重复类似的问题。
二季度Tesla收入约282.4亿美元,同比增长26%;调整后每股收益约0.33美元,明显低于市场预期;自由现金流约为负11亿美元,资本支出达到58亿美元。
车辆交付量约48万辆,同比增长25%,证明需求没有崩溃。
但Tesla的资本开支同比翻倍,经营费用同比增长47%,公司计划2026年在AI、Robotaxi和Optimus等方向投入超过250亿美元。
Tesla当前面对的矛盾很简单。
汽车业务开始恢复,但利润率不足以覆盖全部AI投入。
Robotaxi和Optimus长期空间很大,但商业化节奏仍然不确定。
资本开支持续上升,可能进一步压低自由现金流。
股价估值又已经提前计入了相当一部分机器人和自动驾驶价值。
这与谷歌的问题本质上是一样的:
AI需求是真的,AI投入也是真的,但现金流压力同样是真的。
GOOG的这份财报,确实否定了“Capex马上见顶”的空头假设。
谷歌不但没有削减支出,反而继续加码,并且明确表示2027年还会显著增长。
但另一个问题也出现了。
谷歌已经是几大科技巨头里,基本面最强、现金流能力最稳定的公司之一。现在连谷歌单季度自由现金流都干成负数了,接下来的Meta、Amazon和Microsoft,市场一定会提高对资本开支效率的要求。
它们未必真的削减资本支出,但至少必须给出更清楚的回报路径。
钱花在哪里?新增算力什么时候上线?云收入能增长多少?AI产品能贡献多少利润?
如果答案不够好,单纯上调Capex,可能不再是利好,反而会成为砸盘理由。
昨天华尔街还提前放出了两个消息,对冲谷歌财报可能带来的风险。
一个是OpenAI把截至2030年的算力支出规划,从大约6000亿美元上调到7500亿美元。
另一个是AMD宣布最多投资Anthropic 50亿美元,同时Anthropic计划采购最高两吉瓦的AMD MI450算力系统,潜在订单达到数百亿美元。
这两个消息,都有明显的闭环交易色彩。
尤其是AMD和Anthropic。
AMD给Anthropic投资,Anthropic再拿钱采购AMD服务器。投资又与设备部署里程碑挂钩,本质上属于芯片公司给客户提供资金支持,再用客户订单证明需求。
OpenAI的7500亿美元也一样。需要注意,这是截至2030年的算力支出规划,不是OpenAI现在已经准备好的现金。
规划当然可以很大,真正的问题是资金从哪里来。
股权融资、债务融资、云厂商授信、供应商融资、政府支持,最后总要有人出钱。
但市场暂时不管这么多。
这两个消息一度把NVDA和AMD明显拉升,纳指也被AI订单叙事重新托住。
我反而觉得,现在的平静之下,科技股蕴含着更大的风险。
因为市场正在用越来越复杂的融资结构,维持越来越庞大的AI资本开支。
云厂商发债、发股建数据中心,芯片公司投资AI创业公司,AI创业公司再采购芯片,数据中心公司拿订单继续融资。
每一环都能制造收入,每一环也都在增加杠杆和资金需求。
只要流动性充足,这个闭环可以继续转。
一旦资金成本上升,或者某个环节的收入兑现速度低于预期,压力就会顺着产业链向上传导。
我现在只有巨头和投行。
接下来两周,我会把巨头仓位也减一减,专注做投行、公用事业和必需消费。
这个财报季,我准备坚定不移地避险。
昨天我和一个大佬聊天,他的观点挺有意思。
为什么大家进入7月之后,基本赚钱都很难?
因为全球资本市场开始缺钱了,现在是一个存量市场的博弈。
市场已经没有办法让所有板块一起上涨。
以前流动性充足的时候,芯片涨、巨头涨、软件涨、金融涨,大家都能赚钱。
现在不一样,一边是科技巨头疯狂发债、发股,为AI资本开支融资;另一边是油价、利率和通胀预期重新抬头,资金成本并没有真正下来。
能进入股票市场的钱变少了,需要融资的公司却变多了。
存量博弈的市场,大家没有办法一起赚钱,只能大鱼吃小鱼。
你赚的钱,很可能就是别人止损出来的钱。
按我跟踪的核心样本看,二季度芯片一度暴涨接近90%,巨头却明显回撤。
进入7月后,巨头反弹,芯片又出现大幅下跌。
资金没有离开科技股,只是在科技股内部来回搬家。
今天卖芯片买巨头,明天卖巨头买存储,后天再卖存储买公用事业。
这就是存量博弈最典型的特征:指数看起来没有崩,个股却轮流遭遇股灾。
接下来的财报季,这种资金博弈应该会更加凶猛。
从盘后走势看,市场又一次走出了巨头和芯片的零和博弈。
但芯片也不是普涨,这说明芯片板块内部,很可能马上也会出现零和博弈。
以前是巨头和芯片抢钱。
接下来可能是存储和GPU抢钱,GPU和ASIC抢钱,服务器和光模块抢钱,硬件和电力设备抢钱。
重仓AI硬件的朋友,今晚一定要关注盘面变化。
尤其注意哪些芯片硬件在上涨,哪些公司面对谷歌上调资本支出却仍然下跌。
涨幅比较多的,大概率是真正受益者。
利好出来还不涨,甚至下跌的,说明资金已经不认可它能拿到订单,或者估值早就把订单兑现完了。
谷歌实际能新增多少算力,可能低于名义资本支出的增幅。支出增加中相当一部分被存储、电力和建设成本上涨吃掉,自然会出现有人受益、有人不受益。
所以这次不能闭着眼睛买整个AI硬件板块。
要沿着资本开支的真实流向,一家公司一家公司拆。
这个财报季,我就不参与了。
无论预测对错,交易上都是避险防御。
我会继续专注自己买的大投行,顺便配置一些公用事业、必需消费品和医疗保健等传统防御板块。
AI牛市并没有结束,但AI牛市却要开始加速结构性分化了。
一切其他操作,等8月5日之后再说。
我现在要准备进入假期休假模式了。
(财经责编:拓荒牛
 )


 晋ICP备17002471号-6