
17万家店火爆,60%加盟半年亏,钱到底被谁赚走?
2026年中式炸鸡在餐饮小吃领域表现突出,短视频平台上的探店内容和招商加盟广告铺天盖地,整个市场规模和门店数量都快速增加。数据显示,2026年全国中式炸鸡市场预计达到300亿,这个数字显示了行业的发展潜力。
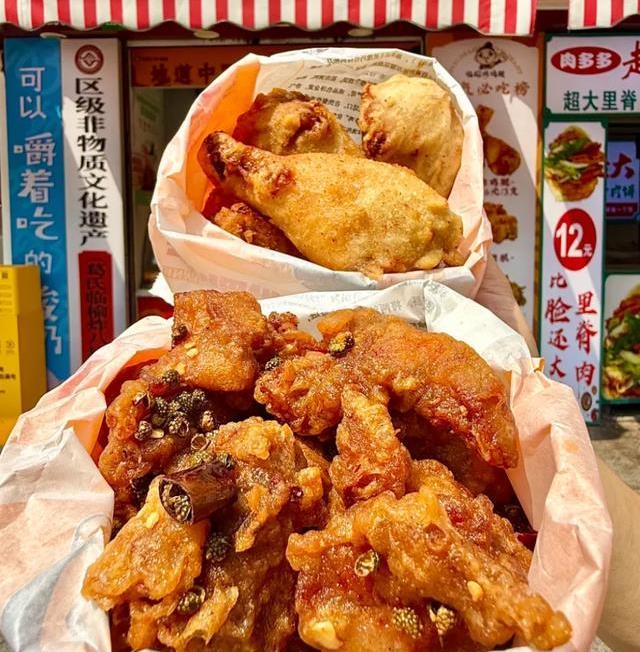
炸鸡这种品类在短短几年内就吸引了大批创业者,主要是因为它符合大众创业的基本需求。相比其他西式或韩式炸鸡,中式炸鸡更贴近国内消费者的偏好,腐乳、五香、椒麻和蒜香这些本土风味被深入挖掘,没有任何口味上的教育成本。门店采用档口轻量化方式,开业不需要大堂空间,街边小店或社区档口就能满足,装修和租金的初期投入远低于正餐店。
国内禽肉供应链经过多年优化已经非常成熟,头部企业提供的标准冷冻半成品稳定,腌制和炸制流程高度标准化,一个人就能上手完成基本出餐,这大大降低了技术门槛。低投入、易上手和高频刚需的特点,让没有餐饮背景的人也能轻松加入,让品牌招商加盟的需求量大幅上升。
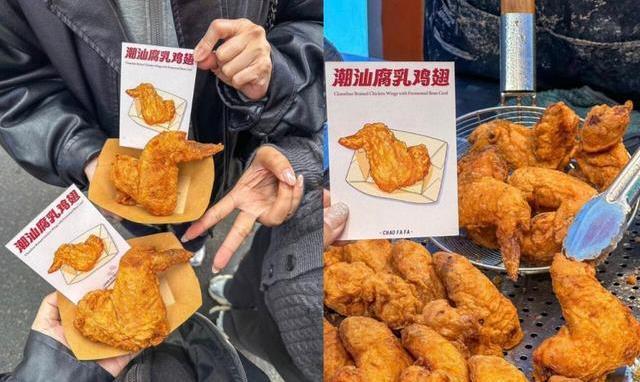
行业数据显示,全国炸鸡门店数量突破17万家,但60%的新晋加盟商在运营半年内就出现经营亏损的情况。门店数量的增长掩盖不了赛道内部的激烈淘汰机制,中式炸鸡行业长期呈现高增长和高淘汰的双重特征。新兴品牌平均存活周期不超过24个月,2024年全国中式炸鸡门店新增两千多家,同时许多中小品牌闭店数量也在增加,新开和闭店形成双向循环,整个行业不断进行洗牌。
行业连锁化程度和集中度都较低,这种分散的市场格局让大多数中小品牌缺乏成熟供应链、标准运营体系和全方位督导支持,只能靠低加盟费快速吸纳创业者,却无法提供持续盈利保障。快招品牌在赛道中占据突出位置。
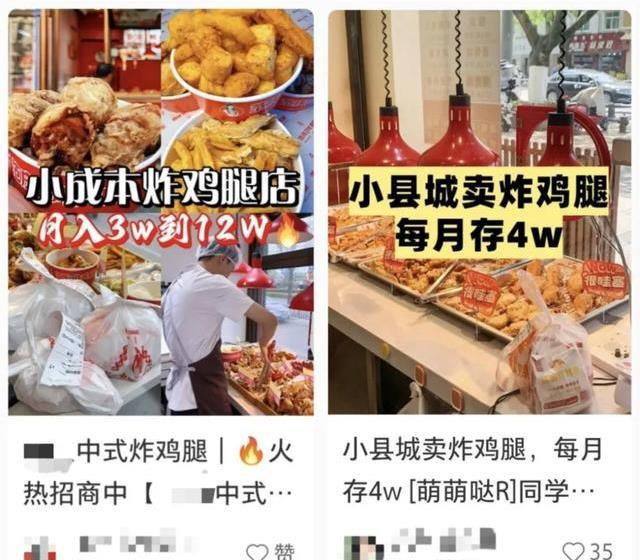
这些公司没有成熟的单店盈利模式,也没有自己的供应链和标准运营督导体系,一般用标准化引流话术包装自己,把自己打造成成熟连锁、网红潜力品牌或地方扶持创业项目。签约前招商团队会给出高收益承诺,比如六个月回本、日均流水过万或毛利七成以上,这些话术被当作通用宣传语,但隐瞒了房租、人工、外卖扣点和物料加价等隐形费用,夸大创业收益预期,从而降低创业者风险判断能力。
等到创业者缴纳数万元到十几万元加盟费后,品牌提供的配套服务却大打折扣。门店选址只给地图上的简单推荐,产品培训只有半天基础炸制教学,开业运营扶持只有一张通用海报,所有配套服务市场成本加起来都不足加盟费的十分之一。门店正式营业后,总部就失去联系,督导、线上运营和营销活动扶持全部不存在。
头部品牌虎头炸·潮汕南乳炸鸡同样暴露了扩张危机。该品牌成立仅三年就拥有370家门店,但2025年6月官方公告显示,停止东北三省、内蒙古、甘肃、青海、新疆、西藏和海南等地的加盟授权。品牌在铺设全国市场时,无法给每个加盟商提供统一标准运营管理和供应链配送以及品牌赋能支持。
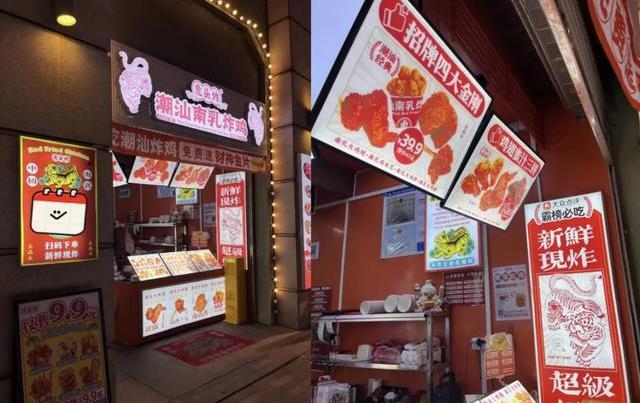
品牌扩张战略试错造成的全部损失,基本上由提前签约入局外地市场的加盟商承担。大量加盟商投入几十万开店后,总部供应链成本过高、线下督导缺位,门店客流量一直低迷,最后不得不关店,前期所有创业投入都收不回来,成为品牌全国拓展过程中的代价承担者。
加盟商普遍面临多重经营困境,不管是快招小众品牌还是有一定规模的头部连锁,都会受到成本压力,亏损有共性的底层原因。总部物料定价过高,压低毛利率,物料差价成为总部稳定收入来源,却成了加盟商最大成本负担。线上外卖渠道蚕食微薄利润,炸鸡品类线上订单比例大,但加上打包材料、平台推广费用和平台抽成后,实际净利润很少,门店很依赖外卖却很难通过外卖盈利。
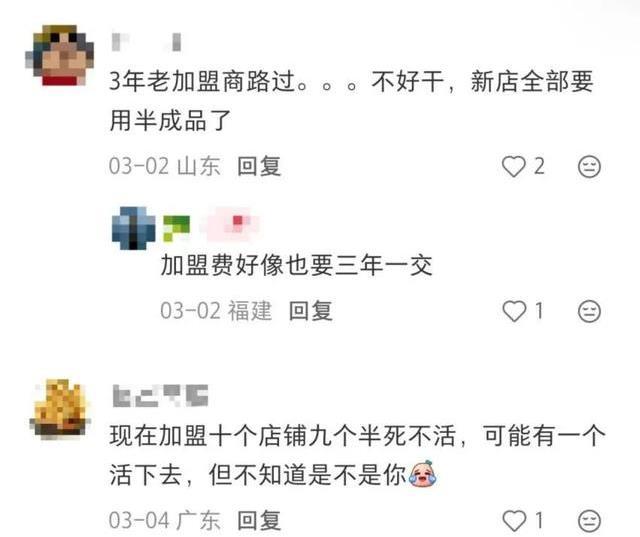
大部分连锁品牌督导人员配备不足,一个督导要管理几十家跨城市门店,每月下店巡查次数少于一次,选址评估、开业帮扶、节日营销和后厨品控全部由加盟商自己摸索。
中式炸鸡赛道已经由早期品类红利驱动转为品牌力、供应链和运营效率等多方面能力的竞争。产品创新能力不足、粗放式开店模式导致很多门店不断缩减。四五线城市和县域乡镇门店的比例不断攀升,下沉市场创业门槛较低,创业者信息差较大,正是快招品牌和激进扩张的头部品牌收割加盟商的主要战场。县城市场客流量较小,同质化门店多,消费单价低,容错率低,一旦缺少品牌扶持,加盟商半年内亏本关门的概率大大增加。
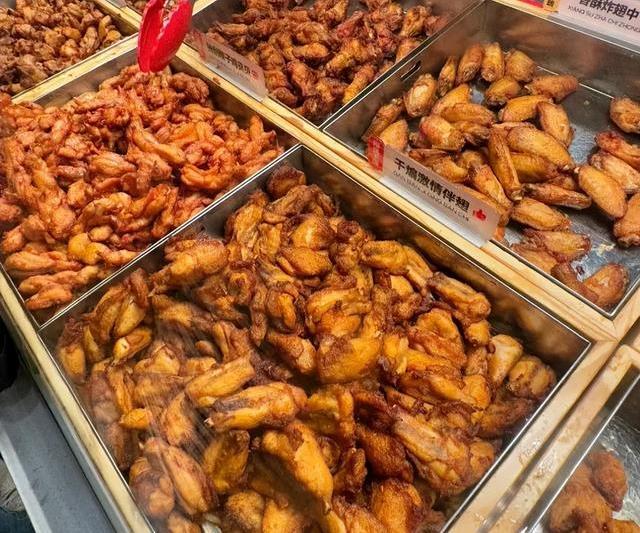
中式炸鸡赛道的问题不在规模小,而在很多品牌把做大当成做强,把收加盟费当成做品牌。当品牌方通过加盟费和物料差价获利,而留给加盟商的是每月亏损的经营状况时,这个行业的兴盛就是虚幻的。中餐炸鸡行业缺少的不是快餐连锁品牌,而是可以深入研发供应链、专注打磨单店模式的品牌。只有这样,中式炸鸡的百亿赛道才会成为加盟商真正的创业机会,而不是一个陷阱。
(财经责编:拓荒牛
 )


 晋ICP备17002471号-6