
毛利率近90%,苏州芯片“小巨人”要去IPO了
2026年7月23日,迅芯微电子(苏州)股份有限公司在江苏证监局办理辅导备案登记,拟在北京证券交易所上市,辅导券商为华泰联合证券。
这距离其新三板挂牌申请被受理(5月29日)仅过去不到两个月。
在北交所IPO辅导备案企业中,这一节奏较为紧凑——从新三板材料受理到启动IPO辅导间隔不足两个月,在同期的半导体企业中并不多见。
迅芯微是一家国家级专精特新重点“小巨人”企业,专注于高端信号链模拟芯片,其2023年量产的50GSPS超高速数据转换芯片曾刷新国内同类产品速率纪录。
IPO辅导备案:
从新三板到北交所的紧凑路径
迅芯微于2026年7月23日正式启动上市辅导,辅导机构为华泰联合证券,参与辅导工作的证券服务机构还包括国浩律师(南京)事务所及立信会计师事务所。
辅导备案报告已向江苏证监局提交,公司拟向不特定合格投资者公开发行股票并在北京证券交易所上市。
此次启动IPO辅导之前,迅芯微刚刚完成了新三板挂牌的申报工作。
2026年5月29日,公司披露公开转让说明书,新三板挂牌材料被正式受理,拟于新三板创新层挂牌,挂牌股份总量为47,307,692股,主办券商同为华泰联合。
从新三板材料受理到启动IPO辅导,前后不到两个月。
在北交所的上市路径中,企业通常需先在新三板挂牌满12个月方可申报北交所——迅芯微选择先申报新三板创新层挂牌、再启动IPO辅导,是这条路径上的标准操作,但其从挂牌受理到辅导备案的衔接速度在同业中较为少见。
迅芯微设立于2013年8月28日,注册地位于苏州工业园区。公司自成立以来共完成6轮融资。
2021年完成超亿元B轮融资,由毅达资本领投,深创投、湖杉资本等多家机构跟投。
2023年完成超亿元B+轮融资,投资方包括新微资本、金浦新潮、优利德等。
2024年1月完成超亿元C轮融资,由中国移动旗下北京中移数字新经济产业基金独家投资。
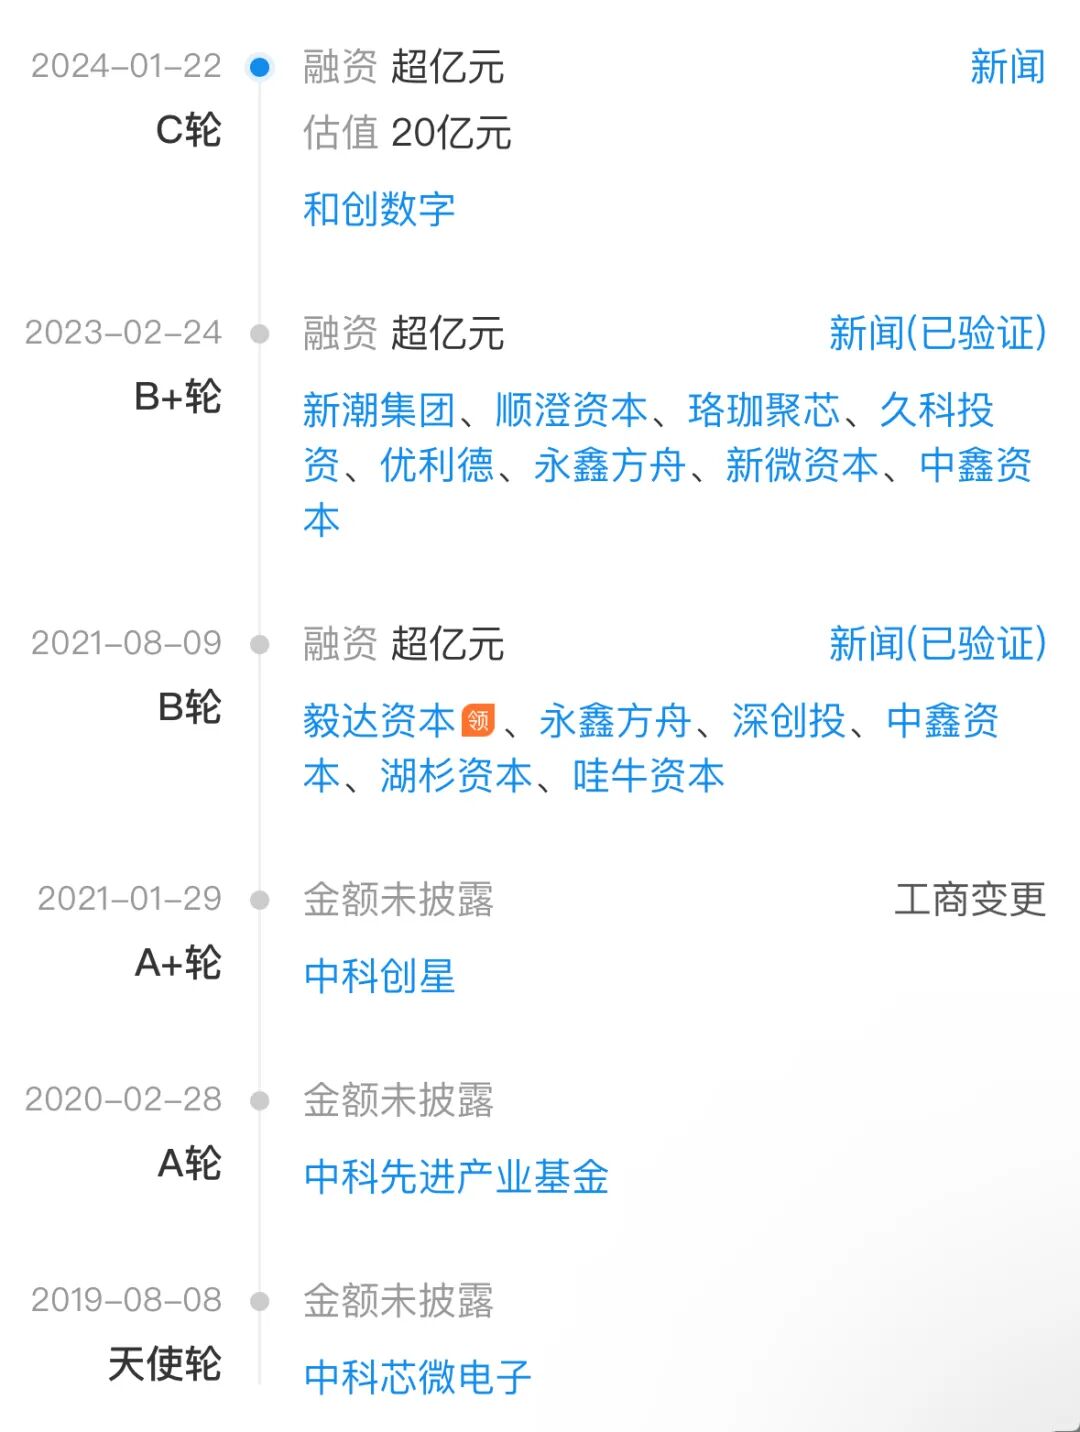
C轮“独家投资”在芯片设计公司中并不常见,中移基金的独家重仓在一定程度上反映了迅芯微在通信基础设施领域的产业战略价值。
和创数字(北京中移数字新经济产业基金的管理机构)由中移资本、国调二期及其他市场化机构共同设立。
创始人武锦1978年出生,本科毕业于武汉大学物理学院,后保送至中国科学院高能物理所攻读核技术专业,硕士期间转向微波电磁场研究,毕业后进入中国科学院微电子研究所任助理研究员,后在中国科学院大学取得博士学位。
2013年,35岁的武锦创办迅芯微。她长期从事超高速数模混合电路、微波毫米波测试技术等方面的研究和产业化工作,先后承担国家和地方相关项目20多项,申请国家发明专利近30项。
股权结构方面,迅芯微无控股股东。武锦直接持有公司约29.55%股份,并通过瑞芯众微控制公司约9.20%股份,合计控制约38.74%股份的表决权,为公司实际控制人。
北京中移持股4.8780%,湖杉创投持股2.8365%。
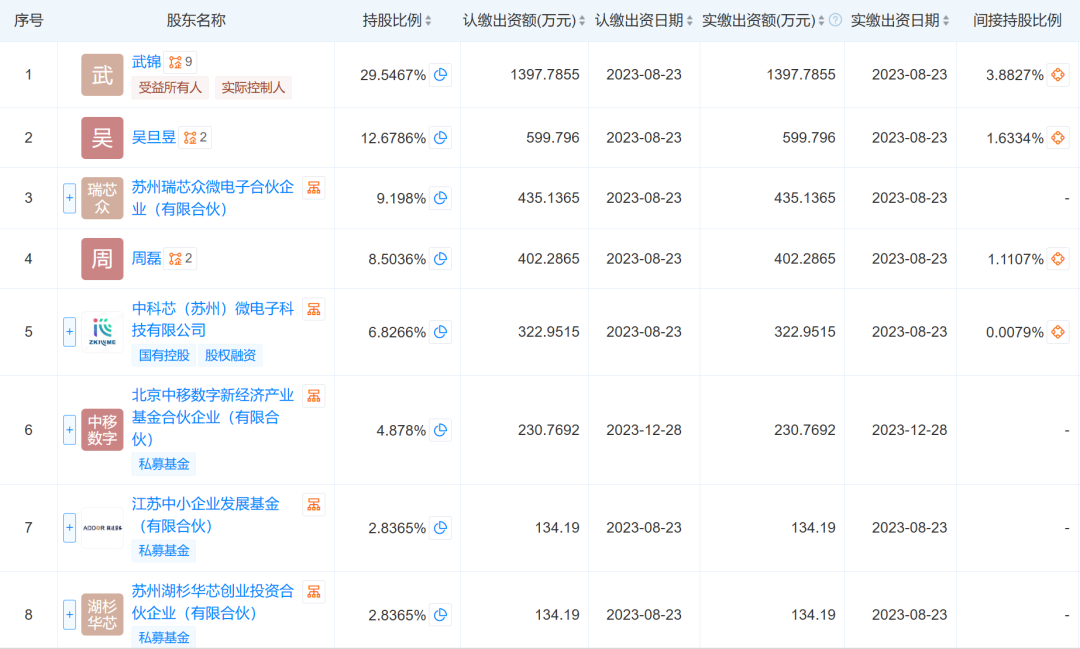
2024年10月,江苏创投将其持有的61.06万股转让给聚芯启璞、28.4万股转让给优利德,转让价格参考上一轮增资价格给予一定折扣,经股东协商最终确定公司估值为17亿元。
迅芯微此前并无公开披露的A股上市申请记录,此次是其首次正式启动IPO进程。
技术产品与财务状况:
超高速ADC赛道上的“小巨人”
迅芯微专注于高端信号链产品的自主研发,核心产品覆盖模数/数模转换器(ADC/DAC)、时钟信号调理芯片、射频收发器及系统解决方案等。
公司已形成宽频带低延迟、高速高精度、高精度、时钟链四大系列产品,产品种类超过80项。
ADC/DAC芯片被业界称为模拟芯片“皇冠上的明珠”,技术壁垒极高。
迅芯微的模数转换产品ADC覆盖100Msps至50Gsps采样率、6至14bit分辨率,带宽大于3GHz;数模转换产品DAC覆盖1Gsps至40Gsps转换率、6至16bit分辨率,带宽大于1.5GHz。
公司所有芯片均为自主研发,拥有独立自主知识产权,已申请国家发明专利78项、软著11项、IC布图13项。
2023年,迅芯微量产50GSPS超高速数据转换芯片,刷新国内高端数据转换芯片产品速率纪录,并获得2024年“中国芯”优秀技术创新产品奖。
该芯片采用CMOS工艺制造,基于时间交织架构集成了128路子SAR ADC,集成16路高速串行输出接口(每路最高速率25Gbps),是目前国内唯一一款已量产的采样率达50Gsps的超高速ADC芯片。
迅芯微是国内首家可以提供采样率大于5GSa/s ADC/DAC的芯片设计公司。
测试测量领域是迅芯微的发展重点。
公司可为高性能示波器系统提供自主研发的前端解决方案,提供包含高速ADC芯片、可变增益放大器(VGA)和时钟芯片的芯片组,覆盖从250MSps至50GSps以上采样率的前端需求。
2026年2月,迅芯微推出四款测试测量领域新品:AAD08S064G、AAD12D3000、ADA08S040G、AAD16E350K,直接对标国际水平。其芯片已被用于新凯来旗下万里眼公司65GHz示波器。
客户方面,迅芯微先后服务了光通信、无线通信、宽带通信、仪器仪表、医疗设备等行业客户超过200家,涵盖中国航天集团、中国电科集团、中国电子集团、中国船舶重工集团等企业,以及上海交通大学、复旦大学等高校科研院所。
商业模式上,迅芯微采用Fabless(无晶圆厂)模式,专注芯片设计研发,晶圆制造和封装测试委托第三方完成。
公司产品及服务主要应用于高端仪器仪表及特种领域,收入呈现明显季节性特征——通常于第三、四季度集中开展验收工作。
2023年和2024年,公司下半年确认的销售收入占当年营业收入的比例分别为63.03%和70.22%。
财务方面,根据公开转让说明书披露,2023年度、2024年度及2025年1至11月,公司营业收入分别为9,009.86万元、10,337.58万元和9,190.50万元;净利润分别为3,855.09万元、3,763.73万元和3,009.24万元。
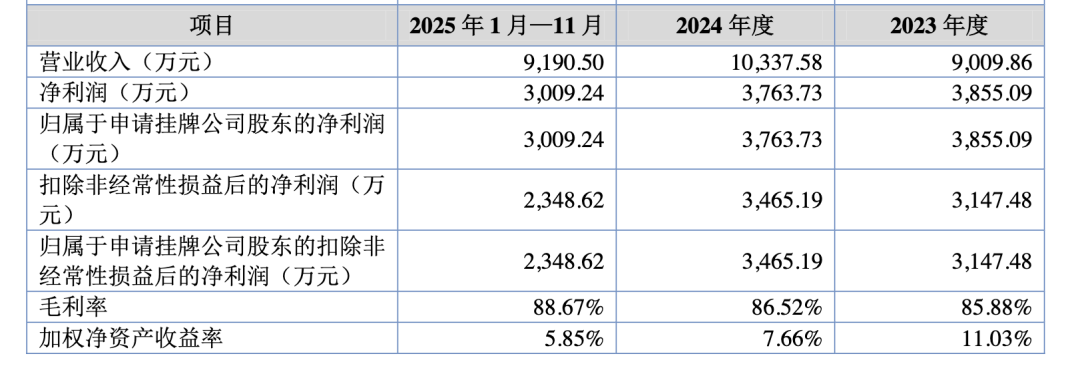
综合毛利率分别为85.88%、86.52%和88.67%,维持在极高水平。
2023年、2024年、2025年1至11月,公司对前五大客户的销售收入合计占营业收入的比例分别为61.29%、53.22%和55.14%,客户结构较为集中。
供应商方面,对前五大供应商的采购占比分别为74.74%、74.04%和60.43%,主要系上游晶圆制造、封装测试行业集中度极高所致。
2025年12月及2026年1至3月,公司营业收入分别为1,178.45万元和3,332.44万元;净利润分别为625.54万元和774.94万元(未经审计)。
与同行业可比公司相比,迅芯微的营收规模尚处于成长期,但其接近90%的毛利率在模拟芯片设计企业中处于较高水平,反映了高端信号链产品的高附加值特性。
行业格局:
全球巨头主导,
国产替代空间巨大
模拟芯片是将现实世界的物理信号(声音、温度、图像、压力等)转换为数字信号或进行信号处理的核心器件,广泛用于通信、工业、汽车、医疗、消费电子等领域。
与数字芯片依赖制程迭代不同,模拟芯片高度依赖长期的工艺经验与设计积累,技术壁垒高、产品生命周期长。
从市场规模来看,中国模拟芯片市场持续扩张。
中商产业研究院数据显示,中国模拟芯片市场规模从2021年的1,570亿元增长至2024年的1,953亿元,年均复合增长率达7.5%,2025年市场规模约2,203亿元,预计2026年将达到2,451亿元。
全球市场方面,世界半导体贸易统计组织(WSTS)数据显示,预计2025年全球模拟芯片市场规模增长3.3%至822亿美元,2026年增幅将进一步扩大至5.1%。
全球模拟芯片市场由海外巨头主导。
德州仪器(TI)稳居全球第一,市值约2,650亿美元;亚德诺(ADI)紧随其后,市值约1,860亿美元。两家巨头2025财年来自中国的收入合计约67亿美元。
而A股模拟芯片龙头圣邦股份2025年收入仅约39亿元人民币——差距悬殊,国产替代空间巨大。
国内模拟芯片上市公司中,圣邦股份(300661)是A股首家专注于模拟芯片设计的上市公司,2026年6月登陆港交所,开盘总市值约616.82亿元人民币。
思瑞浦(688536)2026年一季度营收7.02亿元,同比增长66.5%,归母净利润1.05亿元,同比增长577.25%。
成都华微(688709)总市值约148-172亿元;臻镭科技(688270)总市值约184-192亿元,但其2026年4月已被ST处理。
迅芯微2024年10月股东协商估值为17亿元,与上述已上市公司相比体量尚小。
迅芯微所处的超高速数据转换芯片赛道,技术门槛极高,长期受“瓦森纳协定”等技术封锁制约。
公司2023年量产的50GSPS超高速ADC,在高端示波器、宽带通信、高速数据采集等核心领域实现了关键突破。
但也要看到,迅芯微目前营收规模不足1.1亿元(2024年全年),与国内模拟芯片上市公司相比仍有较大差距;客户和供应商集中度较高,是其经营中的潜在风险因素。
从17亿元的估值到登陆北交所后的市场定价,迅芯微能否在资本市场上获得投资者认可,将取决于其技术优势能否持续转化为规模化营收。
(财经责编:拓荒牛
 )


 晋ICP备17002471号-6