
摘要
2026年夏季饮料市场迎来明显结构性变局,曾经霸占商超货架、撑起行业大半营收的含糖茶饮、果汁饮料全面遇冷,销量持续走低。面对含糖饮料红利消退、原料成本承压、消费健康化升级的三重压力,国内两大饮品巨头走出截然不同的突围路径:康师傅选择主动涨价对冲风险、优化利润结构,以调价策略适配行业新常态;统一则深陷品类老化困境,无糖新赛道未能撑起增量,只能依托传统含糖饮品、爆款奶茶被动硬扛市场下滑压力。两大巨头的差异化博弈,彻底暴露传统含糖饮料行业的增长瓶颈,也印证了国内即饮市场从“增量扩张”全面转向“存量内卷、健康迭代”的行业趋势。
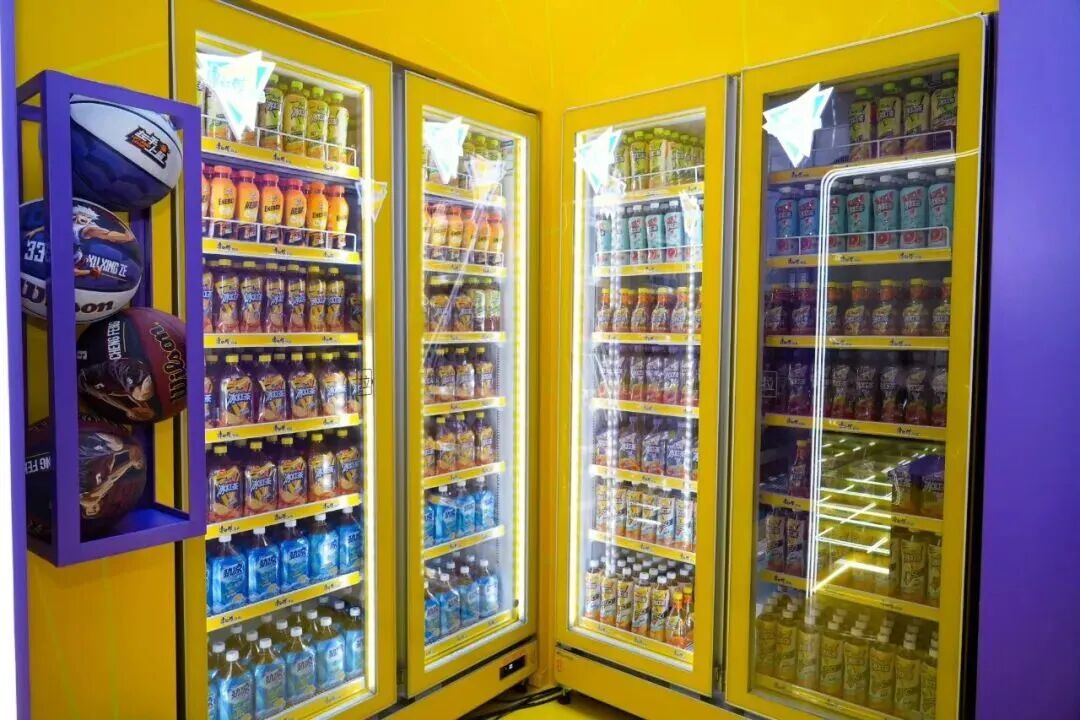
终端市场全面遇冷,含糖饮料告别黄金时代
今年夏季,饮料行业传统旺季并未迎来预期中的热销行情,反而呈现明显的“旺季不旺”态势,含糖饮料成为重灾区。多位商超、便利店负责人坦言,当下饮品消费偏好彻底逆转,曾经的国民爆款冰红茶、鲜橙多、瓶装果汁等含糖饮品库存积压严重、动销缓慢,成为货架滞销主力。
“如今10元消费预算下,年轻人几乎不会优先选择传统含糖饮料。”杭州线下商超从业者透露,新一代消费者更愿意为无糖茶、电解质水、功能性饮品买单,甜度高、添加剂多的老牌甜饮料,逐渐被主流消费群体抛弃。中老年价格敏感型客群虽仍有复购,但群体规模持续萎缩,难以支撑品类整体增长。
行业宏观数据印证了终端的疲软态势,2026年上半年全国规模以上饮料产量同比下降0.5%,是近五年首次出现半年度产量同比下滑。细分赛道中,传统含糖茶饮、果汁品类跌幅最为突出,第二季度饮料实体零售销售额同比降幅高达11.78%,含糖饮料彻底告别高速增长的黄金时代,进入存量衰退周期。
巨头策略分化:康师傅主动调价避险,统一被动承压硬扛
面对含糖饮料市场下行、原材料、包装、物流成本持续上涨的双重困境,康师傅与统一两大头部品牌采取了完全差异化的经营策略,行业格局加速分化。
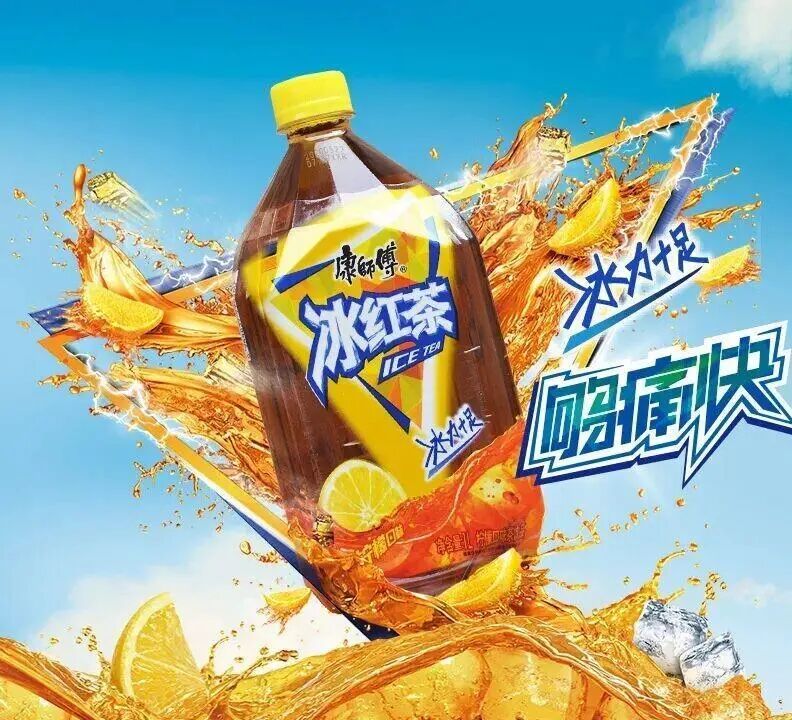
作为行业龙头,康师傅率先开启主动破局模式,选择通过结构性涨价对冲市场压力。针对旗下经典含糖茶饮、果汁等核心品类,康师傅优化终端售价体系,小幅上调产品零售价,以涨价方式缓解成本上涨带来的利润挤压。不同于盲目抬价,此次调价精准聚焦传统成熟品类,依托自身稳固的渠道壁垒、品牌认知度与市场占有率,最大限度降低调价对销量的冲击,在市场下滑的大环境下优先保障盈利能力,以“涨价避险”的稳健策略应对行业寒冬。
相较康师傅的主动布局,统一的处境更为被动,全程处于“被动硬扛”的状态,业绩颓势已然凸显。最新发布的2026年中期财报数据显示,统一饮料业务营收107.51亿元,同比下滑0.3%,这是其近五年来首次出现饮品业务中报营收下滑,成为集团整体增长的最大拖累项。
细分品类来看,统一传统含糖主力品类全线疲软,茶饮料销售额同比下滑3.5%,果汁业务同比下滑5.5%,曾经创造销量神话、奠定行业地位的王牌产品鲜橙多风光不再,品类老化、动销乏力问题突出。目前统一饮品板块高度依赖单一爆款,仅靠阿萨姆奶茶支撑基本盘,2026年上半年奶茶业务营收36.45亿元,同比增长7.3%,撑起饮品板块大半增量,品类结构极度失衡。
新赛道布局滞后,统一陷入增长断层危机
含糖饮料全线遇冷的核心破局路径,是发力无糖、健康化新品赛道,但统一在关键转型节点明显滞后,未能及时承接行业消费升级红利,进一步加剧了经营压力。
近年来无糖茶成为即饮市场最大增量赛道,东方树叶、三得利等品牌持续领跑,占据绝大部分市场份额。统一虽提前布局无糖茶赛道,推出“春拂绿茶”等新品,2025年上半年无糖茶业务也曾实现50%以上增速,但整体体量过小、市场渗透率偏低。2026年统一独立运作春拂系列、迭代升级产品,但因规模不足,未单独披露营收数据,足以证明其无糖新品尚未形成有效增长曲线,无法替代传统含糖饮料的市场缺口。
反观康师傅,在稳固传统品类基本盘的同时,持续加码无糖茶、功能性饮品、轻糖新品,形成“传统品类保利润、新兴品类抢增量”的双轨布局,新旧动能有序切换,抗风险能力显著更强。
一边是主动调价、多元布局、稳中求进的康师傅,一边是传统品类下滑、新品乏力、单品依赖严重的统一,两大巨头的走势分化,本质是行业转型能力的差距。在含糖饮料红利消退的当下,单纯依靠老牌爆款、固守传统赛道的模式,已经彻底失效。
行业深层变局:健康化重构赛道,存量竞争加剧
含糖饮料集体滞销的背后,是国内饮品消费逻辑的根本性重构。随着国民健康意识全面觉醒,“减糖、控糖、0添加”成为饮品消费核心诉求,高糖、高热量的传统瓶装饮料,逐渐被年轻消费者边缘化。除了消费偏好转变,现调茶饮、咖啡、平价功能性饮品的持续普及,进一步挤压传统瓶装含糖饮料的生存空间,市场分流效应愈发明显。
同时,快消饮品行业彻底进入存量博弈阶段,产能过剩、同质化严重、终端内卷加剧,叠加成本持续上涨,行业整体利润空间被不断压缩。对于头部品牌而言,粗放式铺货、低价走量的传统模式难以为继,精细化运营、品类升级、结构优化成为唯一出路。
业内分析师表示,当前饮料行业的下滑是结构性而非周期性。短期来看,含糖饮料不会彻底退出市场,仍将依托下沉市场、中老年客群、餐饮宴席等场景维持基本盘;但长期来看,健康化、无糖化、功能化是不可逆的行业趋势,含糖饮料的市场份额还将持续收缩。
未来展望:巨头加速迭代,行业告别野蛮生长
当下,康师傅与统一的分化走势,为整个传统饮品行业敲响警钟。未来,饮品赛道的竞争将不再是简单的价格、渠道比拼,而是品类创新、品牌年轻化、产品健康化的综合实力角逐。
康师傅将持续依托调价策略优化利润结构,同时加码健康新品,补齐增量短板,巩固行业龙头地位;而统一亟需破解单品依赖困境、加速无糖赛道突围,扭转品类老化、业绩下滑的被动局面,摆脱“中年危机”。
整体而言,含糖饮料的时代红利已然落幕,国内即饮饮料行业正式迈入高质量发展新阶段。唯有紧跟健康消费趋势、迭代产品结构、摆脱路径依赖,才能在激烈的存量竞争中站稳脚跟,实现长效稳健发展。
(财经责编:拓荒牛
 )


 晋ICP备17002471号-6