
宇树市值已蒸发1500亿,后续该学谁?
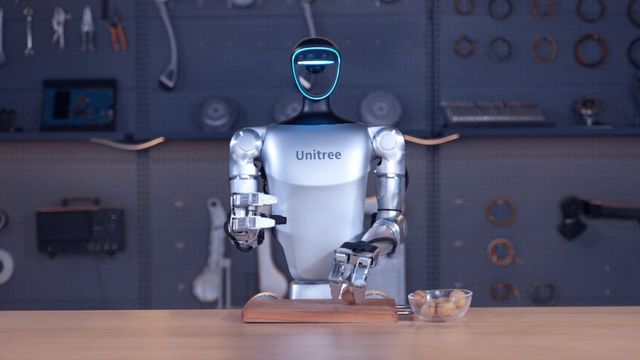
8月19日,宇树科技在科创板上市,发行价150.8元,开盘上涨629%,报价1100元/股,市值4449亿元。截至8月21日截稿,实时股价报706元/股,较首日开盘市值跌去超1500亿元。
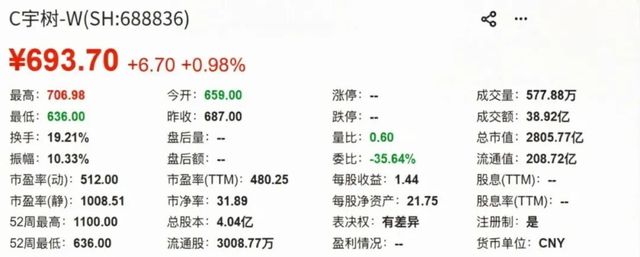
图源:雪球
宇树要长期稳住市值上涨,不在技术或产能,而在收入结构——关键看它能否把一次性硬件交易,跑通苹果式的持续性服务收入。
让我们先来看看苹果公司是怎么做的。
2016年是苹果估值质变的起点。Q1财报会,库克把10亿活跃设备和服务业务加速作为重要里程碑。iTunes、Apple Music、iCloud、Apple Pay、授权费等多项业务,早已全部归入“服务”这个新的独立大类。此时iPhone销量正处于发布以来的最低增速,市场反应冷淡,PE仅维持在12倍左右。
图源:网络
此后,库克连续数个季度强调服务业务的增长能力。几乎同步的,2016-2018年伯克希尔巴菲特大举增持苹果,累计耗资约360亿美元,苹果成为伯克希尔的第一大重仓股。
2019Q1,苹果首次将服务业务毛利率62.8%单列出来,是产品毛利率34.3%的1.83倍。此时,服务收入已连续三年维持20%以上的增长。
库克特意强调:得益于发展迅速的生态系统,服务业务创下历史新高。服务收入与活跃设备基数的规模相关,而不是与当期iPhone销量相关。这里一个逻辑:与硬件增长不同,即使iPhone当季卖得不好,只要活跃设备基数在扩大,服务收入就会继续增长。
图源:网络
2019年全年,苹果股价从年初的39.44美元涨至年末的73.41美元,全年涨幅86%;市盈率从年初的13倍左右升至年末的24.7倍。到2025财年,服务收入突破千亿美元,服务毛利率升至75.4%。截至2026年8月,苹果PE约35倍,市值约4.54万亿美元。
而苹果商业模式演进的起点,还要追溯到2001年10月iPod发布时,乔布斯用iPod+iTunes设计了软硬件一体化的体验闭环。
唱片公司痛恨盗版,乔布斯以“小份额、小试验”姿态说服五大唱片公司供应内容。2003年4月iTunes Store上线,首周售出超100万首歌(原计划6个月的销售目标)。苹果由此打造了“软件+硬件+内容”的线上音乐生态系统。
2008年7月,App Store随iPhone2.0软件更新上线,初始约500款应用,沿用iTunes30%抽成模式。苹果一直坚持这个原则:iOS设备上的每一笔数字交易,都必须经过苹果的支付系统。即使后来多次被起诉垄断,宁可被裁藐视法庭,仍通过上诉程序拒绝动摇这个商业基础逻辑。
2011年6月6日,乔布斯最后一次站台,亲自发布iCloud:随时以无线方式自动更新所有设备上的重要信息和内容。用户因“免费又自动”的同步体验而依赖iCloud,又在存储空间耗尽时主动选择付费升级。
库克接棒后,继续系统深耕生态的体验价值和盈利能力。
2014年,流媒体大势已定:iTunes音乐下载业务下滑。苹果以30亿美元收购Beats——核心是Beats Music流媒体服务及其团队,第二年Apple Music上线,由下载转为订阅制。这是苹果首次自己革自己的命,开始进入“经常性收入”模式。
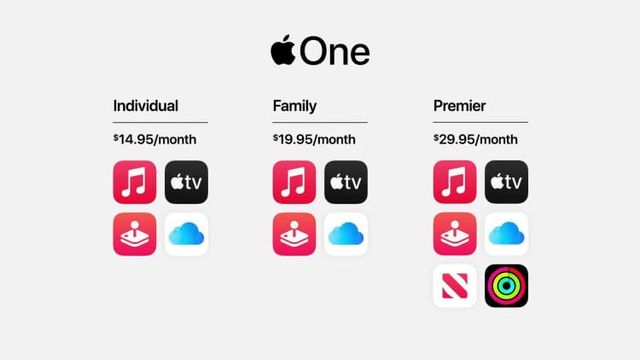
2019年开始,库克加倍下注服务业务规模化,从独家内容到独家体验,陆续上线Apple TV+、Apple Arcade、Apple News+,Apple Card。2020年Apple One,将多项服务打包成统一订阅、一张账单;Apple Fitness+专为Apple Watch量身打造。2021年限制第三方追踪,强化数据控制和隐私战略。2025年M5芯片发布,专为端侧AI优化。2026年6月,库克最后一次作为CEO站台,公布升级后的Siri AI。
图源:网络
库克没有为AI单独定价,而是把AI作为产品体验和iCloud+的升级层。截至2026年7月,苹果平台全球付费订阅数突破15亿。
值得注意的是,Google每年付苹果约200亿美元“租金”,独占Safari搜索框默认位置。2025年末,美国法院在Google反垄断案中,判决要求默认搜索合同期限上限为一年、不得排他。Google两次提起上诉,要求推翻全部判决,至今未有最终结果。
若判决最终生效,意味着苹果可以每年重新与Google、ChatGPT、Claude、Perplexity等谈判,在Safari中集成AI搜索功能。这或许进一步成为苹果长期商业模式韧性和股票重估的催化剂。
乔布斯的核心哲学是“端到端控制”——产品创新和模式创新从来“同步预埋”,整个一体化体验都在苹果生态内完成。
库克将这一哲学贯彻得更为彻底:硬件从来不是孤立的一次性销售,一系列硬件“减法”,是把用户引入苹果生态持续服务——2015年MacBook砍掉USB-A,2016年iPhone7取消耳机孔同步推出AirPods,同年MacBook Pro只保留USB-C接口,其他全部砍掉。Apple ID认证从Touch ID演进到Face ID,身份安全验证全部在自研芯片的安全隔区内完成。
图源:网络
用户每被推进一步,对苹果的依赖就加深一层。用库克自己的话说,是将事情做得更好。
苹果验证了“持续关系”这条路能拉高整体利润率。相较于周期性的硬件销售,服务收入的成长更加稳定和可预测,资本市场因此愿意给更高PE。这是苹果商业模式背后最朴素的做法——在硬件还健康时,用高毛利服务改变整体估值逻辑。
宇树的现实:100%收入来自一次性硬件销售
根据招股意向书,公司拟发行4044.64万股,计划募资42.02亿元。其中48.1%投向智能机器人模型研发,计划三年内发布“通用人形机器人具身基础模型”。
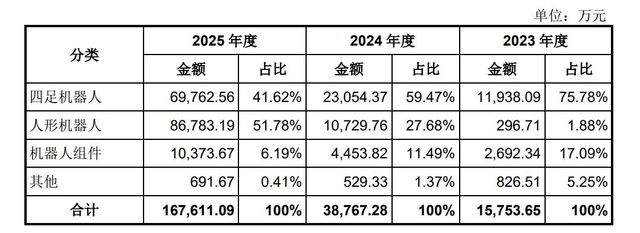
招股书显示,宇树2025年主营业务收入16.76亿元,其中人形机器人8.68亿元(占51.78%),四足机器人6.98亿元(占41.62%),机器人组件1.04亿元(占6.19%),“其他”如租赁、技术服务仅占0.41%。
图源:网络
宇树是行业里极少数具备万台级年度交付能力、且已实现盈利的厂商。但也可以说,宇树今天几乎100%收入来自一次性硬件销售。从基本面逻辑看,当一家非垄断的硬件公司,业务结构是“一次性销售”时,它的估值天花板由制造业PE决定。
这是一个行业整体尚处早期,被资本市场用“未来经常性收入形态”预期定价的公司。
宇树今天在做“产品创新”,但“模式创新”还没真正开始。其60.13%的综合毛利率,源于核心零部件全栈自研——电机、减速器、编码器等核心部件实现自主研发与生产,外购零部件(电池电芯、计算模组、存储模块、部分传感器等)占总成本的14%-18%。同时,人形机器人收入占比从2023年1.88%飙升至2025年51.78%。收入结构向高毛利的人形机器人倾斜,结构性拉高了综合毛利水平。
图源:网络
王兴兴在路演中回应,硬件能力在成熟,最大挑战在于提升具身智能模型的泛化能力。而宇树选择通用机器人路线本身,在工业场景里反而是渗透障碍;工厂需要的是为特定工序优化过的专用设备。宇树尚未在工业生产场景中定义出可规模复制的刚需场景,持续性盈利模式尚未被设计验证。
2025年前三季度,人形机器人行业应用仅占9.01%,其中企业导览(展厅迎宾、讲解)又占了50%到70%。四足机器人解决的是特定场景(巡检、消防、应急救援),行业应用占比26.12%,商业消费占42.30%,已经走出“主要靠科研”的阶段,但仍是硬件一次性销售。
寻找“iTunes时刻”,从卖机器到收租
从卖一次到持续收租,必须确保客户持续、高频、深度地使用产品。苹果2001年推出iPod时,以简化硬件功能与工艺美感切入市场,同步绑定iTunes。苹果能让用户自然而然地持续付费,前提是产品能力到位——硬件体验、内容/服务供给、生态体系。
图源:网络
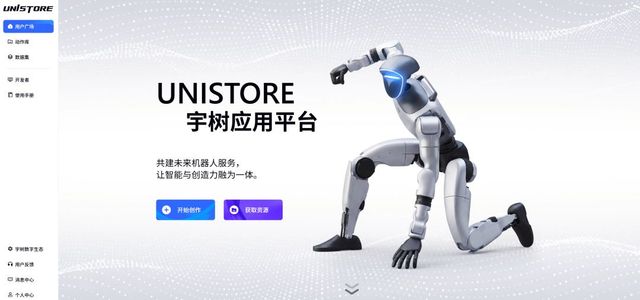
宇树正在探索“让客户离不开”的应用场景和可持续服务的系统设计——2026年5月全面开放的UniStore(宇树应用平台),其定义为“全球首个人形机器人任务动作应用商店”,设用户广场、动作库、数据集、开发者中心四大模块。首批上线24个动作包,标注限时免费,预留收费接口。开发者可将原创动作封装上架,参与收益分成。
UniStore正试图打造类似苹果App Store的生态系统。但目前动作以表演/娱乐类为主,数据集模块尚待填充。
图源:网络
现在最大亮点还是在硬件足够开放,SDK、API齐全,实验室或企业客户可以快速进行二次开发。不过当下的连云服务主要进行故障检测和统计,算法训练和数据沉淀在客户本地。
宇树在找它的“iTunes时刻”,每家企业都在找——机器人交付后,客户持续付费的刚性机制是什么?工业场景订单放量后,什么构成客户的高切换成本?市场只会为“在窗口期内触发iTunes时刻的那家公司”提前定价。
特斯拉、SpaceX、大疆都在复用苹果公式
特斯拉在“卖车”基础上叠加软件服务收入——2026年Q1财报FSD订阅达128万,单季贡献约 3.8亿美元收入。2026年2月特斯拉在北美市场取消FSD买断、全面转向月度订阅制,这正是苹果式经典动作。
2026年8月11日,马斯克在SpaceX全员内部会议上预测:SpaceX的AI收入会在9月超过所有其他太空业务收入总和。五年后,AI将占SpaceX价值的99%。马斯克在已有Starlink经常性收入支撑的基础上,正推动估值锚从“航天硬件与运营公司”转向长期毛利潜力更高、更具想象空间的AI算力平台服务公司。
图源:网络
大疆硬件销售与DJI Terra(三维重建软件)、FlightHub 2(云端远程控制)、DJI Modify(模型编辑)等软件深度绑定。第三方配件需DJI认证,飞手培训、保险、维修体系围绕大疆构建。硬件是入口,服务、配件、认证构成持续性收入。
结语
那么,大家认为宇树会学苹果模式吗?UniStore会成功吗?欢迎留言区讨论!
(财经责编:拓荒牛
 )


 晋ICP备17002471号-6