
日产研发压至26个月、丰田上海建厂:日系电动化能扭转在华下滑吗
日产把一款车从立项到设计完成的时间砍到了26个月,丰田破天荒地把下一代电动SUV的首发放在了中国上海。这两个动作放在一起,确实让不少人觉得日系车企终于要“动真格”了。但我的判断是:3-5年内,这些动作大概率不足以扭转日系车在华市场份额持续下滑的趋势。
它们最多能让下滑的速度慢一点,要谈“稳住”甚至“逆转”,条件远未成熟。
这件事还在演变中,我们来把几种可能的走向和触发条件想清楚。
当前的现实:局部动作难掩结构性落后
首先要看清一个基本事实:日系车企在中国的市场份额,已经从2020年的23.1%滑落到了2025年的9.8%。2026年上半年,合资品牌整体份额进一步收缩到28.2%。这不是某一个季度、某一款车的失败,而是过去五年持续的、系统性的溃败。
日产和丰田的这两个动作,必须放在这个背景下看。日产研发流程改革,核心是把全新车型的开发周期从50个月压缩到37个月,改款从50个月压缩到30个月。全新Skyline作为首个标杆项目,从立项到设计完成耗时26个月——不到原周期的一半。
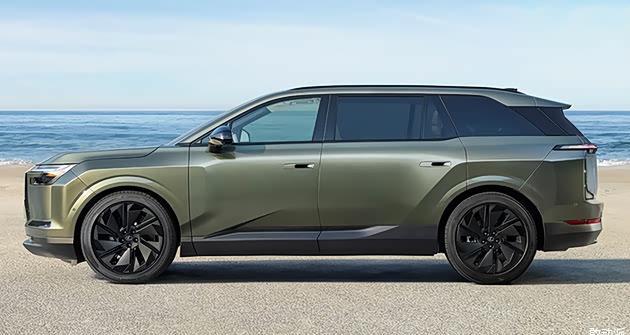
日产全新Skyline纯电SUV侧外观展示
日产规划2026财年新流程覆盖90%的整车项目。
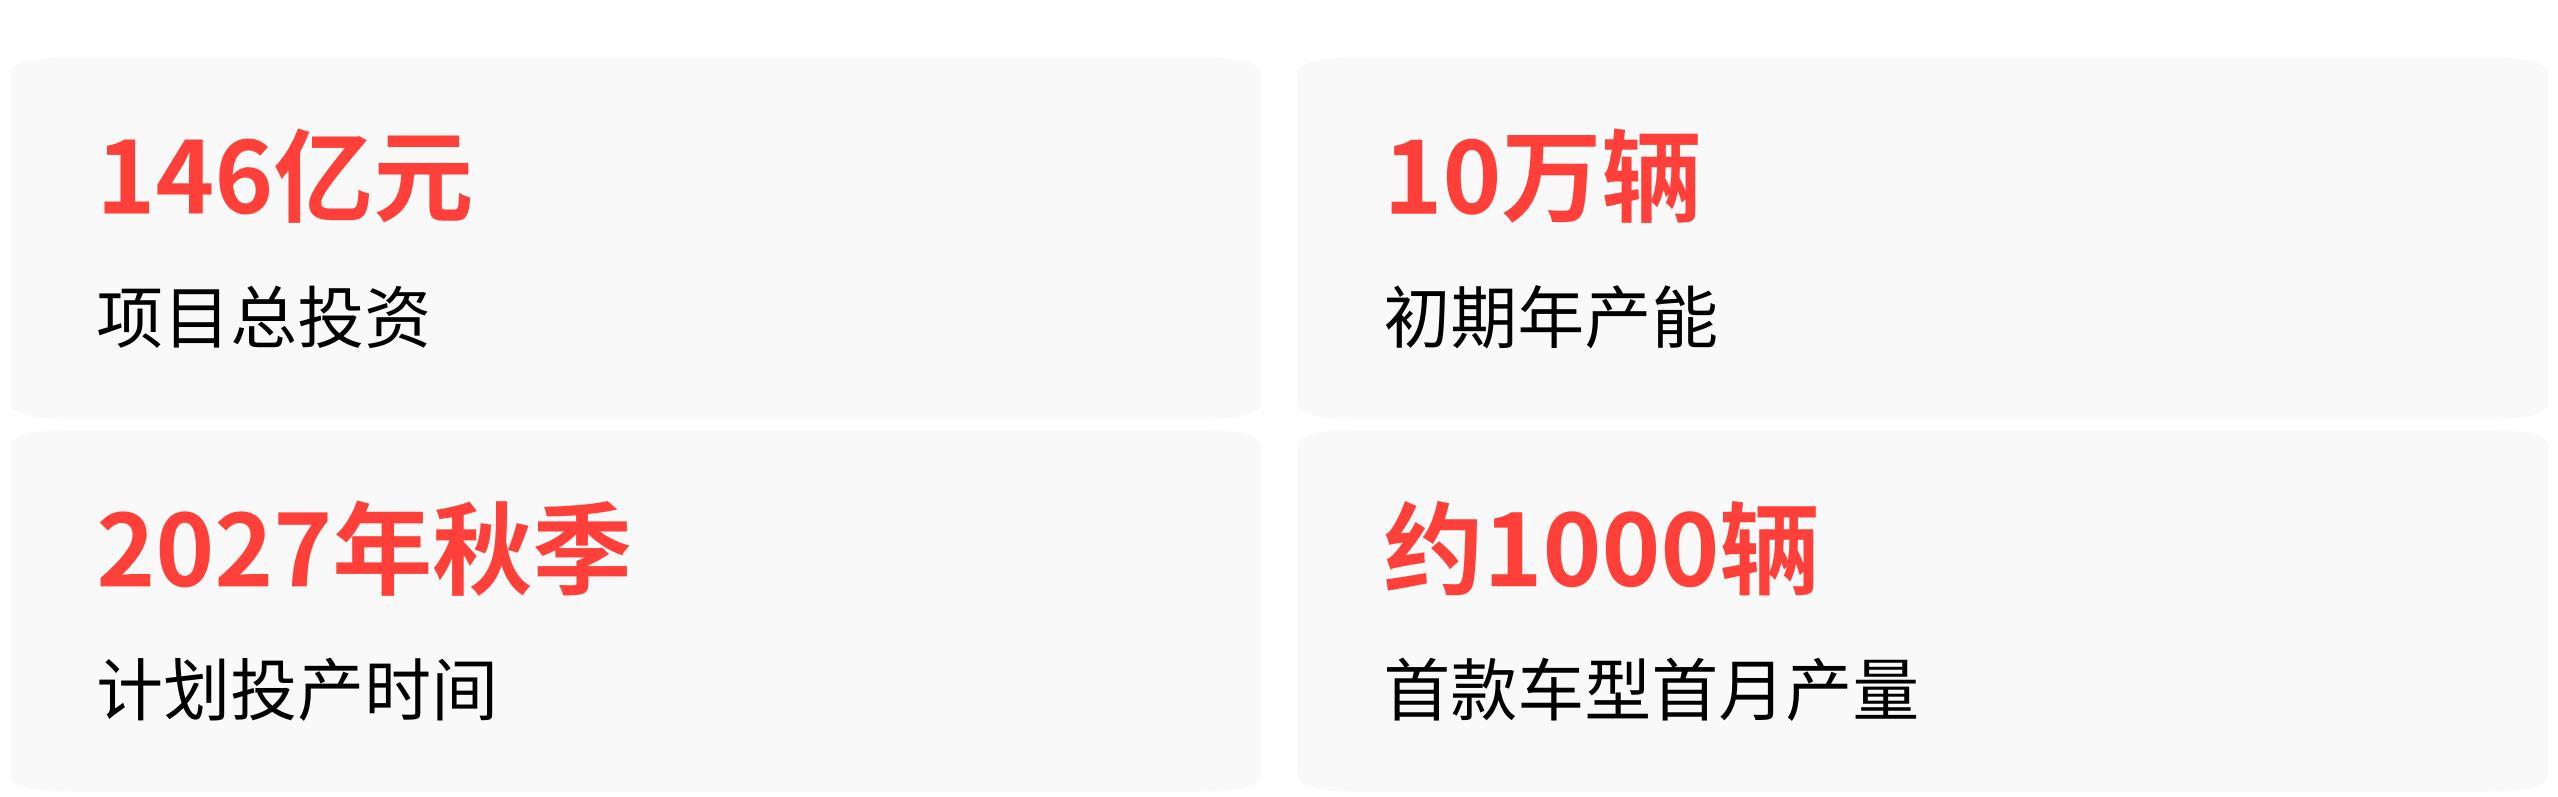
丰田上海工厂,总投资146亿元,初期年产能10万辆,计划2027年秋季投产。首款车型是雷克萨斯TZ系列三排纯电SUV,首年月产约1000辆,2028年起提升至数万辆。这是丰田首次将搭载先进技术的新车型首发地放在日本之外,打破了“日本优先”的百年惯例。
这两个动作,一个是往“快”改,一个是往“本土”挪。方向都对,但程度远远不够。
走向推演:三种可能,取决于三个关键信号
当前的状态,更像是一场长跑的起步阶段。接下来的走向,取决于三个可追踪的信号:流程改革的实际落地深度、供应链本土化的绑定程度、以及总部资源向中国市场倾斜的力度。这三个信号不同的组合,对应的是完全不同的结果。
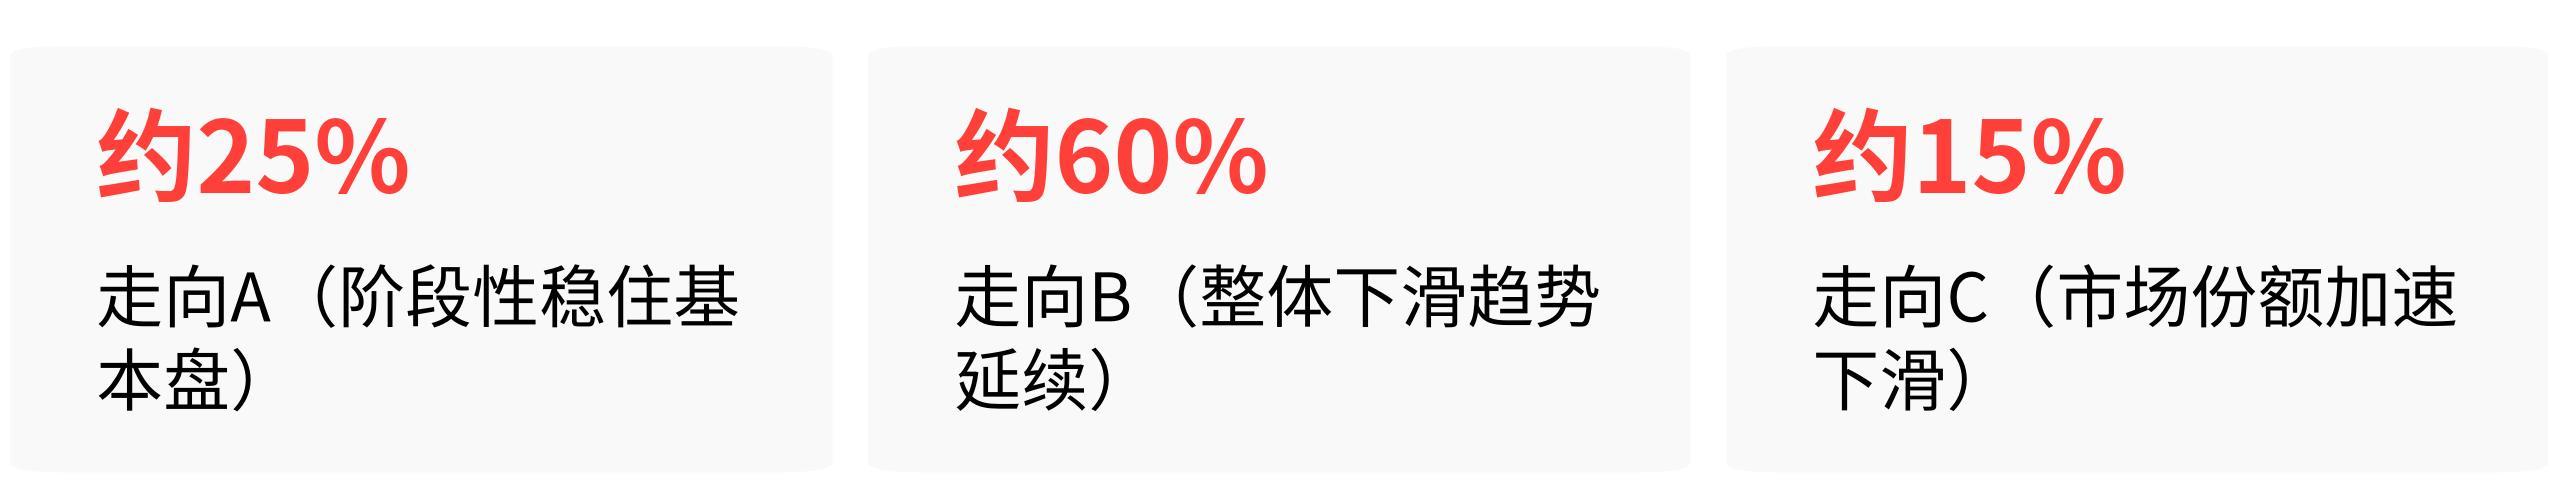
走向A:阶段性稳住燃油基本盘,电动化开始承接部分销量(概率约25%)
这是最乐观的一条路,但触发条件极其苛刻。需要同时满足以下三个信号:
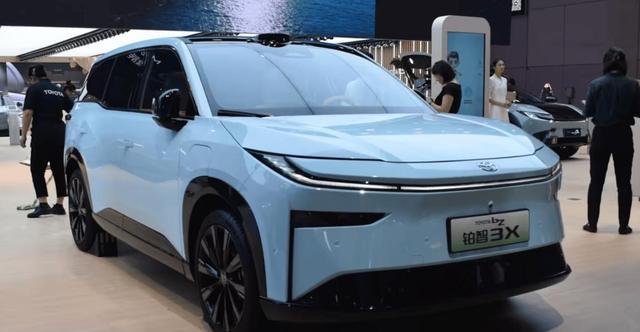
丰田铂智3X纯电SUV亮相车展现场
信号三:丰田或日产明确宣布,将下一代核心电动车型的首发权完全交给中国本土团队,而不是仅做本土化适配。这一点目前只有迹象——丰田中国首席工程师团队扩充到7人,——但离“完全交给中国团队”还有距离。
如果这三个信号同时出现,走向A开始实现的概率会大幅上升。但当前来看,前两个信号都还没有明确的落地证据,第三个信号更只是“权限下放”而非“完全移交”。
走向B:局部改善,但整体下滑趋势延续(概率约60%)
这是当前最可能的走向。日系车企在电动化上做了“该做的动作”,但每一刀都只切到表皮,没有触及深层结构。
日产把研发周期压缩到26个月,听起来很快,但中国本土车企普遍的迭代速度是24个月以内。日产自己都承认,这个速度只是“拥有与中国对手竞争的资格”,而不是领先。更关键的是,26个月还只是从立项到设计完成,离量产还有距离。
而本土车企的24个月,往往是从立项到量产下线的全周期。
丰田上海工厂2027年才投产,首年月产1000辆——这个量放在中国新能源市场,几乎可以忽略不计。2028年提升到年产数万辆,面对的是一个年销量857万辆的纯电市场,雷克萨斯国产化后的价格优势(预计降10-15万元)能否抵消品牌在智能化上的短板,还是未知数。
成本端的约束同样棘手。丰田的供应链覆盖日本约6万家企业,在同等功能规格下,通过这套体系制造电动化产品,成本会比中国车企高出一大截。丰田已经在要求日本本土供应商降价,但这不是一两年能解决的问题。
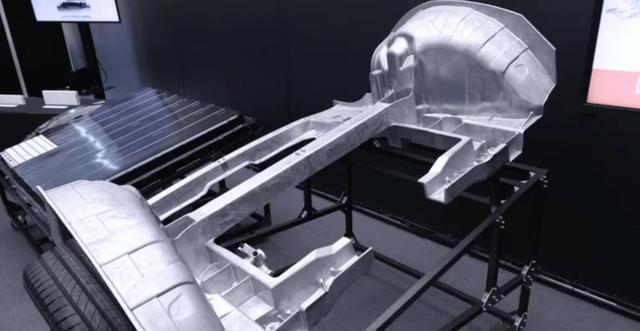
新能源汽车一体化压铸底盘展示
当前来看,走向B的概率最高,因为上述三个信号中,目前只出现了“流程改革开始落地”这一个,而且还只是初期阶段。供应链深度绑定、总部资源完全倾斜,这两个信号短期内看不到明确的触发迹象。
走向C:转型动作反复,市场份额加速下滑(概率约15%)
这个走向的触发信号是负面的:本田已经撤回部分纯电目标,丰田也曾宣布停止开发下一代纯电动汽车。
如果在中国市场也出现类似的信号——比如丰田上海工厂投产延期、日产新流程覆盖率不及预期、或者日系车企连续缺席国内A级车展——东风日产和东风本田在2026年成都车展上已经双双缺席,这就是青黄不接的明确信号。
这条走向的概率不高,但不能完全排除。本田2025财年出现了上市近70年来首次年度亏损,日产的亏损也在持续。财务压力下,任何一家日系车企都可能像福特那样,在某个节点突然收缩电动化投入。
同类先例的参照:大众的“及格线”都还没达到
一个可以参考的标尺是大众。大众从2023年开始在合肥累计投资超35亿欧元,建成了德国之外首个全流程本土研发中心,入股小鹏汽车搞联合开发,产品开发周期缩短了30%。结果是:2025年在华交付269万辆,仍居外资车企第一,但同年纯电车型销量同比下滑44.3%。
大众做了这么多,也只是“阶段性稳住基本盘”,没能实现电动化的规模突破。
日系现在做的,比大众三年前做的要少得多。日产和丰田既没有像大众那样建立端到端的本土研发闭环,也没有像大众入股小鹏那样的深度技术绑定。当前日系采取的是“最低必要纯电投入”策略——不能不投,但也不提前为尚未到来的市场支付全部成本。
你接下来可以追踪的三个路标
这件事不需要等3-5年才能判断。接下来12-18个月,关注这三个具体信号,就能大致看清日系车企的走向:
跟踪日产财年报告:看2026财年结束时,新研发流程是否真的覆盖了90%的整车项目,以及第二个、第三个采用新流程的车型,周期是否稳定在26个月以内。如果只是Skyline一个孤例,改革就没真正落地。
看丰田上海工厂的供应链动态:2027年投产后,看雷克萨斯TZ系列是否搭载了本土头部智驾企业的完整方案。如果只是鸿蒙座舱这种“表层合作”,没有智驾层面的深度绑定,那本土化程度仍然有限。
观察本田的进退:本田已经明确2027年后东风本田不再投放全新燃油车型,但也在收缩部分纯电目标。如果2027年本田在华推出的纯电车型只是基于本土合作伙伴平台的“应付之作”,那就说明日系整体仍在“最低必要投入”的框架内运作。
我的判断是,走向B的概率最高——日系车企会在这几年里做出一些局部改善,日产的新流程可能让几款车上市速度加快,丰田的国产雷克萨斯也能抢到一部分高端电动SUV用户。但整体的市场份额下滑趋势,在3-5年内难以出现明确拐点。
这一点是我的判断,不是确定性预测——如果你看到上面三个信号同时出现,这个判断就需要修正。
校对 任盈
(财经责编:拓荒牛
 )


 晋ICP备17002471号-6