
8月31日,网红白冰与前员工褚某某之间的檀指间公司股东资格确认纠纷案迎来二审判决结果。白冰作为上诉人,未能成功推翻一审判决。
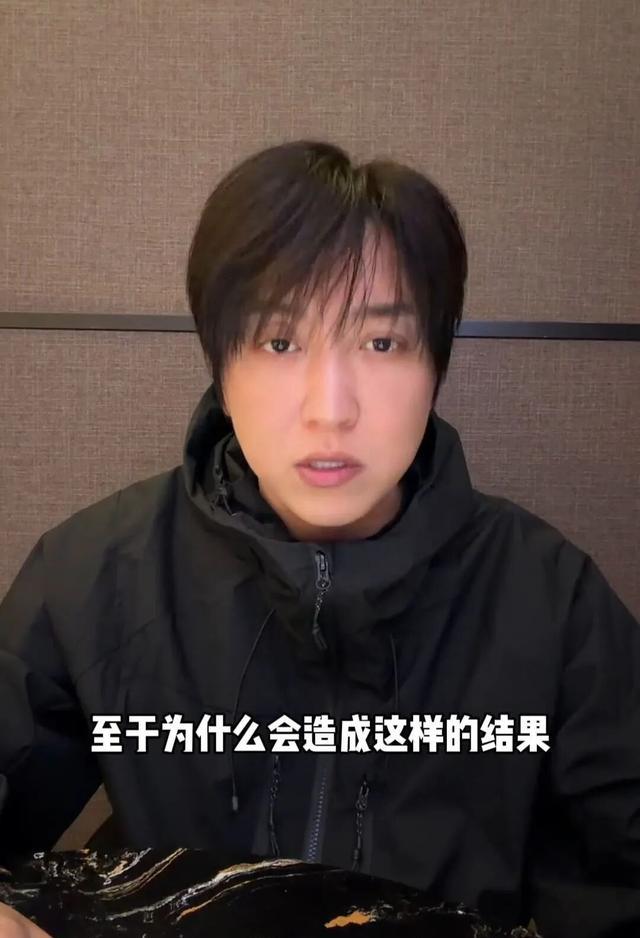
二审判决书明确指出,白冰提交的证据无法证明檀指间公司属于其代持股东身份。一审法院据此驳回白冰要求将檀指间公司名下股权确认归其所有的诉请。二审判决维持了这一结论,确认事实符合实际情况,适用法律也无误。
白冰和冰哥上海文化传播有限公司的上诉请求均不成立,最终被驳回。
一审宣判于今年5月6日作出。白冰向上海市静安区人民法院提出诉讼,要求判令檀指间公司将持有的冰哥上海文化传播有限公司30%股权过户到其名下。法院最终不支持这一请求,案件受理费30800元由白冰承担。
褚某某向极目新闻记者表示,一年前白冰被税务部门检查时,两人之间出现矛盾。税务检查发现白冰有一千万收入未在公司申报,随后两人发生争吵。褚某某表示,他们从去年到现在已经打过很多场官司。
今年5月13日下午,白冰在视频中公开表态称,前员工褚某某通过其公司代持冰哥上海文化传播有限公司30%股权、虚增工资等方式长期侵占利益,还指使其关联人员姜某私自转移公司账户543万元现金,用于起诉冻结白冰个人资产。这导致白冰无法及时补缴税款。白冰表示已提交褚某某和姜某涉嫌经济犯罪的证据,在近50分钟的长视频里,他详细控诉前员工联合他人侵吞公司资金并设局陷害,并认为税务风波正是因团队背叛引发。
姜某曾担任冰哥上海文化传播有限公司法定代表人,任职时间从2021年10月8日到2025年9月25日。姜某接受采访时表示,白冰视频内容多为断章取义。他强调公司是由他去注册成立的,股东身份信息来自白冰和褚某某,并非代持关系。在公司正常经营期间,白冰和褚某某从未公开表示存在代持关系。姜某称白冰通过大股东身份等手段伪造股东会决议、制作虚假文件并强行变更法定代表人,抢夺公司控制权并转移资产。
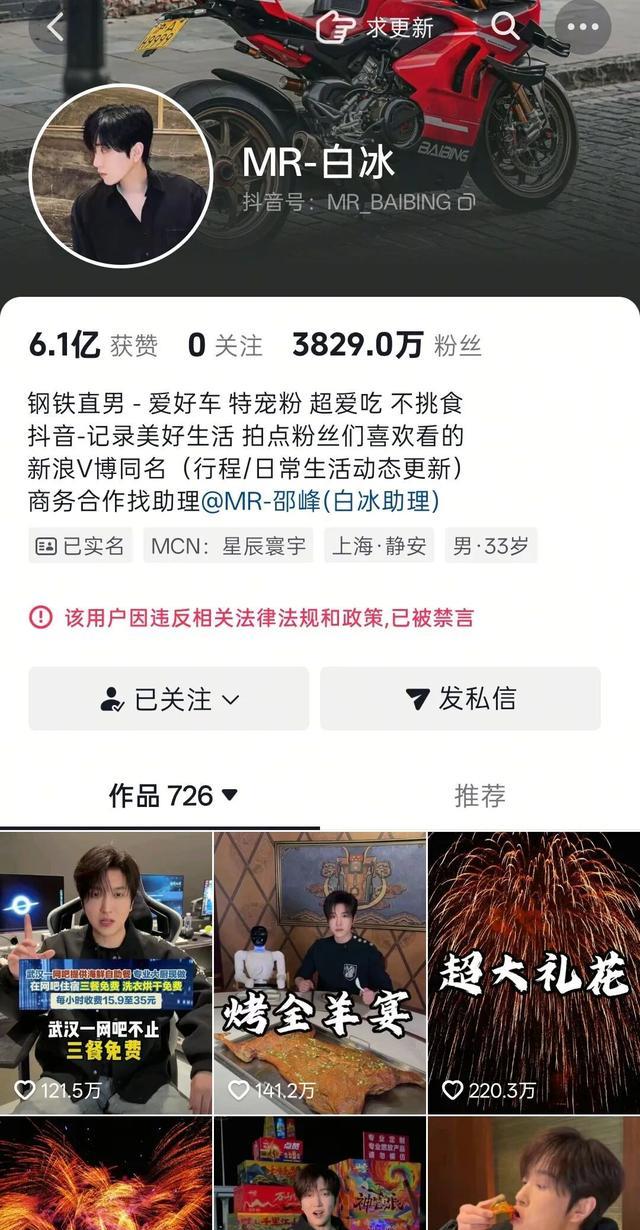
目前,白冰的抖音、小红书、微博等社交账号因违反相关法律和政策,仍处于禁言状态。
国家税务总局根据税收大数据分析,依法查处白冰偷税案件。白冰在2021年至2024年期间通过转换收入性质、虚假申报等方式,少缴个人所得税、增值税、契税等税费911.18万元。2025年10月,国家税务总局作出追缴税费款、加收滞纳金并处罚款共1891.24万元的处理处罚决定。涉案款项、滞纳金及罚款已全部追缴入库。
这起案件从税务检查开始,到后续诉讼和公开处理,涉及的各方角色不断交织。白冰此前曾利用公司资源进行探店等活动,粉丝数量一度超过4000万。随着税务问题浮出水面,公司股权纠纷也随之爆发。
姜某的相关说法引发外界关注。檀指间公司与冰哥上海文化传播有限公司的股权关系,原本由白冰和褚某某共同参与,而姜某的角色则成了连接点。这样的背景让纠纷显得更具复杂性。
二审判决的维持,让白冰未能实现股权确认的目标。这也提醒在网络流量经济中,知识产权和合同履行的重要性。类似案例在行业中并不少见,企业与员工之间的矛盾往往从日常经营小事积累而成。
白冰在视频中提到长期侵占利益的行为,与税务部门的处罚决定形成呼应。追缴金额达到1891.24万元,这笔钱不仅补缴了税费,还包括罚款。这样的处理方式体现了国家对税收合规的严格要求。
姜某的回应指出,公司注册过程和经营情况符合标准,相关指控缺乏证据支持。他的话让公众在评价整个事件时多了一层参考。股东资格纠纷的解决,最终还是靠法律途径。
整个过程显示,网红经济中的商业模式需要持续规范。白冰的账号禁言状态,也反映了平台对违规行为的处理力度。粉丝群体在这样的背景下,需要更全面地了解行业动态。
褚某某的说法与姜某的表态形成对比。双方各执一词,案件的走向最终由法院决定。这样的公开对话,也让更多人看到纠纷背后的具体缘由。
白冰的探店视频曾经走红,带来商业价值的同时,也伴随合规风险。税务检查的触发,恰好在公司股权问题暴露前不久。
姜某担任法定代表人的经历,为公司运营提供了背景。他强调从未认可代持关系,这在一定程度上澄清了外界疑虑。
二审判决书强调证据不足,这点对各方都具有指导意义。类似股权纠纷案例,能帮助行业从业者更好地预判风险。
国家税务总局的通报显示,网络平台经济与税收管理结合越来越紧密。白冰案件的处罚金额,也成为行业警示。
整体来看,这起纠纷从开始的矛盾到现在的公开处理,经历了很多阶段。各方观点的碰撞,最终推动事件走向法律裁决。
白冰的粉丝数量庞大,但账号被禁言后传播范围受限。这也反映了网络平台对合规问题的重视程度。
姜某的解释与白冰视频形成对照,让人看到不同角度的描述。法院的最终认定,以事实为准。
整个事件中,税务追缴和公司股权两件事并行不悖。白冰需要面对的是补缴税款,而股权确认则成为民事诉讼的焦点。
褚某某与姜某的角色,分别代表了不同利益相关方。他们的互动,丰富了纠纷的层次。
二审判决维持原判,意味着白冰的诉求未能达成。这对希望通过司法途径解决问题的当事人,有了明确的参考。
姜某的任职记录显示公司运营有其历史。这样的背景,在评价代持关系时提供了线索。
白冰的视频发布时间,正值诉讼阶段的公开阶段。这让公众有机会了解更多内部情况。
国家税务总局的处理决定,体现了大规模税费追缴的力度。1891.24万元的总额,凸显了案件的规模。
整个案件从税务数据分析到法院判决,再到各方公开回应,构成了一个完整的故事。每一方都有自己的立场,但法律最终给出答案。
白冰的探店活动曾经带来流量红利,但合规问题不能被忽视。类似的案例提醒大家,商业运作需注重规范。
姜某的回应,澄清了公司注册与经营的真实情况。他的表态,有助于理解纠纷的起因。
褚某某的经历,涉及前员工与创业者的矛盾。这种动态,在网红经济中较为常见。
二审判决的结果,让白冰的上诉未能成功。这也为后续处理提供了方向。
整个事件中,股东资格确认与税务处罚相互关联。双方都需要面对法律规定的要求。
姜某的法定代表人经历,为公司背景增添了历史感。他的解释,在公众视野中占据一定位置。
白冰的账号禁言状态,反映了平台对违规的反应。粉丝们在了解情况时,需要结合官方通报。
国家税务总局的通报,是案件处理的重要部分。911.18万元的少缴税费,成为核心事实。
姜某的说法与白冰视频内容对比鲜明。这样的公开对话,让事件更透明。
整个过程从税务检查开始,到现在二审判决结束,时间跨度较长。各方在其中扮演不同角色。
白冰的视频控诉,与姜某的回应,形成了另一种视角。公众在评判时,可参考法院结论。
国家税务总局的追缴决定,体现了严格执法的态度。1891.24万元的总额,凸显影响。
姜某的任职记录,连接了公司历史与当前纠纷。他的观点,在评价代持关系时有参考价值。
褚某某的矛盾经历,反映了内部关系的变化。这种动态,值得行业关注。
整个案件的结局,由法律决定。白冰的诉求未能达成,但过程仍值得学习。
白冰的探店红利,与税务合规形成鲜明对比。这提醒大家,商业成功需建立在规范基础之上。
二审判决维持原判,维护了法律秩序。这样的结果,对行业有积极启示。
整个事件中,股东股权与税务处理并存。各方在法律框架下寻求解决。
白冰的账号状态,反映平台治理力度。粉丝群体在获取信息时,可参考官方渠道。
姜某的法定代表人经历,为公司运营提供线索。他的回应,在纠纷中发挥作用。
褚某某的说法,与姜某形成对照。双方观点的差异,让案件更具看点。
国家税务总局的处理,体现了数据分析的重要性。少缴税费的认定,是核心依据。
整个案件从检查到判决,经历多个阶段。公开回应,进一步丰富内容。
二审判决的结果,让白冰的上诉失败。这对所有相关方,是新的警示。
(财经责编:拓荒牛
 )


 晋ICP备17002471号-6