
白冰偷税超900万前员工股东纠纷 二审上诉失败败诉
8月31日,二审法院作出判决,网红白冰的上诉请求未能成立,前员工褚某某与檀指间公司之间的股东资格确认纠纷案维持一审判决结果。从法院出具的文书来看,白冰提供的材料无法证明檀指间公司是其代持的股东。一审法院驳回白冰要求确认该公司名下股权归其所有的诉请,这一判断符合实际情况与相关规定,二审予以维持。
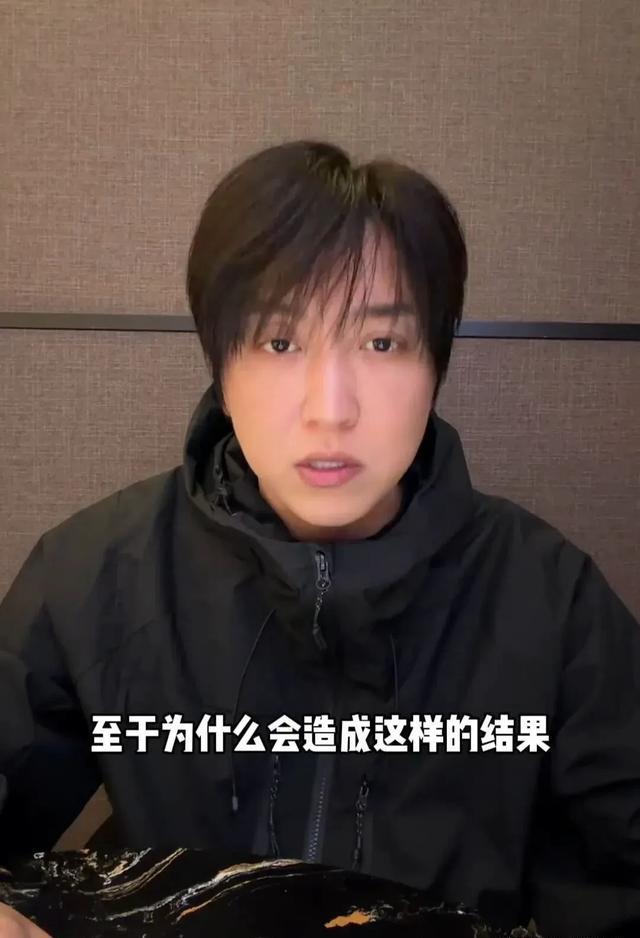
白冰与前员工褚某某的这场纠纷,本来源于一场普通的合作关系,却因为税务部门的介入而变得复杂起来。去年,白冰接受税务稽查时,发现公司申报的收入存在问题。褚某某当时与白冰发生口角,税务人员查出白冰有超过一千万元的收入没有在公司登记,此后双方矛盾加深。褚某某后来在接受记者采访时提到,他们从去年开始就已多次通过法律途径解决相关问题。
二审判决书指出,从白冰提交的证据看,无法推断檀指间公司属于代持股东范畴。这一结论基于事实依据,法院认为一审的认定清晰准确,适用法律得当,因此直接确认原判。
白冰曾在抖音平台发布视频,称褚某某通过其公司代持冰哥上海文化传播有限公司的30%股权,并通过虚增工资的方式长期从中获取利益。视频中还提到,褚某某安排关联人员姜某私自转移公司账户金额超过五百万元现金,用于针对白冰的诉讼冻结其个人财产,包括别墅和账户,导致白冰无法及时补缴税款。白冰表示自己已收集相关证据,认为税务问题背后存在团队背叛的因素。
姜某本人则向记者澄清了自己的情况。他表示,檀指间公司是由他注册成立的,股东身份信息来源于白冰和褚某某双方,并不存在代持股东的说法。在公司正常运营期间,白冰和褚某某也没有在任何场合提及代持关系。姜某还指出,白冰方面曾通过大股东身份伪造股东会决议、制作虚假证据提交给市场监督管理局,并试图强行变更法定代表人,这些行为导致公司资产转移和控制权争夺。
据记者查询,天眼查显示姜某曾在冰哥上海文化传播有限公司担任法定代表人,任职时间从2021年10月8日到2025年9月25日。这段经历与姜某的说明相符。
白冰的抖音、小红书和微博等社交账户,目前因违反平台规定和相关法律政策,正在被限制访问状态。这一状况与此前网红账号管理规范相匹配。
国家税务总局依据税收大数据分析,对白冰的探店活动展开查处。经核实,白冰在2021年到2024年期间,通过改变收入性质和虚假申报等方式,少缴了个人所得税、增值税以及契税等税费,总额达到911.18万元。税务部门随后作出处理决定,追缴税款、加收滞纳金并处以罚款,共计1891.24万元。这些款项已全部入库。
这样的案例提醒大家,直播带货虽然为很多人提供了收入来源,但收入申报必须严格按照规定执行。白冰从发廊小店起步,逐步成长为拥有数千万粉丝的网红,中间经历过多次转型。探店视频的观看人数曾达到惊人规模,数据显示平台上类似账号的订阅量在高峰时曾超过四千万。这一数字背后,体现了短视频市场对创作者的吸引力,但也反映出许多从业者对合规要求的重视程度存在差异。
从基层到网络平台,白冰的经历并非孤例。许多年轻人通过直播平台实现从普通打工者到收入来源者的转变,他们用镜头记录生活,用真诚分享赢得支持。数据显示,2021年到2024年期间,全国短视频用户规模持续扩大,带动了相关产业规模的提升。然而,一旦收入涉及税务,任何疏忽都可能引发连锁反应。
税务部门通过大数据筛查这类案件,体现了现代管理的精准性。911.18万元的税款虽不算巨大,但对个人财力而言已是重要负担。白冰在视频中提到补缴税款的困难,这也反映出一些创业者初期对法规理解的不足。
姜某的说法与公司历史记录相互印证。檀指间公司作为独立注册实体,其股东结构应以实际登记为准。任何一方试图通过非正规方式调整股权,都可能引发后续纠纷。这起案件的二审结果,表明法律对合同自治和证据真实性的保护,值得行业内从业者借鉴。
白冰曾公开表示税务风波源于被团队背叛,这种解释虽在个人层面有一定道理,但从法律角度看,收入性质的转换和申报问题仍需承担相应责任。行业内普遍存在一种观点,即创作者的成功离不开对平台规则和税务要求的严格遵守。数据支持显示,合规运营的账号往往能维持更长生命周期,减少被封禁的风险。
姜某的经历也提供了另一面镜子。他从注册公司到担任法定代表人的过程,体现了创业者对市场机遇的把握。然而,当合作方发生利益分歧时,沟通渠道的重要性凸显出来。许多从业者在面对纠纷时,容易选择公开指责而非私下协商,这可能加剧矛盾。
如今,白冰的账号处于受限状态,这一现实或许能让他更深刻体会到合规的重要性。类似网红案例中,收入数据异常容易被税务系统捕捉。911.18万元的少缴税款,加上滞纳金和罚款的叠加处理,不仅增加了经济压力,也影响了个人信誉。
姜某提到白冰方面曾伪造证据以强行变更法定代表人,这类行为在商业纠纷中常被法院视为无效。法院的判决结果,凸显了股权归属的法律效力。白冰作为公司关联方,本应通过正当渠道解决分歧,而非依赖公开视频控诉。
整个事件涉及多个参与方,包括税务部门、法院和各方当事人。数据显示,白冰的税费处理已全部完成,但对创作者个人而言,财务纪律仍是关键。白冰从单亲家庭起步,通过勤奋和创新积累粉丝,最终却因申报问题陷入困境。这份经历,也引发了对直播行业生态的思考。
姜某的证言补充了公司内部运作的背景。股东身份的真实来源,以及公司运营过程中的无代持记录,都为判断股权关系提供了依据。二审判决的维持,保护了当事人的合法权益。
白冰在视频中控诉的前员工联合他人侵吞利益,涉及资金转移等具体描述。这些指控虽有主观色彩,但法院的证据审查结果仍指向事实核心。类似纠纷在行业中偶尔出现,提醒大家团队合作时需明确责任边界。
国家税务总局对白冰案件的查处,基于大规模数据分析,体现了监管的科学性。1891.24万元的处理金额,不仅追回了流失的税款,还起到了警示作用。白冰的探店账号曾带来巨大流量,这一现象也反映出直播带货模式的便利性。
姜某的任职记录从2021年到2025年,覆盖了公司发展的关键时期。他的说法与历史事实匹配,避免了随意指控的可能。二审判决结果,让这场纠纷在法律层面得到清晰界定。
白冰的账号禁言状态,反映了平台对违规行为的处理标准。许多类似网红在违规后面临类似限制,这也推动了整个行业向合规方向发展。税务风波虽源于收入申报问题,但其影响已扩展到个人社交形象。
姜某的澄清有助于还原公司真实面貌。股东身份信息由双方提供的事实,证明了注册公司的独立性。法院最终确认事实与法律规定,这为后续类似案件提供了参考。
白冰的经历,连接了草根创业与网络平台之间的桥梁。数千万粉丝的积累,体现了创新力量的发挥,但也暴露出合规短板。911.18万元的税款虽多,但对个人而言却是重要教训。
姜某的经历中,法定代表人的变更尝试与资产转移描述,形成鲜明对比。这样的操作常被视为无效,法院的判决结果直接支持了这一判断。
整个案件的二审结果,体现了司法对证据的严谨审查。白冰的上诉未获支持,说明法院对代持关系的判断依据充分。类似事件,促使行业从业者更注重合同规范和记录保存。
白冰在视频中提及的资金转移行为,涉及公司账户操作。这些描述虽属个人控诉,但法院的证据认定仍侧重事实判断。姜某的回应则补充了多方视角。
税务部门的查处,基于大数据的精准定位。白冰2021年至2024年的少缴税费记录,已形成完整链条。1891.24万元的处理金额,覆盖了税款、滞纳金和罚款,体现了法律的完整性。
姜某的任职期间,正值公司从注册到运营的关键阶段。他的证言避免了证据失实。法院的维持原判决定,保护了当事人的合理权益。
白冰的粉丝基础虽大,但账号的受限状态,也反映出违规后果的现实。这份教训,或许能让更多创作者在探索直播机会时,始终保持合规态度。
姜某的澄清中,股东身份来源的说明清晰。白冰方面曾尝试的伪造行为,最终被法院否定。二审判决结果,强化了股权管理的法律界限。
整个过程涉及税务稽查、公司纠纷和社交平台干预。数据与事实共同构成完整画面。白冰的经历,提醒行业从业者,成功之路需建立在规则基础上。
姜某的经历补充了公司历史。法定代表人的任职记录与公开说明一致,避免了外界误读。二审判决的确认,让这场纠纷在法律轨道上平稳推进。
白冰的税务问题虽已处理,但其对收入申报的重视程度,值得行业内每个从业者深思。数千万粉丝的成长历程,体现了创新的力量,同时也凸显了合规的重要性。
姜某的回应与公司事实相符。股东身份的真实来源,以及运营过程中的无代持记录,为法院判断提供了依据。整个案件的处理,体现了各方权益的平衡保护。
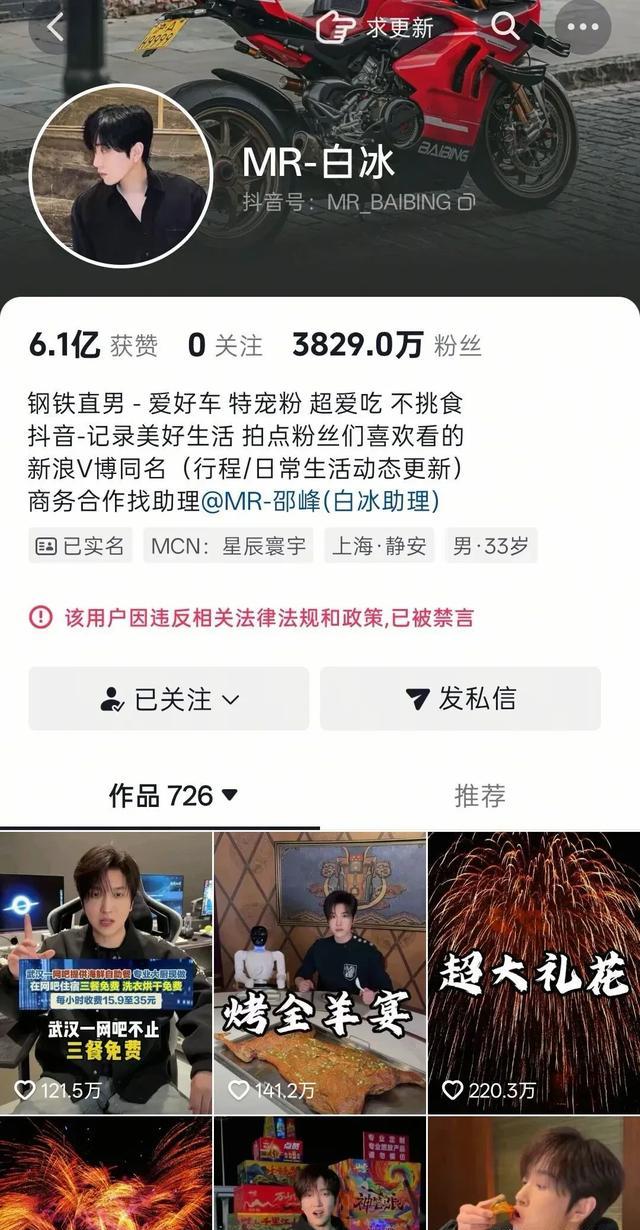
白冰在平台上的表现,虽曾引发关注,但账号的禁言状态,也是一种警示。类似网红案例中,合规运营往往能带来更持久的认可。税务风波虽是外部因素,但内部责任仍需承担。
(财经责编:拓荒牛
 )


 晋ICP备17002471号-6