
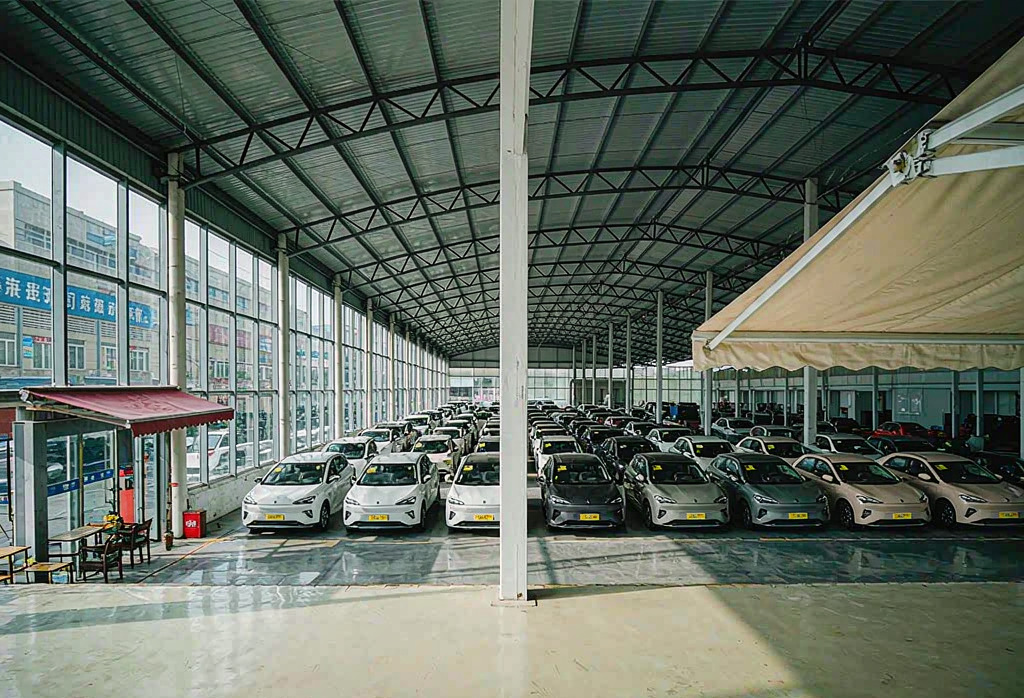
一汽-大众销售公司总经理王胜利在ID.AURA T6预售沟通会上表示,国内在售新能源汽车约700款,月销超5000辆的仅56款,行业整体产品成功率仅8%。
这一数字揭示供给端的拥挤。新品上市节奏不断加快,但多数车型未能跨越规模门槛,资源在低效投放中消耗,尾部产品的退出压力持续累积。
合资阵营的转身尤为关键。一汽-大众以ID.AURA T6切入,搭载本土CEA架构与地平线智驾芯片,试图用中国团队定义的产品回应市场,而非简单移植全球车型。
成功率的低迷与价格战互为因果。车企为守住份额密集推新,但同质化配置难以形成记忆点,用户注意力被稀释,单款车型的突围难度显著上升。
渠道与营销也在重构。传统经销商的库存与客流压力,倒逼主机厂把产品定义前移到用户洞察,谁能精准卡位细分需求,谁才有机会挤进那8%的胜者区间。
行业洗牌的逻辑正在改变。过去靠一款爆品带动全盘的日子过去,如今比拼的是产品矩阵的效率与迭代纪律,产能过剩背景下的精品策略更显重要。
对消费者而言,高失败率意味着选车更需甄别。部分车型可能短期内退市或停止OTA,长期持有成本与保值率应纳入购车决策,盲目追新存在隐性风险。
8%的成功率是一记冷静提醒。新能源赛道远未到格局固化时,但粗放铺货的时代正在落幕,产品定义能力与体系效率将决定下一阶段座次。
参考家电与手机行业的经验,供给过剩终将由市场出清。新能源赛道的淘汰未必以破产为主,更多体现为车型停售与品牌整合的静默退出,资源向头部聚拢。
对主机厂而言,产品定义的前置变得更重要。把用户研究、供应链与制造节拍对齐,才能在8%的胜率中占据一席,而非用发布数量掩盖效率层面的真实缺口。
对消费者而言,高失败率提示选车须看重品牌长期承诺,避免因短期热度买入可能快速退市或停止OTA更新的边缘车型。
短期声量与长期价值之间,车企需要找到可持续的表达节奏。热度退去之后,真正决定座次的是产品力、体系效率与用户信任的叠加。
(财经责编:拓荒牛
 )


 晋ICP备17002471号-6