
先说一个反常的事。
你每次寄快递,如果那个箱子比里面的东西贵二十倍,还只能用一次、用完就扔,你一定会觉得这生意干不下去。
火箭就是这么干的。一枚运载火箭里,发动机和箭体结构加起来,占掉硬件成本的大头,而真正的燃料费,只占发射成本的一个零头。最贵的那部分,飞一次就跟着坠进海里了。
所以当2026年7月10日,一枚火箭的一子级在海上被一张大网接住、稳稳回收的时候,它接住的不只是几百吨钢铁。
再往前一个多月,海南文昌的一间厂房悄悄开工。据项目招标公示,总建筑面积101500平方米,建筑高度119.5米。它要造的,是中国目前规划中最大的运载火箭。
大多数人盯的是发射架上那道尾焰,但决定一个国家能上天多少次的,往往是这种没什么画面的地方。
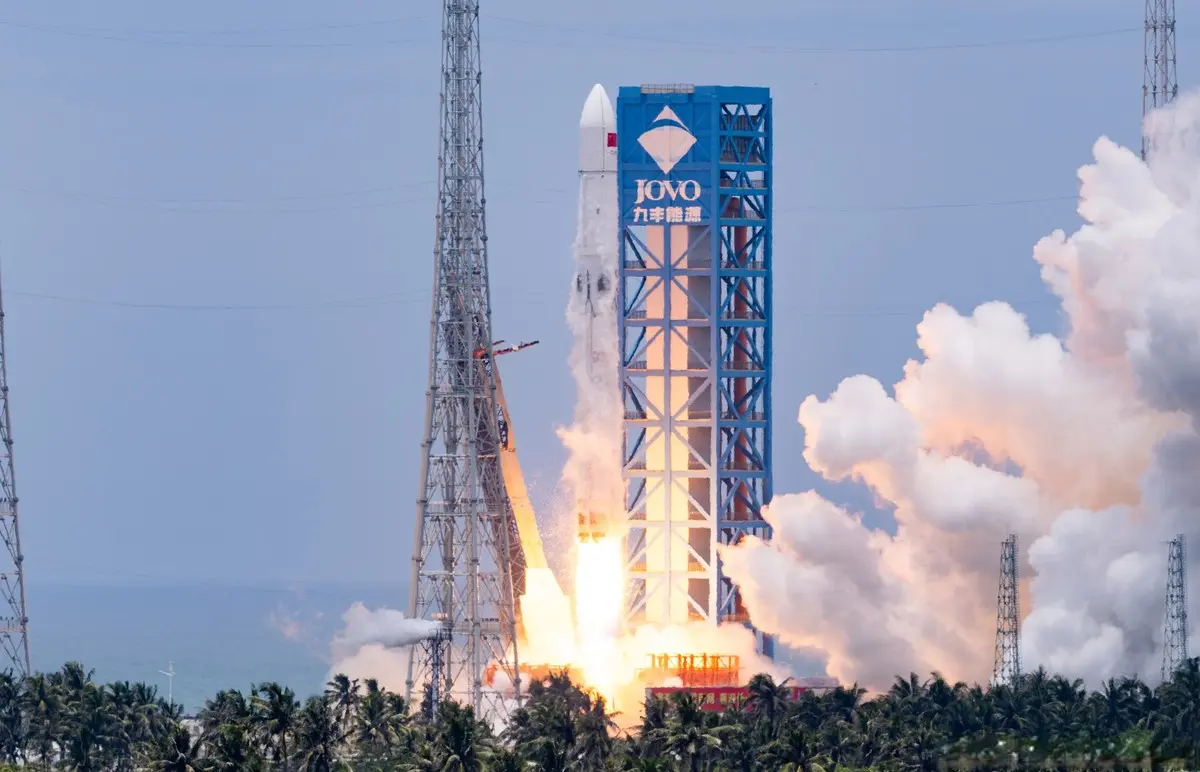
图源网络 长十乙点火升空
把火箭想成“几个科学家做出来的东西”,是对这件事最大的误解。
航天结构领域的公开研究显示,一枚运载火箭的箭体,连接件数量在数十万级。作为参照,一架大型客机需要的紧固件是百万件级。这些零件不是普通五金,要过特种材料、微米级成型、特种表面处理、长周期可靠性验证四道关,执行的是近乎“零缺陷”的标准。
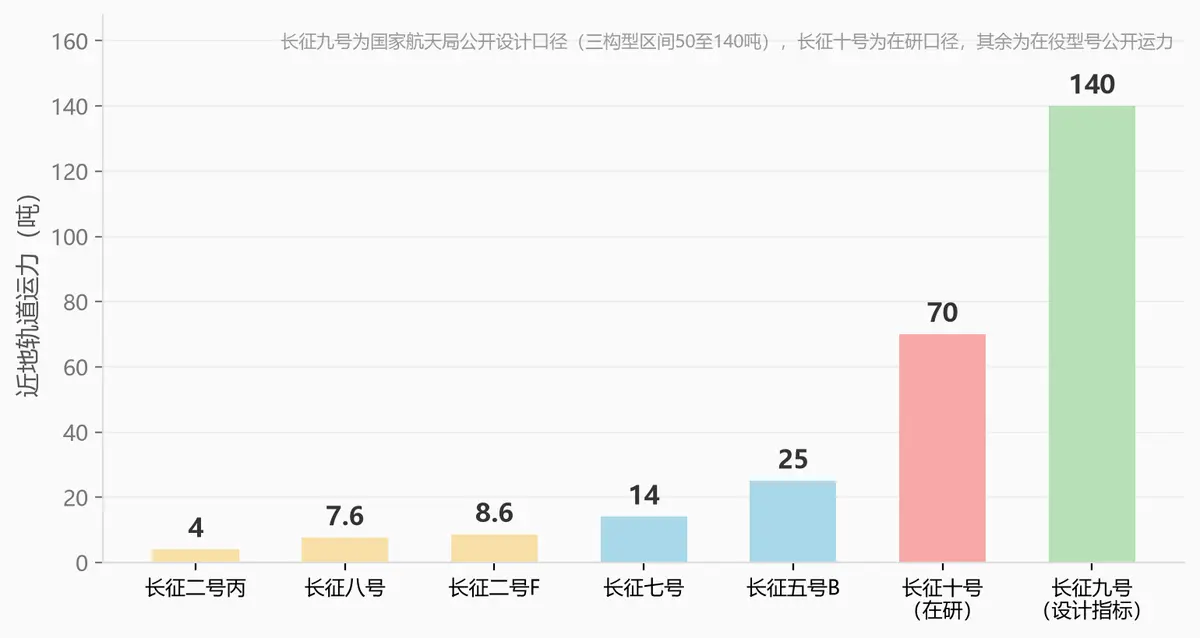
中国主力火箭近地轨道运力谱系(数据经交叉验证)
造一枚火箭,远不止造一个箭体。据行业公开统计,每发火箭通常要对接三五十家零部件供应商。把它拆开看,更像一座会飞的装配厂,而不是一件实验室作品。
其中最有代表性的,是燃料贮箱。
贮箱要装几百吨低温燃料,还要扛住飞行中的剧烈振动,是火箭的核心承力结构。
老工艺叫“瓜瓣拼焊”:把铝板切成十几块“西瓜瓣”,一块块拉深成形,再一条条焊起来。
焊缝多、材料利用率常常只有三成上下,二十多道工序走完,至少一周。新的做法是整块板一次成形,把工序和风险一起压下去。
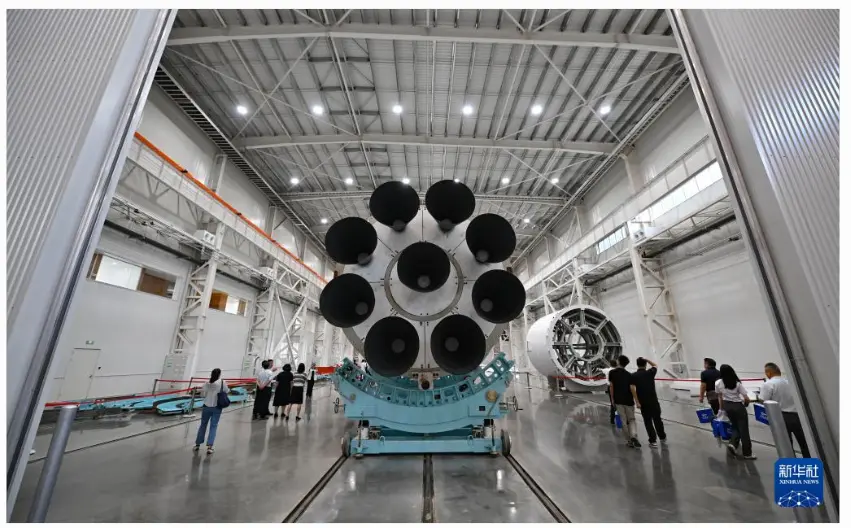
图源网络 商业火箭厂房内箭体发动机舱段
行业里有句话,叫“星等箭、箭等箱、箱等底”。一个箱底干得快慢,往往决定整枚火箭的进度。
几十万个小零件,任何一颗出问题,整枚火箭就上不了天。这不是“谁最聪明”的竞赛,是“谁能让几百家工厂稳定、按节拍地把零件交出来”的竞赛。
一颗螺丝的价值可能只有几元到几十元,但它卡住的,是几亿元的一发火箭。这就是工业体系的价值,它不出现在新闻里,但它决定新闻能不能发生。
航天的门槛,从来不只是实验室里那几个突破,是整条供应链能不能不掉链子。
那些原来给汽车做零件的工厂,现在开始给火箭做零件了。短期看是供应链的扩张,长期看却是一场双向考验:火箭要的是近乎零缺陷的一致性和可追溯,汽车供应链习惯的是大批量、快节拍,两套标准能不能磨合到一起,直接决定这条新链子的稳固程度。

图源网络 技术人员协同吊装舱段
判断一个航天型号走到哪一步,看发射架容易看错,看工地反而看得准。
据项目招标公示,2026年6月,中国运载火箭技术研究院文昌火箭基地一期联合厂房,桩基及基坑支护工程施工启动。总建筑面积101500平方米,建筑高度119.5米,最大跨度74米,现场9台钻机同时开钻。这几组是设计规划口径,不是竣工实测值。
厂房里划分了各级部装区、箭体垂直总装测试区、整流罩总装区。据公开规划信息,这里还为可复用的第一级火箭预留了检修区域。
2026年9月,当地发布的市政道路设计招标公告里,这一片区规划的一条城市主干路,名字直接叫“长征九路”。
厂房是最诚实的信号。它不会为了宣传而开工,只会为量产而开工。
更值得琢磨的,是那个回收检修区。它意味着这枚还没首飞的火箭,从设计之初就是按“要飞很多次”来规划的,不是按“飞一次就够”。
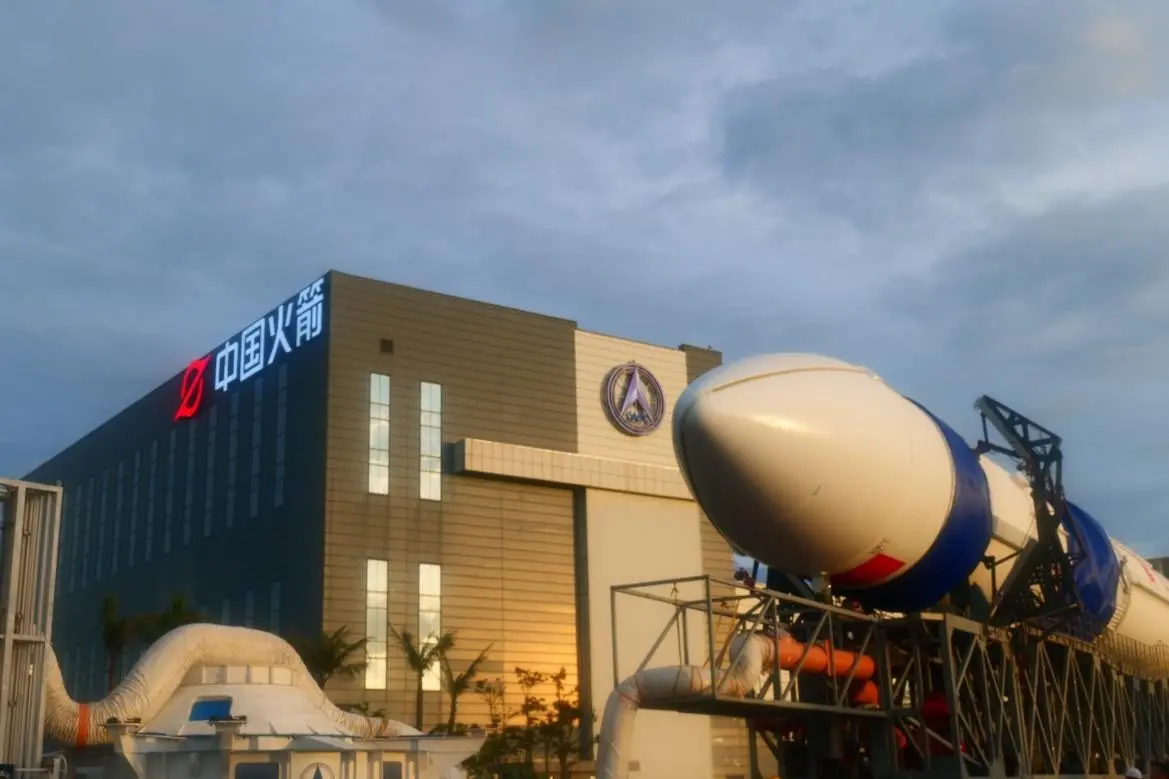
图源网络 装配厂房与待装配箭体
这个判断,有另一个坐标可以对照:2026年7月10日,长征十号乙在海南商业航天发射场首飞,一子级通过海上网系成功回收,这是全球首次将网系回收应用于运载火箭工程实践。可重复使用,已经从图纸走到了工程。
一个还没首飞的火箭,为什么先把厂房和检修区建起来?
因为工程逻辑从来是先有产能,再有产品。火箭不是先造出来再去找地方装配,而是先把装配线建好,再让产品从线上下来。厂房动工,本身就是一张时间表。
当一条路都被直接命名成型号名字的时候,说明这条路背后的时间表,已经排上了。
中国商业航天已经在做一件很“工业”的事:把火箭从定制品,变成标准品。
据公开资料,有商业火箭企业借鉴汽车工业的脉动式节拍化生产模式,多箭并行总装,具备年产30发的批量制造能力;也有企业的大型液体运载火箭超级工厂竣工后,具备年产12发液体火箭的能力。据公开报道,单枚火箭的总装周期,已经从过去的三个月左右压缩到约十五天。
把镜头拉远一些。据行业统计,到2026年,国内具有运载火箭总体设计和研制能力的公司约50家,在研或在役火箭型号约70种,37个火箭工厂规划年产火箭610发。这几组数字来自行业统计机构,不是官方发布口径。
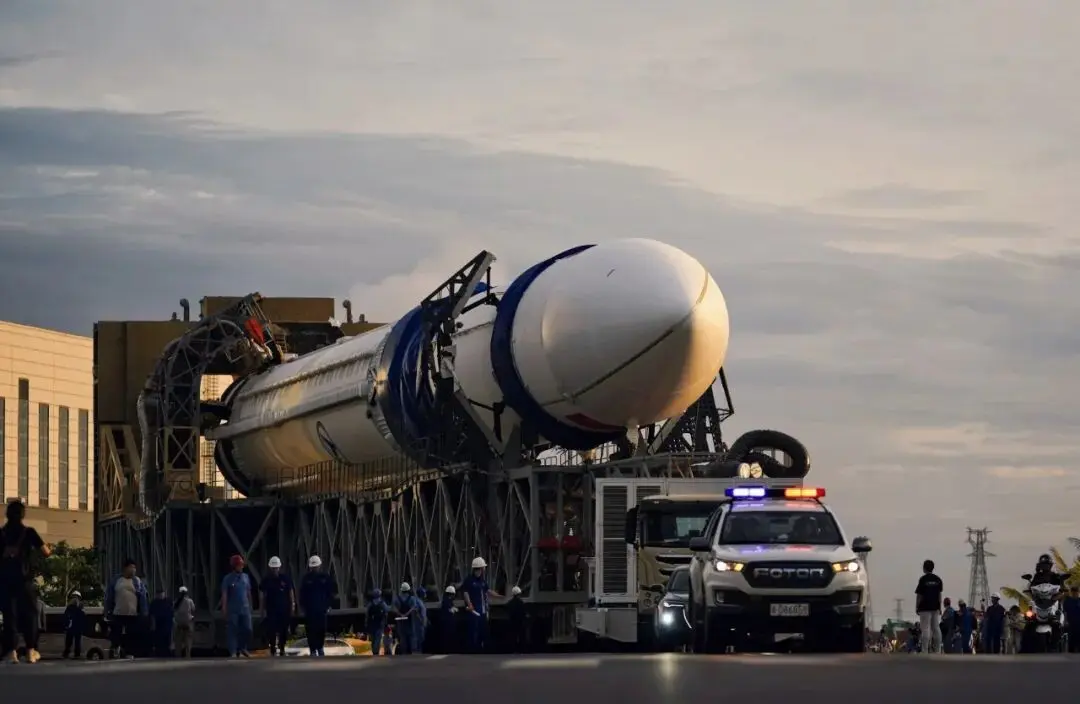
图源网络 转运车驶出总装厂房
这里要特别说清楚:610发是行业规划产能,不等于实际产出。规划画在纸上,交付要过供应商、过质量、过发射窗口三道关。
“脉动式”“节拍化”“多箭并行”这些词,以前只会出现在汽车工厂的规划书里。它们意味着火箭的制造逻辑,正在从“手工作坊”转向“装配线”。
为什么现在的新火箭都在用液氧甲烷?国内已公开的液氧甲烷发动机,真空比冲大多处在330秒左右的区间,介于液氧煤油与液氧液氢之间,成本适中,而且可以多次启动、多次复用。燃料的选择,本质上是在为“能不能反复用”投票。

中国纯商业航天企业累计融资结构(截至2026年6月)
从“造得出来”到“造得便宜、造得快、造得稳”,这是第二道坎。第一道是能不能做,第二道是能不能批量做。规划产能和实际交付之间的差距,才是接下来几年最值得看的地方。
但产线搭起来,不等于产量就能上来。零部件的一致性、质量管控的稳定性、产业人才的供给,任何一环跟不上,纸面上的年产能都会卡在半路。
行业公开讨论中反复提到一个现象:不少商业火箭企业的零部件合格率,离航天级标准仍有距离,供应链还停留在“小批量、多品种、定制化”阶段。产线是骨架,供应链才是血肉,骨架立起来容易,血肉长齐要慢得多。
一年造几十发火箭,质量还靠得住吗?这个问题的答案,可能决定中国商业航天能走多远。
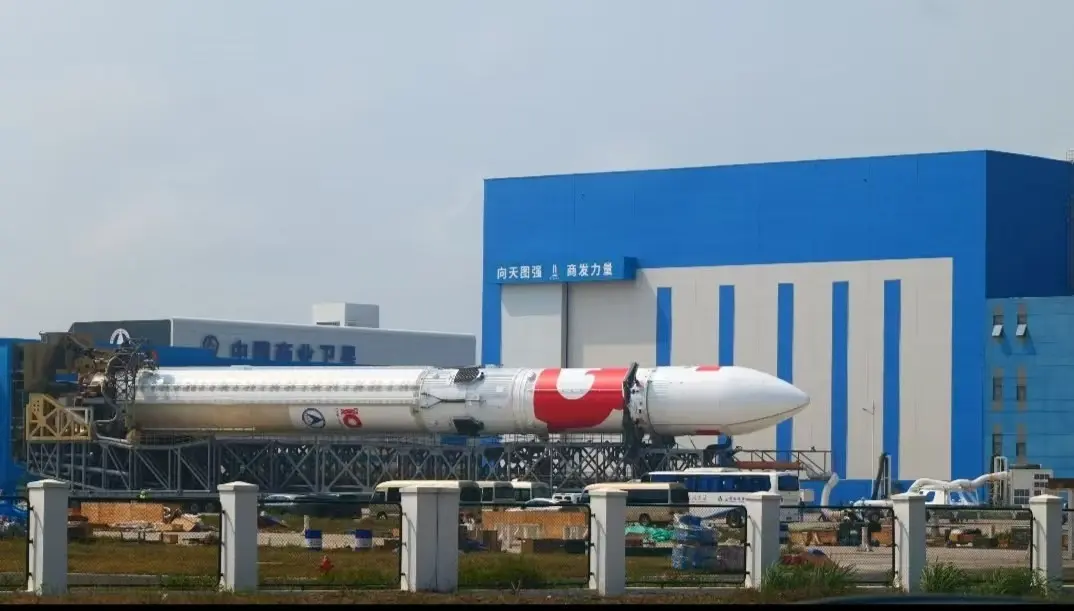
图源网络 商业卫星厂房外横置箭体
降本不是为了省钱,是为了打开一个之前打不开的市场。
先把成本的账拆开。以一枚火箭的一级硬件为例,据券商研究测算,发动机占其成本的54%左右,箭体结构占24%左右,两者合计接近八成;燃料费则只占一个零头。换句话说,火箭最贵的那部分,是那个用完就丢的“箱子”。

一级火箭硬件成本构成(券商对海外同类火箭硬件测算推演)
把级数拆开看,这部分为什么关键?行业测算显示,一子级,也就是最下面那截、装着大部分发动机的部分,约占到全箭硬件成本的七成。
这就把账算清楚了:若这部分占比约七成的硬件能重复回收复用,单次发射的硬件成本便会大幅摊薄;复用次数越多,单次成本越低,到一定规模后主要剩下边际成本。
回收火箭的核心逻辑,就是把造价最高的一子级捡回来,反复用。这也是“可重复使用”背后,最直白的一笔生意。
再看这个市场的体量。据赛迪智库数据,在全口径下,2025年,中国商业航天市场规模约2.83万亿元,同比增长21.7%,2026年预计达到3.5万亿元。这里要说明的是,这是涵盖上下游关联带动产业的口径,并非仅指火箭卫星的直接制造产值。
据数据服务商IT桔子统计,截至2026年6月,24家纯商业航天公司的历史累计融资约620亿元,其中9家火箭公司合计约331亿元。
资本给航天定价的方式,已经变了。以前看“发一发火箭赚多少”,现在看“这条产线一年能造多少发、成本能压到多低”。这个转变,和当年汽车行业从“一辆一辆手工敲”走向“流水线”的逻辑,几乎一模一样。
对普通人来说,这条成本曲线最终会变成服务。手机直连卫星、车载通信、遥感数据,都要等成本降到某个临界点,才可能真正铺开。航天工业的副产品,往往比火箭本身更早进入日常生活。
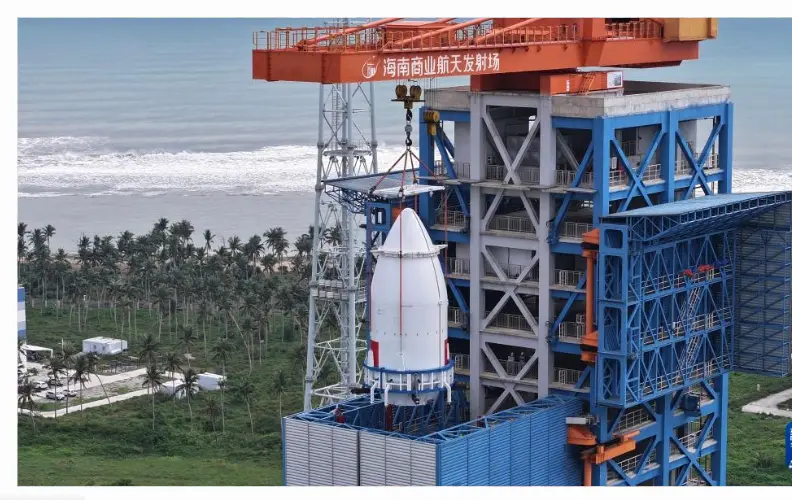
图源网络 火箭整流罩吊装作业现场
把三条线合起来看:零件与供应商(01节)、厂房与检修区(02节)、脉动式产能与成本(03、04节),指向的是同一件事:中国航天正在从“造箭”切换到“造产线”。
但工业化量产,不等于可以忽视地面验证。
2026年8月23日,官方发布消息,嫦娥七号任务不满足发射条件,当年预定窗口不再实施。那时火箭已经完成垂直转运,站在了发射塔架上,还是撤了回来。
这个细节很重要。制造业讲节拍、讲效率、讲产能,但航天工程有一条不能让步的底线:稳妥可靠,万无一失。产线可以快,验证不能省。一枚火箭能不能上天,不取决于车间里有多快,取决于地面上把多少种失败提前排除掉了。
真正的竞赛,不在发射架上,在车间里。
作品声明:仅在头条发布,观点不代表平台立场
(财经责编:未找到用户
 )


 晋ICP备17002471号-6