
日赚2.3亿还被质疑赚钱能力,宁德时代也烧心
DeepSeek融了1000亿,宁德时代成为仅次于腾讯的外部投资方。
看起来是曾毓群帮梁文锋?实际上,是DeepSeek替市场给了宁德时代一个定心丸。
日赚2.3亿也烧心
最近宁德时代是真烧心。
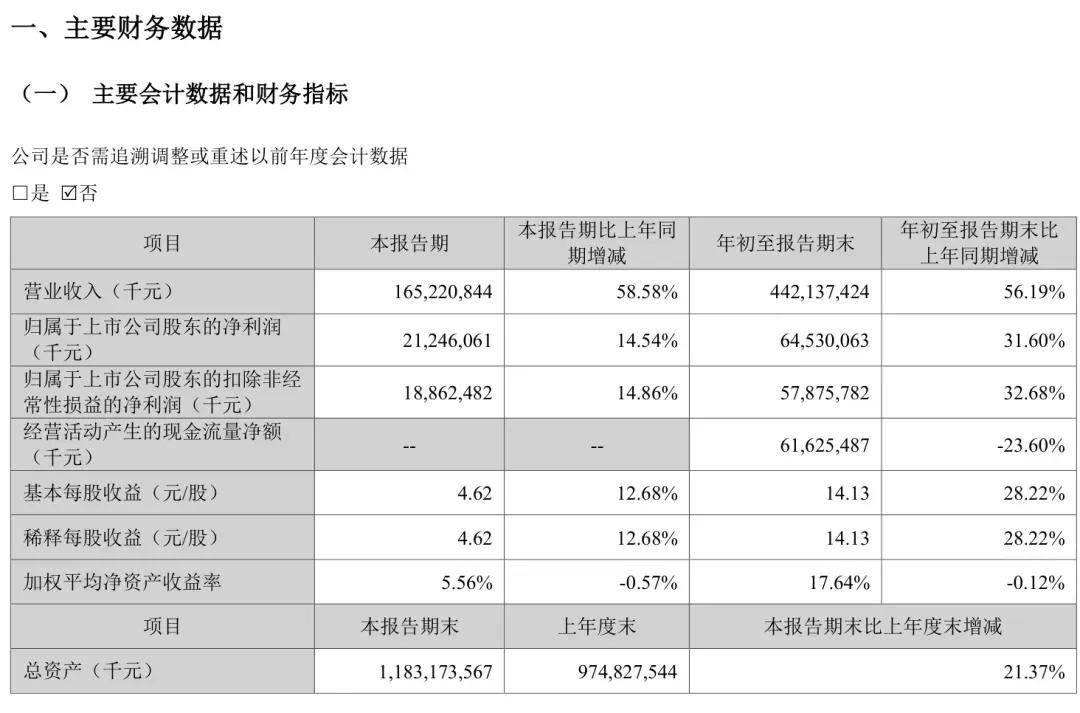
作为全球动力电池之王,第三季度营收1652亿元,同比增长58.6%,电池出货超过260GWh,涨了近六成。二级市场的股价却是反向而行。
问题出在利润里。归母净利润212亿元,同比只增长了14.5%,营收与利润40多个点的落差,让宁王被贴上“增收不增利”的标签,市场追问:“宁德的赚钱能力是不是到顶了”。
实际上,前三季度宁德时代净利润645亿元,平均一天赚2.36亿,前三季度国内动力电池市占率44.2%,比去年还多了1.4个点。
市场真正审视的,是每卖出一度电,最后能留下多少钱。
按高盛的测算,这个数字去年三季度是112元,今年二季度是97元,到今年三季度只剩82元。
毛利率的走势一样。从二季度的23.15%掉到20.69%,连续两个季度下降,是2022年四季度以来的最低点,盈利能力明显下滑。
利润表之外,现金流也在往下走。三季度单季经营现金流净额从二季度的265.36亿元骤降近95%至14.09亿元,跌幅超出了主流机构的预料;整个前三季度,经营现金流净额616.3亿元,同比下降23.6%。
主流市场观点将下跌归因于“去宁德化”,摩根大通的报告则添了一把火,将宁德时代H股评级降至“中性”,理由直指:电池消费税、出口退税率下调和下游车企盈利压力。
宁德时代在业绩会上也给出了三个原因。首先是产品结构的变化,一个季度的产品结构波动不代表长期方向;第二则是消费税和出口退税的影响。
两「税」压顶
从内外两种口径不难看出,宁德目前比较麻烦的是「税」的问题。
2026年7月17日,财政部、海关总署、税务总局发布公告,明确将对锂电池等产品恢复征收消费税,税率2%。
宁德三季度的税金及附加是22.14亿元,去年同期只有5.97亿。值得注意的是,出口退税按报关发货统计,而财报收入按交付验收确认,两者存在时间差。
也就是说,这22亿里,消费税只算了9月一个月,四季度才是完整的三个月。到2027年9月,税率还要升到4%,压力将会更大。
这种写进制度里的长期成本,外加客户一直高喊“去宁德化”的呐喊,资本对此确实的态度变得“暧昧”了。
新增税费由谁承担,会影响宁德后续订单的利润。管理层委婉地说,正在和客户协商消费税怎么分摊。
宁德时代过去的估值,不只建立在卖得多上。资本愿意给它溢价,是因为2022年碳酸锂涨到每吨60万,整个产业链都在叫苦,宁德靠着锂价联动条款,把大部分压力推给了下游车企。那一年,市场给它的定义是“锂电茅”。
这次的消费税,算是同一道题的二进宫。问题是,车企本来就在持续压价,若把成本摊给车企,会不会更加速客户自研以及找替代的决心?
事实上,车企自己的毛利率都很薄,动一分一毫的成本都很敏感。据乘联分会的数据,2026年前七个月,汽车行业利润率只有3.6%,上游电池板块同期的净利率接近9%。
价格战打得越狠,车企越难接受高价电池,必然重新审视电池采购条件,试图省下这笔“宁德税”。
车企的算盘基本都是先把二供、三供扶起来,到时候和宁德谈价的时候就有了底气,它们如今手里也确实有了备选。
比如理想直接就和欣旺达成立了合资公司,小米的电池供应商从宁德时代和弗迪两家扩展到四家,比亚迪有弗迪,广汽、长安都在做自己的电池,中创新航、亿纬锂能、国轩高科的装机量也在往上爬。
相较于消费税,出口这边压力稍好一些。退税从9%降到6%,明年取消,影响的是从国内直接出口的电池。
据天眼查资料,宁德在德国、匈牙利有工厂,西班牙还有和Stellantis的合资项目,海外本地化生产越多,这部分冲击就越小。但海外工厂的爬坡成本、当地的人工和能源价格,又是另一笔账。
结语
董事长曾毓群曾在2025年开篇写下“造电池容易,但造好电池很难。”这些年宁德时代也一直在营销“选车认准宁德电池” “宁德品质时间会见证”。
尼尔森IQ汽车团队发布的《2026年全球新能源车消费者研究报告》也显示,在海外市场,75%的受访者表示信任宁德时代;在中国市场,39%的受访者表示“非常信任”宁德时代,37.1%的中国受访者表示,如果自己意向购买的车型没有搭载宁德时代电池,将放弃购买。
无论是从品牌口碑还是产品质量角度,宁德时代仍保有充分的溢价,还是那个“王”。
动力电池的竞争也不是单季度的利润赛跑,技术壁垒、规模效应与生态掌控力才是长期护城河。五矿证券表示,“车企与电池厂竞争格局的变化,本质上是产品定义话语权的争夺。从技术迭代趋势看,下一代电池技术仍是电池厂在引领。电芯环节,第三方电池厂仍具备较强竞争力,宁德时代有望延续类似博世公司的行业地位。”
何况宁王早已不单单是一个电池公司。
它一边在电芯技术迭代上持续领跑,牢牢把持着产品定义的话语权;一边将触角延伸至储能、电池回收、换电网络、海外产能布局,构建起从上游资源到终端应用的全产业链生态;投资DeepSeek等也给了宁德一个讲AI故事的新机会。
资本市场的「烧心」,某种程度上是行业换挡期的情绪性反应。营收与利润的增速落差,既有下游价格传导带来的行业共性压力,也有新业务投入、技术研发、全球化扩张的主动布局消耗。
对于市场普遍对明年行业需求的担忧,宁德时代表示没有预期的那么悲观。
从公司角度看,2027年行业需求依旧可以期待。国内新能源乘用车动力电池的增速仍是正增长,商用车的电动化率也在快速提升;欧洲的电动化趋势具有连续性,不断有竞争力的新车型推出;其他市场的电动化潜力可能被市场低估。储能方面,无论是国内还是海外都保持着不错的增速,特别是海外部分市场的储能需求比较旺盛。
后续,技术和成本优势能否顺畅转转化为稳定的产能,消费税与出口退税带来的新增成本能否与客户共担?千亿级存货能否按期验收回款?规模化换电站能否跑通盈利、稳住商用车份额?这些问题,才直接决定公司投入产出比与可持续利润的关键。
待市场情绪平复、重新定价,宁德时代终将回归合理估值坐标。
(财经责编:未找到用户
 )


 晋ICP备17002471号-6