
你可能会在龙岗某个不起眼的厂房后院里,看到一堆从中山不锈钢市场地摊上捡来的管件,被人焊成一枚12米高的液体火箭,灌进工业液氧煤油,塞上民用无人机飞控芯片,由五个人的团队花十五天拼好,拉到青海无人区,轰的一声打到3.7公里高。
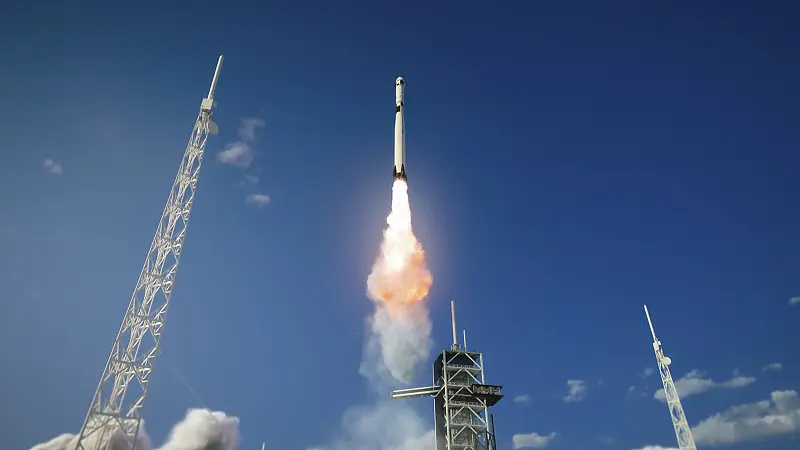
然后你查账单:这次发射的真金白银,只花了几万块。
这就不是PPT了。
2026年2月升空的那枚“深圳先锋号”,第一次把一件事摆到了所有人面前:一套完全不靠宇航级供应链、只拿珠三角民品货架上的不锈钢、民用管路和工业芯片逆向拼出来的液体火箭,真的飞成了。
然后驭龙航天的创始人卢驭龙撂下一句话,这才是整件事真正炸裂的地方——他说等到规模化量产,火箭入轨的成本能做到每公斤300到1000块。同行还在对标猎鹰九号每公斤两万块的目标,卢驭龙直接报出了两位数。
这就引出一个值得到处追问的大问题:既然已经飞过一次了,那张300到1000块的价签,到底能不能兑现?
先别管入轨,现在就能把驭龙航天这套路线的成本结构拆开看一看。
真金白银只花了多少? 一次几万块。
这里必须区分清楚——几万块的单次成本,对应的是一次低空试飞,不是送入近地轨道。但这笔账透露出的核心信息是:卢驭龙的确把传统火箭最烧钱的两件事绕过去了。
一是不碰泵压式。传统液体火箭的发动机零件动辄上千个,一台80吨推力级别的发动机成本就冲到450万左右。驭龙航天用挤压式针栓发动机,核心部件连五十个都不到,量产后同类20吨推力发动机只花两万。
二是不碰宇航级。火箭箭体、贮箱、管路、芯片、传感器,全线采自珠三角民用货架。这套“先逛五金超市,再回来按货架上的东西画图”的逆向设计逻辑,等于从一开始就把成本摁在工业品的价位上,最多也就是工程机械级别。
如果切到大规模生产,月产量目标定在五百到一千发之后,成本还能继续被量摊。天使轮投资人张伟春给过一个粗略表:即便是在尚未量产的起步阶段,一次性发射的理论成本已经压到每公斤3500块了,而行业可回收火箭还在瞄着两万块的目标。
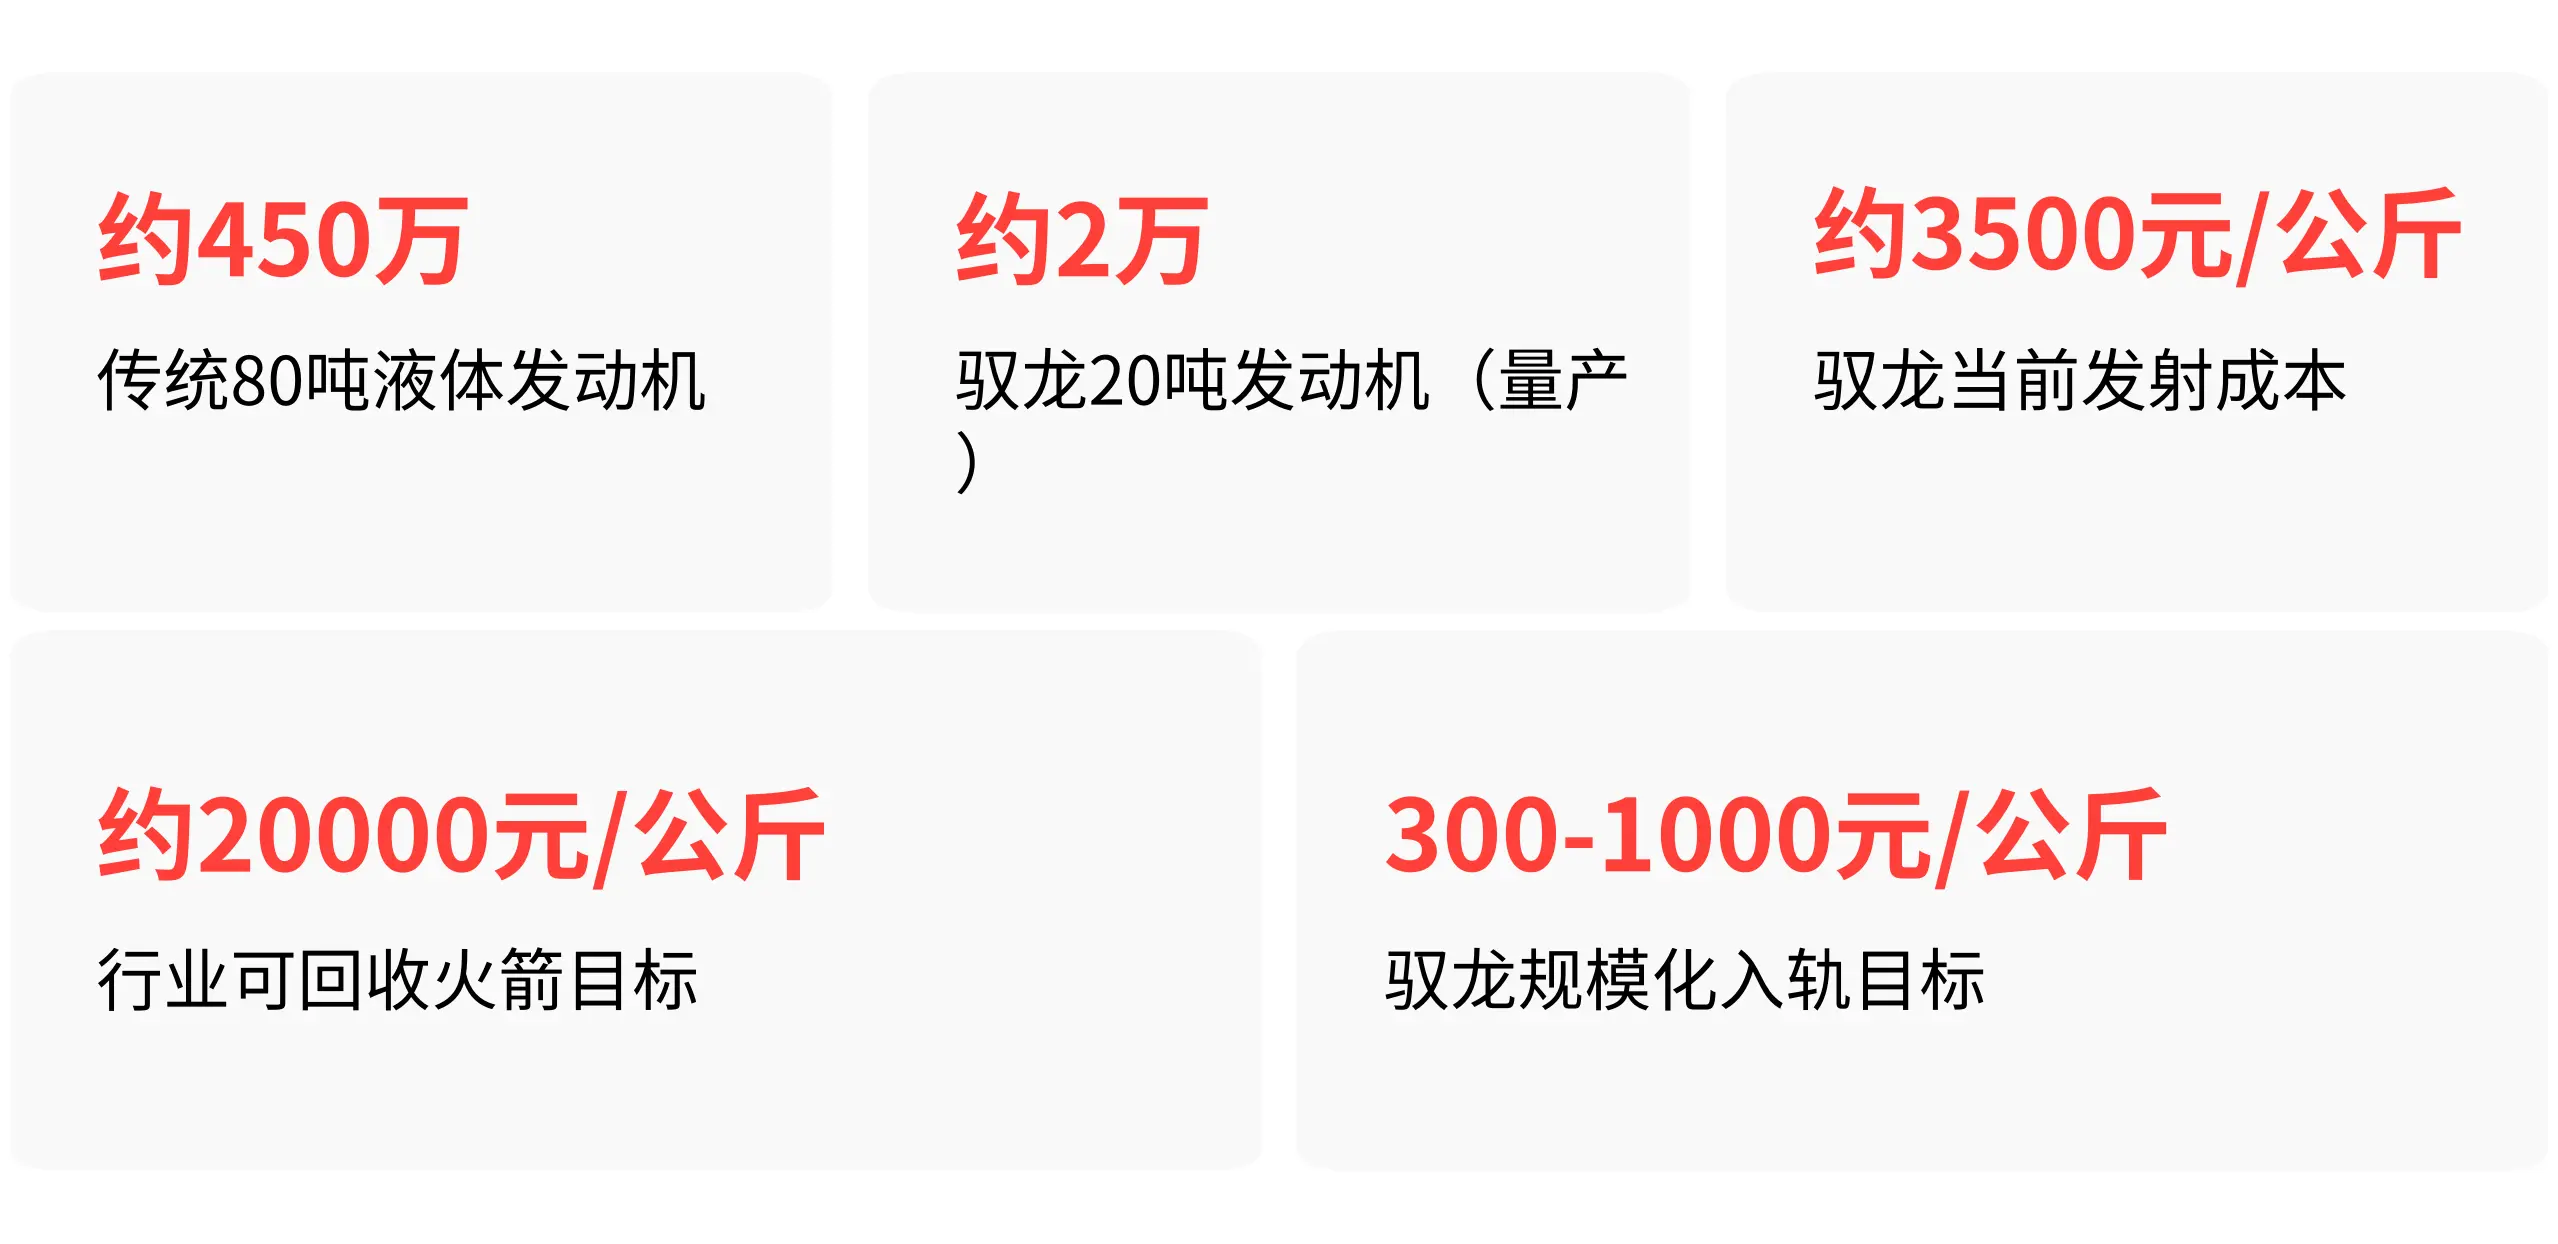
所以,不是“未来能不能做到”的问题,而是这张账单在非入轨状态下完全可以跑通。
便宜到现在这个程度,代价是账本之外的。 有两项硬成本,目前还没写进这张几万块的试飞单子里。
第一项叫“可靠性飞行验证”。
民用级的工业芯片,能在零下几十度到上千度的温差跳变、真空放电干扰和几十个G的振动环境里扛多久,目前只有实验室和地面数据,没有哪怕一次入轨飞行的实测。民用不锈钢在低温高压下的焊缝疲劳,也没跑完过一整套严苛的轨道级载荷循环。
工业品的批次一致性问题更要命——单件拉去做测试通过,不等于同一批产线上一天造出来的几百根管子都通得过航天级的筛选复验。而只要一根不过关,全箭可靠性就在瞬间被拖入危险区。
第二项叫“发射场和测控基础设施”。
眼下那几次试飞是拉到青海空地上打上去的,不算发射工位的年租费、不算测控台网包时段的使用费、不算保险。到了真正的入轨发射,这些基础设施成本才会计入单次总账单。
所以更大的问题,是一开始就不在这些零件上。燃油和钢管省下的钱,要兑换成安全和合规通行证,代价绝对不会低于造火箭本身。
截至2026年10月,驭龙航天仍未取得军工三证、保密资质和发射试验活动许可,全部处在“正在申办”阶段。
而要踏入这一关,就得正面回应国家航天局2026年4月才出炉的那套《商业航天标准体系》——关于民用货架工业品的分级分类、筛选复验和风险控制,目前只有政策框架,没有任何一家企业拿出过获批通过的案例。
这是全国通行的政策信号,不是针对一家企业的。国家航天局的确在推“打通工业和航天供应链”这件事,但始终挂着一句每个创业团队都必须面对的前置条款:必须安全达标。
至于珠三角的民用供应网络能多快响应、多便宜地供应零部件,这反而是目前最不需要担心的环节。航天科技五院开的那个“东方红天选超市”,成立一年来的累计成交额就已突破30亿,核心逻辑就是让外部供应商在性能和价格上同台比拼。
大湾区的机加厂、电子厂,接驭龙航天的订单就像是做一次特种定制,响应速度甚至比很多专门做国军标的体系还快——这和眼下几乎所有的竞争对手都处在完全不同的成本维度上。
有了上面的板子,结论就已经不是“路线靠不靠谱”这种空洞判断了,而是具体到四个完全可以被证伪的条件上。
第一,2027年那场入轨试验。
计划是今年内先把100吨级一子级发动机给点了,明年上火箭飞入轨。只要能稳稳地把真实载荷送进轨道,哪怕只是一颗高校的试验星,这条路线就算跑通了第一步。反过来说,如果连续两次以上入轨失败,前面所有关于成本的乐观估算,都得推翻重来。
第二,资质能不能过。
拿到发射许可的先决条件,是全箭可靠性数据被那套新出炉的标准体系认可。到目前为止,还没有任何一家完全基于民用货架芯片和管路的企业,跑通过这套审核。别人没成,不是说一定成不了;但别人没成,意味着这堵墙目前连个门把手都还没摸到。
第三,良率。
如果量产良率上不去,每批货架零件都要做海量筛选复验,那量产摊薄的逻辑就会直接崩掉。把火箭发动机当月造几百台的好处是单价便宜,但一旦抽检发现批次不良,从拆箭排故到归零验证的代价是倍数级反噬。
第四,发射需求密度。
场景也很现实:要支撑每个月几十发的产能,就得有持续不断的低轨卫星订单。如果下游部署节奏上不来,每年只打十来发,固定产线的折旧单发摊不掉,每公斤的成本就很难真的下到万元以下。那个最终极的规模化账单,只在高频发射的前提下成立。
所以核心判断是这样一句话:驭龙航天的成本结构,在现行试飞阶段确实核算得通;但要把每公斤几百块那张价签贴在入轨发射上,还是得先把执照和轨道级飞行数据一道摆到桌面上。
眼下唯一可以确定的是,账本本身没注水。真正卡脖子的,已经不是从零件市场能买到什么了。
(财经责编:未找到用户
 )


 晋ICP备17002471号-6