
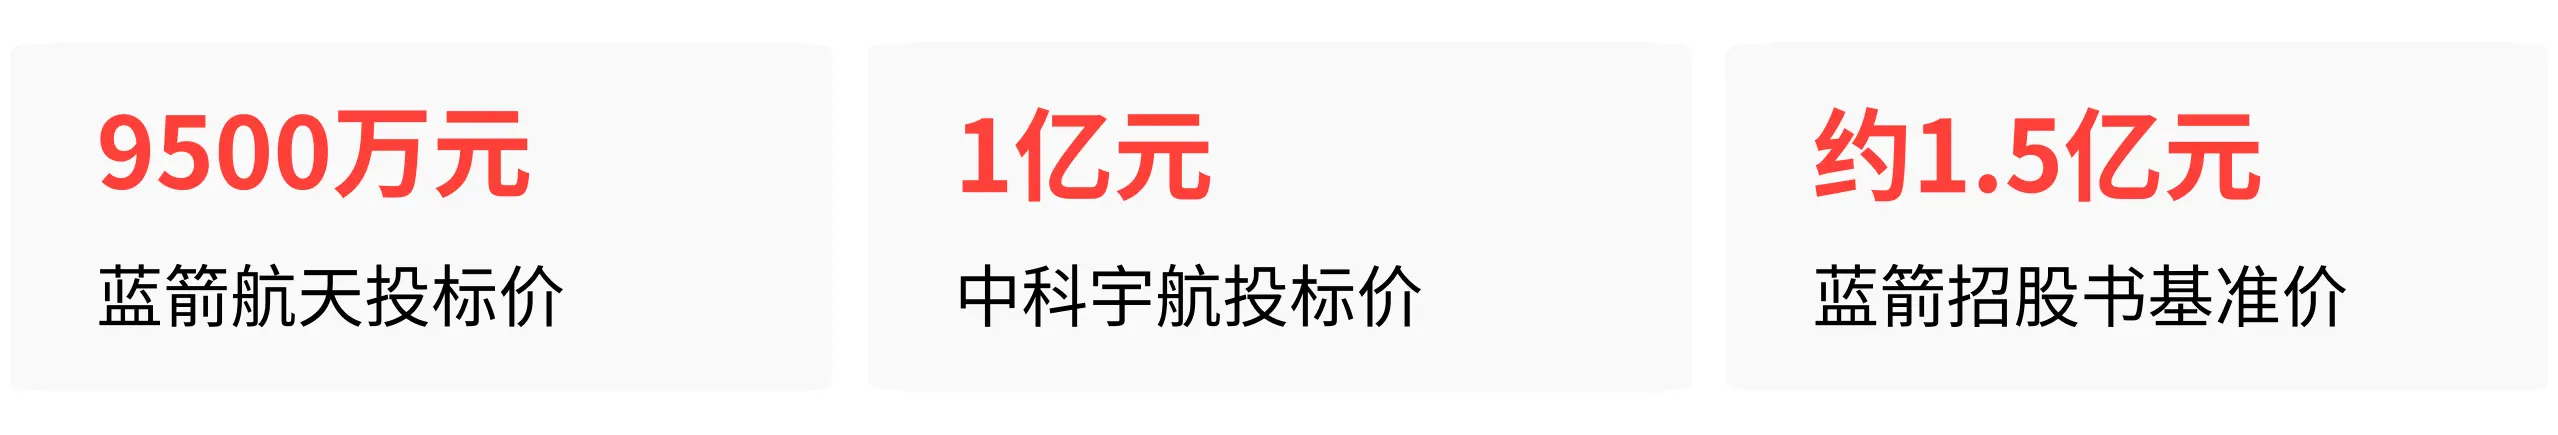
10月28日,中国航空工业集团公司成都飞机设计研究所发布了一份《某飞行器运载火箭发射服务中标候选人公示》,第一中标候选人是蓝箭航天,投标报价9500万元;第二中标候选人是中科宇航,报价1亿元。
公示没有写明飞行器型号,但市场普遍指向一个结论:这单要发的是昊龙货运航天飞机——成飞所研制的、面向空间站货物上下行运输的带翼飞行器。
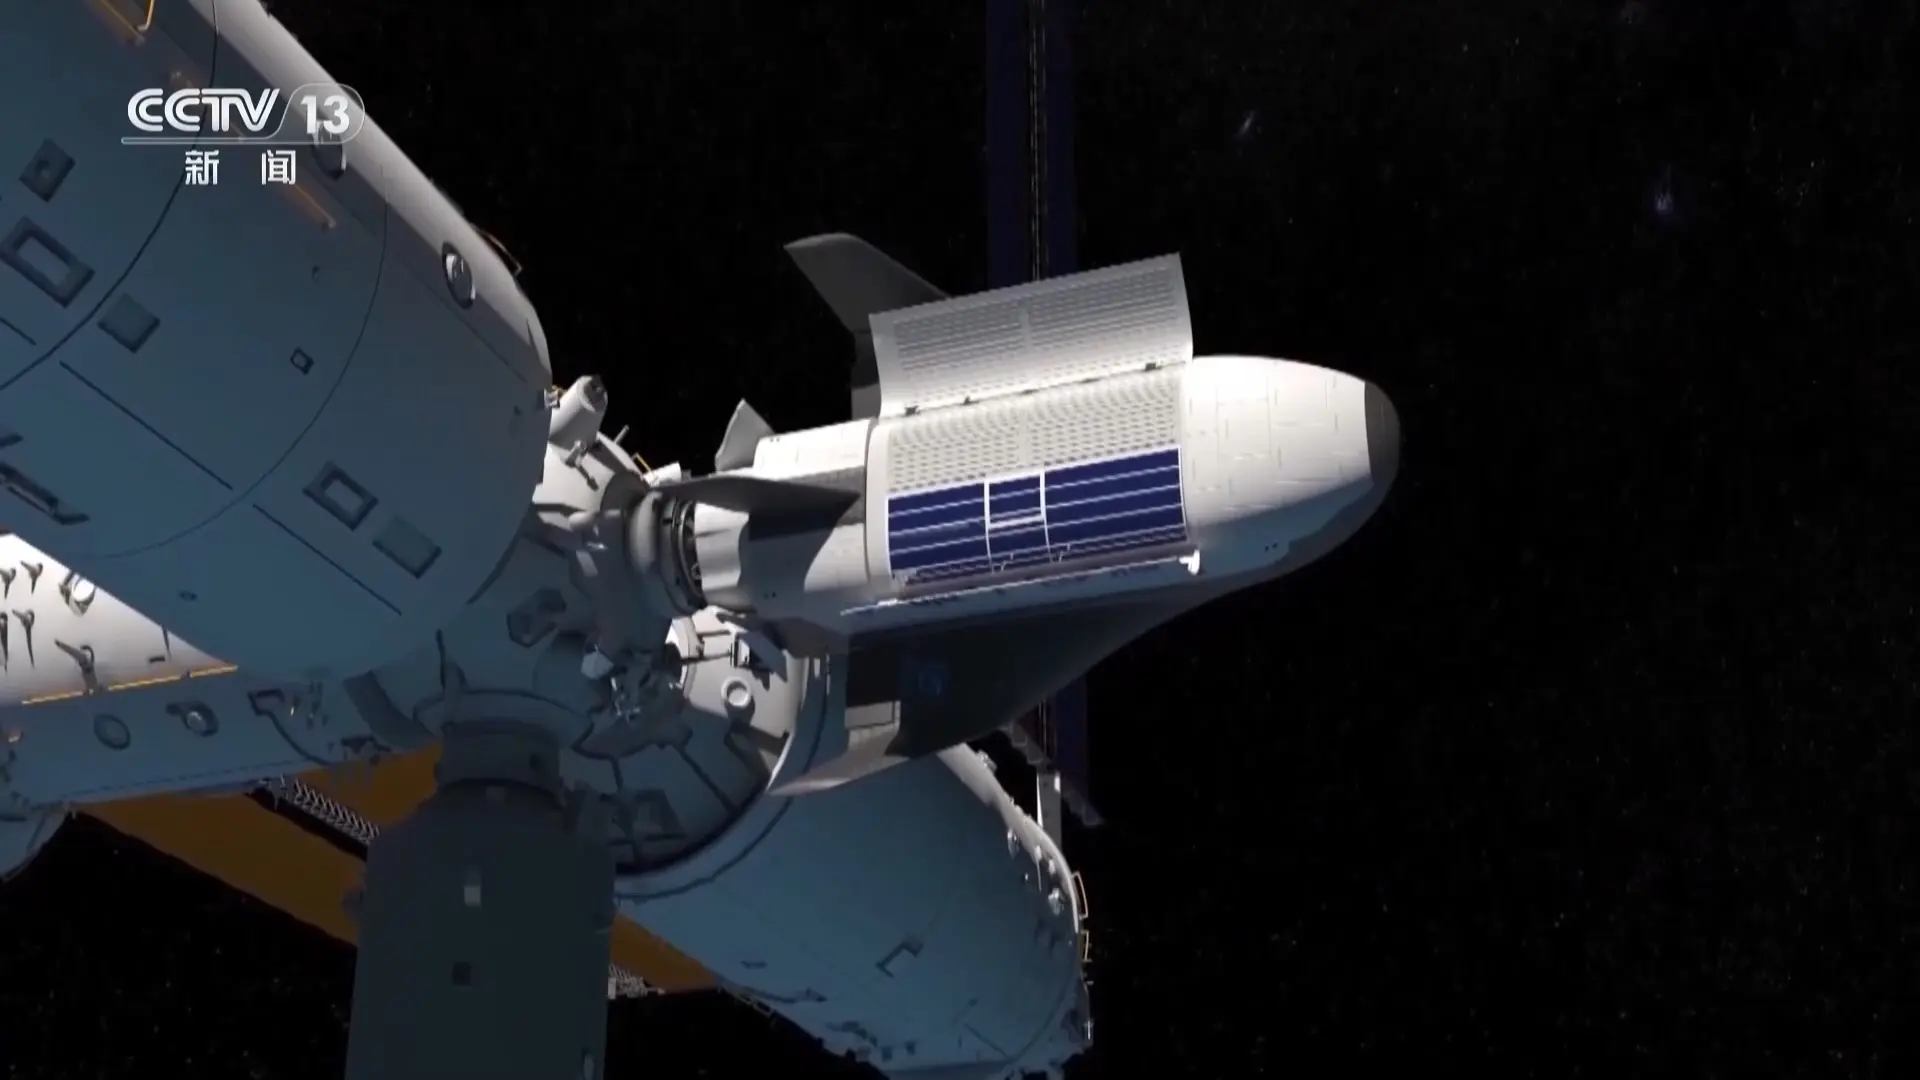
带翼货运航天飞机对接空间站渲染画面
反常之处在于价格。按蓝箭航天科创板招股书披露的估算,朱雀三号单发发射服务收入约1.5亿元——也就是说,这次报价比公司自己挂在招股书里的“基准价”低了整整5500万,低了近37%。一家商业火箭公司,为什么要亏着报这单?
报价不等于亏损,账要分两本看
先把“亏本接单”这个说法拆开。9500万元是投标报价,不等于这单的实际履约成本。1.5亿元是招股书里“参照在手订单的估算服务收入”,同样不等于成本——一发的成本是造箭的钱、发射场的钱、测控保障的钱,这些在公示和招股书里都没拆开披露。
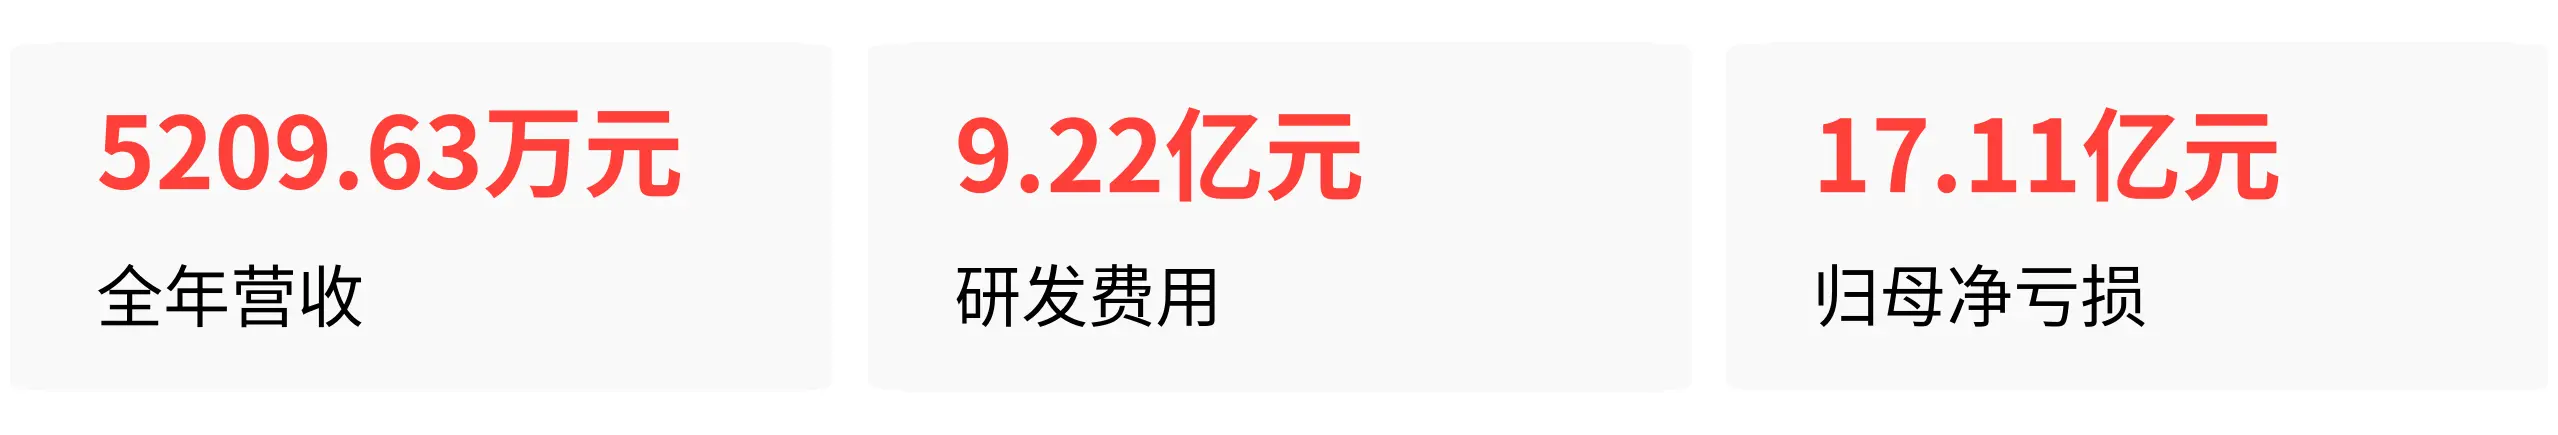
蓝箭2025年全年营收只有5209.63万元,同年的研发费用是9.22亿元,归母净亏17.11亿元。一个年亏17亿的公司,差这5500万吗?不差。
但现金流缺口是实打实的:火箭研制是重资产投入,每一发试验箭的箭体、发动机、总装测试都是先砸钱后回收,能拿回一笔预付款,就多一笔续命的现金。
更关键的是,蓝箭手里大概率有一枚“闲置”的箭。行业分析指向朱雀三号遥三验证箭:这枚箭原定用于加长箭体与天鹊12B发动机的新构型飞行试验,如果原定验证目标提前完成,这枚箭就处于“造好了、暂时没任务”的状态。
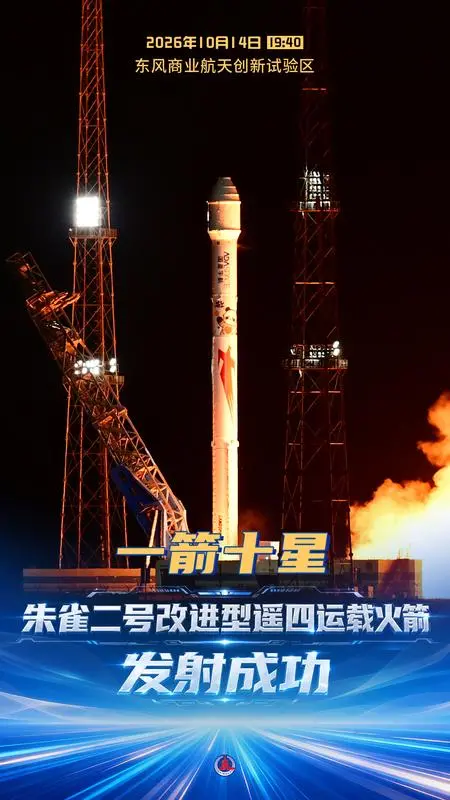
朱雀二号改进型遥四火箭发射成功海报
用一枚已经投了钱、闲着也是闲着的验证箭去接商业订单,回收的是额外收入;客户打款覆盖后续支出后,账面上即便亏,这笔现金也能接着砸进新火箭研发。亏的是账面利润,活的是现金流。
但仅靠“回笼现金”解释不了全部——9500万即便全部落袋,对蓝箭年亏17亿的盘子也只是杯水车薪。这单的真正价值不在这次发射本身。
这单是进“国家队供应链”的门票
成飞所采购的发射服务,对应的是昊龙货运航天飞机。这是我国空间站货运体系“国家队+商业队”布局的一部分:天舟负责大吨位,轻舟和昊龙负责低成本、高灵活性,三家配起来实现从几百公斤到7吨级的全谱系运力覆盖。
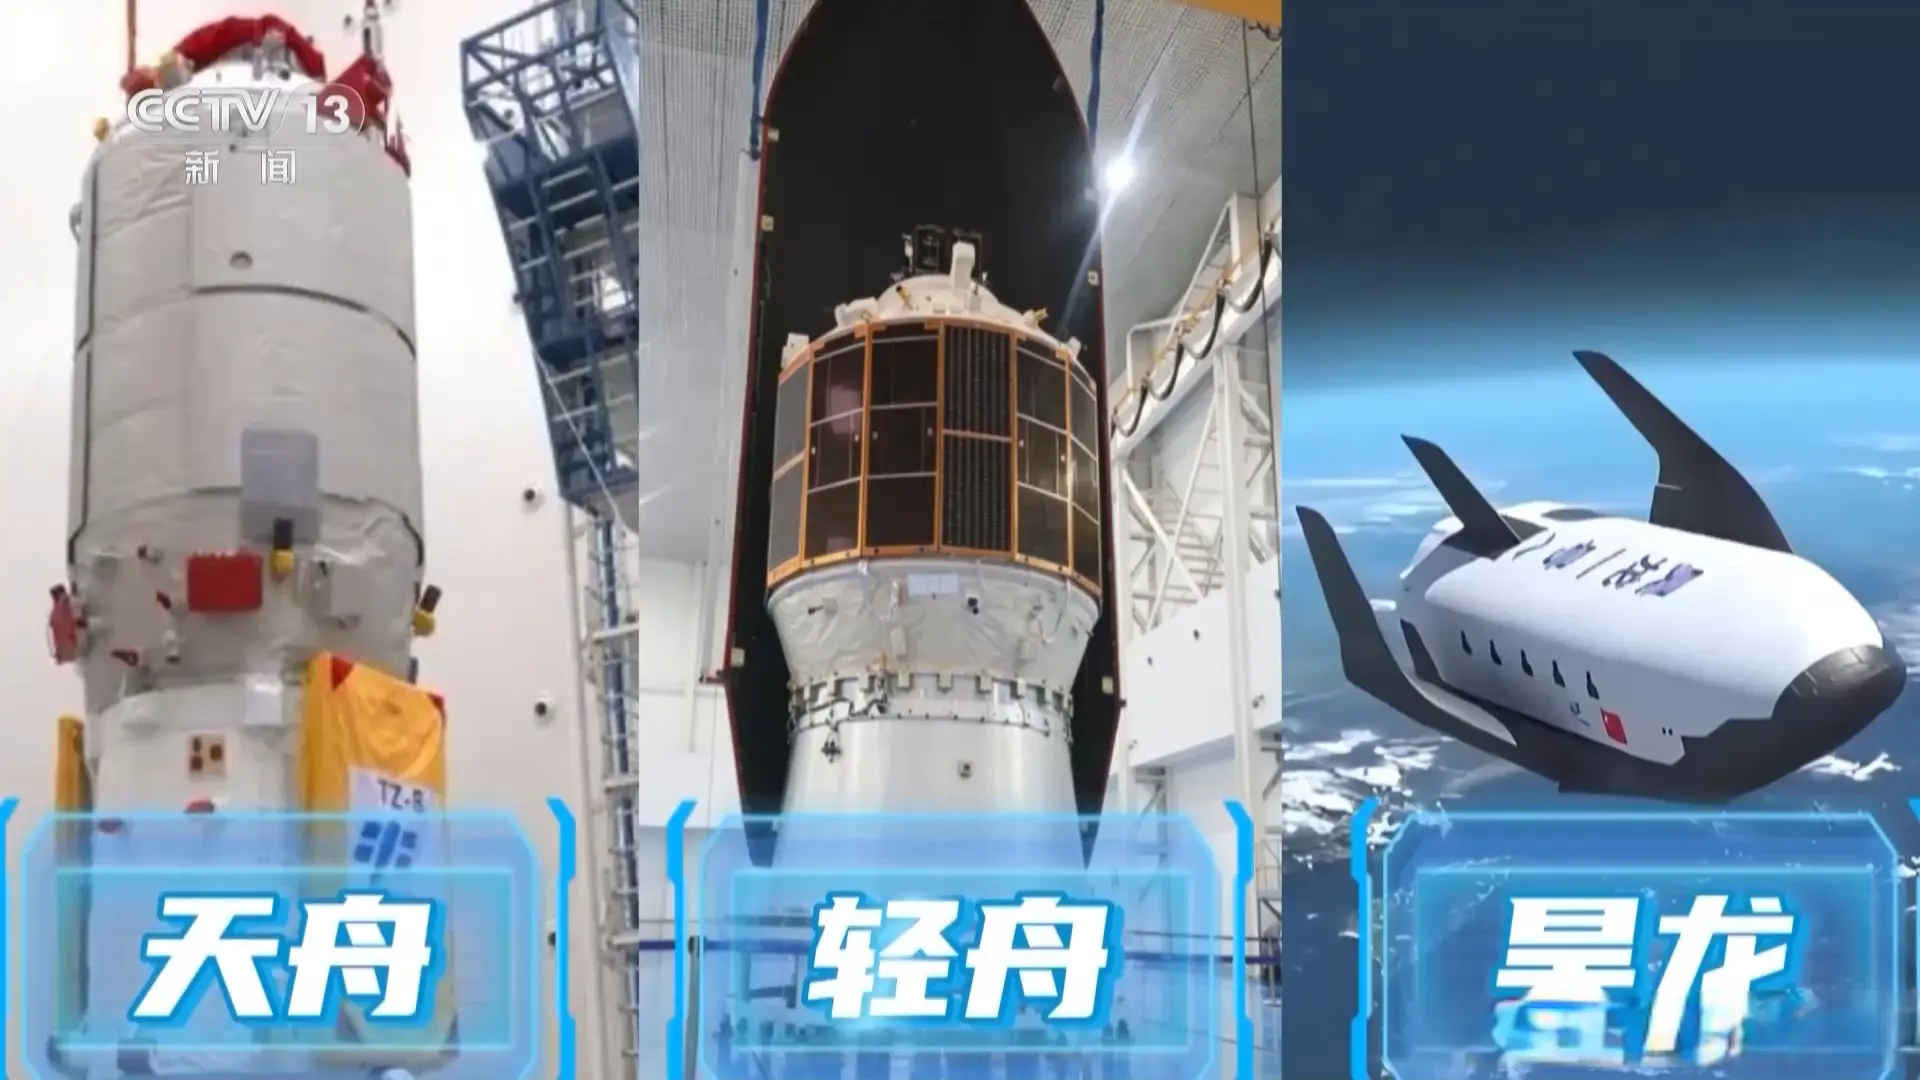
天舟轻舟昊龙三款空间站货运飞行器展示
昊龙是面向空间站的载人航天配套任务,公开报道明确说,这是民营火箭企业切入空间站货运发射赛道的标志性项目。
而6月份已经有一件事把赛道的门打开了:我国空间站货运体系首次商业招标——轻舟货运飞船发射服务入围项目,6月5日公示中标候选人,星河动力、中科宇航、东方空间、蓝箭航天四家民营火箭企业入围,初步计划首飞发射时间2027年1月。
蓝箭已经在这份入围名单里了,但入围不等于拿到批量订单——后续的发射任务还要一个项目一个项目地争。完成昊龙这类载人航天配套发射任务,是民营企业进入国家队航天供应链体系、获取官方后续批量采购资格的可验证路径。
这笔账要连起来看:9500万报出去,亏的是单发利润;一旦昊龙这单跑通,蓝箭在空间站货运这条线上就有了一个完整履约案例——这对争取轻舟后续批量订单、对IPO审核、对融资故事,都是硬通货。蓝箭的科创板IPO申请2025年12月31日已获受理,拟募资75亿元。
一个已获受理但尚未过会的拟上市公司,手里多一张“空间站货运发射服务第一候选人”的公示,多一个与成飞所这类国家队研制单位的合作记录,意义远超5500万的账面价差。
同行也在硬扛,这不是蓝箭一家的问题
中科宇航报的是1亿元,比蓝箭只高500万。它旗下的力箭一号去年发射服务毛利率是-91.74%——接一单亏九成,照样在抢。两家都在亏损状态下争这单,说明这不是蓝箭一家在“赔本赚吆喝”,而是行业共识:空间站货运这个赛道,先占住位置比当期盈利重要。
中科宇航同样是轻舟四家入围企业之一,它的力箭二号是轻舟的主选火箭,2026年3月30日已经用遥一火箭把轻舟初样试飞船送入轨道——在轻舟这条线上,中科宇航进度领先。蓝箭要想在昊龙和轻舟两线都不掉队,这单更不能放。
运载火箭夜间发射时的点火升空瞬间
更现实的压力来自履约期限。公示写明:合同签订后5年内成功完成发射服务、在轨交付。5年的窗口期给了蓝箭充足的缓冲——到履约时,朱雀三号的回收复用大概率已经成熟,一子级占全箭成本约70%,复用摊薄后,9500万未必不赚钱。
这也是这单敢报低价的技术底气:现在看是亏,等到2027年甚至2028年真正发射时,火箭的成本结构可能已经完全不同。
这不是亏本单,是入场单
把三层逻辑叠起来看,蓝箭的账其实很清楚:用一枚闲置验证箭接单,先收回一笔现金;用这单拿下昊龙的履约记录,卡住空间站货运发射的赛道生态位;再用这个位置去争取轻舟的批量订单——那才是几发、十几发的大生意。9500万不是这单生意的终点,是进入一扇门的门票钱。
门后面的市场,远不止5500万。
(财经责编:李主编
 )


 晋ICP备17002471号-6