
比亚迪三季度营收2214.88亿元净利100.20亿元,匈牙利工厂10月进入量产
10月29日,比亚迪发布2026年三季报。公司第三季度实现营业收入2214.88亿元,同比增长13.59%;实现归属于上市公司股东的净利润100.20亿元,同比增长28.08%。在行业整体利润承压的背景下,营收与净利同时保持双位数增长,且净利增速高于营收增速,说明利润率的修复来自结构而非规模。
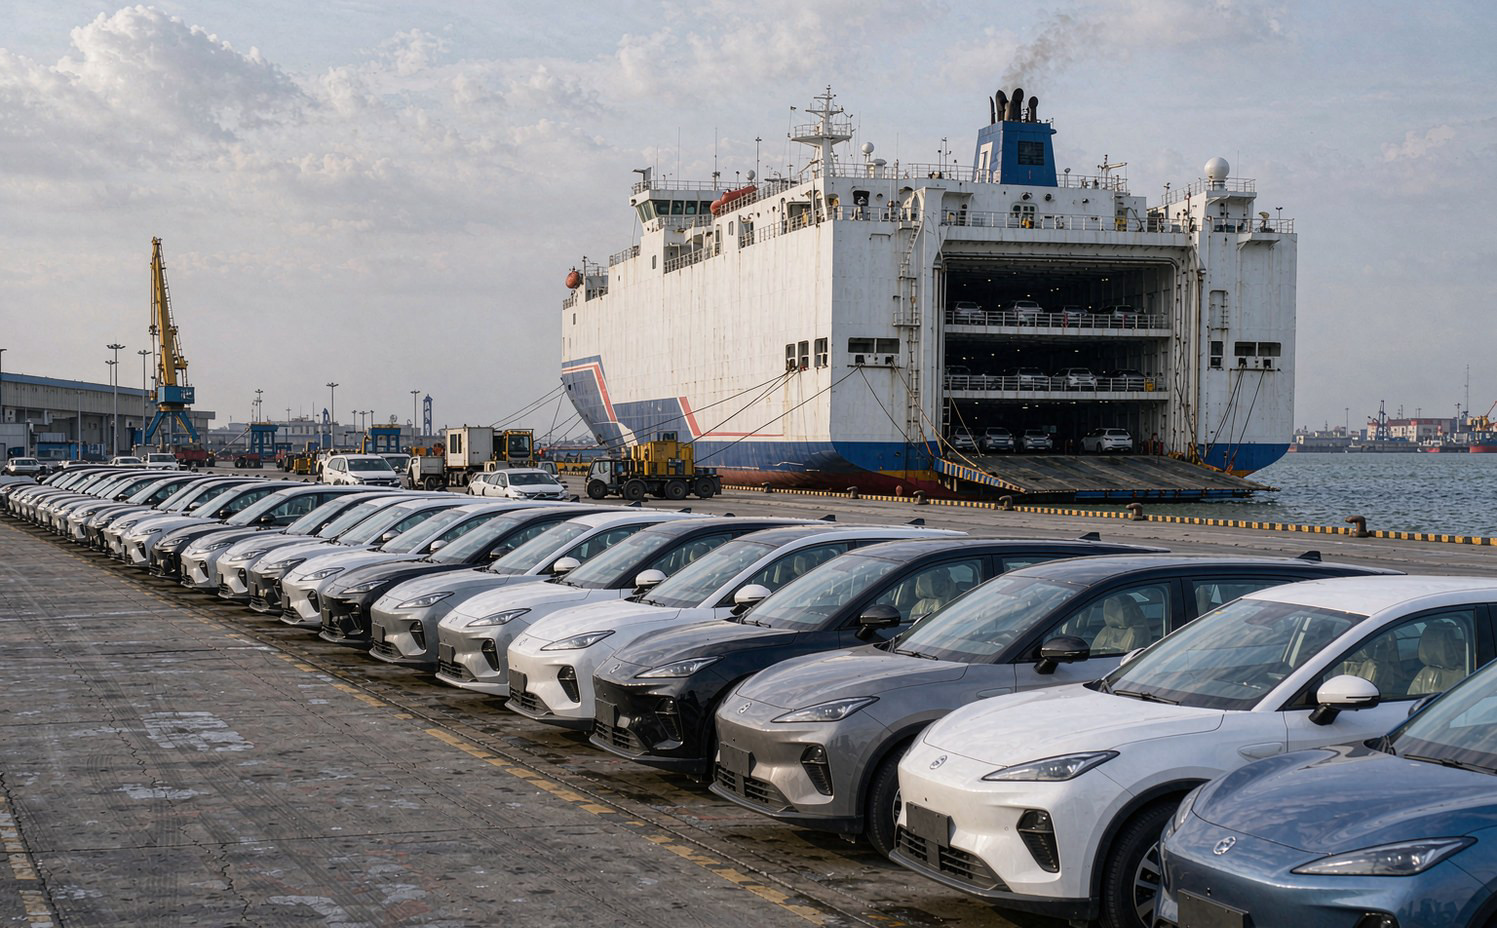
海外业务是这份财报里增长最快的一块。比亚迪方面介绍,公司三季度新能源汽车出口表现强劲,海外销量已经成为核心增长引擎。单看9月,比亚迪出口新能源汽车超过18.07万辆,同比增长约153.6%,单月出口量已经接近不少车企全年海外销量的水平。
制造端的布局同步推进。截至2026年10月底,比亚迪在海外已建成投产多个新能源整车生产基地,分别位于泰国、巴西、匈牙利、乌兹别克斯坦、印尼等国家。其中匈牙利塞格德工厂在10月进入量产阶段,该厂是比亚迪在欧洲首个新能源乘用车基地,一期产能为15万辆,首批投产Dolphin Surf等新能源车型。
匈牙利工厂的量产节点具有标志性意义。欧洲市场对本地制造的门槛正在抬高,反补贴税与原产地规则共同作用下,纯出口模式的经济性持续下降。首个欧洲乘用车基地落地并投产,意味着比亚迪在欧洲的供给方式从运输整车转为本地制造,后续车型导入的成本结构会随之改变。
资本市场的态度也在发生变化。根据S3 Partners的数据,比亚迪港股的空头头寸占自由流通股的比例为6.3%,降至7个月低位,低于6月时接近8%的水平。空头回撤通常领先于业绩验证,市场对比亚迪三季度的盈利预期在财报发布前已经开始上修。
股价表现与基本面之间仍有落差。比亚迪股价势将连续第3个月下跌,今年以来跌幅已扩大至约26%。销量与利润向上、估值向下,这种背离反映的是市场对行业价格竞争的长期担忧,而不是对单一企业当期业绩的否定,两者的修复节奏未必同步。
把比亚迪与同期发布财报的车企横向对比,差异主要在海外与垂直整合。国内市场价格竞争压缩单车利润,海外市场的单车利润普遍高于国内,垂直整合的电池与半导体能力则在成本端提供了缓冲。三季度净利增速达到28.08%,这两条线贡献了主要增量。
接下来要看的是两条曲线的持续性。一是出口增速能否在高基数上维持,18.07万辆的单月规模已经不低;二是海外基地的产能爬坡速度,匈牙利一期15万辆需要在欧洲市场需求与渠道能力之间找到平衡。财报给出的是结果,真正决定明年表现的是这两条曲线的斜率。
(财经责编:李主编
 )


 晋ICP备17002471号-6