
全国的火锅店陷入“倒闭潮”?并不是缺客人,是自己把自己搞垮了
编辑丨DL
2026 年 5 月,窄门餐眼的一组数字被摆到了台面上:截至 5 月 13 日,全国火锅门店 49.84 万家,近 12 个月新开超过 13 万家,净减少 5.74 万家。
开得不算少,关得更狠,一年里有将近 19 万家店摘下了招牌。但同一时间,吃饭的人并没有少。
中国烹饪协会与辰智大数据发布的《2026 中国火锅消费市场大数据研究报告》显示,2026 年上半年全国餐饮收入 2.8 万亿元,同比增长 2.8%。火锅门店却从 2021 年四季度的 61.5 万家峰值,一路滑到 45.6 万家,创近 7 年新低。
那么问题来了,既然客人还在,锅为什么越烧越冷?
先看数量的来路。2021 年四季度是火锅的高点,全国 61.5 万家门店,几乎每个像样的商圈都能数出七八家。到 2026 年二季度,这个数字回落 25.9%,少了近 16 万家。
中国烹饪协会的报告把 2026 年上半年的开与关摆在一起:关店率 19.0%,开店率 15.0%,关店比开店高出 4.0 个百分点,差值创近 3 年同期最高。每新开 1 家,就有 1 家多离场。
密度是最直白的解释。行业监测数据显示,全国火锅门店密度约为每万人 3.2 家,个别商圈到了 "五步一店" 的地步。同一个路口,三家店抢同一批下班的人,谁也吃不饱。
连龙头都开始做减法。海底捞 2024 年年报写得清楚:全年新开 62 家,关闭或搬迁 70 家,门店净减少 6 家,这是它上市以来第一次出现全年门店数量下降。到 2024 年末,海底捞餐厅总数 1368 家。

呷哺呷哺的账更沉。2024 年新开 78 家,关闭 219 家,关掉的几乎是新开的三倍,其中呷哺呷哺 138 家、湊湊 73 家。年末在营餐厅从千余家缩到 957 家。
这些店不是被客人赶走的。它们是按 "多开一家就多赚一份" 的旧算法铺出去的,等到客流撑不起租金、人工和装修摊销,账本先替它们做了决定。
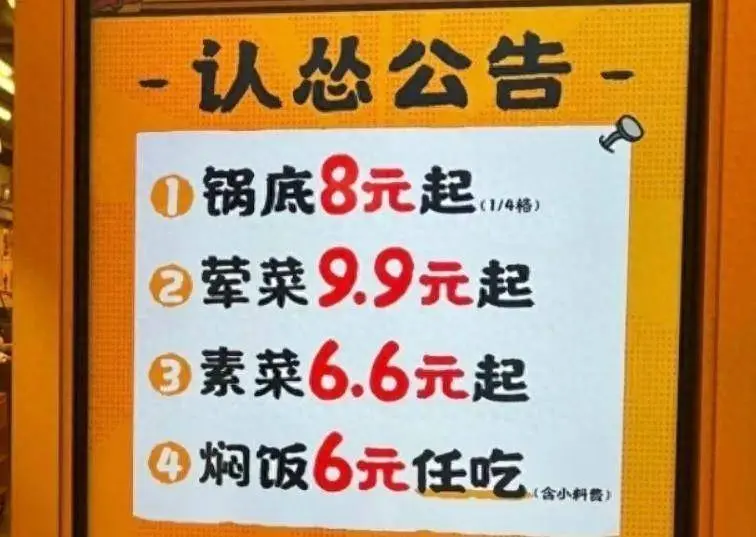
2024 年 6 月,怂火锅在门店贴出一张 "认怂公告":锅底 8.8 元起,荤菜 9.9 元起,素菜 6.6 元起,焖饭 6 元任吃。几乎同一个月,海底捞的子品牌小嗨火锅把鸳鸯锅底从开业时的 19.8 元砍到 9.9 元。
价格战的号角一响,跟进的人一排接一排。2025 年,海底捞旗下 "举高高" 自助小火锅以 59.9 元一位切进一人食市场;围辣小火锅打出 "48 元牛肉自由";许府牛的团购人均低到 30 元上下。
标签越来越好看,账却越来越难算。行业研究数据显示,火锅店食材成本占营业额的比重,已从 2019 年的 38% 升到 45% 左右,牛油、辣椒的年涨幅在 12% 到 18% 之间。
一头是售价往下走,一头是原料往上走,中间那点空间,只能从份量、品质、人工里一点点抠出来。抠到后厨,切配变薄了;抠到盘子里,冻品替了鲜切;抠到服务上,加汤要喊三遍。
客人吃得出来。火锅人均消费从 2023 年 68.7 元的高点,降到 2026 年二季度的 54.7 元,下滑 20.4%,正式进了 "50 元时代"。人均 50 元以下的门店占到 47.4%。
更值得注意的是价格带的塌陷。80 元以上的门店占比,从 30.4% 收窄到 12.6%。原本最有利润的中段,被上下两头挤成了薄片,既拼不过几十元的自助,也守不住百元以上的体验。
这就是第一处自己给自己挖的坑:把低价当成唯一武器。价格降下去容易,品质降下去更容易,等客人吃过一次不再来,门口那条队就再也排不起来了。
2024 年 3 月,海底捞开放加盟,申请表上最低一档可投入资金写着 "1000 万元以下"。到年末,它完成审核并落地 13 家加盟店,录得收入 1670 万元,超过 70% 的申请来自三线及以下城市。
加盟能让品牌在短时间内把招牌插到县城去,可它同时把风险分了包。总部收的是加盟费、设备与物料钱,门店的房租、人工、盈亏,全压在加盟商身上。
2026 年上半年,火锅品类连锁率 28.2%,仍低于餐饮整体水平;头部品牌里约七成处于收缩或停滞状态。规模本身,已经不再天然等于优势。

上上谦是个摆在明面上的例子。2012 年起步,巅峰期 28 家店,直营 8 家、加盟 20 家。2026 年 5 月,上海南京东路步行街的最后一家门店关门,现场只发了纪念纸袋,没有重启计划。
明星光环能带来开业第一波排队,带不来第二次复购。流量退潮之后,锅底、菜品、服务一样要按餐饮的规矩接受检验,缺一样都撑不住。

反倒是那些肯在单店上较真的品牌活得稳。海底捞 2024 年关了 70 家、又新开 62 家,宁可净减也要保住翻台,全年平均翻台率回到 4.1 次 / 天,客单价 97.5 元。少赚一点规模,换回的是每家店都能算平账。
第二处坑就在这里:把加盟当现金流,把门店数量当成绩单。招牌挂得越快,品控漏得越快,一家店的食安问题,能拖垮一个品牌的口碑。

收缩里也有逆着走的东西。2026 年上半年,涮涮锅门店增长 98.8%,是火锅细分里唯一正增长的品类;下沉市场门店占比升到 57.7%,连续 3 年抬升;贵州酸汤的消费者推荐指数 3 年增长 287%。

小火锅的消费场景里,一人食占到 44.2%。一个人、一口小锅、几十块钱,不用凑人,不用迁就口味,这套需求从来没有被满足过,只是过去没人认真做。
所以客人不是不吃火锅了,是换了一种吃法。2025 年,全国小火锅门店约 4.8 万家,市场规模预计 400 亿元,同比增速 14%;海底捞、杨国福、呷哺都下场开了小火锅门店或子品牌。
真正的分水岭不在价格标签上,在后台。连锁品牌靠中央厨房和冷链,把食材损耗压在 5% 以内;单体店没有这套体系,损耗常常超过 15%。这 10 个百分点的差距,就是一条生死线。
同样卖 59.9 元,有的店能给出鲜切肉和现熬汤底,有的店只能端上化冻的丸子。差价不在客人的钱包里,在供应链的长度里。
消费者也在用筷子重新定标准。红餐大数据的调研显示,产品新鲜度在选店因素中排在首位,同时也是差评的第一来源。便宜能拉来第一次,新鲜才换得回第二次。
第三处坑,也是最难改的一处:把门店当成流量入口,把产品当成配角。火锅这个品类门槛低,锅底、菜品、摆盘都能被复制,唯一复制不了的是每天现切、现熬、现熬汤的那点笨功夫。
结语
火锅这门生意,从来不是把客人拽进门,而是让人愿意再来一次。19 万家店退场,退掉的是把扩张当能力、把低价当竞争力、把加盟当现金流的旧打法;留下的是肯在供应链、品控和单店效率上下笨功夫的人。
锅还是那口锅,火要自己烧,汤要自己熬。等到一家店能算平账、敢让客人回头,"倒闭潮" 这三个字,自然落不到它头上。
(财经责编:李主编
 )


 晋ICP备17002471号-6