
德国金属工会罢工蔓延至奥迪奔驰,370万员工卷入5%加薪拉锯
10月底强制休战期到期之后,德国金属工业工会的警告性罢工从奥迪、奔驰开始扩散。11月2日起,停工范围由整车厂向零部件企业延伸,卷入这场劳资纠纷的员工约370万人,是德国金属行业近年在规模上最受关注的一轮对抗。
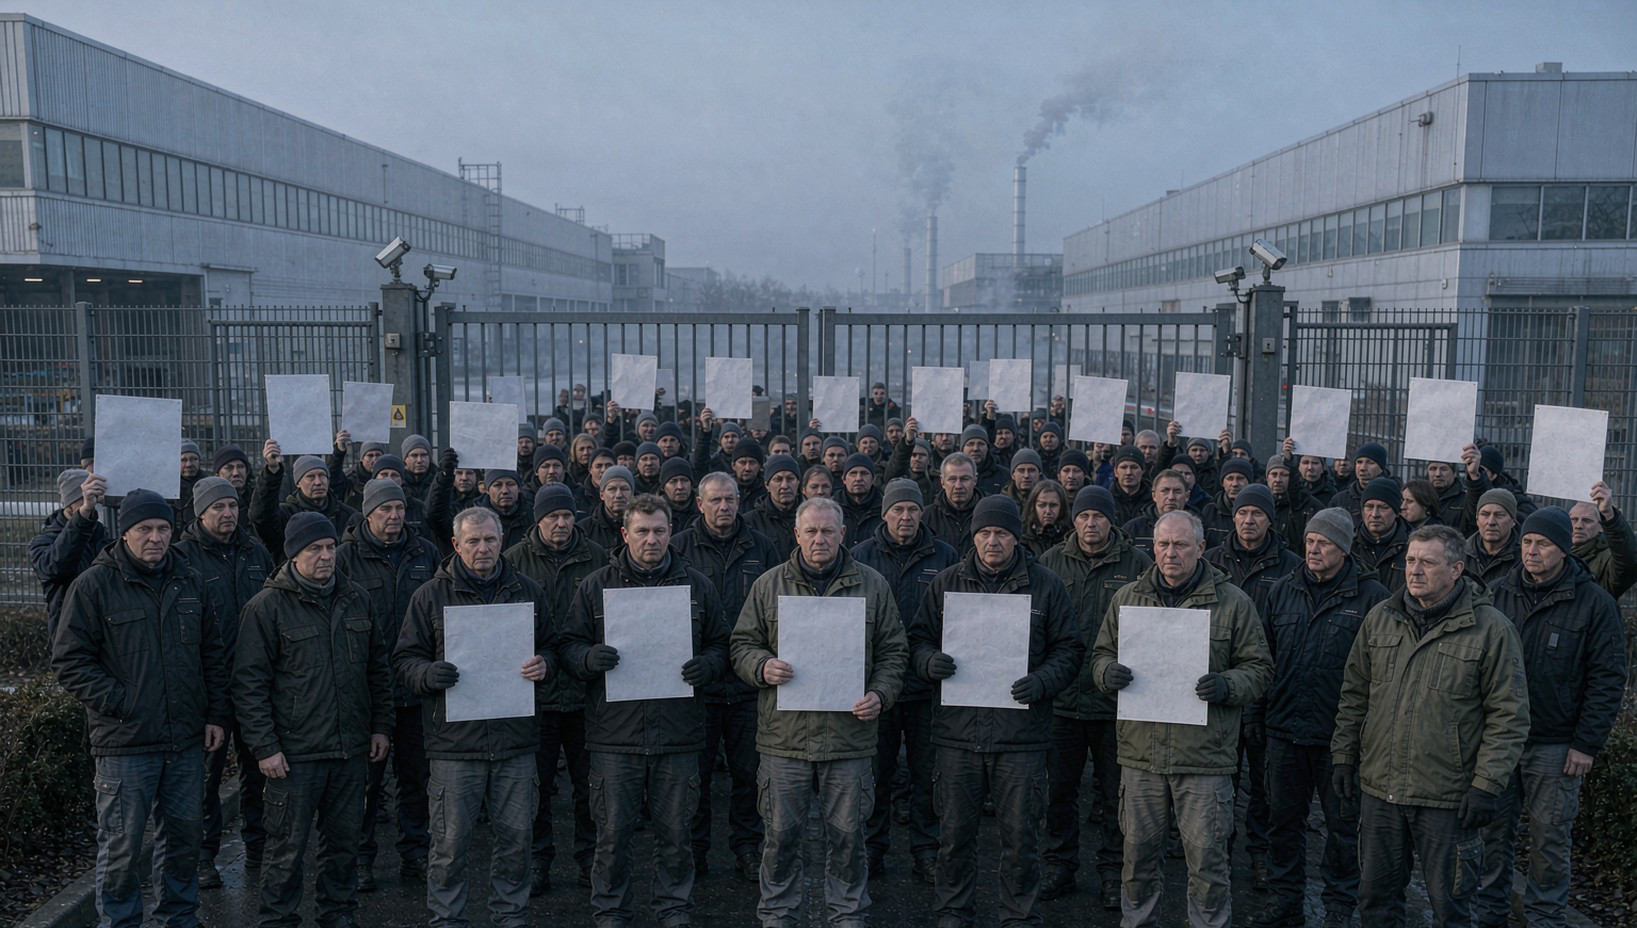
工会的诉求写在一页纸上,12个月内加薪5%,同时出台岗位与生产基地保护措施。在通胀压力尚未完全消退、德国汽车业又在同步收缩产能的背景下,这两项要求指向同一件事,即让员工在转型期分享确定性与安全感。
资方的第二轮报价把时间轴拉得很长。2027年发放相当于年度税前工资1%的一次性补贴,真正的永久涨薪要等到2028年7月,幅度1.3%。按工会的算法,这份方案在两年内几乎追不上物价涨幅;按雇主的算法,成本、裁员与工厂外迁的压力已经压到极限。
谈判桌上的数字背后是产业基本面的下移。内燃机车型需求减弱、电动出行增速放缓,德国本土偏高的劳动力成本让整车与零部件的单位成本失去弹性。停工每延长一天,排产计划就要重排一次,交付节奏与库存周转同步承压。
舍弗勒的选择给出了另一种答案。11月3日,这家零部件供应商宣布计划裁员近3500人,并在欧洲关闭5个生产基地,其中4个基地与四分之三的岗位落在德国,2028年前完成,约占其全球11万名员工的3%,从2030年起每年可节约约3亿欧元。这是它在2024年宣布裁员4700人之后的又一轮收缩。
把两件事放在一起看,德国汽车业正在同时处理两个方向的问题。工会要求的是分配端的稳定,企业推动的是成本端的瘦身,前者需要现金流,后者恰恰在削减现金流赖以产生的产能与岗位,双方的合理诉求在同一张报表上直接对撞。
罢工的溢出效应不止于德国。奥迪与奔驰在华合资体系的部分车型导入节奏、进口车供应与零部件出口都可能受到扰动,欧洲工厂的排产波动会沿供应链传导至中国与北美的组装线,短期内体现为部分配置的车源紧张。
劳资谈判通常以阶段性妥协收场,但这一轮的难点在于蛋糕本身在缩小。当裁员与关厂成为企业应对电动化转型的常规手段,加薪5%与2028年涨1.3%之间的距离,很难靠一次调解填平。工会手里的筹码是停产损失,雇主手里的筹码是投资流向,谁更能承受时间成本,决定的不是这一份协议的条款,而是德国汽车工业未来数年的成本结构会被怎样重新定价。
(财经责编:李主编
 )


 晋ICP备17002471号-6