
万亿保险巨头,养老业务有了大动作
文源 | 源媒汇 作者 | 利晋
中国人寿的养老保险业务,进入了布局的深水区。
中国人寿近日公告称,公司及非全资控股子公司国寿资管,计划分别向控股股东国寿集团出售中国人寿养老保险股份有限公司(下称:“国寿养老”)33.73%、3.53%的股权,合计交易金额约45.8亿元。

根据公司公告、天眼查信息显示,国寿养老成立于2007年1月,注册资本为34亿元人民币,法定代表人为公司总裁余贤群。
目前,中国人寿、国寿资管持有上述公司70.74%、3.53%的股份,出售事项完成后,国寿集团变更为大股东,持股比例为41.67%,中国人寿为二股东持股降至37.01%。其余股东中,中诚信托、AMP Limited持股比例不变。
表面看似“左手倒右手”的操作,本质却是中国人寿和他的股东国寿集团,正在下一盘大棋。因为本次出售的,是一个资产优质、业务处在高增长的公司。
01.业务逻辑正在改变
前几天,泰康保险董事长陈东升在中国保险学会2026年学术年会上,首次谈到了一个概念“长寿风险”。他给出的解释是:“长寿风险的实质,是寿命延长带来的生存支出压力。”
长寿风险,根因是“长期看人口”,也就是人口寿命持续延长、“少子化”趋势、疾病长期控制产生的晚年支付压力。
这“两因一果”,也被泰康保险视为“新寿险”理论体系的最后一块拼图。
新寿险,是陈东升应对长寿风险的经营战略。他认为,长寿时代下,客户需求主要侧重于两个方面:养老资金的规划、养老服务的安排。
于是,泰康保险从“负债+资产”二维模式,升为“支付+服务+投资”协同的三端结构,即保险金、医养运营、长期资本投资形成循环运转的商业体系。
这套“三端理论”,其实陈东升摸索将近三年时间。
时间回到2023年11月。
当时,国家金融监管总局发布了《养老保险公司监督管理暂行办法》。这是首份专门针对养老保险公司的监管规定,从顶层架构层面推动养老保险走向专业化发展道路。
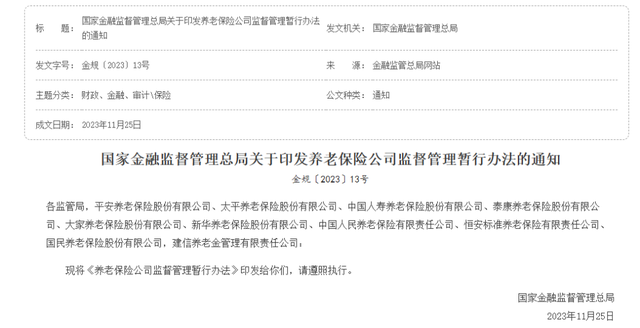
这一纸新规,扭转的是当时养老保险公司在养老属性上“三心二意”的问题。
作为我国养老保障体系建设的重要组成部分,养老保险公司业务越做越大,但治理体系、业务结构、发展定位、风险管控存在的问题,却愈加突出。
新规发布不久后,《金融时报》披露了一份数据,养老保险公司在售的养老年金保险有51款,但短期健康保险产品多达467款,是前者的9倍多。
这足以窥见当时养老保险公司的经营现状。
新规对养老保险公司经营发展提出了新要求,主要有三:聚焦养老业务、逐级提高资本要求和强化业务风险监管。同时明确,叫停养老保险公司经营短期健康险业务。
养老保险业务经营逻辑开始发生变化。之后一直到2026年,政策不断加码,其中2024年9月新“国十条”中,对保险业务发展明确提出,“支持浮动收益型保险发展”“积极发展第三支柱养老保险”。
而新规要求养老保险公司三年内完成调整的过渡期,如今,仅剩下不到1个月时间。
02.巨头走出不同的路径
其实,各大保险巨头早在一年前纷纷推动业务结构调整。
一位保险从业人士向我们透露,“原本做一年期险的团队,都整合到财险或者寿险,比如平安养老短险团队合并到平安寿险财险,很多公司去年已经将团队(进行)切换。”
这也对业务带来一定影响。上述从业人士称,“政策出来后,像团体业务客户,基本上都不会选他们,不可能做一两年就切换供应商。”
分红险突然迎来大爆发。
数据显示,2026年上半年,全行业分红险原保费收入10,126亿元,同比增长94.4%,占人身险总保费比例升至35%,占新单保费的比重超过60%。
近三年时间,各大保险巨头在养老保险业务,走上了不同的路径。
“三端理论”战略下,泰康保险早期走的是重资产模式,特别是服务端,扮演着投资商、开发商和运营商的三重角色,单个重资产养老社区从拿地到建设平均周期5年,投资规模在30亿至50亿元。
不可否认,重资产能搭起很高的竞争壁垒,但挑战同样严峻。到2024年,重资产模式开始反噬,泰康保险面临着毛利率下滑、运营成本上涨的双重挑战,扩张速度也比较慢。于是,2025年转向轻重结合的发展模式,推进“城市养联体”战略。
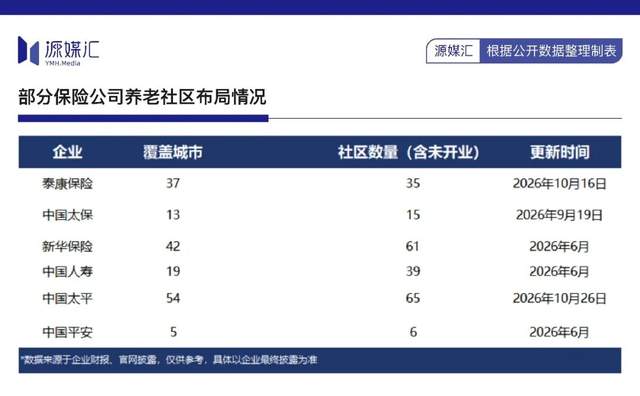
今年10月中旬,泰康保险养老社区已布局37城,运营社区35家,在住居民超过2.4万人。
前期走重资产模式的泰康保险,很快被赶超了。
4家保险巨头中国太保、新华保险、中国太平和中国人寿,选择都很一致:轻重结合,以自建旗舰项目为标准,推动第三方合作扩大规模。而中国平安则采取轻资产模式,靠着医院、药店合作资源加上平安好医生科技
业务
,深度布局养老服务。
其中,中国太平、新华保险、中国人寿快速实现规模超越,当前养老社区数量分别为65家、61家和39家。
无论是重资产、轻资产还是两者结合,都无法避免一个问题:前期运营成本投入庞大。尽管产品、服务能带动寿险业务支付端快速增长,然而归根结底仍需靠资本实力实现规模突破。
03.养老业务又有新动态
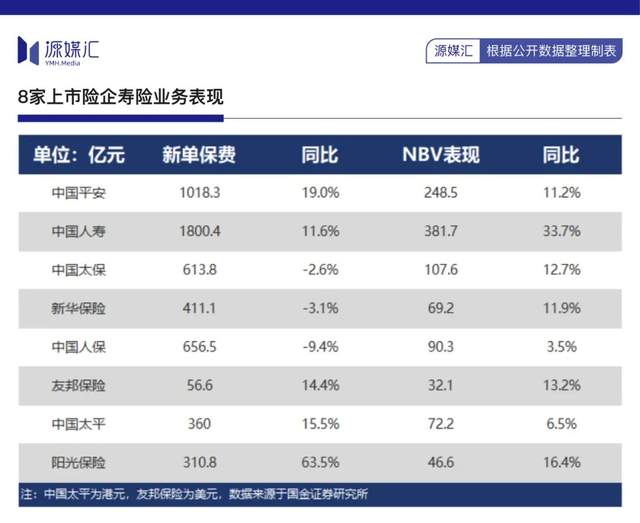
今年上半年,8家上市险企新单保费保险,有5家呈现不同程度的上涨,3家出现略微下滑。但NBV(新业务价值)延续增长态势,中国人寿以33.7%增速一骑绝尘,阳光保险、友邦保险紧跟其后。
国泰海通研报指出,2025年以来,利率进入异常低位,基于久期匹配的资负经营逐步失效,行业进入资负经营蜕变期。具备资本优势的寿险公司,应当建立以中长期利率预期为基础的资负经营体系,其中,资产端逐步转向权益类资产。
换成大白话就是,低利率倒逼寿险公司要主动转型,且更加考验投资运营能力。
于是,保险巨头纷纷“重仓”硬科技。
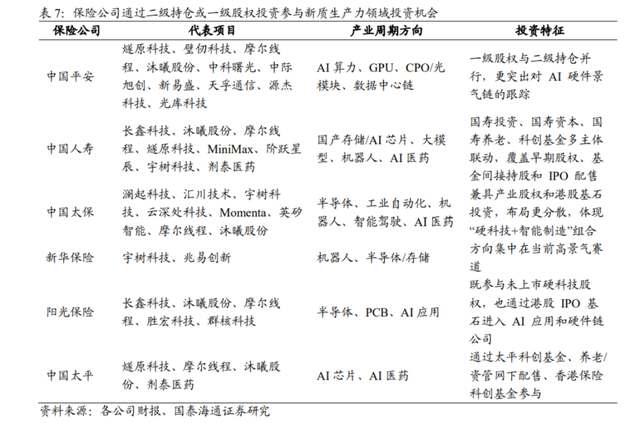
其中,中国人寿在2025年初提出了“333战略”,培育养老金融、健康、理财三大领域,宣称“并着力打造三大新上市平台”和“深入实施三大工程”。而拥有稀缺的第二支柱年金牌照的国寿养老,被视为“三大上市平台之一”。
在新战略落地前,即2024年7月,国寿人寿率先进行公司一把手的“补位”,余贤群出任总裁一职。在此之前,前任总裁崔勇退休后,这个岗位空悬已有一年时间。
又在股权转让前几天,国寿养老新获中保协备案的不动产金融产品投资能力,风险责任人安排是:行政责任人为公司总裁余贤群,专业责任人为公司固定收益投资部/另类投资部总经理助理任鹏飞。
如今,国寿养老从中国人寿转移到国寿集团,再次有了大动作。
公告显示,国寿养老业绩仍在上涨中,2025年营收约43亿元,净利润17.5亿元,同比增长分别为29%、40.3%。期末,总资产规模达915.7亿元,净资产为94.7亿元。
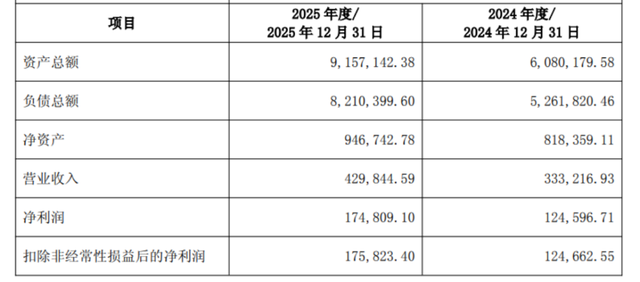
这次转让也很巧妙,一方面,从“控股经营”转向“参股分享”,中国人寿仍为二股东,平衡主业与养老金融红利。另一方面,靠着本次转让,国寿养老估值完成了一次跃升,总估值122.93亿元,较2025年末的净资产增值率超过30%。
此外,这笔出售交易,中国人寿预计获得收益约25.74亿元。相当于,一举达成“一石三鸟”的效果。
这也暴露出中国人寿的一个野心:想要抢先吃上养老金融的“螃蟹”。
注:文章素材来源于官方报道和公开资料,观点仅供参考|部分图片来源于网络,如有侵权请告知删除。
(财经责编:李主编
 )


 晋ICP备17002471号-6