
从日入过万到八个月倒闭,全国开了上万家零食店究竟有啥猫腻?
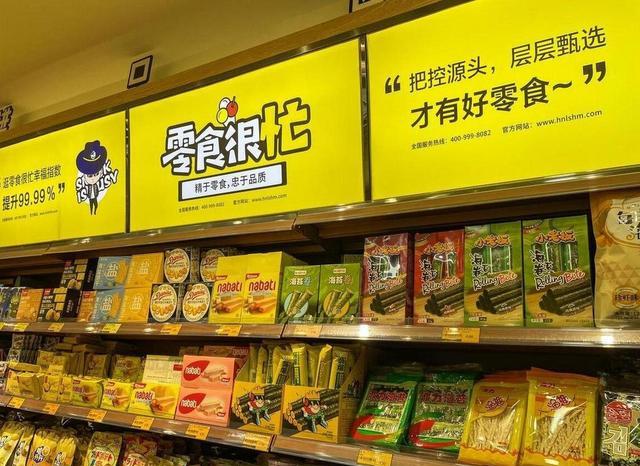
县城主干道拐角,两家零食店的招牌几乎挨在一起。左边的店铺下午四点时队伍排到马路边,收银台前购物篮堆满。右边的店铺玻璃门上贴着手写告示,本店转让,开业八月亏损三十万。这两家店的对比,正是2025年下半年以来中国县城和乡镇里常见的一幕。
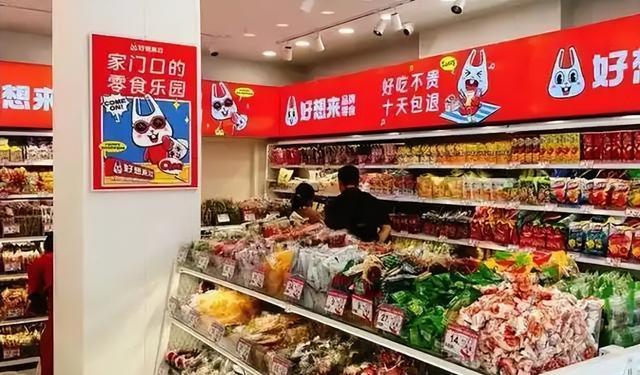
2024年底,那两家店可能还被当成日进斗金的成功范例。而如今,这种状况已经开始大规模出现。故事从2021年4月开始,那一年一笔2.4亿元的融资投入了零食很忙。这笔钱让品牌获得了散装零食赛道的快速起步机会。以前,这类生意门槛很低。找个门面,用大塑料盆装满花生瓜子,贴上散称标签就能开张。利润虽薄,但风险也小。
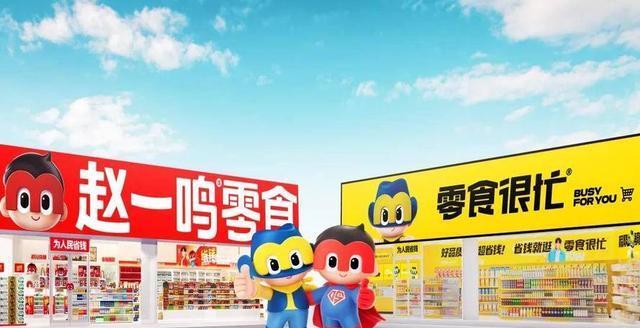
资本不喜欢这种小规模,所以加盟模式成了关键选择。品牌方提供招牌、供应链和日入万元的设想,加盟商出钱,标准化的操作开始大规模推行。到2023年,零食很忙和赵一鸣零食合并,形成了鸣鸣很忙集团。这次合并宣告了野蛮生长的价格战结束,巨头圈地的局面正式开启。
从此,开店速度成为最重要的指标。截至2025年底,鸣鸣很忙门店数量达到21948家,万辰集团旗下好想来等品牌也有18314家。两大集团门店总数超过4万家。在中国1400多个县域里,平均每个县至少有二三十家这样的零食店。这些店铺为什么能在下沉市场里站稳脚跟?关键在于供应链的搭建。
它们将传统商超的层层流程几乎砍掉。通过工厂直采和自建的几十个智能仓储中心,实现300公里范围内的快速配送。没有中间商层层加价,同样品牌同克重的零食在这些店里能便宜25%左右。对于县城消费者来说,这是无法抗拒的选择。
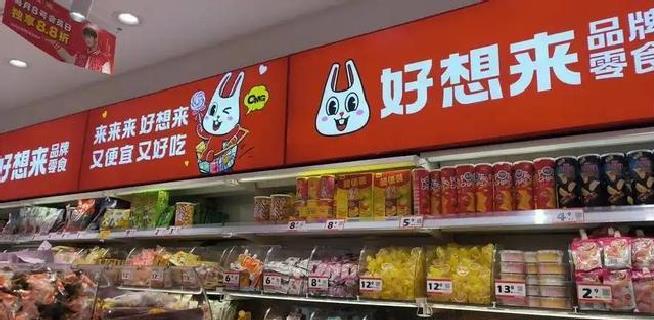
超过60%的店铺开在三线及以下城市,精准抓住高频小额且对价格敏感的群体。这形成了一个商业闭环,用供应链效率换取规模,再用规模降低成本。然而,闭环里藏着天然的薄利本质。2025年两大集团的财报显示,鸣鸣很忙综合毛利率只有9.8%,万辰集团为12.32%。这比早期宣传的18%到20%低得多。
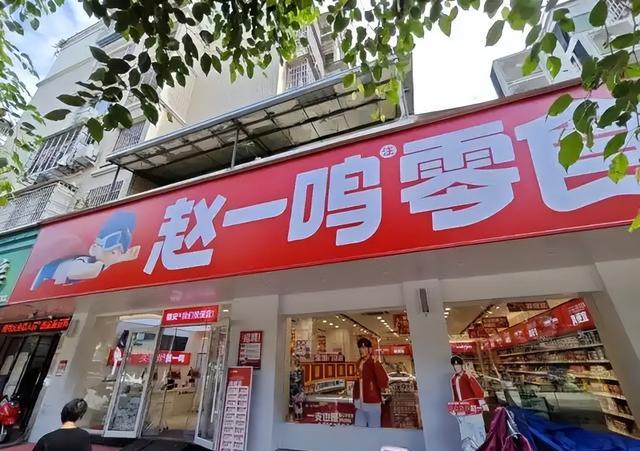
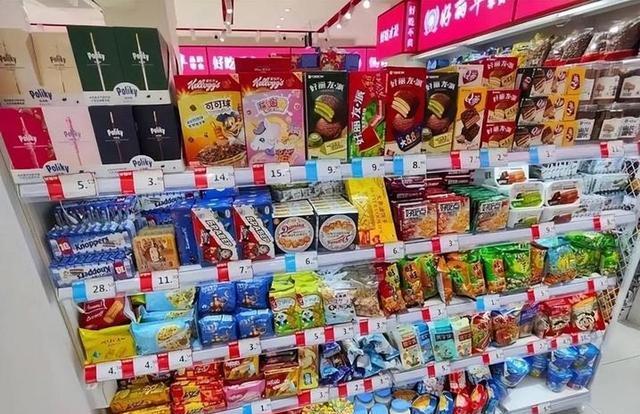
每卖出100元零食,品牌方和加盟商能拿到的毛利润不到10元。这点钱要扣除房租、水电、人工和损耗,还要应对不断促销。门店因此玩起明暗双线的办法。大牌零食如可口可乐、乐事薯片放在显眼位置,标价低但毛利不足10%,成为引流工具。真正利润来自白牌和定制款,毛利能到30%到50%。但消费者更信任大牌,白牌容易积压库存,导致现金流摇摇欲坠。
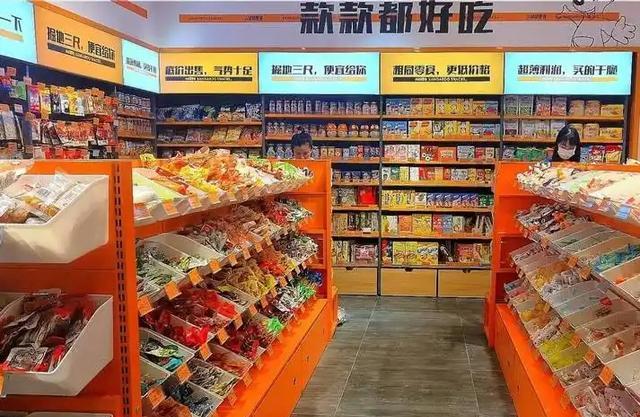
2025年以后,价格战从8.8折一路降到6.8折、6.1折,促销成为常态。这引发自我调整的循环。维持营收就要降价,降价又让毛利变薄,只能卖更多货物才能弥补。加盟商发现,销量增加无法抵消毛利下降。货品同质化也让竞争变难。你走进任意一家店,货架商品80%都是类似的。品牌无法在产品上形成独特优势,门店对供应商和消费者的议价权也就没了。

开业首月可能靠新鲜感和促销迎来小高峰,第三个月营业额常掉到首月70%左右。2022到2023年,抢占市场空白的加盟商或许半年就能回本。但2025年下半年后,市场从增量变成存量。后来者即使复制了装修、选品和促销,也无法获得相同效果。因为之前留下的流量已经稀释。

行业里常谈的门店数量和市场规模,掩盖了每个加盟商的实际回报。品牌手册上写着110平米标准店、客单价25元、日均营收破万、年营收450万,回本周期18到24个月。这些数字在现实中逐渐拉长。县城里不少新开店只撑不到一年,就挂出转让牌子。他们为巨头贡献了加盟费、保证金和覆盖密度,在繁荣报表上留下痕迹。
而现在,租金、人工和库存三重压力压在他们身上。品牌方通过不断开店和合并,构建了强大的供应链和品牌优势。真正的风险被分散给了终端加盟商。当初低门槛稳赚钱的草根创业神话,在2026年初夏已经结束。未来能长久存活的,或许是真正懂得精细化运营、掌握本地资源并管理好每一分资金的经营者。
这种变化让人们看到,商业模式从简单起步到扩张时,内部压力会悄然显现。县城消费者虽然享受到了低价零食,但也面临更多选择和不确定。那些曾经相信加盟能带来稳定收入的人,现在需重新评估投入的价值。或许,真正的成功不是盲目跟风规模,而是注重实际运营和灵活应对。整个过程提醒我们,商业路上没有捷径,只有持续的努力和适应,才能走得更稳。
(美食责编:拓荒牛
 )


 晋ICP备17002471号-6