
核心新政:税务处罚“全国一把尺子”(2026年11月1日施行)
🔍 核心新政:税务处罚“全国一把尺子”(2026年11月1日施行)
过去,同一涉税违法行为在不同省份可能面临不同的处罚尺度,企业跨省经营时合规标准难以统一。这项新政的核心变化在于裁量基准的全国统一,覆盖9类66项处罚事项,并明确了偷税等行为的精细分档规则。
偷税罚款的四档划分
《税收征收管理法》规定的罚款区间是少缴税款的50%至5倍,新基准将其细化为四档,决定档位的关键变量包括:五年内是否首次被罚、少缴税款是否达到50万元、占应纳税款比例是否达到30%。
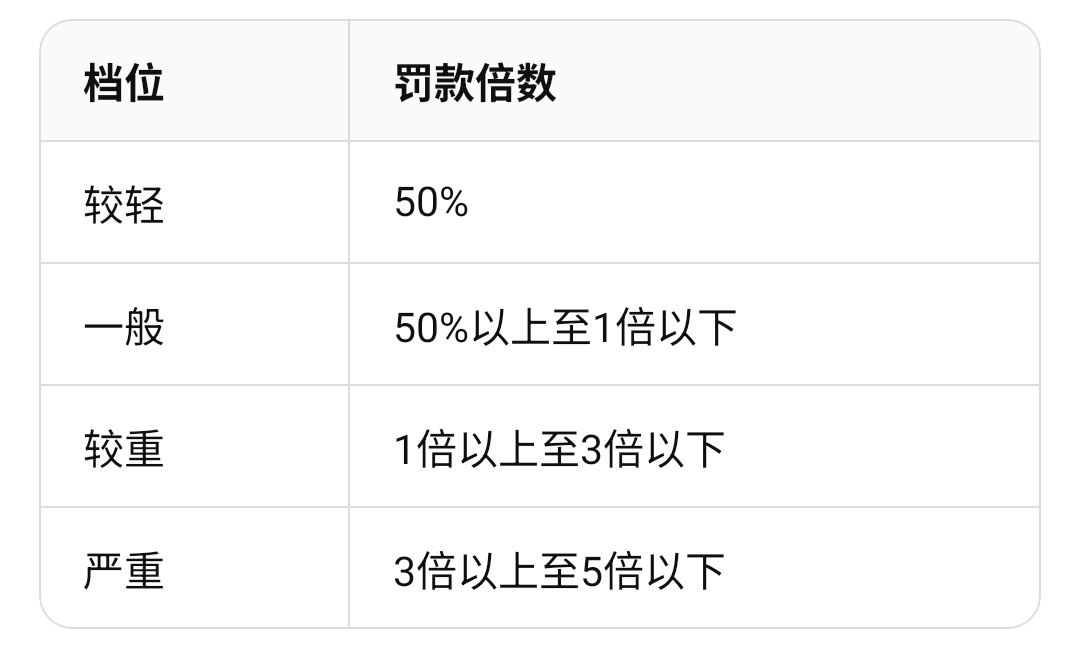
此外,同步发布了8项“轻微不罚”清单,依据是违法行为轻微、及时改正且未造成危害后果的情形。
📜 近期已生效的其他重要税收新政(2025年11月前后)
除了处罚裁量基准的远期统一,2025年11月1日起已有一批具体的税收政策落地,主要涉及增值税优惠、离岛免税扩围和车船税技术标准:
1. 海上风电增值税即征即退
自2025年11月1日至2027年12月31日,销售自产的海上风力电力产品,实行增值税即征即退50% 的政策。
2. 海南离岛免税购物政策扩围
免税商品种类增至47类,新增宠物用品、可随身携带乐器;小家电类增加扫地机器人等;离岛旅客免税购物年龄由16周岁调整为18周岁。
3. 车船税优惠技术门槛更新
对享受车船税优惠的节能乘用车、商用车及新能源汽车的综合工况燃料消耗量限值和产品技术要求进行了更新调整。
4. 互联网平台涉税信息报送处罚规则明确
对平台企业未按期报送、瞒报谎报、协助分拆收入等行为,明确了“情节严重”的认定标准,同时规定在责令改正期限内改正的不予处罚。
💡 对企业与个体的实操提示
面对处罚标准逐步走向全国统一的趋势,跨省经营的企业尤其需要提前调整合规策略,不能再依赖过去不同地区松紧不一的尺度:
· 将“五年内二次以上被罚”设为红线:这一因素会直接影响罚款档位,且与逃税罪刑事免责条款中的“二次以上行政处罚”门槛相衔接,需要建立风险台账重点监控。
· 主动自查与留痕:进入检查程序后,主动补报、完整提供材料,通常比事后申辩更能影响裁量结果;书面回复、补缴凭证等务必留存完整。
· 关注“轻微不罚”的适用边界:8项清单为轻微、及时改正的违法行为提供了免罚空间,但“及时改正”的认定仍需结合具体程序要求,不宜简单理解为“首次即可免罚”。
如果你有特定的行业(如平台经济、新能源、进出口)或具体的涉税场景,可以进一步说明,我能帮你更有针对性地梳理。
(法规责编:未找到用户
 )


 晋ICP备17002471号-6