
2026社保新规;11月1日社保新规;全国税务行政处罚裁量基准2026年版;社保欠缴罚款;自愿放弃社保协议无效;社保缴费基数2026;社保合规
一、11月1日核心新规:社保欠缴罚款纳入全国统一裁量
2026年9月28日,国家税务总局发布《全国税务行政处罚裁量基准(2026年版)》(国家税务总局公告2026年第20号),自2026年11月1日起施行。本次最核心的变化是:社会保险费缴费违法行为首次被纳入全国统一的税务行政处罚裁量体系,列为裁量基准第30项,归入“违反税(费)款征收管理类”。
在此之前,社保欠缴罚款在“1倍以上3倍以下”之间如何取舍,各地标准并不统一,执法自由裁量空间较大。新规的作用是把“罚多少”从各地自行把握,变为全国使用同一把尺子,压缩“同案不同罚”的空间。
二、罚款分三档:欠缴金额+占比决定倍数
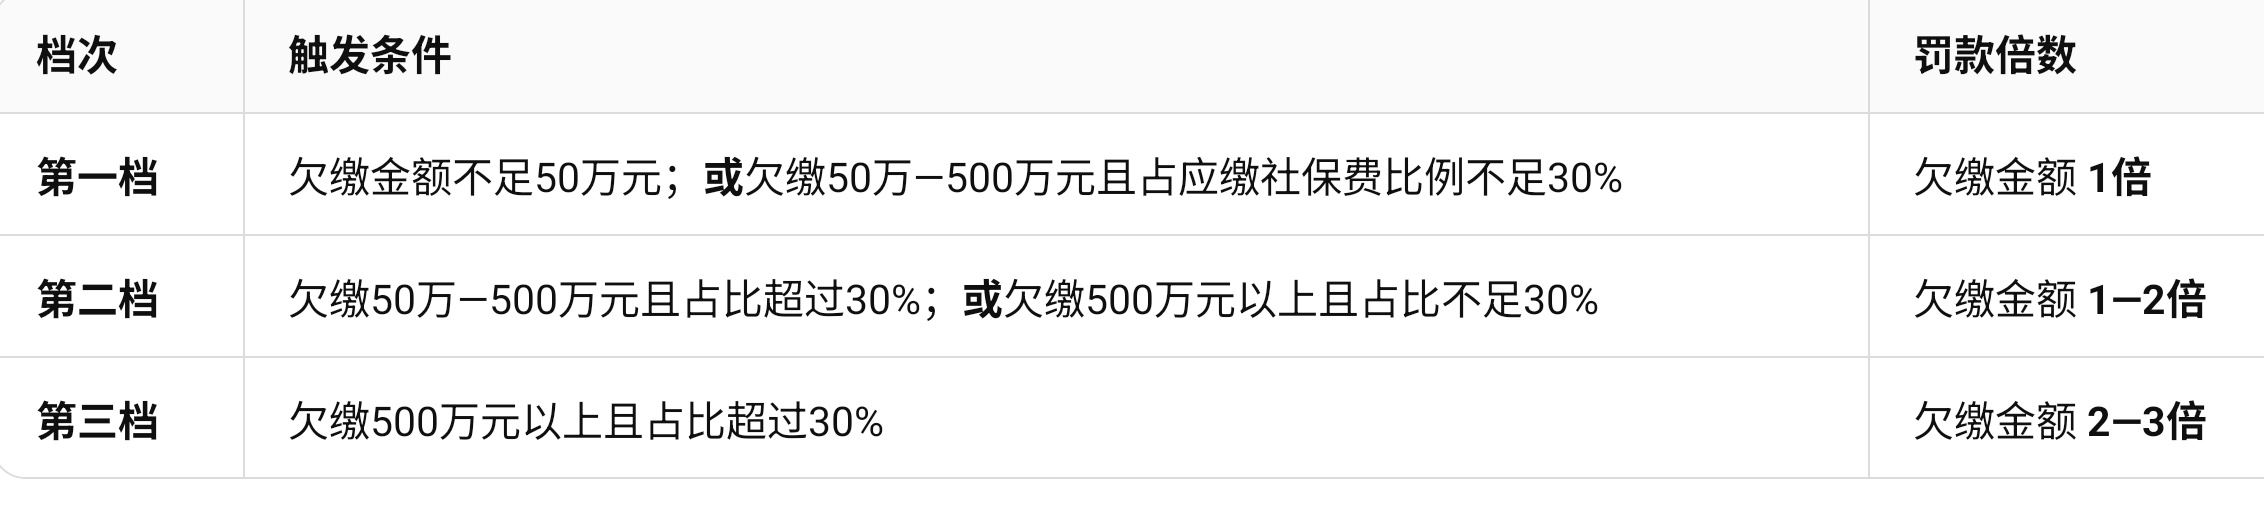
根据《裁量基准》第30项,用人单位不缴或者少缴社会保险费,经税务机关责令限期缴纳,逾期仍未缴纳的,处欠缴数额1倍以上3倍以下罚款。具体划分为三档:
档次 触发条件 罚款倍数
第一档 欠缴金额不足50万元;或欠缴50万—500万元且占应缴社保费比例不足30% 欠缴金额 1倍
第二档 欠缴50万—500万元且占比超过30%;或欠缴500万元以上且占比不足30% 欠缴金额 1—2倍
第三档 欠缴500万元以上且占比超过30% 欠缴金额 2—3倍
以央视报道中的示例说明:一家企业欠缴社保600万元,占应缴总额35%,落入第三档,最高可能面临1800万元罚款,同时还需按日承担万分之五的滞纳金。
三、关键澄清:罚款规则不是“新设”,统一尺度才是重点
“欠缴社保罚1—3倍”并非2026年11月1日才出现的全新处罚。《社会保险法》第八十六条自2011年施行以来就规定:用人单位未按时足额缴纳社会保险费的,由征收机构责令限期缴纳或补足,并自欠缴之日起按日加收万分之五的滞纳金;逾期仍不缴纳的,处欠缴数额一倍以上三倍以下罚款。
真正的变化在于执法尺度的统一。此前社保费征收职责划转税务部门后,处罚权在法律层面一度不够清晰,各地区域裁量基准也未将社保费单独列入。2026年版《裁量基准》第30项正是对这一空白地带的填补:法律早已设定的罚则不变,改变的是“在1—3倍之间如何选择”从分散走向统一、从模糊走向量化。
此外,处罚设有前置程序:并非出现欠缴就直接罚款,而是先由税务机关责令限期缴纳,逾期仍不缴纳的,才启动罚款处罚。
四、同步明确的规则:“自愿放弃社保协议”无效
与罚款新规同步被反复强调的一条规则是:用人单位与员工签订的“自愿放弃社保协议”不具备法律效力。缴纳社保是用人单位和劳动者均需履行的强制性法定义务,不属于可由双方自由协商处置的“福利”,不能通过协议折现或放弃的方式免除。
这意味着,即便员工“签字同意”不缴社保,用人单位仍然面临责令补缴、滞纳金乃至罚款的法律风险。少缴社保看似让职工当期到手工资“变多”,但养老金、工伤待遇、生育待遇的核算均与缴费工资挂钩,低基数缴费最终压缩的是职工的长远保障水平。
五、2026年其他值得关注的社保关联变化
除11月1日处罚裁量基准外,2026年还有几项与缴费和权益直接相关的调整,构成近期社保法律环境的整体图景:
缴费基数上下限调整。 2026年7月起,北京、上海等近20个省份已执行新的社保缴费基数上下限。以北京为例,月缴费基数上限为36348元、下限为7270元,城镇职工各险种缴费比例本身保持不变(养老单位16%/个人8%,失业单位0.5%/个人0.5%,医疗含生育单位9.8%/个人2%+3元)。
部分地区医保费率恢复。 2026年1月1日起,广州等地用人单位职工医保缴费率由4.5%恢复为6%,灵活就业人员由6.5%恢复为8%,属于阶段性降费政策的回调,而非新增险种负担。
社保挂靠代缴的刑事风险持续收紧。 2026年以来,国家对社保基金监管保持严格态势,虚构劳动关系、伪造证明材料骗取社保待遇的,依据《社会保险法》第八十八条可处骗取金额二倍以上五倍以下罚款,情节严重的还可能触及刑事责任。
《社会救助法》施行。 2026年7月1日起,《中华人民共和国社会救助法》施行,明确社会救助坚持“保基本、兜底线、救急难”,并与 other 社会保障制度相衔接,属于 broader 社会保障法治体系的一部分,与社保缴费新规形成分层衔接。
六、合规要点速览
用人单位侧:
· 11月1日后,社保欠缴的罚款幅度不再由地方自由裁量,按欠缴金额与占比“对号入座”,500万元以上且占比超30%的,罚款起点即为2倍;
· 不要依赖“员工自愿放弃”来降低社保成本,该协议在补缴、罚款和滞纳金面前不产生免责效果;
· 责令限期缴纳是罚款的前置程序,收到通知后及时补缴,可以避免进入罚款环节。
劳动者侧:
· 发现社保缴费基数与实际工资存在差距,可保留工资条、银行流水、劳动合同等材料;
· 先向单位提出书面补缴要求,协商无果可向税务部门(社保征收机构)或劳动保障监察大队投诉举报。
总结: 2026年11月1日施行的社保新规,核心不是“突然开始罚款”,而是把已经写入《社会保险法》的1—3倍罚则,第一次用全国统一的分档标准固定下来。“自愿放弃社保”无效的规则同步被强化,用人单位靠“协议避缴”的空间进一步收窄。在缴费基数调整、医保费率恢复、挂靠代缴严查并行的背景下,社保合规正在从“可选项”变为“必选项”。
(法规责编:未找到用户
 )
2026年10月20日 10:09[查看原文]


 晋ICP备17002471号-6